
 English
- Tổng quan
- Nội dung
- Dự thảo PDF
- Hồ sơ dự án
- Lược đồ
- Tải về
Dự thảo Thông tư hướng dẫn quản lý, khấu hao tài sản cố định chuyên dùng Bộ Quốc phòng
Ngày cập nhật: Thứ Bảy, 22/08/2026
| Lĩnh vực: | Doanh nghiệp Tài chính-Ngân hàng | Nhóm dự thảo: | Dự thảo văn bản Trung ương |
| Lần ban hành: | Lần 1 | Loại dự thảo: | Thông tư |
| Hạn gửi góp ý: | 28/08/2026 | Link góp ý: | Đang cập nhật... |
| Cơ quan chủ trì dự thảo: | Cục Tài chính Bộ Quốc phòng | Trạng thái: |
Chưa thông qua
|
| Ngày cập nhật: | 22/08/2026 |
Phạm vi điều chỉnh
Nội dung tóm tắt đang được cập nhật, Quý khách vui lòng quay lại sau!
 Tải Dự thảo Thông tư PDF
Tình trạng hiệu lực:
Chưa thông qua
Tình trạng: Chưa thông qua
THÔNG TƯ
Hướng dẫn thực hiện chế độ quản lý, tính hao mòn, khấu hao tài sản cố
định là tài sản chuyên dùng, tài sản cố định chuyên dùng do Nhà nước
giao cho doanh nghiệp quản lý không tính thành phần vốn nhà nước tại
doanh nghiệp; chế độ báo cáo tài sản cố định chuyên dùng, tài sản cố định
phục vụ công tác quản lý và chế độ công khai tài sản công tại các đơn vị
thuộc Bộ Quốc phòng
Căn cứ Luật Quản lý, sử dụng tài sản công số 15/2017/QH14; được sửa đổi,
bổ sung bởi Luật số 64/2020/QH14, Luật số 07/2022/QH15, Luật số 24/2023/QH15,
Luật số 31/2024/QH15, Luật số 43/2024/QH15, Luật số 56/2024/QH15 và Luật số
90/2025/QH15;
Căn cứ Nghị định số 01/2022/NĐ-CP ngày 30 tháng 11 năm 2022 của
Chính phủ quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Bộ
Quốc phòng, được sửa đổi, bổ sung bởi Nghị định số 03/2025/NĐ-CP ngày 28
tháng 02 năm 2025 của Chính phủ;
Căn cứ Nghị định số 186/2025/NĐ-CP ngày 01 tháng 7 năm 2025 của
Chính phủ quy định chi tiết một số điều của Luật Quản lý, sử dụng tài sản công,
được sửa đổi, bổ sung bởi Nghị định số 286/2025/NĐ-CP ngày 03 tháng 11 năm
2025 của Chính phủ;
Theo đề nghị của Cục trưởng Cục Tài chính.
Bộ trưởng Bộ Quốc phòng ban hành Thông tư hướng dẫn thực hiện chế độ
quản lý, tính hao mòn, khấu hao tài sản cố định là tài sản chuyên dùng, tài sản cố
định chuyên dùng do Nhà nước giao cho doanh nghiệp quản lý không tính thành
phần vốn nhà nước tại doanh nghiệp; chế độ báo cáo tài sản cố định chuyên
dùng, tài sản cố định phục vụ công tác quản lý và chế độ công khai tài sản công
tại các đơn vị thuộc Bộ Quốc phòng.
Chương I
PHẠM VI ĐIỀU CHỈNH, ĐỐI TƯỢNG ÁP DỤNG
Điều 1. Phạm vi điều chỉnh
1. Thông tư này quy định, hướng dẫn thực hiện các nội dung sau:
a) Quy định bổ sung danh mục tài sản chuyên dùng, tài sản phục vụ công
tác quản lý trong Bộ Quốc phòng;
b) Chế độ quản lý, tính hao mòn, khấu hao tài sản cố định là tài sản
chuyên dùng tại các cơ quan, đơn vị và tổ chức khác thuộc Bộ Quốc phòng (sau
BỘ QUỐC PHÒNG
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
Số: /2026/TT-BQP
Hà Nội, ngày tháng năm 2026
2
đây gọi tắt là đơn vị) và tài sản cố định do Nhà nước giao cho doanh nghiệp quản
lý không tính thành phần vốn nhà nước tại doanh nghiệp thuộc Bộ Quốc phòng
(sau đây gọi tắt là doanh nghiệp).
Chế độ quản lý, tính hao mòn, khấu hao tài sản cố định là tài sản phục vụ
công tác quản lý tại các đơn vị, doanh nghiệp thực hiện theo quy định tại Thông
tư số 141/2025/TT-BTC ngày 31 tháng 12 năm 2025 của Bộ trưởng Bộ Tài
chính hướng dẫn chế độ quản lý, tính hao mòn, khấu hao tài sản cố định tại cơ
quan, tổ chức, đơn vị và tài sản cố định do Nhà nước giao cho doanh nghiệp
quản lý không tính thành phần vốn nhà nước tại doanh nghiệp (sau đây viết gọn
là Thông tư số 141/2025/TT-BTC);
c) Chế độ báo cáo tài sản cố định là tài sản chuyên dùng, tài sản phục vụ
công tác quản lý tại các đơn vị và tài sản cố định do Nhà nước giao cho doanh
nghiệp quản lý không tính thành phần vốn nhà nước tại doanh nghiệp;
d) Quy định chế độ công khai tài sản công tại các đơn vị, doanh nghiệp
thuộc Bộ Quốc phòng gồm:
d1) Tài sản đặc biệt, tài sản chuyên dùng và tài sản phục vụ công tác quản
lý tại đơn vị lực lượng vũ trang nhân dân quy định tại Điều 64 Luật Quản lý, sử
dụng tài sản công ngày 21 tháng 6 năm 2017 (sau đây gọi tắt là Luật Quản lý, sử
dụng tài sản công);
d2) Tài sản công khác không thuộc quy định tại tiết d1 điểm d khoản 1
Điều này do Nhà nước giao cho doanh nghiệp quản lý không tính thành phần
vốn nhà nước tại doanh nghiệp quy định tại khoản 2, khoản 3, khoản 4 và khoản
5 Điều 87 Nghị định số 186/2025/NĐ-CP ngày 01 tháng 7 năm 2025 của Chính
phủ quy định chi tiết một số điều của Luật Quản lý, sử dụng tài sản công.
2. Thông tư này không điều chỉnh đối với:
a) Chế độ quản lý, tính hao mòn, khấu hao; chế độ báo cáo tài sản đặc biệt
tại các đơn vị, doanh nghiệp thực hiện theo quy định riêng của Bộ trưởng Bộ Quốc
phòng;
b) Tài sản chuyên dùng và tài sản phục vụ công tác quản lý đang thuê hoạt
động; bảo quản hộ, giữ hộ, cất giữ hộ Nhà nước hoặc các tổ chức, cá nhân khác;
c) Tài sản cố định là tài sản chuyên dùng và tài sản phục vụ công tác quản
lý tại cơ quan, đơn vị được cơ quan, người có thẩm quyền cho phép áp dụng cơ
chế tài chính riêng (thực hiện giao vốn, trích khấu hao tài sản cố định) hoặc áp
dụng, vận dụng theo cơ chế tài chính của doanh nghiệp theo quy định của pháp
luật. Chế độ quản lý, trích khấu hao tài sản cố định đối với cơ quan, tổ chức, đơn
vị này được thực hiện theo quy định áp dụng cho doanh nghiệp;
d) Tài sản không đủ tiêu chuẩn là tài sản cố định theo quy định tại Điều 5
Thông tư này. Việc theo dõi tài sản không đủ tiêu chuẩn là tài sản cố định thực
hiện theo quy định của pháp luật về kế toán.
3
đ) Tài sản là kết quả của nhiệm vụ khoa học và công nghệ không thuộc
phạm vi bảo hộ quyền sở hữu trí tuệ của người khác theo quy định của pháp luật
về khoa học, công nghệ và đổi mới sáng tạo.
Điều 2. Đối tượng áp dụng
Thông tư này áp dụng đối với các đơn vị, doanh nghiệp và cá nhân thuộc
hệ thống tổ chức, biên chế của Bộ Quốc phòng, gồm:
1. Đơn vị dự toán thuộc cơ cấu tổ chức của Bộ Quốc phòng từ cấp trung
đoàn và tương đương trở lên có tổ chức cơ quan tài chính được giao quản lý, sử
dụng tài sản công và giao dự toán ngân sách hàng năm để mua sắm tài sản cố định;
trường hợp đơn vị không tổ chức cơ quan tài chính thì đơn vị cấp trên trực tiếp tổ
chức thực hiện chế độ quản lý, tính hao mòn và chế độ báo cáo tài sản cố định.
2. Đơn vị quy định tại khoản 1 Điều này có trách nhiệm cung cấp, chỉ
đạo, hướng dẫn cấp tiểu đoàn (hoặc đại đội) và tương đương không tổ chức cơ
quan tài chính trực thuộc đơn vị quy định tại khoản 1 Điều này, được giao trực
tiếp quản lý, sử dụng tài sản công thì phải tổ chức thực hiện chế độ công khai tài
sản công.
3. Doanh nghiệp nhà nước được giao quản lý tài sản cố định không tính
thành phần vốn nhà nước tại doanh nghiệp quy định tại Luật Quản lý, sử dụng
tài sản công và các văn bản quy định chi tiết thi hành Luật.
4. Các tổ chức, cá nhân được giao trực tiếp quản lý, sử dụng tài sản công
tại đơn vị, doanh nghiệp thuộc Bộ Quốc phòng có liên quan đến quản lý, tính
hao mòn, khấu hao, chế độ báo cáo, chế độ công khai đối với tài sản cố định là
tài sản chuyên dùng, tài sản phục vụ công tác quản lý và tài sản cố định do Nhà
nước giao cho doanh nghiệp quản lý không tính thành phần vốn nhà nước tại
doanh nghiệp.
Chương II
QUY ĐỊNH BỔ SUNG DANH MỤC TÀI SẢN CHUYÊN DÙNG,
TÀI SẢN PHỤC VỤ CÔNG TÁC QUẢN LÝ TRONG BỘ QUỐC PHÒNG
Điều 3. Danh mục tài sản chuyên dùng
1. Tài sản chuyên dùng quy định tại khoản 2 Điều 64 Luật Quản lý, sử
dụng tài sản công.
2. Danh mục tài sản chuyên dùng quy định tại Điều 5 Thông tư số
318/2017/TT-BQP ngày 31 tháng 12 năm 2017 của Bộ trưởng Bộ Quốc phòng
quy định danh mục tài sản chuyên dùng, tài sản phục vụ công tác quản lý và hệ
thống sổ, mẫu biểu theo dõi tài sản đặc biệt, tài sản chuyên dùng, tài sản phục vụ
công tác quản lý trong Bộ Quốc phòng (sau đây viết gọn là Thông tư số
318/2017/TT-BQP) và Phụ lục I kèm theo Thông tư này.
Điều 4. Danh mục tài sản phục vụ công tác quản lý
1. Tài sản phục vụ công tác quản lý quy định tại khoản 3 Điều 64 Luật
4
Quản lý, sử dụng tài sản công.
2. Danh mục tài sản phục vụ công tác quản lý quy định tại Điều 6 Thông
tư số 318/2017/TT-BQP và Phụ lục II kèm theo Thông tư này.
Chương III
QUẢN LÝ TÀI SẢN CỐ ĐỊNH LÀ TÀI SẢN CHUYÊN DÙNG
Mục 1
QUY ĐỊNH CHUNG
Điều 5. Tiêu chuẩn, phân loại, đối tượng ghi sổ kế toán tài sản cố
định là tài sản chuyên dùng
1. Tiêu chuẩn tài sản cố định là tài sản chuyên dùng thực hiện theo quy
định tại Điều 3 Thông tư số 141/2025/TT-BTC.
2. Phân loại tài sản cố định là tài sản chuyên dùng thực hiện theo quy định
tại Điều 4 (trừ trường hợp quy định tại điểm c khoản 1 Điều 4) Thông tư số
141/2025/TT-BTC.
3. Mỗi tài sản đáp ứng tiêu chuẩn tài sản cố định quy định tại khoản 1
Điều này là một đối tượng ghi sổ kế toán tài sản cố định.
Điều 6. Nguyên tắc quản lý tài sản cố định là tài sản chuyên dùng
1. Mỗi tài sản cố định là tài sản chuyên dùng thuộc biên chế của đơn vị
là một đối tượng kế toán và chỉ được theo dõi, ghi sổ tại một đơn vị kế toán.
Kế toán tài sản cố định phải tuân thủ nguyên tắc đánh giá lại tài sản0, đồng
thời phản ánh đầy đủ nguyên giá, giá trị hao mòn và giá trị còn lại của tài sản
theo quy định của chế độ kế toán hiện hành.
2. Tài sản cố định là tài sản chuyên dùng đã có quyết định loại khỏi biên
chế của cấp có thẩm quyền, tài sản cố định là tài sản chuyên dùng hư hỏng
không sử dụng được thì không đánh giá lại giá trị tài sản.
3. Mọi tài sản cố định là tài sản chuyên dùng cất giữ trong kho dự trữ
quốc phòng khi xuất kho sử dụng hoặc điều chuyển thì phải đánh giá lại giá trị
của tài sản để xác định nguyên giá, nguyên giá tài sản sau khi đánh giá lại để
làm căn cứ quản lý, mua bảo hiểm tài sản, loại khỏi biên chế và xử lý tài sản
công.
4. Ngoài nguyên tắc quản lý quy định tại khoản 1, khoản 2, khoản 3 Điều
này, việc quản lý tài sản cố định là tài sản chuyên dùng phải tuân thủ các nguyên
tắc theo quy định tại khoản 1, 2, 3, 5, 6 và khoản 7 Điều 5 Thông tư số
141/2025/TT-BTC.
Mục 2
NGUYÊN GIÁ, HAO MÒN, KHẤU HAO, GIÁ TRỊ CÒN LẠI
CỦA TÀI SẢN CỐ ĐỊNH LÀ TÀI SẢN CHUYÊN DÙNG
Điều 7. Nguyên giá tài sản cố định là tài sản chuyên dùng
5
1. Việc xác định nguyên giá tài sản cố định hữu hình là tài sản chuyên
dùng thực hiện theo quy định tại Điều 6 Thông tư số 141/2025/TT-BTC.
2. Việc xác định nguyên giá tài sản cố định vô hình là tài sản chuyên dùng
thực hiện theo quy định tại Điều 7 Thông tư số 141/2025/TT-BTC.
3. Việc thay đổi nguyên giá tài sản cố định là tài sản chuyên dùng thực hiện
theo quy định tại Điều 9 Thông tư số 141/2025/TT-BTC.
4. Việc xác định nguyên giá tài sản cố định là tài sản chuyên dùng trong
trường hợp thay đổi nguyên giá tài sản cố định thực hiện theo quy định tại Điều
10 Thông tư số 141/2025/TT-BTC.
5. Nguyên giá tài sản cố định là tài sản chuyên dùng cất giữ trong kho khi
xuất kho sử dụng hoặc điều chuyển là nguyên giá tài sản sau khi được đánh giá
lại; việc xác định nguyên giá tài sản do Hội đồng đánh giá lại quyết định.
Điều 8. Tính hao mòn, trích khấu hao tài sản cố định là tài sản chuyên dùng
1. Tài sản cố định là tài sản chuyên dùng hiện có tại đơn vị và tài sản cố
định là tài sản chuyên dùng do Nhà nước giao cho doanh nghiệp quản lý không
tính thành phần vốn nhà nước tại doanh nghiệp đều phải tính hao mòn, trừ các
trường hợp quy định sau đây:
a) Tài sản cố định là quyền sử dụng đất đối với các trường hợp phải xác
định giá trị quyền sử dụng đất để tính vào giá trị tài sản quy định tại khoản 1
Điều 96 Nghị định 186/2025/NĐ-CP;
b) Tài sản cố định đã tính đủ hao mòn hoặc đã khấu hao hết giá trị nhưng
vẫn còn sử dụng được;
c) Các tài sản cố định chưa tính hết hao mòn hoặc chưa khấu hao hết giá
trị nhưng đã hư hỏng không tiếp tục sử dụng được;
d) Các tài sản cố định có giá trị không giảm theo thời gian, yêu cầu phải
quản lý chặt chẽ về hiện vật (như: Các loại súc vật, cây lâu năm, vườn cây lâu
năm; di vật, cổ vật, bảo vật quốc gia hình thành từ mua sắm theo pháp luật về di
sản văn hóa...).
2. Nguyên tắc tính hao mòn, trích khấu hao tài sản cố định là tài sản
chuyên dùng thực hiện theo quy định tại Điều 12 Thông tư số 141/2025/TT-
BTC. Trường hợp, tài sản cố định sử dụng kết hợp với hoạt động lao động sản
xuất thì phải trích khấu hao.
3. Danh mục, thời gian tính hao mòn và tỷ lệ hao mòn tài sản cố định là tài
sản chuyên dùng thực hiện theo quy định tại Phụ lục III kèm theo Thông tư này
trừ các trường hợp quy định tại khoản 1 Điều 13 Thông tư số 141/2025/TT-BTC.
4. Phương pháp tính hao mòn tài sản cố định là tài sản chuyên dùng thực hiện
theo quy định tại Điều 14 Thông tư số 141/2025/TT-BTC, trong đó tỷ lệ hao mòn
được xác định theo quy định tại Phụ lục III kèm theo Thông tư này.
Điều 9. Giá trị còn lại của tài sản cố định là tài sản chuyên dùng
6
Giá trị còn lại của tài sản cố định là tài sản chuyên dùng thực hiện theo
quy định tại Điều 16 Thông tư số 141/2025/TT-BTC.
Điều 10. Xác định nguyên giá, tỷ lệ hao mòn, thời gian sử dụng để
tính hao mòn và giá trị còn lại của tài sản cố định là quyền sử dụng đất, tài
sản trên đất là tài sản chuyên dùng của cơ quan Việt Nam ở nước ngoài
Việc xác định nguyên giá, tỷ lệ hao mòn, thời gian sử dụng để tính hao
mòn và giá trị còn lại của tài sản cố định là quyền sử dụng đất, tài sản trên đất là
tài sản chuyên dùng của cơ quan Việt Nam ở nước ngoài thực hiện theo Điều 17
Thông tư số 141/2025/TT-BTC.
Điều 11. Quản lý tài sản cố định là tài sản chuyên dùng
1. Đơn vị, doanh nghiệp có trách nhiệm:
a) Thực hiện ghi sổ kế toán đối với toàn bộ tài sản cố định hiện có của
đơn vị theo đúng quy định của chế độ kế toán hiện hành;
b) Thực hiện kiểm kê định kỳ hàng năm về tài sản cố định hiện có; báo
cáo cơ quan tài chính cấp trên trực tiếp để thống nhất kế toán điều chỉnh số liệu
giữa kết quả kiểm kê và sổ kế toán (nếu có);
c) Thực hiện báo cáo tình hình quản lý, sử dụng tài sản theo quy định tại
Thông tư này.
2. Nguyên giá và giá trị còn lại của tài sản cố định là tài sản chuyên dùng
được sử dụng theo quy định tại khoản 4 Điều 5 Thông tư số 141/2025/TT-BTC.
3. Nguyên giá tài sản cố định là tài sản chuyên dùng cất giữ trong kho dự
trữ quốc phòng khi xuất kho sử dụng hoặc điều chuyển là nguyên giá tài sản sau
khi được đánh giá lại làm căn cứ quản lý, mua bảo hiểm tài sản, loại khỏi biên
chế và xử lý tài sản công.
Chương IV
BÁO CÁO TÀI SẢN CỐ ĐỊNH LÀ TÀI SẢN CHUYÊN DÙNG,
TÀI SẢN PHỤC VỤ CÔNG TÁC QUẢN LÝ
Mục 1
BÁO CÁO KÊ KHAI TÀI SẢN CỐ ĐỊNH
Điều 12. Hình thức, nội dung báo cáo kê khai tài sản cố định
1. Hình thức báo cáo kê khai tài sản cố định
a) Báo cáo kê khai lần đầu áp dụng đối với tài sản cố định đơn vị đang
quản lý, sử dụng tại thời điểm Thông tư này có hiệu lực thi hành nhưng chưa
báo cáo kê khai theo quy định tại Thông tư số 72/2024/TT-BQP ngày 18 tháng
10 năm 2024 của Bộ trưởng Bộ Quốc phòng quy định, hướng dẫn chế độ quản
lý, tính hao mòn, khấu hao tài sản cố định và chế độ báo cáo tài sản cố định là
tài sản chuyên dùng, tài sản phục vụ công tác quản lý tại các đơn vị thuộc Bộ
Quốc phòng và tài sản cố định do Nhà nước giao cho doanh nghiệp quản lý
7
không tính thành phần vốn nhà nước tại doanh nghiệp thuộc Bộ Quốc phòng
(sau đây viết gọn là Thông tư số 72/2024/TT-BQP);
b) Báo cáo kê khai bổ sung áp dụng đối với trường hợp có thay đổi về tài
sản cố định do đầu tư xây dựng, mua sắm, nhận bàn giao; xác lập quyền sở hữu
toàn dân về tài sản; thu hồi, giao, điều chuyển, tiêu hủy, bán, thanh lý, ghi
giảm do bị mất, bị hủy hoại và các hình thức xử lý khác theo quy định của cơ
quan, người có thẩm quyền; chuyển đổi công năng sử dụng của tài sản theo
quyết định của cơ quan, người có thẩm quyền; đối tượng được giao báo cáo kê
khai tài sản thay đổi tên gọi, chia tách, sát nhập, giải thể theo quyết định của cơ
quan, người có thẩm quyền;
c) Báo cáo kê khai định kỳ do các đơn vị quản lý, sử dụng tài sản cố
định lập gửi lên cấp trên đến Bộ Quốc phòng (qua Cục Tài chính).
2. Nội dung báo cáo kê khai tài sản cố định
a) Các đơn vị được giao quản lý, sử dụng tài sản cố định phải lập báo cáo
kê khai theo mẫu quy định tại Thông tư này. Báo cáo kê khai tài sản cố định
phải ghi đúng và đầy đủ thông tin theo mẫu quy định;
b) Cơ quan tiếp nhận, quản lý báo cáo kê khai tài sản cố định được phép
từ chối và yêu cầu báo cáo lại nếu phát hiện báo cáo kê khai không ghi đúng và
đầy đủ thông tin.
3. Thời hạn báo cáo kê khai tài sản cố định:
a) Đối với trường hợp quy định tại điểm a khoản 1 Điều này đơn vị,
doanh nghiệp phải thực hiện xong trước ngày 31 tháng 12 năm 2026;
b) Đối với trường hợp quy định tại điểm b khoản 1 Điều này, không quá
30 ngày kể từ ngày có sự thay đổi. Đối với tài sản đưa vào sử dụng do hình
thành từ đầu tư xây dựng, nâng cấp, cải tạo thì thời gian thay đổi tính từ ngày
ký Biên bản nghiệm thu đưa vào sử dụng.
Điều 13. Mẫu báo cáo kê khai lần đầu và báo cáo kê khai bổ sung tài
sản cố định
Mẫu báo cáo kê khai tài sản cố định được quy định như sau:
1. Báo cáo kê khai lần đầu và báo cáo kê khai bổ sung tài sản cố định tại đơn vị:
a) Những tài sản được đầu tư xây dựng mới, mua sắm hoặc tiếp nhận về sử dụng tại
đơn vị: Thực hiện kê khai theo Mẫu số 04a-ĐK/TSC, Mẫu số 04b-ĐK/TSC, Mẫu số 04c-
ĐK/TSC, Mẫu số 4d-ĐK/TSC, Mẫu số 4đ-ĐK/TSC, Mẫu số 4e-ĐK/TSC, Mẫu số 4g-
ĐK/TSC, Mẫu số 4h-ĐK/TSC, Mẫu số 4i-ĐK/TSC Phụ lục IV kèm theo Thông tư này;
b) Thay đổi thông tin về đơn vị sử dụng tài sản: Thực hiện theo Mẫu số
05a-ĐK/TSC Phụ lục IV kèm theo Thông tư này;
c) Thay đổi thông tin về về tài sản là nhà, đất: Thực hiện theo Mẫu số
05b-ĐK/TSC Phụ lục IV kèm theo Thông tư này;
8
d) Thay đổi thông tin về xe ô tô: Thực hiện theo Mẫu số 05c-ĐK/TSC
Phụ lục IV kèm theo Thông tư này;
đ) Thay đổi thông tin về tài sản cố định khác: Thực hiện theo Mẫu số 05d-
ĐK/TSC Phụ lục IV kèm theo Thông tư này;
e) Báo cáo kê khai thông tin xử lý tài sản công: Thực hiện theo Mẫu số
06-ĐK/TSC Phụ lục IV kèm theo Thông tư này;
g) Đơn vị báo cáo kê khai lần đầu và báo cáo kê khai bổ sung tài sản cố
định thực hiện kê khai theo Mẫu số 02a-ĐK/TSC-QSDĐ, Mẫu số 02b-ĐK/TSC-
QSDĐ Phụ lục IV kèm theo Thông tư này.
2. Đối với doanh nghiệp báo cáo kê khai lần đầu và báo cáo kê khai bổ
sung tài sản cố định do Nhà nước giao cho doanh nghiệp quản lý không tính thành
phần vốn nhà nước tại doanh nghiệp được thực hiện tương ứng với từng loại tài
sản giao cho doanh nghiệp quản lý.
3. Báo cáo kê khai lần đầu và báo cáo kê khai bổ sung tài sản được xác
lập quyền sở hữu toàn dân được thực hiện theo quy định của Chính phủ về quản
lý, xử lý tài sản được xác lập quyền sở hữu toàn dân và các văn bản hướng dẫn.
Điều 14. Mẫu báo cáo kê khai định kỳ tài sản cố định
1. Mẫu báo cáo kê khai định kỳ tài sản cố định được quy định như sau:
a) Báo cáo tổng hợp chung hiện trạng sử dụng tài sản cố định theo Mẫu số
07a-ĐK/TSC Phụ lục IV kèm theo Thông tư này gồm 3 phần: Tổng hợp chung,
chi tiết theo loại hình đơn vị và chi tiết theo từng đơn vị;
b) Báo cáo tổng hợp tình hình tăng, giảm tài sản cố định theo Mẫu số 07b-
ĐK/TSC Phụ lục IV kèm theo Thông tư này gồm 3 phần: Tổng hợp chung, chi
tiết theo loại hình đơn vị và chi tiết theo từng đơn vị.
2. Các đơn vị có trách nhiệm gửi báo cáo kê khai định kỳ tài sản cố định
lên cấp trên đến Bộ Quốc phòng (qua Cục Tài chính) cùng với Báo cáo tình hình
quản lý, sử dụng tài sản cố định.
Điều 15. Hồ sơ liên quan đến việc hình thành, biến động tài sản cố định
1. Đối với nhà, đất:
a) Quyết định giao đất, cho thuê đất; Hợp đồng thuê đất; Giấy chứng nhận
quyền sử dụng đất; văn bản xác định giá trị quyền sử dụng đất theo quy định;
b) Các tài liệu liên quan đến việc phê duyệt dự án, thiết kế, bản vẽ hoàn
công, nghiệm thu, bàn giao đưa công trình vào sử dụng;
c) Quyết định giao, điều chuyển cho đơn vị; biên bản giao nhận nhà, đất;
d) Các văn bản liên quan đến thu hồi, điều chuyển, bán, thanh lý nhà;
đ) Các hồ sơ, tài liệu khác có liên quan.
2. Đối với xe ô tô:
9
a) Quyết định mua xe ô tô của cơ quan, người có thẩm quyền; hợp đồng
mua xe ô tô; hóa đơn mua xe ô tô;
b) Quyết định giao, điều chuyển xe ô tô cho đơn vị; biên bản giao nhận xe
ô tô; Giấy đăng ký xe ô tô;
c) Các văn bản liên quan đến thu hồi, điều chuyển, bán, thanh lý, chuyển
đổi công năng sử dụng và hình thức xử lý khác đối với xe ô tô;
d) Các hồ sơ, tài liệu khác có liên quan.
3. Đối với các tài sản khác tại đơn vị:
a) Văn bản chấp thuận mua sắm tài sản của cơ quan, người có thẩm
quyền; hợp đồng mua sắm tài sản; hóa đơn mua tài sản;
b) Quyết định giao, điều chuyển tài sản cho đơn vị; biên bản giao nhận tài sản;
c) Các văn bản liên quan đến thu hồi, điều chuyển, thanh lý, bán, tiêu hủy, ghi
giảm tài sản, chuyển đổi công năng sử dụng và hình thức xử lý khác đối với tài sản;
d) Các hồ sơ, tài liệu khác có liên quan.
4. Hồ sơ liên quan đến việc hình thành, biến động tài sản cố định quy định tại
các khoản 1, 2 và 3 Điều này do đơn vị trực tiếp quản lý, sử dụng tài sản lập và lưu trữ.
Đối với tài sản cố định phải đăng ký quyền sở hữu, quyền sử dụng theo
quy định của pháp luật mà khi đăng ký cơ quan có thẩm quyền yêu cầu phải nộp
bản chính của hồ sơ thì đơn vị lưu giữ bản sao hồ sơ đó.
Mục 2
BÁO CÁO TÌNH HÌNH QUẢN LÝ, SỬ DỤNG TÀI SẢN CỐ ĐỊNH LÀ
TÀI SẢN CHUYÊN DÙNG, TÀI SẢN PHỤC VỤ CÔNG TÁC QUẢN LÝ
Điều 16. Báo cáo tài sản cố định
1. Đơn vị, doanh nghiệp được giao quản lý, sử dụng tài sản cố định báo
cáo đơn vị, doanh nghiệp cấp trên đến Bộ Quốc phòng (qua Cục Tài chính) đối
với các loại tài sản cố định sau đây:
a) Tài sản cố định tại đơn vị bao gồm: Nhà, đất; xe ô tô các loại; tài sản
cố định khác;
b) Tài sản cố định do Nhà nước giao cho doanh nghiệp quản lý không
tính thành phần vốn nhà nước tại doanh nghiệp;
c) Tài sản được xác lập quyền sở hữu toàn dân.
2. Báo cáo tài sản cố định quy định tại khoản 1 Điều này gồm:
a) Báo cáo kê khai tài sản cố định quy định tại Mục 1 Chương này;
b) Báo cáo tình hình quản lý, sử dụng tài sản cố định.
Điều 17. Nội dung báo cáo tình hình quản lý, sử dụng tài sản cố định
Nội dung báo cáo tình hình quản lý, sử dụng tài sản cố định của các đơn
10
vị được giao quản lý, sử dụng tài sản cố định và đơn vị cấp trên đến cấp trực
thuộc Bộ Quốc phòng, gồm:
- Thực trạng công tác quản lý, sử dụng tài sản cố định của đơn vị;
- Đánh giá những mặt tích cực, hiệu quả, những tồn tại, sai phạm trong
quản lý, sử dụng tài sản cố định của đơn vị trong kỳ báo cáo;
- Đánh giá tình hình thực hiện kết luận, kiến nghị của cơ quan thanh tra,
kiểm tra, kiểm toán nhà nước về quản lý, sử dụng tài sản cố định trong kỳ báo cáo;
- Công tác chỉ đạo, hướng dẫn, kiểm tra việc quản lý, sử dụng tài sản cố
định của các đơn vị thuộc phạm vi quản lý;
- Kiến nghị các giải pháp nhằm hoàn thiện hệ thống pháp luật, nâng cao
hiệu quả công tác quản lý, sử dụng tài sản cố định.
Điều 18. Trình tự, thời hạn báo cáo, tình hình quản lý, sử dụng tài sản cố định
1. Trình tự báo cáo tình hình quản lý, sử dụng tài sản cố định
Báo cáo tình hình quản lý, sử dụng tài sản cố định hằng năm do đơn vị được
giao quản lý, sử dụng tài sản cố định lập, gửi lên cấp trên trực tiếp đến Bộ Quốc
phòng (qua Cục Tài chính) để tổng hợp báo cáo Chính phủ (qua Bộ Tài chính).
2. Thời hạn báo cáo tình hình quản lý, sử dụng tài sản cố định
Hằng năm, đơn vị được giao quản lý, sử dụng tài sản cố định thực hiện
báo cáo tình hình quản lý, sử dụng của năm trước đối với các loại tài sản cố
định quy định tại khoản 1 Điều 4 Thông tư số 141/2025/TT-BTC và khoản 2
Điều 5 Thông tư này theo thời hạn sau:
a) Đơn vị trực thuộc Bộ lập báo cáo gửi về Cục Tài chính trước ngày 28
tháng 2; thời hạn gửi báo cáo của các đơn vị cấp dưới cho đơn vị trực thuộc Bộ
Quốc phòng trước ngày 31 tháng 01;
b) Bộ Quốc phòng (Cục Tài chính chủ trì dự thảo) lập báo cáo gửi Bộ
Tài chính trước ngày 15 tháng 3 hàng năm.
3. Báo cáo đột xuất tình hình quản lý, sử dụng tài sản cố định theo yêu
cầu của cấp có thẩm quyền.
Chương V
CHẾ ĐỘ CÔNG KHAI TÀI SẢN CÔNG
MỤC 1
QUY ĐỊNH CHUNG
Điều 19. Mục đích công khai tài sản công
1. Thực hiện công khai, minh bạch về quản lý, sử dụng tài sản công tại
các đơn vị, doanh nghiệp thuộc Bộ Quốc phòng nhằm quản lý tài sản công đúng
theo quy định của pháp luật; sử dụng tài sản công đúng mục đích, tiêu chuẩn,
11
định mức, tiết kiệm, hiệu quả; góp phần phòng ngừa, ngăn chặn tham nhũng,
chống lãng phí và thất thoát tài sản công.
2. Phát huy dân chủ, quyền làm chủ của đơn vị, doanh nghiệp; quân nhân,
công chức quốc phòng, công nhân và viên chức quốc phòng trong đơn vị, doanh
nghiệp đối với tài sản công do Nhà nước giao Bộ Quốc phòng quản lý, sử dụng
trên cơ sở đảm bảo tính công khai, minh bạch về tài sản công và đúng quy định
của pháp luật.
Điều 20. Nguyên tắc công khai tài sản công
1. Việc công khai tài sản công tại các đơn vị thuộc Bộ Quốc phòng đặt
dưới sự lãnh đạo của Quân ủy Trung ương, sự quản lý thống nhất của Bộ trưởng
Bộ Quốc phòng; tại các đơn vị được giao quản lý, sử dụng tài sản công đặt dưới
sự lãnh đạo trực tiếp của cấp ủy đảng, sự quản lý của người chỉ huy cùng cấp.
2. Việc công khai tài sản công phải được thực hiện đầy đủ, kịp thời, chính
xác theo quy định của pháp luật công khai tài sản công; phù hợp với tính chất của
từng loại tài sản công và đối tượng được công khai. Quá trình công khai tài sản
công đảm bảo an toàn tuyệt đối và cá nhân tham gia công khai tài sản công có trách
nhiệm bảo vệ bí mật thông tin được công khai theo quy định của pháp luật bảo vệ
bí mật nhà nước.
3. Nội dung công khai tài sản công theo quy định của pháp luật về quản
lý, sử dụng tài sản công phải phù hợp với pháp luật về bảo vệ bí mật nhà nước;
pháp luật về bảo vệ công trình quốc phòng và khu quân sự; pháp luật về quản lý,
sử dụng vũ khí, vật liệu nổ và công cụ hỗ trợ; pháp luật khác liên quan.
Điều 21. Thẩm quyền công khai tài sản công
1. Bộ trưởng Bộ Quốc phòng thực hiện công khai đối với tài sản công
thuộc phạm vi quản lý theo quy định của Chính phủ.
2. Chỉ huy đơn vị (người đứng đầu) các cấp; Chủ tịch, Tổng giám đốc
(hoặc giám đốc) doanh nghiệp hoặc người được ủy quyền (sau đây gọi chung là
chỉ huy đơn vị) thuộc hệ thống tổ chức của Bộ Quốc phòng được giao quản lý,
sử dụng tài sản công thực hiện công khai tài sản công thuộc phạm vi quản lý
theo quy định của Bộ Quốc phòng.
MỤC 2
CÔNG KHAI TÀI SẢN ĐẶC BIỆT
Điều 22. Danh mục tài sản đặc biệt và thành phần tham gia công khai tài
sản đặc biệt
1. Danh mục tài sản đặc biệt quy định tại khoản 1 Điều 64 Luật Quản lý,
sử dụng tài sản công và Điều 5 Quyết định số 01/2018/QĐ-TTg.
2. Thành phần tham gia công khai tài sản đặc biệt là các cơ quan, đơn vị,
cá nhân được cấp có thẩm quyền giao nhiệm vụ trực tiếp quản lý, sử dụng tài
sản đặc biệt. Cá nhân tham dự công khai chịu trách nhiệm trước pháp luật và cấp
12
có thẩm quyền việc bảo vệ bí mật thông tin về tài sản đặc biệt theo quy định của
pháp luật bảo vệ bí mật nhà nước.
Điều 23. Hình thức công khai tài sản đặc biệt
1. Đơn vị, doanh nghiệp thực hiện công khai tài sản đặc biệt theo hai hình
thức, gồm:
a) Công bố tại cuộc họp chuyên đề về quản lý, sử dụng tài sản đặc biệt;
b) Cung cấp thông tin theo yêu cầu của cơ quan nhà nước hoặc người có
thẩm quyền.
2. Chỉ huy đơn vị chủ trì cuộc họp chuyên đề với cơ quan chức năng và cá
nhân được giao trực tiếp quản lý, sử dụng tài sản đặc biệt quy định tại khoản 2
Điều 22 Thông tư này, công bố nội dung công khai tài sản đặc biệt quy định tại
Điều 24 Thông tư này.
3. Bộ trưởng Bộ Quốc phòng giao nhiệm vụ hoặc ủy quyền cho tổ chức,
cá nhân cung cấp thông tin về tài sản đặc biệt theo yêu cầu của cơ quan nhà
nước hoặc người có thẩm quyền, bảo đảm bí mật nhà nước theo quy định của
pháp luật về bảo vệ bí mật nhà nước và quy định của Bộ Quốc phòng.
Điều 24. Nội dung công khai tài sản đặc biệt
1. Văn bản quy phạm pháp luật quy định về tài sản đặc biệt; tiêu chuẩn,
định mức sử dụng tài sản đặc biệt; hệ thống sổ, mẫu biểu theo dõi và việc lưu
giữ hồ sơ tài sản đặc biệt.
2. Thực trạng tài sản đặc biệt hiện có; tình hình đầu tư xây dựng, mua
sắm, tiếp nhận, thuê, đưa vào biên chế, sử dụng, giao, thu hồi, điều chuyển,
chuyển đổi công năng, loại khỏi biên chế tài sản đặc biệt; bán, thanh lý, tiêu hủy
tài sản đặc biệt sau khi loại khỏi biên chế.
3. Tình hình quản lý, sử dụng tài sản đặc biệt, gồm: Tình hình quản lý, sử
dụng đất quốc phòng là tài sản đặc biệt (số lượng vị trí, diện tích đất quốc
phòng; số lượng vị trí, diện tích đất quốc phòng đã được cấp và chưa được cấp
giấy chứng nhận quyền sử dụng đất; diện tích đất quốc phòng bị cấp chồng giấy
chứng nhận quyền sử dụng đất, bị lấn chiếm, cho mượn làm nhà ở gia đình quân
nhân và sử dụng khác; biện pháp giải quyết); tình hình quản lý, sử dụng công
trình quốc phòng và khu quân sự là tài sản đặc biệt (cấp công trình, năm đưa
công trình vào sử dụng, diện tích sàn).
Điều 25. Mẫu biểu công khai tài sản đặc biệt và trách nhiệm báo cáo,
trình duyệt mẫu biểu công khai tài sản đặc biệt
1. Mẫu biểu công khai tài sản đặc biệt quy định tại Thông tư này như sau:
a) Công khai tình hình quản lý, sử dụng trang bị kỹ thuật là tài sản đặc biệt
theo hệ thống mẫu biểu quy định tại điểm b khoản 1 Điều 7 Thông tư số
318/2017/TT-BQP ngày 31 tháng 12 năm 2017 của Bộ trưởng Bộ Quốc phòng
quy định danh mục tài sản chuyên dùng, tài sản phục vụ công tác quản lý và hệ
13
thống sổ, mẫu biểu theo dõi tài sản đặc biệt, tài sản chuyên dùng và tài sản phục
vụ công tác quản lý trong Bộ Quốc phòng (sau đây gọi là Thông tư số
318/2017/TT-BQP);
b) Công khai tình hình quản lý, sử dụng đất quốc phòng, công trình quốc
phòng và khu quân sự là tài sản đặc biệt tại các đơn vị trực tiếp quản lý, sử dụng
thực hiện theo Mẫu số 01A-CK/TSĐB và các đơn vị của Bộ thực hiện theo Mẫu
số 01B-CK/TSĐB có xác định độ mật theo quy định của pháp luật về bảo vệ bí
mật nhà nước ban hành kèm theo Thông tư này.
2. Cơ quan (hoặc cán bộ, nhân viên) Quân lực các cấp chủ trì, phối hợp
với cơ quan chức năng (hoặc cán bộ, nhân viên chuyên môn) và đơn vị, doanh
nghiệp (nếu có) thuộc phạm vi quản lý thực hiện tổng hợp theo hệ thống mẫu
biểu theo dõi tài sản đặc biệt quy định tại điểm a khoản 1 Điều này, báo cáo chỉ
huy đơn vị cùng cấp phê duyệt để công khai tài sản đặc biệt là trang bị kỹ thuật
theo danh mục
tài sản
quy định tại khoản 1 Điều 5 Quyết định số 01/2018/QĐ-TTg.
3. Cơ quan (hoặc cán bộ, nhân viên) Tác chiến các cấp chủ trì, phối hợp
với cơ quan chức năng (hoặc cán bộ, nhân viên chuyên môn) và đơn vị, doanh
nghiệp (nếu có) thuộc phạm vi quản lý thực hiện tổng hợp theo mẫu biểu quy
định tại điểm b khoản 1 Điều này, báo cáo chỉ huy đơn vị cùng cấp phê duyệt để
công khai tài sản đặc biệt là đất quốc phòng, công trình quốc phòng và khu quân
sự theo danh mục tài sản quy định tại khoản 1 Điều 64 Luật Quản lý, sử dụng tài
sản công và khoản 2 Điều 5 Quyết định số 01/2018/QĐ-TTg.
Điều 26. Thời gian, địa điểm công khai tài sản đặc biệt
1. Hằng năm, căn cứ biên chế tài sản, trang bị hiện có và nhiệm vụ quân
sự, quốc phòng được giao, Bộ trưởng Bộ Quốc phòng giao nhiệm vụ cụ thể cho
cơ quan chức năng và đơn vị liên quan báo cáo nội dung để thực hiện công khai
trong năm hoặc công khai đột xuất tại địa điểm do Bộ trưởng Bộ Quốc phòng
quyết định theo đề nghị của Bộ Tổng Tham mưu Quân đội nhân dân Việt Nam.
2. Định kỳ hằng quý, căn cứ báo cáo, mẫu biểu công khai tình hình quản
lý, sử dụng đất quốc phòng, công trình quốc phòng và khu quân sự là tài sản đặc
biệt quy định tại khoản 3 Điều 25 Thông tư này, Chỉ huy đơn vị quy định tại
khoản 2 Điều 21 Thông tư này tổ chức thực hiện công khai tài sản đặc biệt là đất
quốc phòng, công trình quốc phòng và khu quân sự theo quy định tại Điều 23,
Điều 24 Thông tư này tại phòng họp Sở chỉ huy - Nhà làm việc hoặc tại phòng
họp Trụ sở doanh nghiệp được giao quản lý, sử dụng tài sản đặc biệt.
3. Định kỳ hằng tháng, căn cứ báo cáo, mẫu biểu công khai tình hình quản
lý, sử dụng trang bị kỹ thuật là tài sản đặc biệt quy định tại khoản 2 Điều 25
Thông tư này, Chỉ huy đơn vị quy định tại khoản 2 Điều 21 Thông tư này tổ
chức thực hiện công khai tài sản đặc biệt là trang bị kỹ thuật theo quy định tại
Điều 23, Điều 24 Thông tư này tại phòng họp Sở chỉ huy - Nhà làm việc hoặc tại
14
phòng họp Trụ sở doanh nghiệp được giao quản lý, sử dụng tài sản đặc biệt.
Mục 3
CÔNG KHAI TÀI SẢN CHUYÊN DÙNG
Điều 27. Danh mục tài sản chuyên dùng và thành phần tham gia công
khai tài sản chuyên dùng
1. Danh mục tài sản chuyên dùng quy định tại khoản 2 Điều 64 Luật Quản
lý, sử dụng tài sản công và Điều 5 Thông tư số 318/2017/TT-BQP.
2. Thành phần tham gia công khai tài sản chuyên dùng là quân nhân, công
chức quốc phòng, công nhân và viên chức quốc phòng biên chế tại đơn vị,
doanh nghiệp được giao quản lý, sử dụng tài sản chuyên dùng.
Điều 28. Hình thức công khai tài sản chuyên dùng
Đơn vị, doanh nghiệp thực hiện công khai tài sản chuyên dùng theo ba
hình thức, gồm:
1. Công bố tại cuộc họp thường kỳ của đơn vị, doanh nghiệp được giao
quản lý, sử dụng tài sản chuyên dùng.
2. Thông báo bằng văn bản đến các cơ quan, đơn vị, tổ chức và cá nhân có
liên quan.
3. Cung cấp thông tin theo yêu cầu của cơ quan, tổ chức và cá nhân có thẩm quyền.
Điều 29. Nội dung công khai tài sản chuyên dùng
1. Văn bản quy phạm pháp luật về tài sản chuyên dùng; tiêu chuẩn, định
mức sử dụng tài sản chuyên dùng; hệ thống sổ, mẫu biểu, việc lưu giữ hồ sơ và
thủ tục hành chính quản lý, sử dụng tài sản chuyên dùng.
2. Thực trạng tài sản chuyên dùng hiện có; tình hình đầu tư xây dựng,
mua sắm, tiếp nhận, thuê, đưa vào biên chế, sử dụng, giao, thu hồi, điều chuyển,
chuyển đổi công năng, loại khỏi biên chế tài sản chuyên dùng; bán, thanh lý, tiêu
hủy và hình thức xử lý khác về tài sản chuyên dùng sau khi loại khỏi biên chế.
3. Tình hình quản lý, sử dụng tài sản chuyên dùng, gồm: Tình hình quản
lý, sử dụng đất quốc phòng là tài sản chuyên dùng (số lượng vị trí, diện tích đất
quốc phòng; số lượng vị trí, diện tích đất quốc phòng đã được cấp và chưa được
cấp giấy chứng nhận quyền sử dụng đất; giá trị quyền sử dụng đất; diện tích đất
quốc phòng bị cấp chồng, bị lấn chiếm, cho mượn làm nhà ở gia đình quân
nhân; diện tích đất quốc phòng cho thuê, liên doanh, liên kết và sử dụng khác;
biện pháp giải quyết); tình hình quản lý, sử dụng nhà là tài sản chuyên dùng.
4. Tình hình khai thác nguồn lực tài chính từ tài sản chuyên dùng (nếu có).
Điều 30. Mẫu biểu công khai tài sản chuyên dùng và trách nhiệm báo
cáo, trình duyệt mẫu biểu công khai tài sản chuyên dùng
1. Mẫu biểu công khai tài sản chuyên dùng tại đơn vị, doanh nghiệp được
15
giao quản lý, sử dụng tài sản, gồm:
a) Công khai việc hình thành tài sản công là tài sản chuyên dùng tại các
cơ quan, đơn vị trực tiếp quản lý, sử dụng thực hiện theo Mẫu số 04a-CK/TSC
tại Phụ lục V ban hành kèm theo Thông tư này.
b) Công khai tình hình sử dụng tài sản công là tài sản chuyên dùng tại các
cơ quan, tổ chức, đơn vị trực tiếp quản lý, sử dụng thực hiện theo Mẫu số 04b-
CK/TSC tại Phụ lục V ban hành kèm theo Thông tư này.
c) Công khai tình hình xử lý tài sản công là tài sản chuyên dùng tại các cơ
quan, tổ chức, đơn vị trực tiếp quản lý, sử dụng thực hiện theo Mẫu số 04c-
CK/TSC tại Phụ lục V ban hành kèm theo Thông tư này.
d) Công khai tình hình khai thác tài sản công là tài sản chuyên dùng tại
các cơ quan, tổ chức, đơn vị trực tiếp quản lý, sử dụng thực hiện theo Mẫu số
04d-CK/TSC tại Phụ lục V ban hành kèm theo Thông tư này.
2. Mẫu biểu công khai tài sản chuyên dùng tại các cơ quan, đơn vị, doanh
nghiệp trực thuộc Bộ và của Bộ Quốc phòng, gồm:
a) Công khai việc hình thành tài sản công là tài sản chuyên dùng tại cơ
quan, đơn vị của Bộ thực hiện theo Mẫu số 05a-CK/TSC tại Phụ lục V ban hành
kèm theo Thông tư này.
b) Công khai tình hình sử dụng tài sản công là tài sản chuyên dùng tại cơ
quan, đơn vị của Bộ thực hiện theo Mẫu số 05b-CK/TSC tại Phụ lục V ban hành
kèm theo Thông tư này.
c) Công khai tình hình xử lý tài sản công là tài sản chuyên dùng tại cơ
quan, đơn vị của Bộ thực hiện theo Mẫu số 05c-CK/TSC tại Phụ lục V ban hành
kèm theo Thông tư này.
d) Công khai tình hình khai thác tài sản công là tài sản chuyên dùng tại cơ
quan, đơn vị của Bộ thực hiện theo Mẫu số 05d-CK/TSC tại Phụ lục V ban hành
kèm theo Thông tư này.
3. Cơ quan (hoặc cán bộ, nhân viên) Tài chính các cấp chủ trì, phối hợp
với cơ quan chức năng (hoặc cán bộ, nhân viên chuyên môn) và đơn vị, doanh
nghiệp (nếu có) thuộc phạm vi quản lý tổng hợp tài sản chuyên dùng theo mẫu
biểu quy định tại khoản 1 và khoản 2 Điều này báo cáo chỉ huy đơn vị cùng cấp
phê duyệt để công khai tài sản chuyên dùng.
Điều 31. Thời gian, địa điểm và trình tự thực hiện công khai tài sản
chuyên dùng
Thời gian, địa điểm và trình tự thực hiện công khai tài sản chuyên dùng
16
được bố trí, sắp xếp cùng với thời gian, địa điểm, theo trình tự thực hiện công
khai tài chính tại các đơn vị, doanh nghiệp theo quy định hiện hành của pháp
luật về ngân sách nhà nước thực hiện trong Bộ Quốc phòng.
Mục 4
CÔNG KHAI TÀI SẢN PHỤC VỤ CÔNG TÁC QUẢN LÝ
VÀ TÀI SẢN CÔNG KHÁC
Điều 32. Danh mục tài sản phục vụ công tác quản lý và thành phần
tham gia công khai tài sản phục vụ công tác quản lý
1. Danh mục tài sản phục vụ công tác quản lý quy định tại khoản 3 Điều
64 Luật Quản lý, sử dụng tài sản công và Điều 6 Thông tư số 318/2017/TT-BQP.
2. Thành phần tham gia công khai tài sản phục vụ công tác quản lý là
quân nhân, công chức quốc phòng, công nhân, viên chức quốc phòng trong biên
chế và lao động hợp đồng (nếu có) tại đơn vị, doanh nghiệp được giao quản lý,
sử dụng tài sản phục vụ công tác quản lý. Trường hợp cần thiết bổ sung đối
tượng công khai tài sản phục vụ công tác quản lý do chỉ huy đơn vị được giao
quản lý, sử dụng tài sản phục vụ công tác quản lý quyết định.
Điều 33. Hình thức công khai tài sản phục vụ công tác quản lý
Đơn vị, doanh nghiệp lựa chọn một trong hai hình thức công khai tài sản
phục vụ công tác quản lý, gồm:
1. Các hình thức công khai đối với tài sản chuyên dùng quy định tại Điều
28 Thông tư này.
2. Đăng tải trên Cổng thông tin điện tử của Bộ Quốc phòng và hình thức
công khai tài sản khác theo quy định của pháp luật sau khi có ý kiến đồng ý
bằng văn bản của Bộ trưởng Bộ Quốc phòng.
Điều 34. Mẫu biểu công khai tài sản phục vụ công tác quản lý và trách
nhiệm báo cáo, trình duyệt mẫu biểu công khai tài sản phục vụ công tác quản lý
1. Mẫu biểu công khai tài sản phục vụ công tác quản lý tại đơn vị, doanh
nghiệp được giao quản lý, sử dụng tài sản, gồm:
a) Công khai việc hình thành tài sản công là tài sản phục vụ công tác quản
lý tại cơ quan, đơn vị trực tiếp quản lý, sử dụng thực hiện theo Mẫu số 04.1a-
CK/TSC tại Phụ lục V ban hành kèm theo Thông tư này.
b) Công khai tình hình sử dụng tài sản công là tài sản phục vụ công tác
quản lý tại cơ quan, đơn vị trực tiếp quản lý, sử dụng thực hiện theo Mẫu số
04.1b-CK/TSC tại Phụ lục V ban hành kèm theo Thông tư này.
c) Công khai tình hình xử lý tài sản công là tài sản phục vụ công tác quản
lý tại cơ quan, đơn vị trực tiếp quản lý, sử dụng thực hiện theo Mẫu số 04.1c-
CK/TSC tại Phụ lục V ban hành kèm theo Thông tư này.
17
d) Công khai tình hình khai thác tài sản công là tài sản phục vụ công tác
quản lý tại cơ quan, đơn vị trực tiếp quản lý, sử dụng thực hiện theo Mẫu số
04.1d-CK/TSC tại Phụ lục V ban hành kèm theo Thông tư này.
2. Mẫu biểu công khai tài sản phục vụ công tác quản lý tại các cơ quan,
đơn vị, doanh nghiệp trực thuộc Bộ và của Bộ Quốc phòng, gồm:
a) Công khai việc hình thành tài sản công là tài sản phục vụ công tác quản
lý tại cơ quan, đơn vị của Bộ thực hiện theo Mẫu số 05.1a-CK/TSC tại Phụ lục
V ban hành kèm theo Thông tư này.
b) Công khai tình hình sử dụng tài sản công là tài sản phục vụ công tác
quản lý tại cơ quan, đơn vị của Bộ thực hiện theo Mẫu số 05.1b-CK/TSC tại Phụ
lục V ban hành kèm theo Thông tư này.
c) Công khai tình hình xử lý tài sản công là tài sản phục vụ công tác quản
lý tại cơ quan, đơn vị của Bộ thực hiện theo Mẫu số 05.1c-CK/TSC tại Phụ lục
V ban hành kèm theo Thông tư này.
d) Công khai tình hình khai thác tài sản công là tài sản phục vụ công tác
quản lý tại cơ quan, đơn vị của Bộ thực hiện theo Mẫu số 05.1d-CK/TSC tại Phụ
lục V ban hành kèm theo Thông tư này.
3. Cơ quan (hoặc cán bộ, nhân viên) Tài chính các cấp chủ trì, phối hợp
với cơ quan chức năng (hoặc cán bộ, nhân viên chuyên môn) và đơn vị, doanh
nghiệp (nếu có) thuộc phạm vi quản lý tổng hợp tài sản phục vụ công tác quản lý
theo mẫu biểu quy định tại khoản 1 và khoản 2 Điều này báo cáo chỉ huy đơn vị
cùng cấp phê duyệt để công khai tài sản phục vụ công tác quản lý.
Điều 35. Nội dung, thời gian, địa điểm và trình tự thực hiện công khai
tài sản phục vụ công tác quản lý
1. Nội dung công khai tài sản phục vụ công tác quản lý thực hiện theo quy
định đối với tài sản chuyên dùng tại Điều 29 Thông tư này.
2. Đơn vị, doanh nghiệp áp dụng hình thức công khai tài sản phục vụ công
tác quản lý quy định tại khoản 1 Điều 33 Thông tư này thì thời gian, địa điểm và
trình tự thực hiện công khai tài sản phục vụ công tác quản lý thực hiện theo quy
định đối với tài sản chuyên dùng tại Điều 31 Thông tư này.
Điều 36. Công khai tài sản công khác
Doanh nghiệp công khai tài sản công khác quy định tại điểm d2 khoản 1
Điều 1 Thông tư này thực hiện theo quy định tại khoản 2 Điều 32, Điều 33, Điều
3 và Điều 35 Thông tư này.
Chương VI
QUẢN LÝ, SỬ DỤNG, KHAI THÁC PHẦN MỀM QUẢN LÝ
TÀI SẢN CÔNG
Điều 37. Quản lý phần mềm
18
1. Cục Tài chính, Bộ Quốc phòng xây dựng phần mềm quản lý tài sản công
triển khai trong Bộ Quốc phòng; quy định định danh mã đơn vị, mã tài sản công
để đăng ký tài sản công trong phần mềm; quản lý kỹ thuật và nghiệp vụ theo quy
định của pháp luật về quản lý, sử dụng tài sản công.
2. Yêu cầu xây dựng phần mềm
Phần mềm quản lý tài sản để thực hiện quản lý tài sản cố định là tài sản
chuyên dùng, tài sản phục vụ công tác quản lý theo quy định tại Thông tư này,
đáp ứng các yêu cầu sau:
a) Quy trình thiết lập trên phần mềm phải bảo đảm tuân thủ các quy định
của pháp luật về quản lý tài sản, không làm thay đổi thông tin, số liệu của các tài
sản trên báo cáo và mẫu biểu theo quy định tại Thông tư này;
b) Thông tin dữ liệu tài sản phải đảm bảo tính bảo mật, an toàn; tuân thủ
các quy định của pháp luật về bảo mật, an toàn thông tin. Các bước nghiệp vụ
phải được phân quyền phù hợp, kiểm soát được việc truy nhập của người sử
dụng; có khả năng lưu vết các nội dung đã thao tác theo thời gian và ngăn chặn,
cảnh báo các sai sót khi nhập số liệu và trong suốt quá trình xử lý thông tin, số
liệu tài sản; có khả năng cảnh báo, ngăn chặn việc can thiệp có chủ ý làm thay
đổi thông tin, số liệu, mẫu biểu báo cáo đã lưu;
c) Giao diện của phần mềm quản lý tài sản bảo đảm thân thiện, thuận tiện
cho người sử dụng, các vùng thông tin được phân biệt rõ ràng; có khả năng thực
hiện các quy trình nghiệp vụ quản lý, tính hao mòn, trích khấu hao tài sản cố
định và tạo lập các báo cáo nhanh gọn, chính xác; cung cấp tiện ích khác nhau
cho người sử dụng theo yêu cầu quản lý của đơn vị;
d) Cải tiến, nâng cấp đáp ứng yêu cầu quản lý; có khả năng tích hợp hoặc sẵn
sàng tích hợp với các phần mềm có liên quan theo yêu cầu của cơ quan có thẩm
quyền.
Điều 38. Sử dụng, khai thác thông tin phần mềm
1. Đơn vị, doanh nghiệp quy định tại khoản 1, khoản 2 Điều 2 Thông tư
này có trách nhiệm sử dụng phần mềm để quản lý tài sản công thuộc phạm vi
quản lý. Trường hợp doanh nghiệp sử dụng phần mềm khác để quản lý tài sản
công phải đáp ứng các yêu cầu theo quy định tại khoản 2 Điều 18 Thông tư này.
2. Thủ trưởng đơn vị, doanh nghiệp chịu trách nhiệm chỉ đạo Trưởng
Phòng (Ban) Tài chính, Kế toán trưởng và những người có liên quan nhập dữ
liệu tài sản vào phần mềm; chịu trách nhiệm về tính chính xác, trung thực của
thông tin, số liệu tài sản trình bày trên báo cáo được kết xuất từ dữ liệu phần
mềm quản lý tài sản công.
3. Thông tin khai thác từ phần mềm được sử dụng để:
a) Phục vụ công tác lập kế hoạch, công tác chỉ đạo, điều hành, báo cáo;
b) Thực hiện báo cáo tình hình quản lý, sử dụng tài sản công thuộc phạm

19
vi quản lý theo quy định của pháp luật về quản lý, sử dụng tài sản công.
Chương VII
TỔ CHỨC THỰC HIỆN
Điều 39. Điều khoản chuyển tiếp
1. Tài sản cố định là tài sản phục vụ công tác quản lý quy định tại Điều 4
Thông tư này từ ngày 01 tháng 01 năm 2026 trở đi, đơn vị, doanh nghiệp thực
hiện chế độ báo cáo theo quy định tại Thông tư này.
2. Đối với tài sản cố định là tài sản chuyên dùng đã được theo dõi trên sổ
kế toán của đơn vị, doanh nghiệp trước ngày Thông tư này có hiệu lực thi hành,
có thời gian tính hao mòn, tỷ lệ hao mòn quy định tại Phụ lục III kèm theo
Thông tư này thì từ năm 2026, đơn vị, doanh nghiệp thực hiện xác định mức hao
mòn hàng năm của tài sản như sau:
Mức hao mòn
hàng năm của tài
sản cố định
=
Nguyên giá của tài sản cố định- Hao mòn lũy
kế của tài sản có định tính đến hết ngày 31 tháng 12
năm 2026 theo sổ kế toán
Thời gian tính hao mòn còn lại của tài sản
(năm)
Trong đó:
Thời gian
tính hao mòn còn
lại của tài sản
(năm)
=
Thời gian sử
dụng để tính hao mòn
của tài sản cùng loại
theo quy định (năm)
-
Thời gian
đã sử dụng của tài
sản (năm)
Thời gian tính hao mòn của tài sản cùng loại được xác định theo quy định
tại Phụ lục III kèm theo Thông tư này.
Riêng mức hao mòn tài sản cố định cho năm cuối cùng thuộc thời gian để
tính hao mòn của tài sản cố định được xác định là hiệu số giữa nguyên giá và số
hao mòn luỹ kế, khấu hao đã trích của tài sản cố định đó.
Trường hợp tài sản cố định đã hết thời gian sử dụng để tính hao mòn theo
quy định, nhưng tài sản vẫn còn giá trị còn lại thì mức hao mòn của năm 2027
bằng giá trị còn lại của tài sản tính đến hết ngày 31 tháng 12 năm 2026.
3. Trường hợp mua sắm tài sản cố định là tài sản chuyên dùng đã qua sử
dụng và đã hạch toán trên sổ kế toán trước ngày Thông tư này có hiệu lực thi
hành thì cơ quan, đơn vị, doanh nghiệp tiếp tục hạch toán theo mức hao mòn tài
sản đang theo dõi, không phải xác định lại thời gian sử dụng để tính hao mòn
theo quy định tại điểm h Điều 13 Thông tư 141/2025/TT-BTC.
4. Trường hợp từ năm 2019 đến năm 2026, đơn vị, doanh nghiệp chưa
thực hiện điều chỉnh giá trị quyền sử dụng đất theo quy định tại Điều 99 Nghị
định số 186/2025/NĐ-CP thì cơ quan, đơn vị, doanh nghiệp thực hiện điều chỉnh
giá trị quyền sử dụng đất để hạch toán từ năm tài chính 2027.
20
5. Trường hợp tài sản cố định là tài sản chuyên dùng được giao, nhận điều
chuyển trước ngày Thông tư này có hiệu lực thi hành nhưng chưa theo dõi trên
sổ kế toán của đơn vị bàn giao hoặc đơn vị bàn giao đã giải thể, chấm dứt hoạt
động do sắp xếp tổ chức bộ máy hành chính, thực hiện chính quyền địa phương
02 cấp theo quyết định của cơ quan, người có thẩm quyền thì sau khi tiếp nhận
tài sản bàn giao, đơn vị tiếp nhận tài sản có trách nhiệm đánh giá lại giá trị tài
sản, thời gian sử dụng để tính hao mòn còn lại của tài sản. Việc đánh giá lại thực
hiện theo quy định tại các điểm a2, a3, a4 khoản 3 Điều 6, a2, a3 khoản 3 Điều 7
Thông tư số 141/2025/TT-BTC và khoản 1, khoản 2 Điều 7 Thông tư này để ghi
sổ kế toán, xác định mức hao mòn hàng năm của tài sản theo quy định tại khoản
2 Điều 14 Thông tư số 141/2025/TT-BTC và khoản 4 Điều 8 Thông tư này.
6. Trường hợp tài sản cố định là tài sản chuyên dùng quy định tại điểm d
Điều 8 Thông tư này đã thực hiện tính hao mòn, khấu hao theo quy định tại
Thông tư số 72/2024/TT-BQP thì từ năm 2027 thực hiện điều chỉnh sổ kế toán
theo quy định của pháp luật kế toán để xử lý phần giá trị hao mòn lũy kế, đảm
bảo giá trị còn lại của tài sản bằng nguyên giá tài sản.
7. Trường hợp tài sản cố định là tài sản chuyên dùng không có hồ sơ xác
định giá trị từng tài sản và đã hạch toán trên sổ kế toán theo lô tài sản trước ngày
Thông tư này có hiệu lực thi hành thì cơ quan, đơn vị, doanh nghiệp thực hiện
phân bổ nguyên giá, giá trị còn lại, giá trị hao mòn lũy kế để ghi sổ kế toán theo
tiêu chí cho phù hợp (như: Số lượng tài sản, chủng loại tài sản, giá trị mua sắm
mới tài sản cùng loại hoặc có tiêu chuẩn kỹ thuật, chất lượng, xuất xứ tương
đương tại thời điểm đưa tài sản vào sử dụng…)
Điều 40. Hiệu lực thi hành
1. Thông tư này có hiệu lực từ ngày 01 tháng 01 năm 2027 và được áp
dụng từ năm tài chính 2027,
2. Thông tư số 72/2024/TT-BQP ngày 18 tháng 10 năm 2024 của Bộ
trưởng Bộ Quốc phòng quy định, hướng dẫn chế độ quản lý, tính hao mòn, khấu
hao tài sản cố định và chế độ báo cáo tài sản cố định là tài sản chuyên dùng, tài
sản phục vụ công tác quản lý tại các đơn vị thuộc Bộ Quốc phòng và tài sản cố
định do Nhà nước giao cho doanh nghiệp quản lý không tính thành phần vốn nhà
nước tại doanh nghiệp thuộc Bộ Quốc phòng, Thông tư số 26/2019/TT-BQP ngày
31 tháng 3 năm 2019 quy định chế độ công khai tài sản công tại các đơn vị thuộc
Bộ Quốc phòng hết hiệu lực kể từ ngày Thông tư này có hiệu lực thi hành.
2. Trường hợp các văn bản quy phạm pháp luật dẫn chiếu tại Thông tư
này được sửa đổi, bổ sung, thay thế thì thực hiện theo quy định tương ứng tại
văn bản sửa đổi, bổ sung, thay thế đó.
Điều 41. Trách nhiệm thi hành
1. Cục trưởng Cục Tài chính:
a) Chủ trì, phối hợp với cơ quan liên quan chịu trách nhiệm triển khai,
kiểm tra việc thực hiện quy định tại Thông tư này;
21
b) Chủ trì, phối hợp với cơ quan chức năng của Tổng cục Chính trị nghiên
cứu, đề xuất ban hành danh mục tài sản cố định đặc thù trong Bộ Quốc phòng
sau khi Bộ Văn hóa, Thể thao và Du lịch ban hành danh mục tài sản cố định đặc
thù theo quy định tại Luật Di sản Văn hóa số 45/2024/QH15 ngày 23 tháng 11
năm 2024 có hiệu lực thi hành ngày 01/7/2025.
2. Thủ trưởng các cơ quan, đơn vị, doanh nghiệp chịu trách nhiệm chỉ đạo
các cơ quan, đơn vị, doanh nghiệp thuộc phạm vi quản lý thực hiện quy định tại
Thông tư này.
3. Kinh phí thực hiện chế độ quản lý, tính hao mòn, chế độ báo cáo tài sản
cố định theo quy định của pháp luật và hướng dẫn của Bộ Quốc phòng.
4. Trong quá trình thực hiện nếu phát sinh vướng mắc, các đơn vị, doanh
nghiệp phản ánh kịp thời về Bộ Quốc phòng (qua Cục Tài chính) để tổng hợp,
báo cáo Bộ trưởng xem xét, quyết định./.
Nơi nhận:
- Đồng chí Bộ trưởng Bộ Quốc
phòng (để b/c);
- Các đồng chí lãnh đạo Bộ Quốc
phòng;
- Các Bộ: Tài chính, Tư pháp;
- Các cơ quan, đơn vị, doanh nghiệp
trực thuộc BQP;
- Ban Cơ yếu Chính phủ;
- Cổng TTĐT BQP (để đăng tải);
- Cục Pháp chế/BQP;
- Lưu: VT, THBĐ; .
KT. BỘ TRƯỞNG
THỨ TRƯỞNG
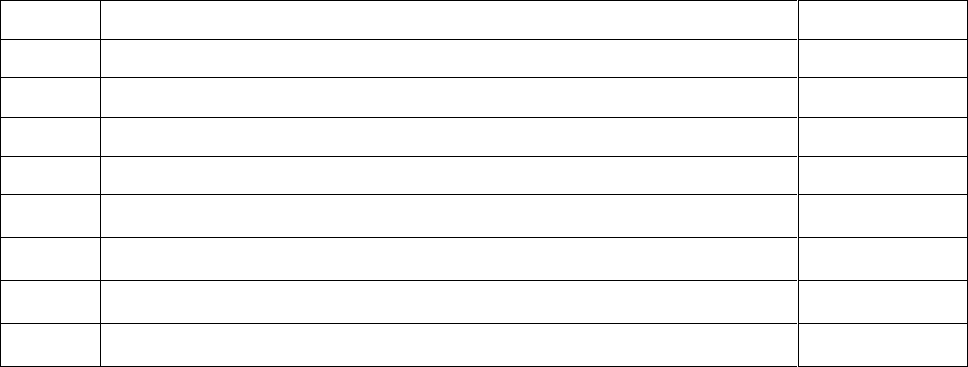
Phụ lục I
BỔ SUNG DANH MỤC TÀI SẢN CHUYÊN DÙNG TRONG BỘ QUỐC PHÒNG
(Kèm theo Thông tư số .... /2026/TT-BQP ngày ......... tháng ........ năm 2026
của Bộ trưởng Bộ Quốc phòng)
STT
DANH MỤC TÀI SẢN
GHI CHÚ
I
TÀI SẢN CỐ ĐỊNH HỮU HÌNH
1
Máy móc, thiết bị chuyên dùng
a
Máy móc, thiết bị văn phòng chuyên dùng
b
Máy móc, thiết bị chuyên dùng khác
2
Tài sản cố định hữu hình chuyên dùng khác
II
TÀI SẢN CỐ ĐỊNH VÔ HÌNH
1
Quyền sử dụng đất chuyên dùng
2
Tài sản cố định vô hình chuyên dùng khác
2
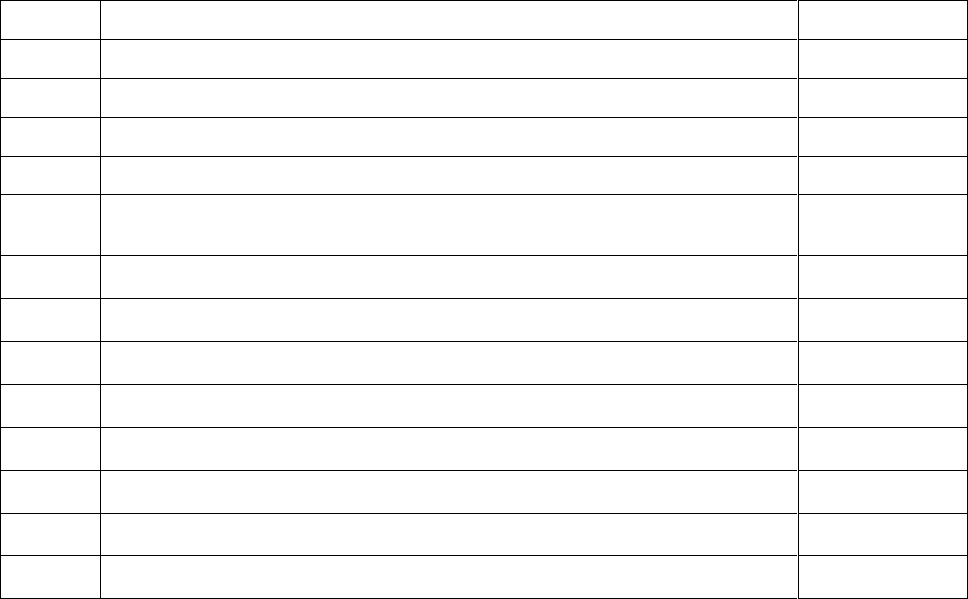
Phụ lục II
BỔ SUNG DANH MỤC TÀI SẢN PHỤC VỤ CÔNG TÁC QUẢN LÝ TRONG
BỘ QUỐC PHÒNG
(Kèm theo Thông tư số .... /2026/TT-BQP ngày ......... tháng ........ năm 2026
của Bộ trưởng Bộ Quốc phòng)
STT
DANH MỤC TÀI SẢN
GHI CHÚ
I
TÀI SẢN CỐ ĐỊNH HỮU HÌNH
1
Máy móc, thiết bị
a
Máy móc, thiết bị văn phòng phổ biến
b
Máy móc, thiết bị khác
2
Các loại súc vật; cây lâu năm, vườn cây lâu năm; thảm cỏ,
thảm cây xanh, cây cảnh
3
Tài sản cố định hữu hình khác
II
TÀI SẢN CỐ ĐỊNH VÔ HÌNH
1
Quyền sử dụng đất
2
Quyền tác giả và quyền liên quan đến quyền tác giả
3
Quyền sở hữu công nghiệp
4
Quyền đối với cây trồng
5
Sản phẩm phần mềm
6
Tài sản cố định vô hình khác
3
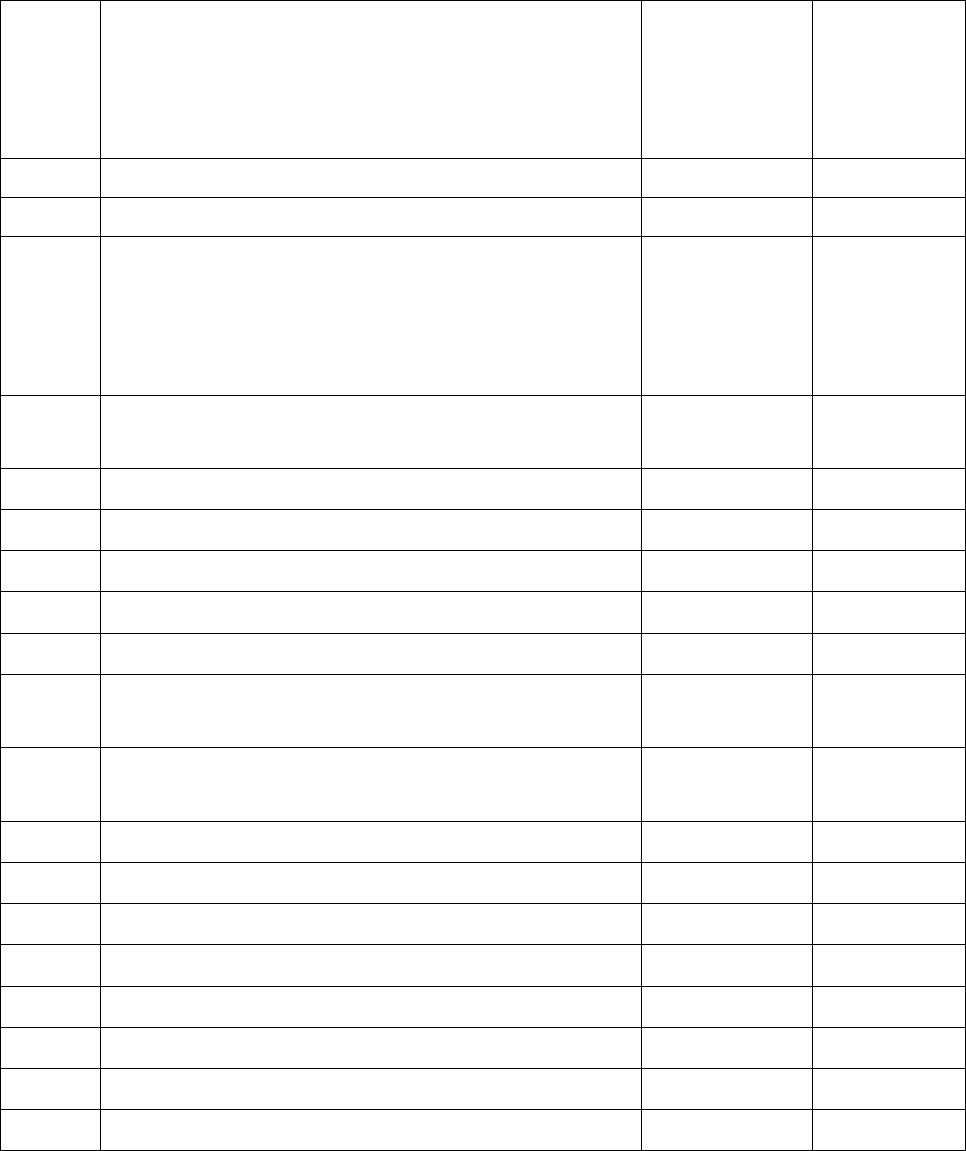
Phụ lục III
DANH MỤC TÀI SẢN, THỜI GIAN SỬ DỤNG ĐỂ TÍNH HAO MÒN VÀ
TỶ LỆ HAO MÒN TÀI SẢN CỐ ĐỊNH LÀ TÀI SẢN CHUYÊN DÙNG
TRONG BỘ QUỐC PHÒNG
(Kèm theo Thông tư số .... /2026/TT-BQP
ngày ......... tháng ........ năm 2026 của Bộ trưởng Bộ Quốc phòng)
STT
DANH MỤC TÀI SẢN
THỜI GIAN
SỬ DỤNG
ĐỂ TÍNH
HAO MÒN
(năm)
TỶ LỆ
HAO MÒN
(% năm)
I
TÀI SẢN CỐ ĐỊNH HỮU HÌNH
1
Nhà, công trình xây dựng
Nhà làm việc, nhà ở, nhà công vụ, nhà ăn, nhà
bếp, nhà kho, nhà xưởng, nhà hội trường, nhà tập
và thi đấu thể thao, trường học, giảng đường, nhà
trẻ, nhà mẫu giáo, bệnh viện, trạm xá, nhà an
dưỡng, nhà điều dưỡng, nhà khách, nhà khác
- Biệt thự, công trình xây dựng cấp đặc
biệt
80
1,25
- Nhà cấp I
80
1,25
- Nhà cấp II
50
2
- Nhà cấp III
25
4
- Nhà cấp IV
15
6,67
2
Vật kiến trúc
- Giếng khoan, giếng đào, tường rào và
vật kiến trúc khác
10
10
- Kho chứa, bể chứa, bãi đỗ, sân chơi, sân
phơi, sân chơi thể thao, bể bơi
20
5
3
Phương tiện vận tải đường bộ
Xe ô tô
- Xe mô tô hai bánh
15
6,67
- Xe mô tô ba bánh
15
6,67
- Xe ô tô con phục vụ tác chiến
15
6,67
- Xe ô tô chỉ huy tác chiến
15
6,67
- Xe ô tô vận tải
15
6,67
- Xe ô tô bán tải
15
6,67
4
STT
DANH MỤC TÀI SẢN
THỜI GIAN
SỬ DỤNG
ĐỂ TÍNH
HAO MÒN
(năm)
TỶ LỆ
HAO MÒN
(% năm)
- Xe ô tô ca
15
6,67
- Xe ô tô cứu thương
15
6,67
- Xe ô tô chữa cháy
15
6,67
- Xe ô tô cần trục
15
6,67
- Xe ô tô tự đổ
15
6,67
- Xe rơ móc và bán rơ móc, sơ mi rơ
móc
15
6,67
- Xe xích
15
6,67
- Xe ô tô đầu kéo
15
6,67
- Xe bếp
15
6,67
- Xe ô tô tra, nạp, chở chất lỏng
15
6,67
- Xe ô công trình bảo dưỡng, sữa chữa ô
tô; vũ khí
15
6,67
- Xe ô tô điện ảnh
15
6,67
- Xe ô tô tang lễ
15
6,67
- Xe ô tô chở phạm nhân
15
6,67
- Xe ô tô cứu hộ và các xe chuyên dùng
khác
15
6,67
4
Phương tiện vận tải đường thủy
- Tàu kéo
10
10
- Tàu đẩy
10
10
- Tàu chở nước
10
10
- Tàu chở xăng dầu
10
10
- Tàu chở hàng khô
10
10
- Tàu chuyên dùng cho xây dựng cầu,
phà
10
10
- Tàu vận tải đa năng
10
10
- Tàu vận tải đổ bộ
10
10
- Tàu kiểm tra, kiểm soát, tàu kéo, đẩy
kèm theo sà lan
10
10
- Tàu môi trường
10
10
5
STT
DANH MỤC TÀI SẢN
THỜI GIAN
SỬ DỤNG
ĐỂ TÍNH
HAO MÒN
(năm)
TỶ LỆ
HAO MÒN
(% năm)
- Tàu chở quân
10
10
- Tàu đo đạc
10
10
- Tàu bệnh viện
10
10
- Tàu ứng cứu sự cố tràn dầu
10
10
- Tàu tìm kiếm cứu nạn
10
10
5
Phương tiện đường không
- Máy bay vận tải quân sự
10
10
- Máy bay trực thăng vận tải
10
10
- Máy bay trực thăng tìm kiếm cứu nạn
10
10
6
Trạm nguồn điện dùng chung
- Trạm nguồn điện chạy xăng
10
10
- Trạm nguồn điện chạy Diesel
10
10
- Thiết bị lưu điện
5
20
- Trạm nguồn điện chạy năng lượng tái
tạo
10
10
7
Công cụ hỗ trợ
- Roi điện
5
20
- Súng bắn điện
5
20
- Súng bắn đạn cao su và hơi cay
5
20
- Súng phóng dây
5
20
- Bình xịt hơi cay
5
20
- Bộ leo trèo chuyên dụng
5
20
- Các loại công cụ hỗ trợ khác
5
20
8
Máy móc, thiết bị chuyên dùng
a
Máy móc, thiết bị văn phòng chuyên dùng
- Bộ bàn ghế ngồi làm việc; bộ bàn ghế
họp; bộ bàn ghế tiếp khách; giá dựng công
văn đi, đến; thang máy; két sắt
10
10
- Tủ đựng tài liệu; máy điều hòa không
khí, máy bơm nước; bộ bàn ghế hội trường;
bộ bàn ghế phòng ăn
8
12,5
6
STT
DANH MỤC TÀI SẢN
THỜI GIAN
SỬ DỤNG
ĐỂ TÍNH
HAO MÒN
(năm)
TỶ LỆ
HAO MÒN
(% năm)
- Máy vi tính để bàn, xách tay hoặc thiết
bị điện tử tương đương
7
14,29
- Máy in
7
14,29
- Máy Fax
7
14,29
- Máy scan
7
14,29
- Máy Photocopy
7
14,29
- Máy móc, thiết bị chuyên dùng là máy
móc, thiết bị đã có quy định về thời gian sử
dụng tại pháp luật có liên quan.
Thời gian sử
dụng tại
pháp luật có
liên quan
100/Thời
gian sử
dụng để
tính hao
mòn
b
Máy móc, thiết bị chuyên dùng khác
- Máy chiếu
5
20
- Thiết bị lọc nước
5
20
- Máy hút ẩm, hút bụi
5
20
- Ti vi, đầu Video, các loại đầu thu phát
tín hiệu kỹ thuật số khác
5
20
- Máy ghi âm
5
20
- Máy ảnh
5
20
- Thiết bị âm thanh
5
20
- Tổng đài điện thoại, máy bộ đàm
5
20
- Thiết bị thông tin liên lạc khác
5
20
- Thiết bị mạng, truyền thông
5
20
- Thiết bị điện
5
20
- Thiết bị điện tử phục vụ quản lý, lưu
trữ dữ liệu
5
20
- Thiết bị truyền dẫn
5
20
- Camera giám sát
5
20
- Máy móc, thiết bị thuộc lĩnh vực văn hóa,
nghệ thuật (như: thiết bị âm thanh, ánh sáng, loa,
micro, đèn...)
5
20
- Máy móc, thiết bị chuyên dùng khác
5
20
9
Tài sản cố định hữu hình chuyên dùng khác
8
12,5
7
STT
DANH MỤC TÀI SẢN
THỜI GIAN
SỬ DỤNG
ĐỂ TÍNH
HAO MÒN
(năm)
TỶ LỆ
HAO MÒN
(% năm)
II
TÀI SẢN CỐ ĐỊNH VÔ HÌNH
1
Quyền sử dụng đất
2
Sản phẩm phần mềm
5
20
3
Tài sản cố định vô hình khác
5
20
8
Phụ lục IV
HỆ THỐNG VĂN BẢN KÊ KHAI, BÁO CÁO TÀI SẢN CỐ ĐỊNH
(Kèm theo Thông tư số /2026/TT-BQP ngày tháng năm 2026
của Bộ trưởng Bộ Quốc phòng)
Mẫu số 01-ĐK/TSC
Thẻ tài sản cố định
Mẫu số 02a-
ĐK/TSC-QSDĐ
Văn bản xác định giá trị QSDĐ để tính vào giá trị tài sản của đơn vị,
doanh nghiệp
Mẫu số 02b-
ĐK/TSC-QSDĐ
Văn bản điều chỉnh giá trị QSDĐ để tính vào giá trị tài sản của đơn vị,
doanh nghiệp
Mẫu số 03-ĐK/TSC
Đăng ký số khấu hao tài sản cố định
Mẫu số 04a-ĐK/TSC
Báo cáo kê khai nhà, đất của đơn vị, doanh nghiệp
Mẫu số 04b-ĐK/TSC
Báo cáo kê khai xe ô tô của đơn vị, doanh nghiệp
Mẫu số 04c-ĐK/TSC
Báo cáo kê khai tài sản cố định khác của đơn vị (Ngoài nhà, đất, xe ô tô)
Mẫu số 04d-ĐK/TSC
Báo cáo kê khai tài sản sử dụng chung
Mẫu số 04đ-ĐK/TSC
Báo cáo kê khai sử dụng tài sản công vào mục đích cho thuê
Mẫu số 04e-ĐK/TSC
Báo cáo kê khai sử dụng tài sản công vào mục đích kinh doanh
Mẫu số 04g-ĐK/TSC
Báo cáo kê khai sử dụng tài sản công vào mục đích liên doanh, liên kết
Mẫu số 04h-ĐK/TSC
Báo cáo kê khai sử dụng tài sản công để khai thác theo hình thức khác
(ngoài mục đích kinh doanh, cho thuê, liên doanh, liên kết).
Mẫu số 04i-ĐK/TSC
Báo cáo kê khai số tiền thu được từ khai thác tài sản công năm …
Mẫu số 05a-ĐK/TSC
Báo cáo kê khai thay đổi thông tin về đơn vị, doanh nghiệp sử dụng tài
sản
Mẫu số 05b-ĐK/TSC
Báo cáo kê khai thay đổi thông tin về tài sản là đất, nhà
Mẫu số 05c-ĐK/TSC
Báo cáo kê khai thay đổi thông tin về tài sản là ô tô
Mẫu số 05d-ĐK/TSC
Báo cáo kê khai thay đổi thông tin về tài sản cố định khác (ngoài đất,
nhà, xe ô tô)
Mẫu số 06-ĐK/TSC
Báo cáo kê khai thông tin xử lý tài sản công
Mẫu số 07a-ĐK/TSC
Báo cáo tổng hợp hiện trạng sử dụng tài sản công
Phần 1: Tổng hợp chung
Phần 2: Chi tiết theo từng loại hình đơn vị, doanh nghiệp
Phần 3: Chi tiết theo từng đơn vị, doanh nghiệp
Mẫu số 07b-ĐK/TSC
Báo cáo tổng hợp tình hình tăng, giảm tài sản công
Phần 1: Tổng hợp chung
Phần 2: Chi tiết theo từng loại hình đơn vị, doanh nghiệp
Phần 3: Chi tiết theo từng đơn vị, doanh nghiệp
9
Tên đơn vị, DN cấp trên trực tiếp
Tên đơn vị, DN sử dụng tài sản
Mã đơn vị:.......
THẺ TÀI SẢN CỐ ĐỊNH
Số............
Ngày....tháng...năm...lập thẻ
Mẫu số 01-ĐK/TSC
Căn cứ vào Biên bản giao nhận TSCĐ số............ngày......tháng.....năm...............
Tên, ký hiệu, quy cách (cấp hạng) TSCĐ............Số hiệu TSCĐ...........................
Nước sản xuất (xây dựng)..................................Năm sản xuất (xây dựng).............
Bộ phận quản lý, sử dụng.....................................Năm đưa vào sử dụng...............
Công suất (diện tích thiết kế)..................................................................................
Đình chỉ sử dụng TSCĐ ngày....tháng....năm.........................................................
Lý do đình chỉ.........................................................................................................
Số
hiệu
chứng
từ
Nguyên giá tài sản cố định
Giá trị hao mòn và khấu hao
TSCĐ
Ngày,
tháng,
năm
Diễn giải
Nguyên
giá
Năm
Giá trị hao
mòn và
khấu hao
Lũy kế
số đã
tính
A
B
C
1
2
3
4
(1)
(2)
(3)
Dụng cụ, phụ tùng kèm theo
Số TT
Tên, quy cách dụng cụ, phụ
tùng
Đơn vị
tính
Số
lượng
Giá trị
A
B
C
1
2
Ghi giảm TSCĐ chứng từ số...................ngày...........tháng..........năm ...................
Lý do giảm...............................................................................................................
NGƯỜI LẬP
BIỂU
(Ký, ghi rõ họ tên)
TRƯỞNG PHÒNG (BAN) TÀI
CHÍNH
(Ký, ghi rõ họ tên)
Ngày … tháng … năm
THỦ TRƯỞNG ĐƠN
VỊ, DN
(Ký, ghi rõ họ tên, đóng
dấu)
(1) Thông tin phát sinh lần đầu của tài sản; (2),(3) Thông tin từng lần biến động của tài sản

10
Mẫu số 02a-ĐK/TSC-QSDĐ
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
Số: /……..-……
…….., ngày ……. tháng …… năm …….
VĂN BẢN XÁC ĐỊNH GIÁ TRỊ QUYỀN SỬ DỤNG ĐẤT
ĐỂ TÍNH VÀO GIÁ TRỊ TÀI SẢN CỦA ĐƠN VỊ, DOANH NGHIỆP
Căn cứ Nghị định số 186/2025/NĐ-CP ngày 01 tháng 7 năm 2025 của
Chính phủ quy định chi tiết một số điều của Luật Quản lý, sử dụng tài sản công,
được sửa đổi, bổ sung bởi Nghị định số 286/2025/NĐ-CP ngày 03 tháng 11 năm
2025 của Chính phủ;
Căn cứ Quyết định số …………… ngày …tháng ….năm ……. của Ủy ban
nhân dân tỉnh/thành phố ………………… về việc ban hành Bảng giá đất;
…….
1
thực hiện xác định giá trị quyền sử dụng đất để tính vào giá trị tài
sản của đơn vị, doanh nghiệp như sau:
1. Địa chỉ cơ sở nhà, đất: ................................................................................
2. Hồ sơ pháp lý về quyền sử dụng đất
2
: ........................................................
3. Loại đất: ......................................................................................................
4. Hình thức sử dụng đất: ...............................................................................
5. Diện tích đất: ...............................................................................................
6. Giá đất: .......................................................................................................
7. Giá trị quyền sử dụng đất: ..........................................................................
Văn bản này được lập thành 02 bản, 01 bản gửi …….
3
, 01 bản lưu tại đơn
vị/doanh nghiệp./.
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
______________
1
Ghi tên đơn vị, doanh nghiệp thực hiện xác định giá trị quyền sử dụng đất.
2
Ghi cụ thể các hồ sơ pháp lý về đất như: Quyết định giao đất/cho thuê đất/công nhận
quyền sử dụng đất; Hợp đồng thuê đất; các giấy tờ khác liên quan đến quyền sử dụng
đất.
3
Ghi tên cơ quan quản lý cấp trên trực tiếp của đơn vị/doanh nghiệp.

11
Mẫu số 02b-ĐK/TSC-QSDĐ
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
Số: /……..-……
…….., ngày ……. tháng …… năm …….
VĂN BẢN ĐIỀU CHỈNH GIÁ TRỊ QUYỀN SỬ DỤNG ĐẤT
ĐỂ TÍNH VÀO GIÁ TRỊ TÀI SẢN CỦA ĐƠN VỊ, DOANH NGHIỆP
Căn cứ Nghị định số 186/2025/NĐ-CP ngày 01 tháng 7 năm 2025 của
Chính phủ quy định chi tiết một số điều của Luật Quản lý, sử dụng tài sản công,
được sửa đổi, bổ sung bởi Nghị định số 286/2025/NĐ-CP ngày 03 tháng 11 năm
2025 của Chính phủ;
Căn cứ Quyết định số ………….. ngày …tháng … năm ……. của Ủy ban
nhân dân tỉnh/thành phố ……………. về việc ban hành Bảng giá đất;
……
1
thực hiện xác định lại giá trị quyền sử dụng đất để điều chỉnh giá trị
quyền sử dụng đất tính vào giá trị tài sản của đơn vị, doanh nghiệp như sau:
1. Địa chỉ cơ sở nhà, đất: ................................................................................
2. Hồ sơ pháp lý về quyền sử dụng đất
2
: ........................................................
3. Loại đất: ......................................................................................................
4. Hình thức sử dụng đất: ...............................................................................
5. Diện tích đất: ..............................................................................................
6. Giá trị quyền sử dụng đất đã xác định (theo Văn bản xác định giá trị quyền sử
dụng đất số ……………………….. ngày ………/…/……): .........................
7. Giá trị quyền sử dụng đất sau khi điều chỉnh: ............................................
8. Lý do điều chỉnh giá trị quyền sử dụng đất
3
: ..............................................
Văn bản này được lập thành 02 bản, 01 bản gửi ……..
4
, 01 bản lưu tại đơn
vị/doanh nghiệp./.
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
_____
1
Ghi tên đơn vị, doanh nghiệp thực hiện xác định giá trị quyền sử dụng đất.
2
Ghi cụ thể các hồ sơ pháp lý về đất như: Quyết định giao đất/cho thuê đất/công nhận quyền
sử dụng đất; Hợp đồng thuê đất; các giấy tờ khác liên quan đến quyền sử dụng đất.
3
Ghi theo các trường hợp điều chỉnh giá trị quyền sử dụng đất quy định tại khoản 1 Điều 99
Nghị định số 186/2025/NĐ-CP ngày 01 tháng 7 năm 2025 của Chính phủ.
4
Ghi tên cơ quan quản lý cấp trên trực tiếp của đơn vị, doanh nghiệp.
12
Tên đơn vị cấp trên trực tiếp
Đơn vị sử dụng tài sản
Mã đơn vị:....................
Mẫu số 03-ĐK/TSC
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
ĐĂNG KÝ SỐ KHẤU HAO TÀI SẢN CỐ ĐỊNH LÀ TÀI SẢN CHUYÊN DÙNG
Năm ....................
Đơn vị tính: đồng
STT
TÀI SẢN
NGUYÊN GIÁ
SỐ HAO MÒN/ KHẤU HAO (NĂM)
Tỷ lệ (%)
Tổng số
Số khấu hao
trong năm
Số hao mòn
trong năm
(1)
(2)
(3)
(4)
(5) = (6) + (7)
(6)
(7)
I
Tài sản cố định đơn vị sử dụng kết hợp
với hoạt động lao động sản xuất
1
- Tài sản A
2
- Tài sản B
.....
.....................
Tổng cộng
.........,ngày...... tháng ........ năm ........
Người lập biểu
(Ký, ghi rõ họ tên)
Trưởng phòng (ban) tài chính
(Ký, ghi rõ họ tên)
THỦ TRƯỞNG ĐƠN VỊ
(Ký, ghi rõ họ tên và đóng dấu)
13
Mẫu số 04a-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, Doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI NHÀ, ĐẤT CỦA ĐƠN VỊ, DOANH NGHIỆP
(1)
I- Về đất:
a- Địa chỉ
(2)
: ……………………………………………………………………………………………………………………………………………
b. Lý do tăng đất: (mua sắm, tiếp nhận, nhà nước giao đất, nhà nước cho thuê đất, kiểm kê phát hiện thừa, khác): …………………………………
c- Diện tích khuôn viên đất: …………………………………..………………………………m
2
d- Hiện trạng sử dụng
(3)
: Thực hiện nhiệm vụ đơn vị …...m
2
; Kinh doanh …… m
2
, Cho thuê:…… m
2
; Liên doanh, liên kết……m
2
; Sử dụng
khác:.......m
2
đ- Giá trị theo sổ kế toán: (nguồn NSNN, nguồn khác) ………….………………. Nghìn đồng.
e- Giá trị quyền sử dụng đất
(4)
: …………………………………………………… Nghìn đồng.
II- Về nhà:
TÀI SẢN
LÝ
DO
TĂNG
NĂM
XÂY
DỰNG
NGÀY,
THÁNG,
NĂM SỬ
DỤNG
CẤP
HẠNG
SỐ
TẦNG
DIỆN
TÍCH
XÂY
DỰNG
(m
2
)
TỔNG
DIỆN
TÍCH
SÀN SỬ
DỤNG
(m
2
)
GIÁ TRỊ THEO SỔ KẾ
TOÁN
(4)
(Nghìn đồng)
HIỆN TRẠNG SỬ DỤNG
(3)
(m
2
)
Nguyên giá
Giá trị còn
lại
Thực hiện
nhiệm vụ
đơn vị
Kinh
doanh
Cho thuê
Liên
doanh,
liên kết
Sử dụng
hỗn hợp
Sử dụng
khác
Tổng
cộng
Trong đó
Nguồn
NSNN
Nguồn
khác
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
1. Nhà ...
2. Nhà ...
Tổng cộng
III- Các hồ sơ, giấy tờ liên quan đến quyền quản lý, sử dụng nhà, đất: (Giấy chứng nhận quyền sử dụng đất, Quyết định cho thuê đất, Hợp
đồng cho thuê đất, Giấy tờ khác).
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)

14
- Báo cáo kê khai lần đầu:
- Báo cáo kê khai bổ sung:
__________________
Ghi chú:
(1)
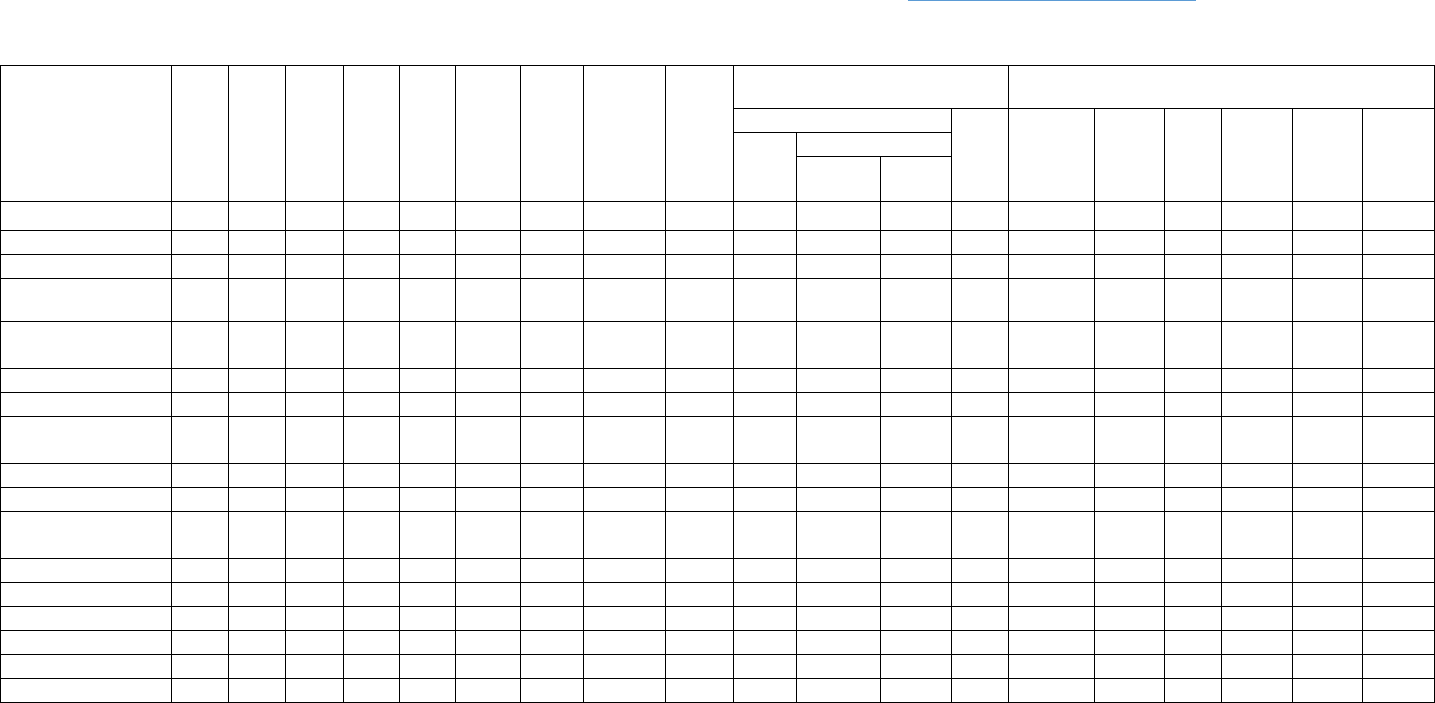
Mỗi vị trí đất, nhà lập riêng một báo cáo kê khai. Trường hợp đất, nhà được giao cho nhiều đơn vị, doanh nghiệp sử dụng mà có thể tách biệt được phần sử
dụng của từng đơn vị, doanh nghiệp thì các đơn vị, doanh nghiệp phải lập biên bản xác định rõ phần sử dụng thực tế của từng đơn vị, doanh nghiệp để báo cáo
kê khai phần sử dụng của mình; nếu không tách được phần sử dụng của từng đơn vị, doanh nghiệp thì các đơn vị, doanh nghiệp đang sử dụng phải báo cáo cơ
quan quản lý cấp trên để thống nhất cử một đơn vị, doanh nghiệp đại diện đứng tên báo cáo kê khai.
(2)
Địa chỉ đất: Ghi rõ số nhà, đường phố (tổ, thôn, xóm), xã/phường/thị trấn, tỉnh/thành phố trực thuộc trung ương.
(3)
Hiện trạng sử dụng:
+ Ghi rõ diện tích đất, diện tích sàn sử dụng tương ứng với mục đích đất, nhà được giao quản lý, sử dụng.
+ Đối với đơn vị, doanh nghiệp: Trường hợp diện tích sử dụng đất, nhà có thể tách biệt được phần diện tích sử dụng của từng mục đích (Thực hiện nhiệm vụ,
Kinh doanh; Cho thuê; Liên doanh, liên kết; sử dụng khác) thì kê khai tương ứng diện tích đối với từng mục đích sử dụng; nếu không tách được thì kê khai
vào “sử dụng hỗn hợp”.
(4)
Giá trị quyền sử dụng đất được xác định theo quy định tại Điều 98 Nghị định số 186/2025/NĐ-CP ngày 01/7/2025 của Chính phủ.
- Trường hợp kê khai lần đầu đánh (x) vào dòng Báo cáo kê khai lần đầu, trường hợp kê khai bổ sung đánh (x) vào dòng Báo cáo kê khai bổ sung.
- Cột 2: Ghi rõ lý do tăng nhà (do đầu tư xây dựng, mua sắm, tiếp nhận, kiểm kê phát hiện thừa, khác). Trường hợp tăng đất, nhà với lý do mua sắm, đề nghị
bổ sung thông tin: Hình thức mua sắm (Chào hàng cạnh tranh, chỉ định thầu, đấu thầu, mua sắm trực tiếp, tự thực hiện, khác). Giá mua trên hóa đơn.
- Cột 8: Trường hợp không có thông tin tổng diện tích sàn sử dụng thì kê khai theo tổng diện tích sàn xây dựng.
- Cột 18: Chỉ tiêu “sử dụng khác” để phản ánh hiện trạng sử dụng ngoài các mục đích thực hiện nhiệm vụ đơn vị, kinh doanh, cho thuê, liên doanh, liên kết, sử
dụng hỗn hợp theo đúng quy định của pháp luật. Khi kê khai chỉ tiêu này cần chú thích cụ thể hiện trạng sử dụng (như: bỏ trống, làm nhà ở, bị lấn chiếm...).
15
Mẫu số 04b-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, Doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI XE Ô TÔ CỦA ĐƠN VỊ, DOANH NGHIỆP
TÀI SẢN
LÝ
DO
TĂNG
NHÃN
HIỆU
BIỂN
KIỂM
SOÁT
SỐ
CHỖ
NGỒI/
TẢI
TRỌN
G
SỐ
CẦU
XE
NƯỚC
SẢN
XUẤT
NĂM
SẢN
XUẤT
NGÀY
THÁNG
NĂM SỬ
DỤNG
CHỨC
DANH
SỬ
DỤNG
XE
GIÁ TRỊ THEO SỔ KẾ TOÁN
(Nghìn đồng)
HIỆN TRẠNG SỬ DỤNG
(1)
Nguyên giá
Giá trị
còn lại
Thực hiện
nhiệm vụ
đơn vị
Kinh
doanh
Cho
thuê
Liên
doanh,
liên kết
Sử
dụng
hỗn
hợp
Sử dụng
khác
Tổng
cộng
Trong đó
Nguồn
NSNN
Nguồn
khác
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
I. Xe chuyên dùng
1. Xe ...
2. Xe ...
II. Xe phục vụ chức
danh
1. Xe ...
2. Xe ...
III. Xe phục vụ
chung
1. Xe ...
2. Xe ...
IV. Xe lễ tân nhà
nước
1. Xe ...
2. Xe ...
V. Xe ôtô khác
1. Xe ...
2. Xe ...
Tổng cộng:
………, ngày …… tháng…..năm….
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)

16
- Báo cáo kê khai lần đầu:
- Báo cáo kê khai bổ sung:
___________________
Ghi chú:
(1)
Hiện trạng sử dụng: Trường hợp sử dụng vào nhiều mục đích thì đánh dấu (x) đồng thời vào các ô tương ứng.
- Trường hợp kê khai lần đầu đánh (x) vào dòng Báo cáo kê khai lần đầu, trường hợp kê khai bổ sung đánh (x) vào dòng Báo cáo kê khai bổ
sung.
- Cột 2: Nêu rõ lý do tăng xe ô tô (mua sắm, tiếp nhận, kiểm kê phát hiện thừa, khác); Trường hợp tăng xe ô tô với lý do mua sắm, đề nghị bổ
sung thông tin: Phương thức mua sắm (tập trung, phân tán, khác); Đơn vị mua sắm tập trung (nếu thực hiện theo phương thức MSTT); Hình thức
mua sắm (Chào hàng cạnh tranh, chỉ định thầu, đấu thầu, mua sắm trực tiếp, tự thực hiện, khác); Giá mua trên hóa đơn; Số thuế được miễn.
- Cột 6: Ghi theo số cầu đối với xe ô tô có từ 4 đến 8 chỗ ngồi.
- Cột 9: Ghi theo ngày/tháng/năm bắt đầu đưa vào sử dụng phù hợp với năm đăng ký lần đầu tiên trên Giấy Đăng ký xe ô tô.
- Cột 10: Chỉ điền đối với xe ô tô phục vụ chức danh (Ghi rõ chức danh sử dụng xe).
- Ngoài các trường chỉ tiêu bắt buộc tại Mẫu biểu, trường hợp cơ quan, đơn vị có các thông tin về số khung, số máy, dung tích xi lanh, số giấy
chứng nhận đăng ký xe, ngày đăng ký, cơ quan cấp đăng ký thì bổ sung thêm cột vào biểu mẫu để kê khai.
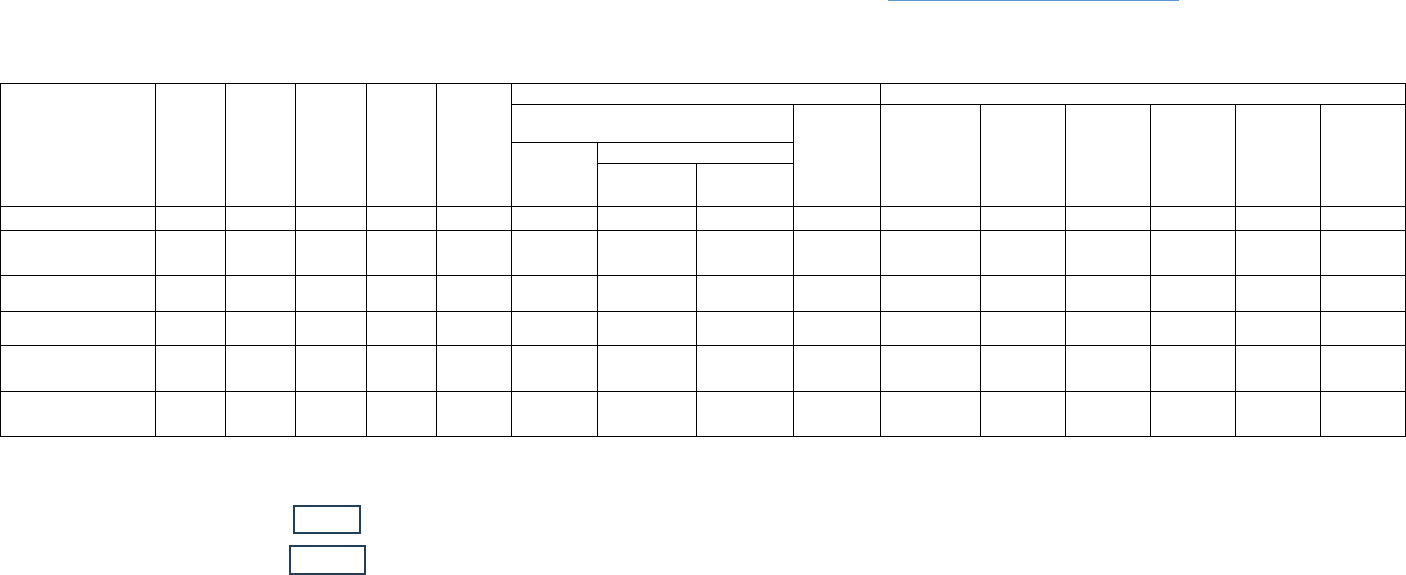
17
Mẫu số 04c-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI TÀI SẢN CỐ ĐỊNH KHÁC CỦA ĐƠN VỊ, DOANH NGHIỆP (NGOÀI NHÀ, ĐẤT, XE Ô TÔ)
TÀI SẢN
LÝ DO
TĂNG
KÝ
HIỆU
NƯỚC
SẢN
XUẤT
NĂM
SẢN
XUẤT
NGÀY,
THÁNG,
NĂM SỬ
DỤNG
GIÁ TRỊ THEO SỔ KẾ TOÁN (Nghìn đồng)
HIỆN TRẠNG SỬ DỤNG
(1)
Nguyên giá
Giá trị còn
lại
Thực hiện
nhiệm vụ
đơn vị
Kinh
doanh
Cho thuê
Liên
doanh,
liên kết
Sử dụng
hỗn hợp
Sử dụng
khác
Tổng cộng
Trong đó
Nguồn
NSNN
Nguồn khác
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
1. Tài sản ...
2. Tài sản ...
3. Tài sản ...
……
Tổng cộng:
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, họ tên và đóng dấu)
- Báo cáo kê khai lần đầu:
- Báo cáo kê khai bổ sung:
_____________
Ghi chú:
(1)
Hiện trạng sử dụng: Trường hợp sử dụng vào nhiều mục đích thì đánh dấu (x) đồng thời vào các ô tương ứng.
- Trường hợp kê khai lần đầu đánh (x) vào dòng Báo cáo kê khai lần đầu, trường hợp kê khai bổ sung đánh (x) vào dòng Báo cáo kê khai bổ sung.
- Cột 1: Ghi tên thường gọi của tài sản để phân biệt các tài sản cùng loại.
- Cột 2: Nêu rõ lý do tăng tài sản cố định khác (mua sắm, tiếp nhận, kiểm kê phát hiện thừa, khác); Trường hợp kê khai tài sản cố định khác (ngoài đất, nhà, xe
ô tô) với lý do mua sắm, đề nghị bổ sung thông tin: Phương thức mua sắm (tập trung, phân tán, khác); Đơn vị mua sắm tập trung (nếu thực hiện theo phương
thức MSTT); Hình thức mua sắm (Chào hàng cạnh tranh, chỉ định thầu, đấu thầu, mua sắm trực tiếp, tự thực hiện, khác); Giá mua trên hóa đơn.
- Ngoài các trường chỉ tiêu bắt buộc tại Mẫu biểu, trường hợp cơ quan, tổ chức, đơn vị có các thông tin về thông số kỹ thuật, mô tả chung về tài sản thì bổ
sung thêm cột vào biểu mẫu để kê khai.
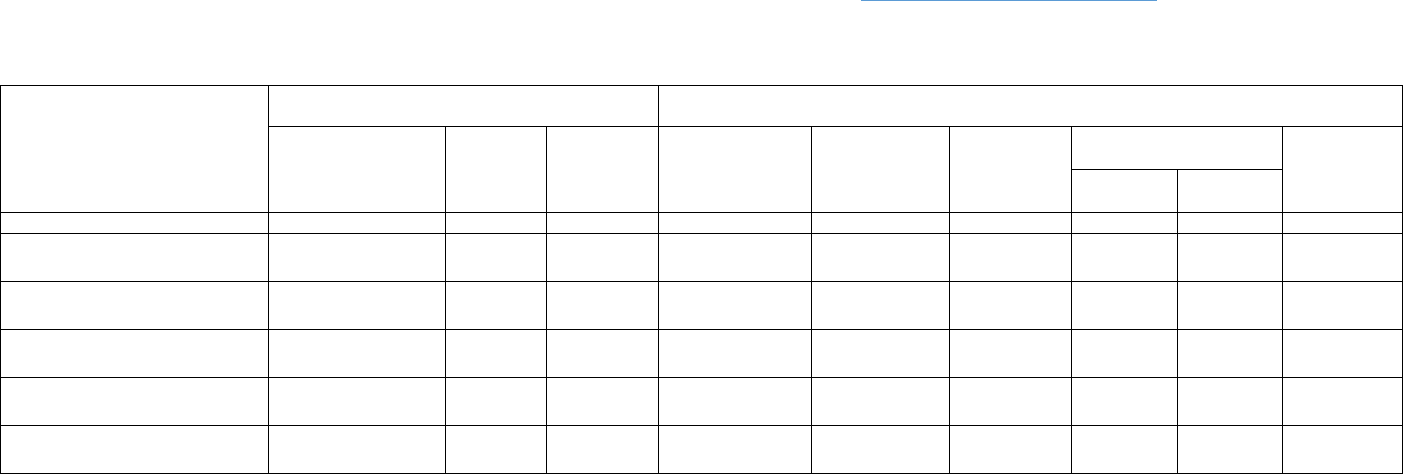
18
Mẫu số 04d-ĐK/TSC
Tên đơn vị cấp trên trực tiếp
Đơn vị sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI TÀI SẢN SỬ DỤNG CHUNG
TÀI SẢN
THÔNG TIN VỀ TÀI SẢN
THÔNG TIN SỬ DỤNG CHUNG
NGUYÊN GIÁ
(Đồng)
GIÁ TRỊ
CÒN LẠI
(Đồng)
DIỆN TÍCH
(m
2
)
DIỆN TÍCH SỬ
DỤNG CHUNG
(m
2
)
VĂN BẢN
THỎA THUẬN
THỜI GIAN
SỬ DỤNG
CHUNG
ĐỐI TÁC SỬ DỤNG
CHUNG
CHI PHÍ SỬ
DỤNG
CHUNG
(đồng)
Tên đơn vị
Loại hình
đơn vị
1
2
3
4
5
6
7
8
9
10
1. Đất...
2. Nhà...
3. Xe ô tô...
4. Tài sản...
Tổng cộng:
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ
(Ký, ghi rõ họ tên và đóng dấu)
__________________
Ghi chú:
- Tài sản sử dụng chung thực hiện theo quy định tại Điều 12 Nghị định số 186/2025/NĐ-CP, khoản 1 và khoản 2 Điều 3 Quyết định số 6610/QĐ-
BQP ngày 23/12/2025 của Bộ trưởng Bộ Quốc phòng.
- Cột 1: Ghi tên thường gọi của tài sản đã kê khai để phân biệt các tài sản cùng loại (Ví dụ: Nhà A, Xe ô tô Toyota (ghi rõ nhãn hiệu và Biển
kiểm soát), máy nội soi số 1, ....).
- Cột 6: Ghi rõ số hiệu, ngày/tháng/năm ký Văn bản thỏa thuận sử dụng chung tài sản.
- Cột 7: Ghi rõ thời gian sử dụng chung tài sản: Từ ngày/tháng/năm đến ngày/tháng/năm.
- Cột 8, 9: Ghi rõ tên đơn vị, loại hình đơn vị (cơ quan nhà nước, đơn vị sự nghiệp, cơ quan Đảng Cộng sản Việt Nam, tổ chức chính trị - xã hội,
ban quản lý dự án, đơn vị lực lượng vũ trang nhân dân) của đối tác sử dụng chung.
- Cột 10: Ghi rõ chi phí sử dụng chung trong thời gian sử dụng chung.
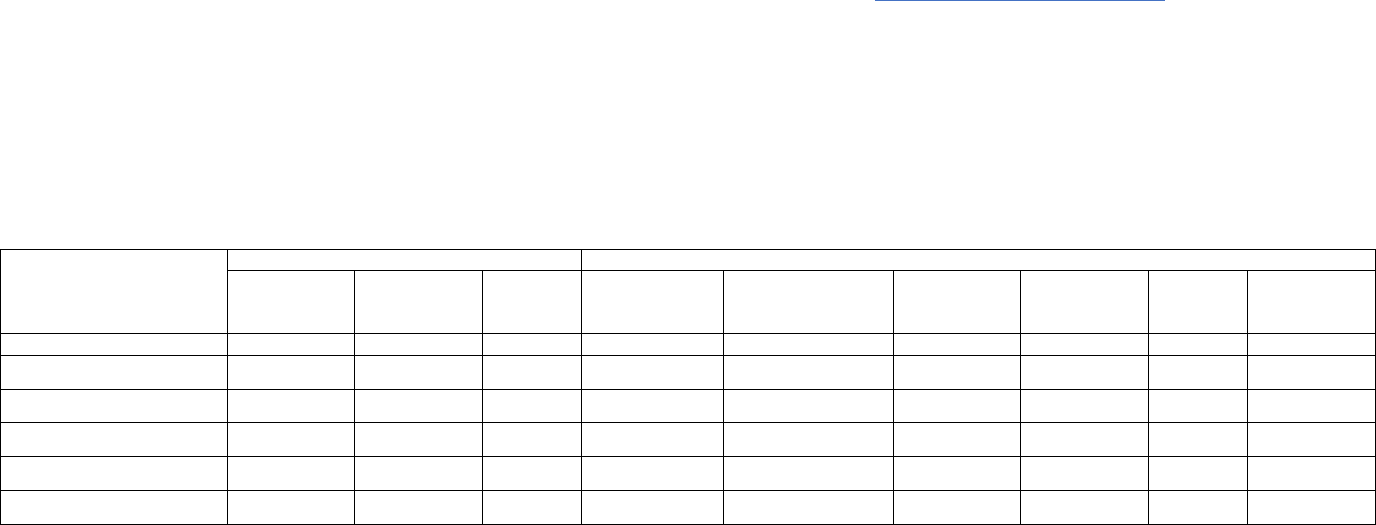
19
Mẫu số 04đ-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI SỬ DỤNG TÀI SẢN CÔNG VÀO MỤC ĐÍCH CHO THUÊ
(Áp dụng đối với danh mục khai thác tài sản công)
I. Về cho thuê:
a. Quyết định phê duyệt số …………… ngày…./…./……….. của ………………………………………………………………….............
b. Nội dung: …………………………………………………………………………………………………………………………………………
c. Số thu dự kiến được duyệt: ………………………………………Nghìn đồng.
d. Ghi chú: …………………………………………………………………………………………………………………………………………..
II. Danh sách tài sản sử dụng vào mục đích cho thuê gồm:
TÀI SẢN
THÔNG TIN TÀI SẢN
THÔNG TIN CHO THUÊ
NGUYÊN
GIÁ (Đồng)
GIÁ TRỊ
CÒN LẠI
(Đồng)
DIỆN
TÍCH
(m
2
)
DIỆN TÍCH
CHO THUÊ
PHƯƠNG THỨC
CHO THUÊ
HỢP ĐỒNG
CHO THUÊ
THỜI HẠN
CHO THUÊ
ĐƠN VỊ
THUÊ
ĐƠN GIÁ
CHO THUÊ
(đồng/tháng)
1
2
3
4
5
6
7
8
9
10
1. Đất…
2. Nhà …
3. Ô tô …
4. Tài sản khác…
Tổng cộng:
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
________
Ghi chú:
- Tài sản sử dụng chung thực hiện theo quy định tại Điều 14 Nghị định số 186/2025/NĐ-CP, khoản 1 và khoản 2 Điều 4 Quyết định số 6610/QĐ-
BQP ngày 23/12/2025 của Bộ trưởng Bộ Quốc phòng.
- Cột 1: Ghi tên thường gọi của tài sản đã kê khai để phân biệt các tài sản cùng loại (Ví dụ: Nhà A, Xe ô tô Toyata (ghi rõ nhãn hiệu và Biển
kiểm soát), máy nội soi số 1, …)
- Cột 6: Nêu rõ phương thức cho thuê (đấu giá, trực tiếp).
- Cột 7: Hợp đồng cho thuê: Ghi rõ số Hợp đồng, ngày/tháng/năm ký Hợp đồng.
- Cột 8: Ghi rõ thời hạn cho thuê theo Hợp đồng: Từ ngày/tháng/năm đến ngày/tháng/năm.
20
Mẫu số 04e-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI SỬ DỤNG TÀI SẢN CÔNG VÀO MỤC ĐÍCH KINH DOANH
(Áp dụng đối với tài sản phục vụ công tác quản lý)
I. Về kinh doanh:
a. Quyết định phê duyệt số …………………… ngày …./…./…….. của ………………………………………………………………….
b. Nội dung: …………………………………………………………………………………………………………………………………
c. Số thu dự kiến được duyệt: ……………………………………… Nghìn đồng.
d. Ghi chú: …………………………………………………………………..………………………………………………………………
II. Danh sách tài sản sử dụng vào mục đích kinh doanh gồm:
TÀI SẢN
THÔNG TIN TÀI SẢN
THÔNG TIN KINH DOANH
NGUYÊN GIÁ
(Đồng)
GIÁ TRỊ CÒN LẠI
(Đồng)
DIỆN TÍCH
(m
2
)
DIỆN TÍCH KINH
DOANH (m
2
)
THỜI HẠN KINH
DOANH
NỘI DUNG/DIỄN GIẢI
1
2
3
4
5
6
7
1. Đất …
2. Nhà …
3. Ô tô …
4. Tài sản khác …
Tổng cộng:
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, họ tên và đóng dấu)
___________________
Ghi chú:
- Cột 1: Ghi tên thường gọi của tài sản đã kê khai để phân biệt các tài sản cùng loại (Ví dụ: Nhà A, Xe ô tô Toyota (ghi rõ nhãn hiệu và Biển
kiểm soát), máy nội soi số 1, ….)
- Cột 6: Ghi rõ thời hạn kinh doanh theo Đề án được duyệt: Từ ngày/tháng/năm đến ngày/tháng/năm.
21
Mẫu số 04g-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI SỬ DỤNG TÀI SẢN CÔNG VÀO MỤC ĐÍCH LIÊN DOANH, LIÊN KẾT
(Áp dụng đối với tài sản phục vụ công tác quản lý)
I. Về liên doanh, liên kết:
a. Quyết định phê duyệt số …………… ngày ……../…….../………. của ……………………………………………………………………….
b. Nội dung: ………………………………………………………………………………………………………………………………………..
c. Số thu dự kiến được duyệt: ……………………………………… Nghìn đồng.
d. Ghi chú: …………………………………………………………………………………………………………………………………………
II. Danh sách tài sản sử dụng vào mục đích liên doanh, liên kết gồm:
TÀI SẢN
THÔNG TIN TÀI SẢN
THÔNG TIN TÀI SẢN
NGUYÊN
GIÁ (Đồng)
GIÁ TRỊ CÒN
LẠI (Đồng)
DIỆN
TÍCH (m
2
)
DIỆN
TÍCH (m
2
)
PHƯƠNG
THỨC LDLK
HỢP ĐỒNG
LDLK
ĐỐI TÁC
LDLK
THỜI HẠN
LDLK
1
2
3
4
5
6
7
8
9
1. Đất …
2. Nhà …
3. Ô tô …
4. Tài sản khác …
Tổng cộng
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
______________
Ghi chú:
- Cột 1: Ghi tên thường gọi của tài sản đã kê khai để phân biệt các tài sản cùng loại (Ví dụ: Nhà A, Xe ô tô Toyota (ghi rõ nhãn hiệu và Biển
kiểm soát), máy nội soi số 1, …..).
- Cột 6: Nêu rõ phương thức liên doanh, liên kết (Tự quản lý/Đồng kiểm soát/thành lập pháp nhân mới).
- Cột 7: Hợp đồng liên doanh, liên kết theo Hợp đồng: Ghi rõ số Hợp đồng, ngày/tháng/năm ký Hợp đồng.
- Cột 9: Ghi rõ thời hạn liên doanh, liên kết: Từ ngày/tháng/năm đến ngày/tháng/năm.
22
Mẫu số 04h-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI SỬ DỤNG TÀI SẢN CÔNG ĐỂ KHAI THÁC THEO HÌNH THỨC KHÁC
(NGOÀI MỤC ĐÍCH CHO THUÊ, KINH DOANH, LIÊN DOANH, LIÊN KẾT)
I- Về khai thác khác:
a. Quyết định số ……………… ngày …./…./……… của …………………………………………………………………………………………
b- Thời gian khai thác từ ngày …./…../……… đến ngày ..../…./…………………………………………………………………………………...
c- Số hợp đồng: ……………………………………ngày …/…../………..................................................................................................................
d- Đối tác: …………………………………………………………………………………………………………………………………………...
đ- Nội dung: …………………………………………………………………………………………………………………………………………
e- Số thu dự kiến được duyệt:…………………………………… Nghìn đồng.
g- Ghi chú: …………………………………………………………………………………………………………………………………..............
II. Danh sách tài sản công khai thác theo hình thức khác gồm:
TÀI SẢN
THÔNG TIN TÀI SẢN
THÔNG TIN KHAI THÁC TÀI SẢN THEO HÌNH THỨC KHÁC
NGUYÊN GIÁ
(Đồng)
GIÁ TRỊ CÒN LẠI
(Đồng)
DIỆN TÍCH
(m
2
)
DIỆN TÍCH KHAI
THÁC
HÌNH THỨC KHAI
THÁC KHÁC
NỘI DUNG/DIỄN GIẢI
1
2
3
4
5
6
7
1. Đất …
2. Nhà …
3. Ô tô …
4. Tài sản khác…
Tổng cộng:
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
_________________
Ghi chú:
- Cột 1: Ghi tên thường gọi của tài sản đã kê khai để phân biệt các tài sản cùng loại (Ví dụ: Nhà A, Xe truyền trình lưu động (ghi rõ nhãn hiệu và
Biển kiểm soát), máy nội soi số 1, …..)
- Cột 6: Nêu rõ hình thức khai thác khác.
23
Mẫu số 04i-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI SỐ TIỀN THU ĐƯỢC TỪ KHAI THÁC TÀI SẢN CÔNG NĂM ……..
(1)
TÀI SẢN
THÔNG TIN TÀI SẢN
SỐ TIỀN THU ĐƯỢC TỪ KHAI THÁC TÀI SẢN CÔNG
TRONG NĂM
HÌNH THỨC
KHAI THÁC
HỢP ĐỒNG
KHAI THÁC
THỜI HẠN
KHAI THÁC
DIỆN TÍCH KHAI
THÁC
SỐ TIỀN THU
ĐƯỢC CỦA KỲ
(Đồng)
THỜI GIAN
KHAI THÁC
NỘI DUNG/DIỄN
GIẢI
1
2
3
4
5
6
7
8
1. Đất …
2. Nhà …
3. Ô tô …
4. Tài sản khác …
Tổng cộng:
NGƯỜI LẬP BIỂU
(Ký, ghi rõ họ, tên)
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
__________________
Ghi chú:
(1)
Báo cáo kê khai số tiền thu được từ khai thác tài sản công tại đơn vị, doanh nghiệp là số tổng hợp từ ngày 01/01 đến 1/12 hàng năm.
- Cột 1: Ghi tên thường gọi của tài sản đã kê khai để phân biệt các tài sản cùng loại (Ví dụ: Nhà A, Xe ô tô Toyota (ghi rõ nhãn hiệu và Biển
kiểm soát), máy nội soi số 1, …..)
- Cột 2: Nêu rõ hình thức khai thác tài sản (cho thuê, kinh doanh, liên doanh liên kết, hình thức khai thác khác).
- Cột 3: Ghi rõ số Hợp đồng, ngày/tháng/năm ký Hợp đồng.
- Cột 4: Ghi rõ thời hạn khai thác tài sản theo Hợp đồng (đối với trường hợp cho thuê, liên doanh liên kết, khai thác theo hình thức khác), theo Đề
án được duyệt (đối với trường hợp kinh doanh): Từ ngày/tháng/năm đến ngày/tháng/năm.
- Cột 6, 7: Ghi rõ số tiền thu được và thời gian khai thác tài sản trong năm báo cáo.
- Trường hợp không tách biệt được số tiền thu được từ khai thác đối với từng tài sản thì đơn vị, doanh nghiệp xác định số tiền thu được từ khai
thác đối với mỗi tài sản tương ứng với tỷ lệ nguyên giá của tài sản đó trên tổng nguyên giá của các tài sản được sử dụng vào khai thác.
24
Mẫu số 05a-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI THAY ĐỔI THÔNG TIN VỀ ĐƠN VỊ, DOANH NGHIỆP SỬ DỤNG TÀI SẢN
STT
CHỈ TIÊU
THÔNG TIN ĐÃ
KÊ KHAI
THÔNG TIN ĐỀ NGHỊ
THAY ĐỔI
NGÀY THÁNG
NĂM THAY ĐỔI
LÝ DO THAY
ĐỔI
1
2
3
4
5
6
1
Mã quan hệ ngân sách
2
Tên đơn vị, doanh nghiệp
3
Cơ quan quản lý cấp trên/Cơ quan chủ quản
4
Địa chỉ….
5
Thuộc loại (đơn vị tổng hợp/ đơn vị đăng ký)
6
Thuộc khối (Bộ, cơ quan trung ương…)
7
Loại hình:
- Đơn vị:
- Doanh nghiệp:
8
Chế độ Quản lý tài sản cố định (hao mòn, khấu hao, hao mòn và khấu
hao)
NGƯỜI LẬP BIỂU
(Ký, ghi rõ họ tên)
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
___________________
Ghi chú:
- Cột 2: Nếu thay đổi chỉ tiêu nào thì ghi vào dòng chỉ tiêu đó. Các chỉ tiêu không thay đổi thì bỏ trống.
- Cột 3: Ghi thông tin cũ của đơn vị đã kê khai trong Cơ sở dữ liệu quốc gia về tài sản công.
- Cột 4: Ghi thông tin mới của đơn vị đã thay đổi so với thông tin cũ, cần điều chỉnh trong Cơ sở dữ liệu quốc gia về tài sản công.
- Cột 5: Ghi ngày/tháng/năm thay đổi thông tin.
- Cột 6: Ghi lý do về việc thay đổi thông tin của đơn vị (nêu rõ số hiệu, ngày tháng năm và trích yếu văn bản của cấp có thẩm quyền về việc thay
đổi thông tin (nếu có).
25
Mẫu số 05b-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI THAY ĐỔI THÔNG TIN VỀ TÀI SẢN LÀ ĐẤT, NHÀ
Tên dự án
(1)
: ……………………………………………….. Mã dự án: ………………………………………………..
STT
CHỈ TIÊU
THÔNG TIN ĐÃ KÊ KHAI
THÔNG TIN ĐỀ NGHỊ
THAY ĐỔI
NGÀY THÁNG
NĂM THAY ĐỔI
LÝ DO THAY ĐỔI
1
2
3
4
5
6
I. Về đất
1
Tên tài sản
2
Địa chỉ khuôn viên đất
3
Tổng diện tích (m
2
)
4
Giá trị theo sổ sách kế toán (Nghìn đồng)
+ Nguồn ngân sách
+ Nguồn khác
(2)
5
Giá trị quyền sử dụng đất (Nghìn đồng)
6
Hiện trạng sử dụng (m
2
)
- Thực hiện nhiệm vụ đơn vị
- Kinh doanh
- Cho thuê
- Liên doanh, liên kết
- Sử dụng hỗn hợp
- Sử dụng khác
7
Thông tin khác
II. Về nhà
1
Tên nhà
2
Thuộc khuôn viên đất
3
Diện tích xây dựng (m
2
)
4
Tổng diện tích sàn sử dụng (m
2
)
26
5
Số tầng
6
Cấp hạng nhà
7
Nguyên giá (Nghìn đồng)
+ Nguồn ngân sách
+ Nguồn khác
(2)
8
Giá trị còn lại (Nghìn đồng)
9
Hiện trạng sử dụng (m
2
)
- Thực hiện nhiệm vụ đơn vị
- Kinh doanh
- Cho thuê
- Liên doanh, liên kết
- Sử dụng hỗn hợp
- Sử dụng khác
10
Thông tin khác
NGƯỜI LẬP BIỂU
(Ký, ghi rõ họ tên)
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
___________________
Ghi chú:
- Cột 2: Nếu thay đổi chỉ tiêu nào thì ghi vào dòng chỉ tiêu đó. Các chỉ tiêu không thay đổi thì bỏ trống.
- Cột 3: Ghi thông tin cũ của đơn vị đã kê khai trong Cơ sở dữ liệu quốc gia về tài sản công.
- Cột 4: Ghi thông tin mới của đơn vị đã thay đổi so với thông tin cũ, cần điều chỉnh trong Cơ sở dữ liệu quốc gia về tài sản công.
- Cột 5: Ghi ngày/tháng/năm thay đổi thông tin.
- Cột 6: Ghi lý do về việc thay đổi thông tin của tài sản (tăng/giảm diện tích đất, tăng/giảm giá đất, nâng cấp mở rộng sửa chữa, cải tạo tháo dỡ
một phần, đánh giá lại giá trị, thay đổi tình trạng phê duyệt quyết toán, thay đổi thông tin hồ sơ giấy tờ,.., nêu rõ số hiệu, ngày tháng năm và trích
yếu văn bản của cấp có thẩm quyền về việc thay đổi thông tin (nếu có).
27
Mẫu số 05c-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI THAY ĐỔI THÔNG TIN VỀ TÀI SẢN LÀ Ô TÔ
Tên dự án
(1)
: ……………………………………………….. Mã dự án: ……………………..
STT
CHỈ TIÊU
THÔNG TIN ĐÃ KÊ
KHAI
THÔNG TIN ĐỀ
NGHỊ THAY ĐỔI
NGÀY THÁNG NĂM
THAY ĐỔI
LÝ DO THAY ĐỔI
1
2
3
4
5
6
1
Biển kiểm soát ….
2
Loại xe (xe phục vụ chức danh/Xe phục vụ chung/Xe chuyên
dùng) …….
3
Nguyên giá (Nghìn đồng)
+ Nguồn ngân sách
+ Nguồn khác
(2)
4
Giá trị còn lại (Nghìn đồng)
5
Số chỗ ngồi/tải trọng
6
Hiện trạng sử dụng (Thực hiện nhiệm vụ đơn vị, Kinh doanh,
Cho thuê, Liên doanh, liên kết, Sử dụng hỗn hợp, Sử dụng khác)
7
Thông tin khác
NGƯỜI LẬP BIỂU
(Ký, ghi rõ họ tên)
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
__________________
Ghi chú:
- Cột 2: Nếu thay đổi chỉ tiêu nào thì ghi vào dòng chỉ tiêu đó. Các chỉ tiêu không thay đổi thì bỏ trống.
- Cột 3: Ghi thông tin cũ của đơn vị đã kê khai trong Cơ sở dữ liệu quốc gia về tài sản công.
- Cột 4: Ghi thông tin mới của đơn vị đã thay đổi so với thông tin cũ, cần điều chỉnh trong Cơ sở dữ liệu quốc gia về tài sản công.
- Cột 5: Ghi ngày/tháng/năm thay đổi thông tin.
- Cột 6: Ghi lý do về việc thay đổi thông tin của tài sản (thay đổi nguyên nguyên giá do nâng cấp, sửa chữa theo DA; lắp đặt thêm bộ phận; cải
tạo, nâng cấp, tháo dỡ một phần; đánh giá lại giá trị, thay đổi thông tin về loại xe ô tô,.., nêu rõ số hiệu, ngày tháng năm và trích yếu văn bản của
cấp có thẩm quyền về việc thay đổi thông tin (nếu có).
28
Mẫu số 05d-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI THAY ĐỔI THÔNG TIN VỀ TÀI SẢN CỐ ĐỊNH KHÁC
(NGOÀI ĐẤT, NHÀ, XE Ô TÔ)
Tên dự án
(1)
: ……………………………………………….. Mã dự án: ……………………………………………..
STT
CHỈ TIÊU
THÔNG TIN ĐÃ KÊ
KHAI
THÔNG TIN ĐỀ
NGHỊ THAY ĐỔI
NGÀY THÁNG NĂM
THAY ĐỔI
LÝ DO THAY ĐỔI
1
2
3
4
5
6
1
Tên tài sản
2
Loại tài sản (Phương tiện vận tải khác, Máy móc, thiết bị; Cây
lâu năm, súc vật làm việc và/hoặc cho sản phẩm; Tài sản cố định
hữu hình khác)
3
Nguyên giá (Nghìn đồng)
+ Nguồn ngân sách
+ Nguồn khác
(2)
4
Giá trị còn lại (Nghìn đồng)
5
Thông số kỹ thuật
6
Hiện trạng sử dụng (Thực hiện nhiệm vụ đơn vị, Kinh doanh,
Cho thuê, Liên doanh, liên kết, Sử dụng hỗn hợp, Sử dụng khác)
7
Thông tin khác
NGƯỜI LẬP BIỂU
(Ký, ghi rõ họ tên)
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
__________________
Ghi chú:
- Cột 2: Nếu thay đổi chỉ tiêu nào thì ghi vào dòng chỉ tiêu đó. Các chỉ tiêu không thay đổi thì bỏ trống. Đối với chỉ tiêu 2: Đề nghị ghi rõ chi tiết
loại tài sản.
- Cột 3: Ghi thông tin cũ của đơn vị đã kê khai trong Cơ sở dữ liệu quốc gia về tài sản công.
- Cột 4: Ghi thông tin mới của đơn vị đã thay đổi so với thông tin cũ, cần điều chỉnh trong Cơ sở dữ liệu quốc gia về tài sản công.
- Cột 5: Ghi ngày/tháng/năm thay đổi thông tin.
- Cột 6: Ghi lý do về việc thay đổi thông tin của tài sản (thay đổi nguyên nguyên giá do lắp đặt thêm bộ phận, nâng cấp mở rộng sửa chữa, cải tạo
tháo dỡ một phần, đánh giá lại giá trị, thay đổi tình trạng phê duyệt quyết toán, thay đổi thông tin hồ sơ giấy tờ,.., nêu rõ số hiệu, ngày tháng năm
và trích yếu văn bản của cấp có thẩm quyền về việc thay đổi thông tin (nếu có).
29
Mẫu số 06-ĐK/TSC
Tên đơn vị, doanh nghiệp cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO KÊ KHAI THÔNG TIN XỬ LÝ TÀI SẢN CÔNG
Tên dự án
(1)
: ……………………………………………….. Mã dự án: ………………………………………………………….
TÀI SẢN
QUYẾT ĐỊNH
XỬ LÝ
LÝ DO XỬ
LÝ
HÌNH THỨC
XỬ LÝ
BIÊN BẢN
XỬ LÝ
SỐ TIỀN THU ĐƯỢC TỪ BÁN, THANH LÝ TÀI SẢN (Nghìn đồng)
Hợp đồng/Hóa
đơn
Số tiền thu
được
Chi phí xử lý
tài sản
Đã nộp vào
NSNN
1
2
4
5
6
7
8
9
1. Đất …
2. Nhà …
3. Xe ô tô …
4. Tài sản khác …
Tổng cộng
NGƯỜI LẬP BIỂU
(Ký, ghi rõ họ tên)
………, ngày …… tháng ……năm ………
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
__________________
Ghi chú:
- Cột 1: Ghi tên thường gọi của tài sản đã kê khai để phân biệt các tài sản cùng loại (Ví dụ: Nhà A, Xe ô tô Toyota (ghi rõ nhãn hiệu và Biển
kiểm soát), máy nội soi số 1 …)
- Cột 2: Ghi rõ Quyết định số ….. ngày …/…/… của … về việc xử lý tài sản.
- Cột 3: Ghi rõ lý do trường hợp áp dụng xử lý tài sản (ví dụ: điều chuyển từ nơi thừa sang nơi thiếu so với tiêu chuẩn định mức; thanh lý do hết
hạn sử dụng; bán do không còn nhu cầu sử dụng …)
- Cột 4: Ghi rõ hình thức xử lý: bán/chuyển nhượng (nêu rõ bán đấu giá; bán chỉ định), thanh lý (nêu rõ bán đấu giá, bán chỉ định, niêm yết giá,
phá dỡ, hủy bỏ), phá dỡ, thu hồi, tiêu hủy, bị mất/bị hủy hoại, điều chuyển (ghi rõ đơn vị tiếp nhận tài sản), xử lý khác.
- Cột 5: Ghi rõ số hiệu, ngày/tháng/năm ký Biên bản thực hiện xử lý tài sản trong trường hợp xử lý tài sản theo hình thức: Phá dỡ, thu hồi, tiêu
hủy, bị mất/bị hủy hoại, điều chuyển (ghi rõ đơn vị tiếp nhận tài sản), xử lý khác …).
- Cột 6, 7, 8, 9: Kê khai bổ sung sau khi đã hoàn thành việc bán, thanh lý tài sản (trong đó ghi rõ: Số, ngày ký Hợp đồng/Hóa đơn, số tiền thu
được từ việc bán, thanh lý tài sản (bao gồm: Số tiền thu được (thực tế bán), chi phí xử lý tài sản, số tiền nộp ngân sách nhà nước).
30
Mẫu số 07a-ĐK/TSC
Tên đơn vị cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO TỔNG HỢP HIỆN TRẠNG SỬ DỤNG TÀI SẢN CÔNG
Ngày báo cáo: ……/……/……..
Phần 1: Tổng hợp chung
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
.
TÀI SẢN
Số lượng
Diện tích
Hiện trạng sử dụng
Sử dụng khác
Thực hiện
nhiệm vụ đơn vị
Kinh doanh
Cho thuê
Liên doanh,
liên kết
Sử dụng hỗn
hợp
1
2
3
4
5
6
7
8
9
A. Tài sản chuyên dùng
I. Khối đơn vị
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
II. Khối doanh nghiệp
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
B. Tài sản phục vụ công tác quản lý
I. Khối đơn vị
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
II. Khối doanh nghiệp
1. Đất khuôn viên
2. Nhà

31
3. Xe ô tô
4. Tài sản cố định khác
TỔNG CỘNG (A+B)
NGƯỜI LẬP BÁO CÁO
(Ký, ghi rõ họ tên)
………., ngày ….. tháng ….. năm……
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
Ghi chú:
- Cột 4, 5, 6, 7, 8, 9: Ghi hiện trạng sử dụng theo diện tích (m
2
) đối với tài sản là đất, nhà; ghi hiện trạng sử dụng theo số lượng (cái) đối với tài sản là xe ô tô,
tài sản cố định khác.
- Đối với tài sản là nhà: Trường hợp có thể tách biệt được phần diện tích sử dụng của từng mục đích thì ghi tương ứng diện tích đối với từng mục đích sử
dụng; nếu không tách được thì ghi vào “sử dụng hỗn hợp”.
- Đối với tài sản là xe ô tô, tài sản cố định khác: Trường hợp tài sản được sử dụng vào nhiều mục đích khác nhau thì ghi vào “sử dụng hỗn hợp”.
32
Mẫu số 07a-ĐK/TSC
Tên đơn vị cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO TỔNG HỢP HIỆN TRẠNG SỬ DỤNG TÀI SẢN CÔNG
Ngày báo cáo: …./…../…..
Phần 2. Chi tiết theo loại hình đơn vị, doanh nghiệp
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
.
Tài sản
Số lượng
Diện tích
Hiện trạng sử dụng
Thực hiện nhiệm
vụ đơn vị
Kinh
doanh
Cho thuê
Liên doanh,
liên kết
Sử dụng
hỗn hợp
Sử dụng khác
1
2
3
4
5
6
7
8
9
A. KHỐI ĐƠN VỊ
I. Tài sản chuyên dùng
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
II. Tài sản phục vụ công tác quản lý
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
B. KHỐI DOANH NGHIỆP
I. Tài sản chuyên dùng
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
II. Tài sản phục vụ công tác quản lý

33
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
TỔNG CỘNG (A + B)
NGƯỜI LẬP BÁO CÁO
(Ký, ghi rõ họ tên)
………., ngày ….. tháng ….. năm……
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
34
Mẫu số 07a-ĐK/TSC
Tên đơn vị cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO TỔNG HỢP HIỆN TRẠNG SỬ DỤNG TÀI SẢN CÔNG
Ngày báo cáo: …./…../…..
Phần 3. Chi tiết theo từng đơn vị, doanh nghiệp
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
.
TÀI SẢN
Số lượng
Diện tích
Hiện trạng sử dụng
Thực hiện
nhiệm vụ
đơn vị
Kinh doanh
Cho thuê
Liên doanh,
liên kết
Sử dụng
hỗn hợp
Sử dụng khác
1
2
3
4
5
6
7
8
9
A. KHỐI ĐƠN VỊ
I. Tài sản chuyên dùng
I.1. Đơn vị A
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
I.2. Đơn vị B
…..
II. Tài sản phục vụ công tác quản lý
II.1. Đơn vị A
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
II.2. Đơn vị B
…..
B. KHỐI DOANH NGHIỆP
I. Tài sản chuyên dùng
I.1. Doanh nghiệp A
35
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
I.2. Doanh nghiệp B
……….
II. Tài sản phục vụ công tác quản lý
II.1. Doanh nghiệp C
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
II.2. Doanh nghiệp D
……
TỔNG CỘNG (A + B)
NGƯỜI LẬP BÁO CÁO
(Ký, ghi rõ họ tên)
………., ngày ….. tháng ….. năm……
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
36
Mẫu số 07b-ĐK/TSC
Tên đơn vị cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO TỔNG HỢP TÌNH HÌNH TĂNG, GIẢM TÀI SẢN CÔNG
Kỳ báo cáo: Từ ngày …./…/…. đến ngày …./…./….
Phần 1: Tổng hợp chung
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
; Nguyên giá là: Nghìn đồng.
Tài sản
Số đầu kỳ
Số tăng trong kỳ
Số giảm trong kỳ
Số cuối kỳ
Số lượng
Diện tích
Nguyên
giá
Số lượng
Diện tích
Nguyên
giá
Số lượng
Diện tích
Nguyên
giá
Số lượng
Diện tích
Nguyên giá
1
2
3
4
5
6
7
8
9
10
11
12
13
A. Tài sản chuyên dùng
I. Khối đơn vị
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
II. Khối doanh nghiệp
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
B. Tài sản phục vụ công tác quản lý
I. Khối đơn vị
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
II. Khối doanh nghiệp
1. Đất khuôn viên
2. Nhà
3. Xe ô tô

37
4. Tài sản cố định khác
TỔNG CỘNG (A + B)
NGƯỜI LẬP BÁO CÁO
(Ký, ghi rõ họ tên)
………., ngày ….. tháng ….. năm……
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
38
Mẫu số 07b-ĐK/TSC
Tên đơn vị cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO TỔNG HỢP TÌNH HÌNH TĂNG, GIẢM TÀI SẢN CÔNG
Kỳ báo cáo: Từ ngày …./…/…. đến ngày …./…./….
Phần 2: Chi tiết theo loại hình đơn vị, doanh nghiệp
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
; Nguyên giá là: Nghìn đồng.
Tài sản
Số đầu kỳ
Số tăng trong kỳ
Số giảm trong kỳ
Số cuối kỳ
Số
lượng
Diện
tích
Nguyên
giá
Số
lượng
Diện
tích
Nguyên
giá
Số
lượng
Diện
tích
Nguyên
giá
Số lượng
Diện
tích
Nguyên
giá
1
2
3
4
5
6
7
8
9
10
11
12
13
A. KHỐI ĐƠN VỊ
I. Tài sản chuyên dùng
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
II. Tài sản phục vụ công tác quản lý
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
B. KHỐI DOANH NGHIỆP
I. Tài sản chuyên dùng
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
II. Tài sản phục vụ công tác quản lý

39
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
TỔNG CỘNG (A + B)
NGƯỜI LẬP BÁO CÁO
(Ký, ghi rõ họ tên)
………., ngày ….. tháng ….. năm……
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
40
Mẫu số 07b-ĐK/TSC
Tên đơn vị cấp trên trực tiếp
Đơn vị, doanh nghiệp sử dụng tài sản
Mã đơn vị:....................
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh Phúc
BÁO CÁO TỔNG HỢP TÌNH HÌNH TĂNG, GIẢM TÀI SẢN CÔNG
Kỳ báo cáo: Từ ngày …./…/…. đến ngày …./…./….
Phần 3: Chi tiết theo từng đơn vị, doanh nghiệp
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
; Nguyên giá là: Nghìn đồng.
Tài sản
Mã đơn
vị
Số đầu kỳ
Số tăng trong kỳ
Số giảm trong kỳ
Số cuối kỳ
Số
lượng
Diện
tích
Nguyên
giá
Số
lượng
Diện
tích
Nguyên
giá
Số
lượng
Diện
tích
Nguyên
giá
Số
lượng
Diện
tích
Nguyên
giá
1
2
3
4
5
6
7
8
9
10
11
12
13
14
A. KHỐI ĐƠN VỊ
I. Tài sản chuyên dùng
I.1. Đơn vị A
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
I.2. Đơn vị B
……
II. Tài sản phục vụ công tác quản lý
II.1. Đơn vị A
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
II.2. Đơn vị B
……
B. KHỐI DOANH NGHIỆP
I. Tài sản chuyên dùng
41
I.1. Doanh nghiệp A
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
I.2. Doanh nghiệp B
…..
II. Tài sản phục vụ công tác quản lý
II.1 Doanh nghiệp A
1. Đất khuôn viên
2. Nhà
3. Xe ô tô
4. Tài sản cố định khác
II.2. Doanh nghiệp B
……
TỔNG CỘNG (A + B)
NGƯỜI LẬP BÁO CÁO
(Ký, ghi rõ họ tên)
………., ngày ….. tháng ….. năm……
THỦ TRƯỞNG ĐƠN VỊ, DOANH NGHIỆP
(Ký, ghi rõ họ tên và đóng dấu)
PHỤ LỤC V
CÁC MẪU CÔNG KHAI TÀI SẢN CÔNG TẠI ĐƠN VỊ
(Kèm theo Thông tư số /2026/TT-BQP ngày tháng năm 2026 của Bộ trưởng Bộ Quốc phòng)
STT
KÝ HIỆU
TÊN BIỂU MẪU
A
Công khai tài sản công là tài sản đặc biệt tại cơ quan, đơn vị trực tiếp quản lý, sử dụng
1
Mẫu số 01A-CK/TSĐB
Công khai tình hình quản lý, sử dụng đất quốc phòng, công trình quốc phòng và khu
quân sự là tài sản đặc biệt tại cơ quan, đơn vị trực tiếp quản lý, sử dụng
B
Công khai tài sản công là tài sản đặc biệt tại cơ quan, tổ chức, đơn vị của Bộ
1
Mẫu số 01B-CK/TSĐB
Công khai tình hình quản lý, sử dụng đất quốc phòng, công trình quốc phòng và khu
quân sự là tài sản đặc biệt tại cơ quan, đơn vị của Bộ
C
Công khai tài sản công là tài sản chuyên dùng tại cơ quan, đơn vị trực tiếp quản lý, sử dụng
1
Mẫu số 04a-CK/TSC
Công khai việc hình thành tài sản công tài sản chuyên dùng tại cơ quan, đơn vị trực
tiếp quản lý, sử dụng
2
Mẫu số 04b-CK/TSC
Công khai tình hình sử dụng tài sản công là tài sản chuyên dùng tại cơ quan, đơn vị
trực tiếp quản lý, sử dụng
3
Mẫu số 04c-CK/TSC
Công khai tình hình xử lý tài sản công là tài sản chuyên dùng tại cơ quan, đơn vị
trực tiếp quản lý, sử dụng
4
Mẫu số 04d-CK/TSC
Công khai tình hình khai thác tài sản công là tài sản tài sản chuyên dùng tại cơ
quan, đơn vị trực tiếp quản lý, sử dụng
D
Công khai tài sản công là tài sản chuyên dùng tại các cơ quan, đơn vị, doanh nghiệp trực thuộc Bộ
1
Mẫu số 05a-CK/TSC
Công khai việc hình thành tài sản công là tài sản chuyên dùng tại các cơ quan, đơn
vị, doanh nghiệp trực thuộc Bộ
2
Mẫu số 05b-CK/TSC
Công khai tình hình sử dụng tài sản công là tài sản chuyên dùng tại các cơ quan,
đơn vị, doanh nghiệp trực thuộc Bộ
3
Mẫu số 05c-CK/TSC
Công khai tình hình xử lý tài sản công là tài sản chuyên dùng tại các cơ quan, đơn
vị, doanh nghiệp trực thuộc Bộ
4
Mẫu số 05d-CK/TSC
Công khai tình hình khai thác tài sản công là tài sản chuyên dùng tại các cơ quan,
đơn vị, doanh nghiệp trực thuộc Bộ
E
Công khai tài sản công là tài sản phục vụ công tác quản lý tại cơ quan, đơn vị trực tiếp quản lý, sử dụng
1
Mẫu số 04.1a-CK/TSC
Công khai việc hình thành tài sản công là tài sản phục vụ công tác quản lý tại cơ
quan, đơn vị trực tiếp quản lý, sử dụng
2
Mẫu số 04.1b-CK/TSC
Công khai tình hình sử dụng tài sản công là tài sản phục vụ công tác quản lý tại cơ
quan, đơn vị trực tiếp quản lý, sử dụng
3
Mẫu số 04.1c-CK/TSC
Công khai tình hình xử lý tài sản công là tài sản phục vụ công tác quản lý tại cơ
quan, đơn vị trực tiếp quản lý, sử dụng
4
Mẫu số 04.1d-CK/TSC
Công khai tình hình khai thác tài sản công là tài sản phục vụ công tác quản lý tại cơ
quan, đơn vị trực tiếp quản lý, sử dụng
F
Công khai tài sản công là tài sản phục vụ công tác quản lý tại các cơ quan, đơn vị, doanh nghiệp trực thuộc Bộ
1
Mẫu số 05.1a-CK/TSC
Công khai việc hình thành tài sản công là tài sản phục vụ công tác quản lý tại các cơ
quan, đơn vị, doanh nghiệp trực thuộc Bộ
2
Mẫu số 05.1b-CK/TSC
Công khai tình hình sử dụng tài sản công là tài sản phục vụ công tác quản tại các cơ
quan, đơn vị, doanh nghiệp trực thuộc Bộ
3
Mẫu số 05.1c-CK/TSC
Công khai tình hình xử lý tài sản công là tài sản phục vụ công tác quản lý tại các cơ
quan, đơn vị, doanh nghiệp trực thuộc Bộ
4
Mẫu số 05.1d-CK/TSC
Công khai tình hình khai thác tài sản công là tài sản phục vụ công tác quản lý tại các
cơ quan, đơn vị, doanh nghiệp trực thuộc Bộ
2
Đơn vị cấp trên trực tiếp:…………………………….....
Đơn vị (hoặc doanh nghiệp) sử dụng tài sản:……….....
Mã đơn vị:.........................................................................
Loại hình đơn vị:..............................................................
Mẫu số 01A-CK/TSĐB
(Ban hành kèm theo Thông tư số….
/2026/TT-BQP ngày ……của Bộ trưởng
Bộ Quốc phòng)
CÔNG KHAI TÌNH HÌNH QUẢN LÝ, SỬ DỤNG ĐẤT QUỐC PHÒNG, CÔNG TRÌNH QUỐC PHÒNG
VÀ KHU QUÂN SỰ LÀ TÀI SẢN ĐẶC BIỆT TẠI CƠ QUAN, ĐƠN VỊ TRỰC TIẾP QUẢN LÝ, SỬ DỤNG
NĂM …
STT
Danh mục đất quốc
phòng, công trình quốc
phòng và khu quân sự là
tài sản đặc biệt
Công khai về đất quốc phòng
Công khai về công trình
quốc phòng và khu quân sự
Ghi chú
Vị trí
(thôn,
xã,
huyện,
tỉnh)
Diện tích sử dụng đất
quốc phòng đến thời điểm
công khai (m
2
)
Hiện trạng sử dụng đất quốc phòng
không đúng mục đích đến thời điểm
công khai (m
2
)
Cấp công
trình (hoặc
nhóm
trường bắn
hoặc cách
phân loại
khác)
Năm
đưa
công
trình
vào sử
dụng
Diện
tích
sàn
(m
2
)
hoặc
đơn vị
đo
lường
khác
Tổng
số
Đã được
cấp giấy
CNQSD
ĐQP (m
2
)
Chưa
được cấp
giấy
CNQSD
ĐQP (m
2
)
Diện tích
ĐQP bị
cấp chồng
giấy
CNQSD
Đ
Diện tích
ĐQP bị
lấn chiếm
Diện tích
ĐQP cho
mượn làm
nhà ở gia
đình quân
nhân
Khác
1
2
3
4
5
6
7
8
9
10
11
12
13
14
1
Khu A
1.1
Hạng mục công trình 1
1.2
Hạng mục công trình 2
1.3
……
2
Khu B
2.1
Hạng mục công trình 3
2.2
Hạng mục công trình 4
2.3
……
3
……
Tổng cộng
CƠ QUAN (CÁN BỘ, NHÂN VIÊN) TÁC CHIẾN
(Ký, họ tên)
Ngày tháng năm
THỦ TRƯỞNG ĐƠN VỊ (DOANH NGHIỆP)
(Ký, họ tên và đóng dấu)
Ghi chú:
- Cột 10: Ghi hiện trạng sử dụng đất quốc phòng không đúng mục đích đến thời điểm công khai - nếu có (ngoài diện tích đất
quốc phòng bị lấn chiếm, cấp chồng giấy chứng nhận quyền sử dụng đất của cấp có thẩm quyền, cho mượn làm nhà ở gia đình
quân nhân).
- Cột 11: Cấp công trình gồm: Đặc biệt, cấp I, cấp II, cấp III, cấp IV; tài sản đặc biệt là Trường bắn, thao trường huấn luyện
phân nhóm theo quy định tại Thông tư số 323/2017/TT-BQP ngày 31/12/2017 của Bộ trưởng Bộ Quốc phòng.
ĐỘ MẬT
3
Đơn vị cấp trên trực tiếp:…………………………….......
Đơn vị (hoặc doanh nghiệp) sử dụng tài sản:……….......
Mã đơn vị:..........................................................................
Loại hình đơn vị:.................................................................
Mẫu số 01B-CK/TSĐB
(Ban hành kèm theo Thông tư số….
/TT-BQP ngày ……của Bộ trưởng Bộ
Quốc phòng)
CÔNG KHAI TÌNH HÌNH QUẢN LÝ, SỬ DỤNG ĐẤT QUỐC PHÒNG, CÔNG TRÌNH QUỐC PHÒNG
VÀ KHU QUÂN SỰ LÀ TÀI SẢN ĐẶC BIỆT TẠI CƠ QUAN, ĐƠN VỊ CỦA BỘ
NĂM …
ST
T
Danh mục đất quốc
phòng, công trình
quốc phòng và khu
quân sự là tài sản đặc
biệt
Công khai về đất quốc phòng
Công khai về công trình
quốc phòng và khu
quân sự
Ghi
chú
Vị trí
(thôn,
xã,
huyện
, tỉnh)
Diện tích sử dụng đất
quốc phòng đến thời
điểm công khai (m
2
)
Hiện trạng sử dụng đất quốc
phòng không đúng mục đích đến
thời điểm công khai (m
2
)
Cấp
công
trình
(hoặc
nhóm
trường
bắn
hoặc
cách
phân
loại
khác)
Năm
đưa
công
trình
vào
sử
dụng
Diện
tích
sàn
(m
2
)
hoặc
đơn vị
đo
lường
khác
Tổng
số
Đã được
cấp giấy
CNQSD
ĐQP
(m
2
)
Chưa
được
cấp giấy
CNQSD
ĐQP
(m
2
)
Diện tích
ĐQP bị
cấp
chồng
giấy
CNQSD
Đ
Diện tích
ĐQP bị
lấn
chiếm
Diện tích
ĐQP cho
mượn làm
nhà ở gia
đình quân
nhân
Khác
1
2
3
4
5
6
7
8
9
10
11
12
13
14
1
Khu A
1.1
Hạng mục công trình 1
1.2
Hạng mục công trình 2
1.3
……
2
Khu B
2.1
Hạng mục công trình 3
2.2
Hạng mục công trình 4
2.3
……
3
……
Tổng cộng
CƠ QUAN (CÁN BỘ, NHÂN VIÊN) TÁC CHIẾN
(Ký, họ tên)
Ngày tháng năm
THỦ TRƯỞNG ĐƠN VỊ (DOANH NGHIỆP)
(Ký, họ tên và đóng dấu)
Ghi chú:
- Cột 10: Ghi hiện trạng sử dụng đất quốc phòng không đúng mục đích đến thời điểm công khai - nếu có (ngoài diện tích đất
quốc phòng bị lấn chiếm, cấp chồng giấy chứng nhận quyền sử dụng đất của cấp có thẩm quyền, cho mượn làm nhà ở gia đình
quân nhân).
- Cột 11: Cấp công trình gồm: Đặc biệt, cấp I, cấp II, cấp III, cấp IV; tài sản đặc biệt là Trường bắn, thao trường huấn luyện
phân nhóm theo quy định tại Thông tư số 323/2017/TT-BQP ngày 31/12/2017 của Bộ trưởng Bộ Quốc phòng.
ĐỘ MẬT
4
Bộ: ……………………………………………….
Đơn vị quản lý cấp trên: ……………………………
Cơ quan, tổ chức, đơn vị sử dụng tài sản: ………….
Mã đơn vị: …………………………….………………
Loại hình đơn vị: …………………………….………
Mẫu số 04a-CK/TSC
CÔNG KHAI VIỆC HÌNH THÀNH TÀI SẢN CÔNG LÀ TÀI SẢN CHUYÊN DÙNG
TẠI CÁC CƠ QUAN, ĐƠN VỊ TRỰC TIẾP SỬ DỤNG NĂM...
Stt
Tên tài sản
Đơn vị
tính
Số
lượng
Nhãn
hiệu
Nguyên giá
(mua/thuê/
nhận điều
chuyển)
(Nghìn đồng)
Hình thức
mua
sắm/thuê/
nhận điều
chuyển
Nhà cung
cấp
(người
bán)/đơn
vị điều
chuyển
Giá trị các
khoản hoa
hồng, chiết
khấu, khuyến
mãi thu được
khi thực hiện
mua sắm (nếu
có) (Nghìn
đồng)
Ghi
chú
1
2
3
4
5
6
7
8
9
10
I
Đầu tư xây dựng,
mua sắm
1
Trụ sở làm việc,
cơ sở hoạt động
sự nghiệp
1.1
Đất
…
1.2
Nhà
…
1.3
Vật kiến trúc,
công trình xây
dựng khác
…
2
Xe ô tô
2.1
Xe ô tô phục vụ
công tác các chức
danh
…
2.2
Xe ô tô phục vụ
công tác chung
…
2.3
Xe ô tô chuyên
dùng
…
2.4
Xe ô tô phục vụ lễ
tân nhà nước
…
3
Phương tiện vận
tải khác (ngoài
xe ô tô)
…
4
Máy móc, thiết bị
5
4.1
Máy móc, thiết bị
phục vụ chức
danh
…
4.2
Máy móc, thiết bị
phục vụ hoạt động
chung
…
4.3
Máy móc, thiết bị
chuyên dùng
…
5
Cây lâu năm, súc
vật làm việc
và/hoặc cho sản
phẩm
…
…
6
Tài sản cố định
hữu hình khác
…
7
Tài sản cố định
vô hình (ngoài
giá trị quyền sử
dụng đất)
…
II
Tài sản giao mới
…
III
Tài sản đi thuê
…
IV
Tài sản nhận
điều chuyển
…
NGƯỜI LẬP BIỂU
(Ký, họ tên)
Ngày tháng năm
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
Thời điểm được xác định là đã hoàn thành việc mua sắm tài sản là thời điểm hoàn thành việc chuyển giao tài sản, thanh toán và
thanh lý hợp đồng mua sắm tài sản.
- Cột số 7: Ghi rõ hình thức mua sắm/thuê/nhận điều chuyển: Đấu thầu, chỉ định thầu, chào hàng cạnh tranh, mua sắm trực
tiếp, điều chuyển.
6
Bộ: …………………………….…………………….
Đơn vị quản lý cấp trên: ……………………………….
Cơ quan, tổ chức, đơn vị sử dụng tài sản: ………………
Mã đơn vị: ……………………………………………….
Loại hình đơn vị: …………………………….……………
Mẫu số 04b-CK/TSC
CÔNG KHAI TÌNH HÌNH SỬ DỤNG TÀI SẢN CÔNG LÀ TÀI SẢN CHUYÊN DÙNG
TẠI CÁC CƠ QUAN, ĐƠN VỊ TRỰC TIẾP SỬ DỤNG NĂM...
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
; Nguyên giá/Giá trị còn lại là: Nghìn đồng.
STT
Danh mục tài
sản
Số
lượng
Diện tích
Nguyên giá
Giá trị
còn lại
Hiện trạng sử dụng
Ghi chú
Đang sử
dụng đúng
mục đích
Đang sử
dụng
không
đúng mục
đích
Bỏ
trống/
không
sử dụng
Hỏng, không
sử dụng được
1
2
3
4
5
6
7
8
9
10
11
1
Trụ sở làm
việc, cơ sở
hoạt động sự
nghiệp
1.1
Đất
…
1.2
Nhà
…
1.3
Vật kiến trúc,
công trình xây
dựng khác
…
2
Xe ô tô
2.1
Xe ô tô phục vụ
công tác các
chức danh
....
2.2
Xe ô tô phục vụ
công tác chung
…
2.3
Xe ô tô chuyên
dùng
…
2.4
Xe ô tô phục vụ
lễ tân nhà nước
…
3.
Phương tiện
vận tải khác
(ngoài xe ô tô)
…
4
Máy móc, thiết
bị
4.1
Máy móc, thiết
bị phục vụ chức
danh
7
…
4.2
Máy móc, thiết
bị phục vụ hoạt
động chung
…
4.3
Máy móc, thiết
bị chuyên dùng
...
5
Cây lâu năm,
súc vật làm
việc và/hoặc
cho sản phẩm
…
…
6
Tài sản cố
định hữu hình
khác
…
7
Tài sản cố
định vô hình
(ngoài giá trị
quyền sử dụng
đất)
…
Tổng số
NGƯỜI LẬP BIỂU
(Ký, họ tên)
Ngày tháng năm
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
- Cột 4: Với tài sản là nhà: Trường hợp không có thông tin về diện tích sàn sử dụng thì báo cáo theo diện tích sàn xây dựng.
- Cột 2: Với tài sản là xe ô tô: Ghi theo nhãn hiệu và biển kiểm soát (Ví dụ: Toyota Camry 10A-9999).
- Cột 7, 8, 9, 10: Hiện trạng sử dụng theo diện tích (m
2
) đối với tài sản là đất, nhà, đảm bảo diện tích cột (7) + (8) + (9) + (10)
= (4); theo số lượng (cái, hệ thống) đối với tài sản còn lại.
8
Bộ: …………………………….……………………………
Đơn vị quản lý cấp trên: …………………………….……….
Cơ quan, tổ chức, đơn vị sử dụng tài sản: …………………….
Mã đơn vị: …………………………….…………………………
Loại hình đơn vị: …………………………….…………….……
Mẫu số 04c-CK/TSC
CÔNG KHAI TÌNH HÌNH XỬ LÝ TÀI SẢN CÔNG LÀ TÀI SẢN CHUYÊN DÙNG
TẠI CÁC CƠ QUAN, ĐƠN VỊ TRỰC TIẾP SỬ DỤNG NĂM …..
ĐVT cho: Số lượng là: Cái, khuôn viên: Diện tích là: m
2
; Nguyên giá/Giá trị còn lại/Số tiền/Chi phí là: Nghìn đồng.
ST
T
Danh mục
tài sản trong
kỳ báo cáo
được xử lý
Giá trị theo sổ
sách kế toán
Hình thức xử lý theo Quyết định của cấp có thẩm quyền
Kết
quả
xử lý
đến
thời
điểm
báo
cáo
Số
tiền
thu
được
từ xử
lý tài
sản
(Nghì
n
đồng)
Chi
phí xử
lý tài
sản
(Nghìn
đồng)
Ghi
chú
Nguyên giá
Giá
trị
còn
lại
Thu
hồi
Điều
chuyển
Bán
Thanh
lý
Tiêu
hủy
Xử lý
trong
trường
hợp bị
mất, bị
hủy hoại
Chuyển
giao
Xử lý
khác
Nguồn
ngân
sách
Nguồn
khác
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
1
Cơ sở làm
việc, cơ sở
hoạt động
sự nghiệp
1.
1
Đất
…
1.
2
Nhà
...
1.
3
Vật kiến
trúc, công
trình xây
dựng khác
…
2
Xe ô tô
2.
1
Xe ô tô phục
vụ công tác
các chức
danh
....
2.
2
Xe ô tô phục
vụ công tác
chung
…
2.
3
Xe ô tô
chuyên dùng
…
2.
4
Xe ô tô phục
vụ lễ tân nhà
nước
…
3
Phương
9
tiện vận tải
khác (ngoài
xe ô tô)
...
4
Máy móc,
thiết bị
4.
1
Máy móc,
thiết bị phục
vụ chức
danh
…
4.
2
Máy móc,
thiết bị phục
vụ hoạt động
chung
…
4.
3
Máy móc,
thiết bị
chuyên dùng
….
5
Cây lâu
năm, súc
vật làm việc
và/hoặc cho
sản phẩm
…
…
6
Tài sản cố
định hữu
hình khác
…
7
Tài sản cố
định vô
hình (ngoài
giá trị
quyền sử
dụng đất)
…
NGƯỜI LẬP BIỂU
(Ký, họ tên)
Ngày tháng năm
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
- Cột 2: Phần 2 Xe ô tô: Ghi theo nhãn hiệu và biển kiểm soát (Ví dụ: Toyota Camry 10A-9999).
- Cột 14: Ghi rõ đã thực hiện hay chưa, trường hợp đã bán thì ghi rõ hình thức bán (đấu giá, niêm yết, chỉ định), trường hợp đã
thanh lý thì ghi rõ hình thức thanh lý (phá dỡ, hủy bỏ, bán đấu giá, bán niêm yết, bán chỉ định).
- Cột 15: Số tiền thu được từ xử lý tài sản trong trường hợp bán, thanh lý theo hình thức bán đấu giá mà giá người mua trả theo
lô, trọn gói gồm nhiều tài sản thì phân bổ số tiền thu được đối với từng tài sản theo tỷ lệ nguyên giá của tài sản trên tổng
nguyên giá của các tài sản bán, thanh lý.
- Cột 16: Chi phí xử lý tài sản trọn gói/theo lô thì thực hiện phân bổ chi phí cho từng tài sản theo tỷ lệ nguyên giá của tài sản
trên tổng nguyên giá của các tài sản bán, thanh lý.
10
Bộ: …………………………….………………………………………
Đơn vị quản lý cấp trên: …………………………….………………..
Cơ quan, tổ chức, đơn vị sử dụng tài sản: ……………………….........
Mã đơn vị: …………………………….………………………………….…
Loại hình đơn vị: …………………………….…………….………………
Mẫu số 04d-CK/TSC
CÔNG KHAI TÌNH HÌNH KHAI THÁC TÀI SẢN CÔNG LÀ TÀI SẢN CHUYÊN DÙNG
TẠI CÁC CƠ QUAN, ĐƠN VỊ TRỰC TIẾP SỬ DỤNG NĂM …….
ĐVT cho: Số lượng là: Cái, khuôn viên: Diện tích là: m
2
; Nguyên giá/Giá trị còn lại/Số tiền/Chi phí là: Nghìn đồng.
STT
Tên tài sản
Số
lượng
Diện
tích
Nguyên
giá
Giá trị
còn lại
Khai thác
Số tiền
thu được
trong năm
Chi phí
Số tiền
nộp ngân
sách nhà
nước
Số tiền
giữ lại
Diện
tích
Hình thức
1
2
3
4
5
6
7
8
15
16
17
18
1
Trụ sở làm việc,
cơ sở hoạt động
sự nghiệp
1.1
Đất
…
1.2
Nhà
…
1.3
Vật kiến trúc,
Công trình xây
dựng khác
…
2
Xe ô tô
2.1
Xe ô tô phục vụ
công tác các
chức danh
…
2.2
Xe ô tô phục vụ
công tác chung
…
2.3
Xe ô tô chuyên
dùng
…
2.4
Xe ô tô phục vụ
lễ tân nhà nước
…
3
Phương tiện vận
tải khác (ngoài
xe ô tô)
….
4
Máy móc, thiết
bị
3.1
Máy móc, thiết bị
phục vụ chức
danh
…
3.2
Máy móc, thiết bị
phục vụ hoạt
11
động chung
…
3.3
Máy móc, thiết bị
chuyên dùng
…
4
Cây lâu năm,
súc vật làm việc
và/hoặc cho sản
phẩm
…
…
5
Tài sản cố định
hữu hình khác
…
6
Tài sản cố định
vô hình (ngoài
giá trị quyền sử
dụng đất)
….
NGƯỜI LẬP BIỂU
(Ký và ghi rõ họ tên)
Ngày tháng năm
THỦ TRƯỞNG ĐƠN VỊ
(Ký, đóng dấu và ghi rõ họ, tên)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
- Cột 2: Phần II Xe ô tô: Ghi theo nhãn hiệu và biển kiểm soát (Ví dụ: Toyota Camry 10A-9999).
- Cột 4, 7, 9, 11, 13: Ghi chỉ tiêu diện tích đối với tài sản là đất, nhà; ghi chỉ tiêu số lượng đối với tài sản là xe ô tô, tài sản cố
định khác.
- Cột 14: Ghi rõ hình thức liên doanh, liên kết theo quy định Nghị định số 186/2025/NĐ-CP ngày 01/7/2025 của Chính phủ.
- Căn cứ vào các hình thức khai thác tài sản công thực tế theo quy định của pháp luật, ĐƠN VỊ, tổ chức, đơn vị bổ sung các cột
chỉ tiêu công khai về các hình thức khai thác khác cho phù hợp.
- Cột 15: Số tiền thu được từ xử lý tài sản trong trường hợp bán, thanh lý theo hình thức bán đấu giá mà giá người mua trả theo
lô, trọn gói gồm nhiều tài sản thì phân bổ số tiền thu được đối với từng tài sản theo tỷ lệ nguyên giá của tài sản trên tổng
nguyên giá của các tài sản bán, thanh lý.
- Cột 16: Chi phí xử lý tài sản trọn gói/theo lô thì thực hiện phân bổ chi phí cho từng tài sản theo tỷ lệ nguyên giá của tài sản
trên tổng nguyên giá của các tài sản bán, thanh lý.
12
Cơ quan, đơn vị, doanh nghiệp trực thuộc Bộ: ……………
Mã đơn vị: ……………………………………………….…..
Mẫu số 05a-CK/TSC
CÔNG KHAI VIỆC HÌNH THÀNH TÀI SẢN CÔNG LÀ TÀI SẢN CHUYÊN DÙNG
TẠI CÁC CƠ QUAN, ĐƠN VỊ, DOANH NGHIỆP TRỰC THUỘC BỘ NĂM ...
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
; Nguyên giá là: Nghìn đồng.
STT
TÀI SẢN
ĐẦU TƯ XÂY DỰNG/ MUA
SẮM
TIẾP NHẬN GIAO, ĐIỀU
CHUYỂN
THUÊ
Số
lượng
Diện
tích
Nguyên giá
Số
lượng
Diện
tích
Nguyên giá
Số
lượng
Diện
tích
Nguyên giá
1
2
3
4
5
6
7
8
9
10
11
I
Đơn vị A
1
Trụ sở làm việc,
cơ sở hoạt động
sự nghiệp
1.1
Đất
1.2
Nhà
1.3
Vật kiến trúc,
công trình xây
dựng khác
2
Xe ô tô
3
Phương tiện
vận tải khác
(ngoài xe ô tô)
4
Máy móc, thiết
bị
5
Cây lâu năm,
súc vật làm việc
và/hoặc cho sản
phẩm
6
Tài sản cố định
hữu hình khác
7
Tài sản cố định
vô hình (ngoài
giá trị quyền sử
dụng đất)
II
Đơn vị B
….
…….
Tổng cộng
NGƯỜI LẬP BIỂU
(Ký và ghi rõ họ tên)
........, ngày........tháng........năm......
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
13
Cơ quan, đơn vị, doanh nghiệp trực thuộc Bộ: ……………
Mã đơn vị: ……………………………….…………………..
Mẫu số 05b-CK/TSC
CÔNG KHAI TÌNH HÌNH SỬ DỤNG TÀI SẢN CÔNG LÀ TÀI SẢN CHUYÊN DÙNG
TẠI CƠ QUAN, ĐƠN VỊ, DOANH NGHIỆP TRỰC THUỘC BỘ NĂM...
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
; Nguyên giá/Giá trị còn lại là: Nghìn đồng.
STT
TÀI SẢN
TỔNG CỘNG
Hiện trạng sử dụng
Ghi chú
SỐ LƯỢNG
DIỆN TÍCH
Đang sử
dụng đúng
mục đích
Đang sử
dụng không
đúng mục
đích
Bỏ
trống/
không
sử dụng
Hỏng, không
sử dụng được
1
2
3
4
5
6
7
8
9
I
Đơn vị A
1
Trụ sở làm việc, cơ
sở hoạt động sự
nghiệp
1.1
Đất
1.2
Nhà
1.3
Vật kiến trúc, công
trình xây dựng khác
2
Xe ô tô
3
Phương tiện vận tải
khác (ngoài xe ô tô)
4
Máy móc, thiết bị
5
Cây lâu năm, súc
vật làm việc
và/hoặc cho sản
phẩm
6
Tài sản cố định
hữu hình khác
7
Tài sản cố định vô
hình (ngoài giá trị
quyền sử dụng đất)
II
Đơn vị B
....
……
Tổng cộng
........, ngày........tháng........năm......
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
- Cột 5, 6, 7, 8: Ghi hiện trạng sử dụng theo diện tích (m
2
) đối với tài sản là đất, nhà; ghi hiện trạng sử dụng theo số lượng (cái)
đối với tài sản là xe ô tô, tài sản cố định khác.
14
Cơ quan, đơn vị, doanh nghiệp trực thuộc Bộ: ……………
Mã đơn vị: …………………………….……………………..
Mẫu số 05c-CK/TSC
CÔNG KHAI TÌNH HÌNH XỬ LÝ TÀI SẢN CÔNG LÀ TÀI CHUYÊN DÙNG
TẠI CÁC CƠ QUAN, ĐƠN VỊ, DOANH NGHIỆP TRỰC THUỘC BỘ NĂM ....
ĐVT cho: Số lượng là: Cái, khuôn viên: Diện tích là: m
2
; Nguyên giá/Giá trị còn lại là: Nghìn đồng.
STT
Danh
mục tài
sản
trong kỳ
báo cáo
được xử
lý
Thu hồi
Điều chuyển
Bán
Thanh lý
Tiêu hủy
Xử lý trong trường hợp bị
mất, bị hủy hoại
Chuyển giao
Ghi
chú
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
I
Đơn vị
A
1
Trụ sở
làm
việc, cơ
sở hoạt
động sự
nghiệp
1.1
Đất
1.2
Nhà
1.3
Vật kiến
trúc,
công
trình xây
dựng
khác
2
Xe ô tô
3
Phương
tiện vận
tải khác
(ngoài
xe ô tô)
4
Máy
móc,
thiết bị
5
Cây lâu
năm,
súc vật
làm việc
15
và/hoặc
cho sản
phẩm
6
Tài sản
cố định
hữu
hình
khác
7
Tài sản
cố định
vô hình
(ngoài
giá trị
quyền
sử dụng
đất)
II
Đơn vị
B
....
Tổng
cộng
........, ngày........tháng........năm......
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
- Trường hợp phát sinh xử lý tài sản theo hình thức khác theo quy định của pháp luật thì bổ sung các cột chỉ tiêu công khai về hình thức xử lý khác (số lượng, diện tích, nguyên giá giá trị còn lại)
cho phù hợp.
Cơ quan, đơn vị, doanh nghiệp trực thuộc Bộ: ……………
Mã đơn vị: ……………………………………..
Mẫu số 05d-CK/TSC
CÔNG KHAI TÌNH HÌNH KHAI THÁC TÀI SẢN CÔNG LÀ TÀI SẢN
CHUYÊN DÙNG TẠI CÁC CƠ QUAN, ĐƠN VỊ, DOANH NGHIỆP TRỰC THUỘC BỘ NĂM....
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
; Nguyên giá/Giá trị còn lại/số tiền/Chi phí là: Nghìn đồng.
Stt
Tên tài sản
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Khai thác
Kinh doanh
Cho thuê
Liên doanh,
liên kết
Số
tiền
thu
được
trong
năm
Chi
phí
Số
tiền
nộp
ngân
sách
nhà
nước
Số
tiền
giữ
lại
Số
lượng
Diện
tích
Số
lượng
Diện
tích
Số
lượng
Diện
tích
Số
lượng
Diện
tích
1
2
3
4
5
6
7
8
10
11
13
14
16
17
19
20
21
22
I
Đơn vị A
1
Trụ sở làm việc, cơ
sở hoạt động sự
nghiệp
1.1
Đất
1.2
Nhà
1.3
Vật kiến trúc, công
trình xây dựng khác
2
Xe ô tô
3
Phương tiện vận tải
khác (ngoài xe ô tô)
4
Máy móc, thiết bị
5
Cây lâu năm, súc
vật làm việc và/hoặc
cho sản phẩm
6
Tài sản cố định hữu
hình khác
7
Tài sản cố định vô
hình (ngoài giá trị
quyền sử dụng đất)
II
Đơn vị B
…..
Tổng cộng
........, ngày........tháng........năm......
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
- Trường hợp phát sinh hình thức khai thác khác theo hình thức khác theo quy định của pháp luật thì bổ sung các cột chỉ tiêu
công khai về hình thức khai thác khác (tên hình thức khai thác, số lượng/diện tích, nguyên giá, giá trị còn lại, số tiền thu được)
cho phù hợp.
- Căn cứ vào các hình thức khai thác tài sản công thực tế theo quy định của pháp luật, ĐƠN VỊ, tổ chức, đơn vị bổ sung các cột
chỉ tiêu công khai về các hình thức khai thác khác cho phù hợp.
17
Bộ: ……………………………………………….
Đơn vị quản lý cấp trên: ……………………………
Cơ quan, tổ chức, đơn vị sử dụng tài sản: ………….
Mã đơn vị: …………………………….………………
Loại hình đơn vị: …………………………….………
Mẫu số 04.1a-CK/TSC
CÔNG KHAI VIỆC HÌNH THÀNH TÀI SẢN CÔNG LÀ TÀI SẢN PHỤC VỤ CÔNG TÁC QUẢN LÝ TẠI CÁC CƠ
QUAN, ĐƠN VỊ TRỰC TIẾP SỬ DỤNG NĂM...
Stt
Tên tài sản
Đơn vị
tính
Số
lượng
Nhãn
hiệu
Nguyên giá
(mua/thuê/
nhận điều
chuyển)
(Nghìn đồng)
Hình thức
mua
sắm/thuê/
nhận điều
chuyển
Nhà cung
cấp
(người
bán)/đơn
vị điều
chuyển
Giá trị các
khoản hoa
hồng, chiết
khấu, khuyến
mãi thu được
khi thực hiện
mua sắm (nếu
có) (Nghìn
đồng)
Ghi
chú
1
2
3
4
5
6
7
8
9
10
I
Đầu tư xây dựng,
mua sắm
1
Trụ sở làm việc,
cơ sở hoạt động
sự nghiệp
1.1
Đất
…
1.2
Nhà
…
1.3
Vật kiến trúc,
công trình xây
dựng khác
…
2
Xe ô tô
2.1
Xe ô tô phục vụ
công tác các chức
danh
…
2.2
Xe ô tô phục vụ
công tác chung
…
2.3
Xe ô tô phục vụ
công tácquản lý
khác
…
3
Phương tiện vận
tải khác (ngoài
xe ô tô)
…
4
Máy móc, thiết bị
4.1
Máy móc, thiết bị
phục vụ chức
danh
18
…
4.2
Máy móc, thiết bị
phục vụ hoạt động
chung
…
4.3
Máy móc, thiết bị
khác
…
5
Cây lâu năm, súc
vật làm việc
và/hoặc cho sản
phẩm
…
…
6
Tài sản cố định
hữu hình khác
…
7
Tài sản cố định
vô hình (ngoài
giá trị quyền sử
dụng đất)
…
II
Tài sản giao mới
…
III
Tài sản đi thuê
…
IV
Tài sản nhận
điều chuyển
…
NGƯỜI LẬP BIỂU
(Ký, họ tên)
Ngày tháng năm
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
Thời điểm được xác định là đã hoàn thành việc mua sắm tài sản là thời điểm hoàn thành việc chuyển giao tài sản, thanh toán và
thanh lý hợp đồng mua sắm tài sản.
- Cột số 7: Ghi rõ hình thức mua sắm/thuê/nhận điều chuyển: Đấu thầu, chỉ định thầu, chào hàng cạnh tranh, mua sắm trực
tiếp, điều chuyển.
19
Bộ: …………………………….…………………….
Đơn vị quản lý cấp trên: ……………………………….
Cơ quan, tổ chức, đơn vị sử dụng tài sản: ………………
Mã đơn vị: ……………………………………………….
Loại hình đơn vị: …………………………….……………
Mẫu số 04.1b-CK/TSC
CÔNG KHAI TÌNH HÌNH SỬ DỤNG TÀI SẢN CÔNG LÀ TÀI SẢN PHỤC VỤ CÔNG TÁC QUẢN LÝ TẠI CÁC
CƠ QUAN, ĐƠN VỊ TRỰC TIẾP SỬ DỤNG NĂM...
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
; Nguyên giá/Giá trị còn lại là: Nghìn đồng.
STT
Danh mục tài
sản
Số
lượng
Diện tích
Nguyên giá
Giá trị
còn lại
Hiện trạng sử dụng
Ghi chú
Đang sử
dụng đúng
mục đích
Đang sử
dụng
không
đúng mục
đích
Bỏ
trống/
không
sử dụng
Hỏng, không
sử dụng được
1
2
3
4
5
6
7
8
9
10
11
1
Trụ sở làm
việc, cơ sở
hoạt động sự
nghiệp
1.1
Đất
…
1.2
Nhà
…
1.3
Vật kiến trúc,
công trình xây
dựng khác
…
2
Xe ô tô
2.1
Xe ô tô phục vụ
công tác các
chức danh
....
2.2
Xe ô tô phục vụ
công tác chung
…
2.3
Xe ô tô phục vụ
công tác quản
lý khác
…
3.
Phương tiện
vận tải khác
(ngoài xe ô tô)
…
4
Máy móc, thiết
bị
4.1
Máy móc, thiết
bị phục vụ chức
danh
…
4.2
Máy móc, thiết
20
bị phục vụ hoạt
động chung
…
4.3
Máy móc, thiết
bị khác
...
5
Cây lâu năm,
súc vật làm
việc và/hoặc
cho sản phẩm
…
…
6
Tài sản cố
định hữu hình
khác
…
7
Tài sản cố
định vô hình
(ngoài giá trị
quyền sử dụng
đất)
…
Tổng số
NGƯỜI LẬP BIỂU
(Ký, họ tên)
Ngày tháng năm
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
- Cột 4: Với tài sản là nhà: Trường hợp không có thông tin về diện tích sàn sử dụng thì báo cáo theo diện tích sàn xây dựng.
- Cột 2: Với tài sản là xe ô tô: Ghi theo nhãn hiệu và biển kiểm soát (Ví dụ: Toyota Camry 10A-9999).
- Cột 7, 8, 9, 10: Hiện trạng sử dụng theo diện tích (m
2
) đối với tài sản là đất, nhà, đảm bảo diện tích cột (7) + (8) + (9) + (10)
= (4); theo số lượng (cái, hệ thống) đối với tài sản còn lại.
21
Bộ: …………………………….……………………………
Đơn vị quản lý cấp trên: …………………………….……….
Cơ quan, tổ chức, đơn vị sử dụng tài sản: …………………….
Mã đơn vị: …………………………….…………………………
Loại hình đơn vị: …………………………….…………….……
Mẫu số 04.1c-CK/TSC
CÔNG KHAI TÌNH HÌNH XỬ LÝ TÀI SẢN CÔNG LÀ TÀI SẢN PHỤC VỤ CÔNG TÁC
QUẢN LÝ TẠI CÁC CƠ QUAN, ĐƠN VỊ TRỰC TIẾP SỬ DỤNG NĂM …..
ĐVT cho: Số lượng là: Cái, khuôn viên: Diện tích là: m
2
; Nguyên giá/Giá trị còn lại/Số tiền/Chi phí là: Nghìn đồng.
ST
T
Danh mục
tài sản trong
kỳ báo cáo
được xử lý
Giá trị theo sổ
sách kế toán
Hình thức xử lý theo Quyết định của cấp có thẩm quyền
Kết
quả
xử lý
đến
thời
điểm
báo
cáo
Số
tiền
thu
được
từ xử
lý tài
sản
(Nghì
n
đồng)
Chi
phí xử
lý tài
sản
(Nghìn
đồng)
Ghi
chú
Nguyên giá
Giá
trị
còn
lại
Thu
hồi
Điều
chuyển
Bán
Thanh
lý
Tiêu
hủy
Xử lý
trong
trường
hợp bị
mất, bị
hủy hoại
Chuyển
giao
Xử lý
khác
Nguồn
ngân
sách
Nguồn
khác
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
1
Cơ sở làm
việc, cơ sở
hoạt động
sự nghiệp
1.
1
Đất
…
1.
2
Nhà
...
1.
3
Vật kiến
trúc, công
trình xây
dựng khác
…
2
Xe ô tô
2.
1
Xe ô tô phục
vụ công tác
các chức
danh
....
2.
2
Xe ô tô phục
vụ công tác
chung
…
2.
3
Xe ô tô phục
vụ công tác
quản lý khác
…
3
Phương
tiện vận tải
khác (ngoài
xe ô tô)
...
22
4
Máy móc,
thiết bị
4.
1
Máy móc,
thiết bị phục
vụ chức
danh
…
4.
2
Máy móc,
thiết bị phục
vụ hoạt động
chung
…
4.
3
Máy móc,
thiết bị khác
….
5
Cây lâu
năm, súc
vật làm việc
và/hoặc cho
sản phẩm
…
…
6
Tài sản cố
định hữu
hình khác
…
7
Tài sản cố
định vô
hình (ngoài
giá trị
quyền sử
dụng đất)
…
NGƯỜI LẬP BIỂU
(Ký, họ tên)
Ngày tháng năm
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
- Cột 2: Phần 2 Xe ô tô: Ghi theo nhãn hiệu và biển kiểm soát (Ví dụ: Toyota Camry 10A-9999).
- Cột 14: Ghi rõ đã thực hiện hay chưa, trường hợp đã bán thì ghi rõ hình thức bán (đấu giá, niêm yết, chỉ định), trường hợp đã
thanh lý thì ghi rõ hình thức thanh lý (phá dỡ, hủy bỏ, bán đấu giá, bán niêm yết, bán chỉ định).
- Cột 15: Số tiền thu được từ xử lý tài sản trong trường hợp bán, thanh lý theo hình thức bán đấu giá mà giá người mua trả theo
lô, trọn gói gồm nhiều tài sản thì phân bổ số tiền thu được đối với từng tài sản theo tỷ lệ nguyên giá của tài sản trên tổng
nguyên giá của các tài sản bán, thanh lý.
- Cột 16: Chi phí xử lý tài sản trọn gói/theo lô thì thực hiện phân bổ chi phí cho từng tài sản theo tỷ lệ nguyên giá của tài sản
trên tổng nguyên giá của các tài sản bán, thanh lý.
23
Bộ: …………………………….………………………………………
Đơn vị quản lý cấp trên: …………………………….………………..
Cơ quan, tổ chức, đơn vị sử dụng tài sản: ……………………….........
Mã đơn vị: …………………………….………………………………….…
Loại hình đơn vị: …………………………….…………….………………
Mẫu số 04.1d-CK/TSC
CÔNG KHAI TÌNH HÌNH KHAI THÁC TÀI SẢN CÔNG LÀ TÀI SẢN PHỤC VỤ CÔNG TÁC QUẢN LÝ TẠI
CÁC CƠ QUAN, ĐƠN VỊ TRỰC TIẾP SỬ DỤNG NĂM …….
ĐVT cho: Số lượng là: Cái, khuôn viên: Diện tích là: m
2
; Nguyên giá/Giá trị còn lại/Số tiền/Chi phí là: Nghìn đồng.
Stt
Tên tài sản
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Khai thác
Kinh doanh
Cho thuê
Liên doanh,
liên kết
Số
tiền
thu
được
trong
năm
Chi
phí
Số
tiền
nộp
ngân
sách
nhà
nước
Số
tiền
giữ
lại
Diện
tích
Hình
thức
Diện
tích
Hình
thức
Diện
tích
Hình
thức
Diện
tích
Hình
thức
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
1
Trụ sở làm
việc, cơ sở
hoạt động
sự nghiệp
1.1
Đất
…
1.2
Nhà
…
1.3
Vật kiến
trúc, Công
trình xây
dựng khác
…
2
Xe ô tô
2.1
Xe ô tô phục
vụ công tác
các chức
danh
…
2.2
Xe ô tô phục
vụ công tác
chung
…
2.3
Xe ô phục
vụ công tác
quản lý khác
…
3
Phương
tiện vận tải
khác (ngoài
xe ô tô)
….
4
Máy móc,
thiết bị
3.1
Máy móc,
24
thiết bị phục
vụ chức
danh
…
3.2
Máy móc,
thiết bị phục
vụ hoạt
động chung
…
3.3
Máy móc,
thiết bị khác
…
4
Cây lâu
năm, súc
vật làm việc
và/hoặc cho
sản phẩm
…
…
5
Tài sản cố
định hữu
hình khác
…
6
Tài sản cố
định vô
hình (ngoài
giá trị
quyền sử
dụng đất)
….
NGƯỜI LẬP BIỂU
(Ký và ghi rõ họ tên)
Ngày tháng năm
THỦ TRƯỞNG ĐƠN VỊ
(Ký, đóng dấu và ghi rõ họ, tên)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
- Cột 2: Phần II Xe ô tô: Ghi theo nhãn hiệu và biển kiểm soát (Ví dụ: Toyota Camry 10A-9999).
- Cột 4, 7, 9, 11, 13: Ghi chỉ tiêu diện tích đối với tài sản là đất, nhà; ghi chỉ tiêu số lượng đối với tài sản là xe ô tô, tài sản cố
định khác.
- Cột 14: Ghi rõ hình thức liên doanh, liên kết theo quy định Nghị định số 186/2025/NĐ-CP ngày 01/7/2025 của Chính phủ.
- Căn cứ vào các hình thức khai thác tài sản công thực tế theo quy định của pháp luật, ĐƠN VỊ, tổ chức, đơn vị bổ sung các cột
chỉ tiêu công khai về các hình thức khai thác khác cho phù hợp.
- Cột 15: Số tiền thu được từ xử lý tài sản trong trường hợp bán, thanh lý theo hình thức bán đấu giá mà giá người mua trả theo
lô, trọn gói gồm nhiều tài sản thì phân bổ số tiền thu được đối với từng tài sản theo tỷ lệ nguyên giá của tài sản trên tổng
nguyên giá của các tài sản bán, thanh lý.
- Cột 16: Chi phí xử lý tài sản trọn gói/theo lô thì thực hiện phân bổ chi phí cho từng tài sản theo tỷ lệ nguyên giá của tài sản
trên tổng nguyên giá của các tài sản bán, thanh lý.
25
Cơ quan, đơn vị, doanh nghiệp trực thuộc Bộ: ……………
Mã đơn vị: ……………………………………………..……..
Mẫu số 05.1a-CK/TSC
CÔNG KHAI VIỆC HÌNH THÀNH TÀI SẢN CÔNG LÀ TÀI SẢN PHỤC VỤ CÔNG TÁC QUẢN LÝ
TẠI CÁC CƠ QUAN, ĐƠN VỊ, DOANH NGHIỆP TRỰC THUỘC BỘ NĂM ...
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
; Nguyên giá là: Nghìn đồng.
STT
TÀI SẢN
ĐẦU TƯ XÂY DỰNG/ MUA
SẮM
TIẾP NHẬN GIAO, ĐIỀU
CHUYỂN
THUÊ
Số
lượng
Diện
tích
Nguyên giá
Số
lượng
Diện
tích
Nguyên giá
Số
lượng
Diện
tích
Nguyên giá
1
2
3
4
5
6
7
8
9
10
11
I
Đơn vị A
1
Trụ sở làm việc,
cơ sở hoạt động
sự nghiệp
1.1
Đất
1.2
Nhà
1.3
Vật kiến trúc,
công trình xây
dựng khác
2
Xe ô tô
3
Phương tiện
vận tải khác
(ngoài xe ô tô)
4
Máy móc, thiết
bị
5
Cây lâu năm,
súc vật làm việc
và/hoặc cho sản
phẩm
6
Tài sản cố định
hữu hình khác
7
Tài sản cố định
vô hình (ngoài
giá trị quyền sử
dụng đất)
II
Đơn vị B
….
…….
Tổng cộng
NGƯỜI LẬP BIỂU
(Ký và ghi rõ họ tên)
........, ngày........tháng........năm......
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
26
Cơ quan, đơn vị, doanh nghiệp trực thuộc Bộ: ……………
Mã đơn vị: ………………………….………………………..
Mẫu số 05.1b-CK/TSC
CÔNG KHAI TÌNH HÌNH SỬ DỤNG TÀI SẢN CÔNG LÀ TÀI SẢN PHỤC VỤ CÔNG TÁC QUẢN LÝ
TẠI CÁC CƠ QUAN, ĐƠN VỊ, DOANH NGHIỆP TRỰC THUỘC BỘ NĂM...
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
; Nguyên giá/Giá trị còn lại là: Nghìn đồng.
STT
TÀI SẢN
TỔNG CỘNG
Hiện trạng sử dụng
Ghi chú
SỐ LƯỢNG
DIỆN TÍCH
Đang sử
dụng đúng
mục đích
Đang sử
dụng không
đúng mục
đích
Bỏ
trống/
không
sử dụng
Hỏng, không
sử dụng được
1
2
3
4
5
6
7
8
9
I
Đơn vị A
1
Trụ sở làm việc, cơ
sở hoạt động sự
nghiệp
1.1
Đất
1.2
Nhà
1.3
Vật kiến trúc, công
trình xây dựng khác
2
Xe ô tô
3
Phương tiện vận tải
khác (ngoài xe ô tô)
4
Máy móc, thiết bị
5
Cây lâu năm, súc
vật làm việc
và/hoặc cho sản
phẩm
6
Tài sản cố định
hữu hình khác
7
Tài sản cố định vô
hình (ngoài giá trị
quyền sử dụng đất)
II
Đơn vị B
....
……
Tổng cộng
........, ngày........tháng........năm......
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
- Cột 5, 6, 7, 8: Ghi hiện trạng sử dụng theo diện tích (m
2
) đối với tài sản là đất, nhà; ghi hiện trạng sử dụng theo số lượng (cái)
đối với tài sản là xe ô tô, tài sản cố định khác.
27
Cơ quan, đơn vị, doanh nghiệp trực thuộc Bộ: ……………
Mã đơn vị: …………………………………….……………..
Mẫu số 05.1c-CK/TSC
CÔNG KHAI TÌNH HÌNH XỬ LÝ TÀI SẢN CÔNG LÀ TÀI SẢN PHỤC VỤ CÔNG TÁC QUẢN LÝ
TẠI CÁC CƠ QUAN, ĐƠN VỊ, DOANH NGHIỆP TRỰC THUỘC BỘ NĂM ....
ĐVT cho: Số lượng là: Cái, khuôn viên: Diện tích là: m
2
; Nguyên giá/Giá trị còn lại là: Nghìn đồng.
STT
Danh
mục tài
sản
trong kỳ
báo cáo
được xử
lý
Thu hồi
Điều chuyển
Bán
Thanh lý
Tiêu hủy
Xử lý trong trường hợp bị
mất, bị hủy hoại
Chuyển giao
Ghi
chú
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
I
Đơn vị
A
1
Trụ sở
làm
việc, cơ
sở hoạt
động sự
nghiệp
1.1
Đất
1.2
Nhà
1.3
Vật kiến
trúc,
công
trình xây
dựng
khác
2
Xe ô tô
3
Phương
tiện vận
tải khác
(ngoài
xe ô tô)
4
Máy
móc,
thiết bị
5
Cây lâu
năm,
súc vật
làm việc
28
và/hoặc
cho sản
phẩm
6
Tài sản
cố định
hữu
hình
khác
7
Tài sản
cố định
vô hình
(ngoài
giá trị
quyền
sử dụng
đất)
II
Đơn vị
B
....
Tổng
cộng
........, ngày........tháng........năm......
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
- Trường hợp phát sinh xử lý tài sản theo hình thức khác theo quy định của pháp luật thì bổ sung các cột chỉ tiêu công khai về hình thức xử lý khác (số lượng, diện tích, nguyên giá giá trị còn lại)
cho phù hợp.
29
Cơ quan, đơn vị, doanh nghiệp trực thuộc Bộ: ……………
Mã đơn vị: ……………………………………..
Mẫu số 05.1d-CK/TSC
CÔNG KHAI TÌNH HÌNH KHAI THÁC TÀI SẢN CÔNG LÀ TÀI SẢN PHỤC VỤ CÔNG TÁC QUẢN LÝ
TẠI CÁC CƠ QUAN, ĐƠN VỊ, DOANH NGHIỆP TRỰC THUỘC BỘ NĂM....
ĐVT cho: Số lượng là: Cái, khuôn viên; Diện tích là: m
2
; Nguyên giá/Giá trị còn lại/số tiền/Chi phí là: Nghìn đồng.
Stt
Tên tài sản
Số
lượng
Diện
tích
Nguyên
giá
Giá
trị
còn
lại
Khai thác
Kinh
doanh
Cho thuê
Liên doanh,
liên kết
Số
tiền
thu
được
trong
năm
Chi
phí
Số
tiền
nộp
ngân
sách
nhà
nước
Số
tiền
giữ
lại
Số
lượng
Diện
tích
Số
lượng
Diện
tích
Số
lượng
Diện
tích
Số
lượng
Diện
tích
1
2
3
4
5
6
7
8
10
11
13
14
16
17
19
20
21
22
I
Đơn vị A
1
Trụ sở làm việc, cơ
sở hoạt động sự
nghiệp
1.1
Đất
1.2
Nhà
1.3
Vật kiến trúc, công
trình xây dựng khác
2
Xe ô tô
3
Phương tiện vận tải
khác (ngoài xe ô tô)
4
Máy móc, thiết bị
5
Cây lâu năm, súc
vật làm việc
và/hoặc cho sản
phẩm
6
Tài sản cố định hữu
hình khác
7
Tài sản cố định vô
hình (ngoài giá trị
quyền sử dụng đất)
II
Đơn vị B
…..
Tổng cộng
........, ngày........tháng........năm......
THỦ TRƯỞNG ĐƠN VỊ
(Ký, họ tên và đóng dấu)
Ghi chú:
- Mã đơn vị là Mã đơn vị đăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công.
- Trường hợp phát sinh hình thức khai thác khác theo hình thức khác theo quy định của pháp luật thì bổ sung các cột chỉ
tiêu công khai về hình thức khai thác khác (tên hình thức khai thác, số lượng/diện tích, nguyên giá, giá trị còn lại, số tiền
thu được) cho phù hợp.
- Căn cứ vào các hình thức khai thác tài sản công thực tế theo quy định của pháp luật, ĐƠN VỊ, tổ chức, đơn vị bổ sung các
cột chỉ tiêu công khai về các hình thức khai thác khác cho phù hợp.
Bạn chưa Đăng nhập thành viên.
Đây là tiện ích dành cho tài khoản thành viên. Vui lòng Đăng nhập để xem chi tiết. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!
Hồ sơ dự án
Hồ sơ dự án tổng hợp toàn bộ tài liệu liên quan đến quá trình xây dựng Dự thảo đang xem.
Bạn chưa Đăng nhập thành viên.
Đây là tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao. Vui lòng Đăng nhập để xem chi tiết Hồ sơ dự án
Nếu chưa có tài khoản, Đăng ký tại đây!
Dự thảo Thông tư hướng dẫn thực hiện chế độ quản lý, tính hao mòn, khấu hao tài sản cố định là tài sản chuyên dùng, tài sản cố định chuyên dùng do Nhà nước giao cho doanh nghiệp quản lý không tính thành phần vốn Nhà nước tại doanh nghiệp; chế độ báo cáo tài sản cố định chuyên dùng, tài sản cố định phục vụ công tác quản lý và chế độ công khai tài sản công tại các đơn vị thuộc Bộ Quốc phòng
văn bản tiếng việt
văn bản TIẾNG ANH
* Lưu ý: Để đọc được văn bản tải trên Luatvietnam.vn, bạn cần cài
phần mềm đọc file DOC, DOCX và phần mềm đọc file PDF.
Bạn chưa Đăng nhập thành viên.
Đây là tiện ích dành cho tài khoản thành viên. Vui lòng Đăng nhập để xem chi tiết. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!
 Yêu cầu hỗ trợ