
 English
- Tổng quan
- Nội dung
- VB gốc
- Tiếng Anh
- Hiệu lực
- VB liên quan
- Lược đồ
-
Nội dung hợp nhất
Tính năng này chỉ có tại LuatVietnam.vn. Nội dung hợp nhất tổng hợp lại tất cả các quy định còn hiệu lực của văn bản gốc và các văn bản sửa đổi, bổ sung, đính chính... trên một trang. Việc hợp nhất văn bản gốc và những văn bản, Thông tư, Nghị định hướng dẫn khác không làm thay đổi thứ tự điều khoản, nội dung.
Khách hàng chỉ cần xem Nội dung hợp nhất là có thể nắm bắt toàn bộ quy định hiện hành đang áp dụng, cho dù văn bản gốc đã qua nhiều lần chỉnh sửa, bổ sung.
- Tải về
Quyết định 1890/QĐ-BXD 2025 phê duyệt Kế hoạch thực hiện dự án PIP của Dự án Phát triển các hành lang đường thủy và Logistics khu vực phía Nam, vốn vay Ngân hàng Thế giới
| Cơ quan ban hành: | Bộ Xây dựng |
Số công báo:
Số công báo là mã số ấn phẩm được đăng chính thức trên ấn phẩm thông tin của Nhà nước. Mã số này do Chính phủ thống nhất quản lý.
|
Đang cập nhật |
| Số hiệu: | 1890/QĐ-BXD | Ngày đăng công báo: | Đang cập nhật |
| Loại văn bản: | Quyết định | Người ký: | Nguyễn Xuân Sang |
| Trích yếu: | Phê duyệt Kế hoạch thực hiện dự án (PIP) của Dự án Phát triển các hành lang đường thủy và Logistics khu vực phía Nam, vốn vay Ngân hàng Thế giới | ||
|
Ngày ban hành:
Ngày ban hành là ngày, tháng, năm văn bản được thông qua hoặc ký ban hành.
|
29/10/2025 |
Ngày hết hiệu lực:
Ngày hết hiệu lực là ngày, tháng, năm văn bản chính thức không còn hiệu lực (áp dụng).
|
Đang cập nhật |
|
Áp dụng:
Ngày áp dụng là ngày, tháng, năm văn bản chính thức có hiệu lực (áp dụng).
|
Đã biết
|
Tình trạng hiệu lực:
Cho biết trạng thái hiệu lực của văn bản đang tra cứu: Chưa áp dụng, Còn hiệu lực, Hết hiệu lực, Hết hiệu lực 1 phần; Đã sửa đổi, Đính chính hay Không còn phù hợp,...
|
Đã biết
|
| Lĩnh vực: | Xây dựng Giao thông | ||
TÓM TẮT QUYẾT ĐỊNH 1890/QĐ-BXD
Nội dung tóm tắt đang được cập nhật, Quý khách vui lòng quay lại sau!
 Quyết định 1890/QĐ-BXD PDF (Bản có dấu đỏ)
 Quyết định 1890/QĐ-BXD DOC (Bản Word)
| BỘ XÂY DỰNG ____________ Số: 1890/QĐ-BXD | CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập - Tự do - Hạnh phúc _________________________ Hà Nội, ngày 29 tháng 10 năm 2025 |
QUYẾT ĐỊNH
Phê duyệt Kế hoạch thực hiện dự án (PIP) của Dự án Phát triển các hành lang
đường thủy và Logistics khu vực phía Nam, vốn vay Ngân hàng Thế giới
________________________________
BỘ TRƯỞNG BỘ XÂY DỰNG
Căn cứ Luật Xây dựng ngày 18 tháng 6 năm 2014; Luật sửa đổi, bổ sung một số điều của Luật Xây dựng ngày 17 tháng 6 năm 2020;
Căn cứ Nghị định số 33/2025/NĐ-CP ngày 25/02/2025 của Chính phủ quy định chức năng, nhiệm vụ và tổ chức bộ máy Bộ Xây dựng;
Căn cứ Nghị định số 175/2024/NĐ-CP ngày 30/12/2024 của Chính phủ về việc quy định chi tiết một số điều và biện pháp thi hành Luật Xây dựng về quản lý hoạt động xây dựng;
Căn cứ Nghị định số 06/2021/NĐ-CP ngày 26/01/2021 của Chính phủ về việc quy định chi tiết một số nội dung về quản lý chất lượng, thi công xây dựng và bảo trì công trình xây dựng;
Căn cứ Nghị định số 10/2021/NĐ-CP ngày 09/02/2021 của Chính phủ về quản lý chi phí đầu tư xây dựng;
Căn cứ Nghị định số 35/2023/NĐ-CP ngày 20/6/2023 của Chính phủ về sửa đổi, bổ sung một số điều của các nghị định thuộc lĩnh vực quản lý nhà nước của Bộ Xây dựng;
Căn cứ Nghị định số 144/2025/NĐ-CP ngày 12/6/2025 của Chính phủ quy định về phân quyền, phân cấp trong lĩnh vực quản lý nhà nước của Bộ Xây dựng;
Căn cứ Quyết định số 931/QĐ-TTg ngày 04/8/2022 của Thủ tướng Chính phủ về chủ trương đầu tư Dự án Phát triển các hành lang đường thủy và Logistics khu vực phía Nam, sử dụng vốn vay Ngân hàng Thế giới (WB) và khoản viện trợ không hoàn lại của Chính phủ Úc;
Căn cứ Quyết định số 1386/QĐ-BGTVT ngày 30/10/2023 của Bộ Giao thông vận tải (nay là Bộ Xây dựng) về việc phê duyệt Dự án Phát triển các hành lang đường thủy và Logistics khu vực phía Nam, sử dụng vốn vay WB và khoản viện trợ không hoàn lại của Chính phủ Úc;
Căn cứ Hiệp định vay số 7577-VN ký ngày 16/4/2025 giữa Nước Cộng hòa xã hội chủ nghĩa Việt Nam và Hiệp hội phát triển quốc tế (IDA) thuộc nhóm Ngân hàng Thế giới (WB);
Căn cứ Công thư ngày 24/9/2025 của Ngân hàng Thế giới về tuyên bố hiệu lực của Hiệp định vay và các ý kiến của WB về Kế hoạch thực hiện dự án;
Xét đề nghị của Ban quản lý dự án Hàng hải và Đường thủy tại Tờ trình số 1078/TTr-BHHĐT ngày 03/10/2025 và Văn bản số 1282/BHHĐT-KHTH ngày 21/10/2025; ý kiến của Cục Hàng hải và Đường thủy Việt Nam tại Văn bản số 4193/CHHĐTVN-KHTC ngày 29/8/2025; ý kiến của Vụ Kế hoạch - Tài chính tại các văn bản số 1462/KHTC ngày 15/8/2025 và số 1979/KHTC ngày 21/10/2025; ý kiến của Vụ Khoa học Công nghệ, Môi trường và Vật liệu xây dựng tại Văn bản số 2134/KHCNMT&VLXD ngày 7/8/2025;
Theo đề nghị của Cục trưởng Cục Kinh tế - Quản lý đầu tư xây dựng tại Văn bản số 4280/KTQLXD-CCPN ngày 23/10/2025.
QUYẾT ĐỊNH:
Điều 1. Phê duyệt Kế hoạch thực hiện dự án (PIP) của Dự án Phát triển các hành lang đường thủy và Logistics khu vực phía Nam, vốn vay Ngân hàng Thế giới theo bản chi tiết đính kèm.
Điều 2. Điều khoản thực hiện:
- Quyết định này có hiệu lực thi hành kể từ ngày ký;
- Kế hoạch thực hiện dự án là cơ sở để áp dụng thực hiện Dự án Phát triển các hành lang đường thủy và Logistics khu vực phía Nam;
- Những nội dung được nêu trong Kế hoạch thực hiện dự án nhưng theo quy định phải được phê duyệt riêng thì tuân thủ theo nội dung văn bản phê duyệt riêng;
- Trong trường hợp có sự không thống nhất giữa Kế hoạch thực hiện dự án và văn kiện pháp lý của Dự án thì phải tuân thủ theo các quy định tại các văn kiện pháp lý của Dự án;
- Ban quản lý dự án Hàng hải và Đường thủy có trách nhiệm:
+ Phối hợp với WB hoàn thiện thủ tục điều chỉnh thời gian thực hiện dự án phù hợp với quyết định phê duyệt dự án;
+ Rà soát bản Kế hoạch thực hiện dự án bằng tiếng Anh, đảm bảo thống nhất với Kế hoạch thực hiện dự án bằng tiếng Việt được Bộ Xây dựng phê duyệt;
+ Kịp thời báo cáo các nội dung phát sinh, khó khăn, vướng mắc, đề xuất Bộ Xây dựng điều chỉnh, bổ sung theo quy định.
- Vụ Kế hoạch - Tài chính chủ trì, phối hợp với Ban QLDA Hàng hải và Đường thủy trong việc xây dựng, triển khai thực hiện quy chế kiểm toán nội bộ và quy trình kiểm toán nội bộ Dự án tuân thủ quy định Việt Nam và hướng dẫn của nhà tài trợ.
Điều 3. Cục trưởng Cục Kinh tế - Quản lý Đầu tư xây dựng, Vụ trưởng Vụ Kế hoạch - Tài chính; Giám đốc Ban quản lý dự án Hàng hải và Đường thủy, Thủ trưởng các Vụ, Cục, cơ quan, đơn vị, tổ chức và cá nhân có liên quan chịu trách nhiệm thi hành Quyết định này./.
| Nơi nhận: - Như Điều 3; - Bộ trưởng (để b/c); - UBND các tỉnh: Vĩnh Long, Đồng Tháp, Tây Ninh, Đồng Nai; - Ngân hàng Thế giới tại Việt Nam; -Lưu VT, Cục KTQLXD
| KT. BỘ TRƯỞNG THỨ TRƯỞNG
Nguyễn Xuân Sang |
| BỘ XÂY DỰNG | NGÂN HÀNG THẾ GIỚI
|

SỔ TAY HƯỚNG DẪN
QUẢN LÝ TÀI CHÍNH
DỰ ÁN PHÁT TRIỂN CÁC HÀNH LANG ĐƯỜNG THỦY VÀ
LOGISTICS KHU VỰC PHÍA NAM
Đơn vị áp dụng: Ban Quản lý Dự án Hàng hải và Đường Thủy
Hà Nội, Việt Nam, Tháng 10 năm 2025
MỤC LỤC
Mở đầu
TỔNG QUAN VỀ DỰ ÁN
Phạm vi của Dự án và thời gian thực hiện
Quy mô của Dự án
Tổ chức thực hiện Dự án
1. Mô hình quản lý tài chính kế toán của Dự án
PHẦN 1 - TỔ CHỨC CÔNG TÁC TÀI CHÍNH KẾ TOÁN DỰ ÁN
1.1. Mô hình tổ chức quản lý tài chính kế toán
1.2 Bố trí nhân sự
1.3 Tiêu chuẩn tuyển dụng và Các thủ tục thay đổi nhân sự làm công tác kế toán
1.3.1
1.3.2 Các thủ tục thay đổi nhân sự làm công tác kế toán
PHẦN 2 - Quản lý Tài chính
2.1 Cơ chế quản lý tài chính của Dự án
2.1.2 Các nguồn vốn của Dự án
2.2 Lập kế hoạch vốn hàng năm
2.3 Các hình thức giải ngân các nguồn vốn của Dự án
2.3.1 Đối với nguồn vốn vay và viện trợ thông qua Ngân hàng Thế giới
2.4 Quy định về quản lý tiền mặt, tiền gửi ngân hàng, kho bạc và các tài sản khác
2.4.1 Quản lý tiền mặt, tiền gửi ngân hàng và kho bạc
2.5 Quy định về thanh toán chi phí quản lý dự án
2.5.1 Quy định về kiểm soát chi tiêu
2.5.2 Thủ tục thanh toán chi tiết các khoản chi
2.6 Quy định về thanh toán cho các nhà thầu, nhà cung cấp, nhà tư vấn
2.6.1 Quy định về kiểm soát chi tiêu:
2.6.2 Thủ tục thanh toán
2.7 Quy định về tạm ứng và thanh toán tạm ứng
2.8 Quy định về quản lý công nợ
2.9 Quy định về quản lý hợp đồng
2.10 Các khoản thuế liên quan tới Dự án
2.11 Các quy định đối chiếu và tổng hợp báo cáo của PMU-MW
2.12 Quyết toán Dự án
2.12.1
2.12.2 Trách nhiệm của các nhà thầu (tư vấn, xây lắp, cung cấp thiết bị, cá nhân,đơn vị cung cấp dịch vụ cho dự án)
2.12.3 Báo cáo quyết toán vốn đầu tư dự án
2.12.4 Nơi nhận báo cáo quyết toán
PHẦN 3 - HỆ THỐNG KẾ TOÁN
3.1 Các quy định chung
3.2 Hệ thống Chứng từ kế toán
3.2.1 Nguyên tắc
PHẦN 4 - Kiểm toán độc lập
4.1 Kiểm toán Báo cáo Tài chính
4.1.1 Mục đích của cuộc kiểm toán
4.1.2 Phạm vi của cuộc kiểm toán
4.1.3 Báo cáo Kiểm toán
4.1.4 Biện pháp khắc phục của Ngân hàng Thế giới
4.2 Kiểm toán nội bộ
4.2.1. Phạm vi và mục tiêu của Kiểm toán nội bộ
4.2.2. Nhiệm vụ và trách nhiệm của kiểm toán nội bộ
4.2.3. Nguyên tắc cơ bản của kiểm toán nội bộ:
4.2.4. Quy trình kiểm toán nội bộ
4.2.5. Chế độ báo cáo:
4.2.6. Chuẩn mực kiểm toán áp dụng
Các chữ viết tắt
| DCA | Hiệp định tín dụng phát triển |
| FMM | Sổ tay quản lý tài chính |
| GOV | Chính phủ Việt Nam |
| IDA | Hiệp hội Phát triển Quốc tế |
| LC | Thư tín dụng |
| LOI | Thư mời |
| MOC | Bộ Xây dựng |
| MOF | Bộ Tài chính |
| PMU-MW | Ban Quản lý Dự án Hàng hải và Đường thủy |
| SDR | Quyền rút vốn đặc biệt |
| SOE | Sao kê chi tiêu |
| SAR | Báo cáo đánh giá Dự án |
Mở đầu
Dự án Phát triển các hành lang đường thủy và logistics khu vực phía Nam là Dự án sử dụng vốn vay của Ngân hàng Thế giới, Vốn viện trợ không hoàn lại của DFAT thông qua Ngân hàng Thế giới và vốn đối ứng của Chính phủ Việt Nam.
Cấp có thẩm quyền là Bộ Xây dựng, Chủ dự án là Ban Quản lý dự án Hàng Hải và Đường thủy - PMU-MW (trước đây là Ban Quản lý các dự án Đường thủy - PMU- W).
Từ các đặc điểm trên đòi hỏi phải có một tài liệu hướng dẫn quản lý tài chính áp dụng cho các đơn vị thực hiện Dự án.
PMU-MW quản lý Dự án, công việc của các Ban quản lý này có liên quan chặt chẽ đến nhau trong việc giải ngân, hợp nhất báo cáo tài chính, kiểm toán dự án... Do vậy, Sổ tay hướng dẫn quản lý tài chính này hướng dẫn cho PMU-MW các thủ tục quản lý tài chính của Dự án Phát triển các hành lang đường thủy và logistics khu vực phía Nam nhằm mục đích nâng cao hiệu quả quản lý tài chính của PMU-MW, phục vụ cho công tác quản lý Dự án của Ngân hàng Thế giới và Chính phủ Việt Nam.
Cuốn Sổ tay quản lý tài chính này được xây dựng trên cơ sở:
- Thông lệ quản lý tài chính dự án do quốc tế tài trợ tại Việt Nam;
- Các quy định về quản lý tài chính dự án ODA của Chính phủ Việt Nam;
- Hiệp định vay;
- Sổ tay hướng dẫn giải ngân của Ngân hàng Thế Giới;
- Hướng dẫn kiểm toán Dự án của Ngân hàng Thế giới.
Cuốn Sổ tay quản lý tài chính này được xây dựng để áp dụng cho Dự án Phát triển các hành lang đường thủy và logistics khu vực phía Nam, cũng có thể áp dụng cho các dự án khác do Ngân hàng Thế giới tài trợ cũng như có thể áp dụng cho các dự án do các nhà tài trợ khác tài trợ nếu thấy phù hợp. Cuốn Sổ tay này cần được cập nhật khi có các thay đổi lớn để đảm bảo phù hợp với các quy định hiện hành tại Việt Nam và các hướng dẫn liên quan của Ngân hàng Thế giới.
Với tính chất và phương pháp tiếp cận của Dự án, công tác quản lý tài chính đòi hỏi phải đảm bảo nguồn vốn của Dự án được sử dụng đúng mục tiêu của Dự án. Vì vậy, Sổ tay quản lý tài chính hướng dẫn những quy định đặc thù của Dự án với mục đích:
- Là tài liệu đào tạo và huấn luyện nhằm nâng cao năng lực cho cán bộ quản lý tài chính của Dự án trong quá trình triển khai thực hiện Dự án;
- Hướng dẫn thủ tục giải ngân, công tác kế toán, báo cáo tài chính, báo cáo theo yêu cầu của Ngân hàng Thế giới phù hợp với các quy định của Chính phủ Việt Nam và các quy định về quản lý tài chính của Ngân hàng Thế giới;
- Đảm bảo công tác hạch toán và các báo cáo tài chính được thực hiện một cách chính xác, nhất quán, đầy đủ và hợp lý đối với các nguồn vốn tài trợ của Dự án;
- Là tài liệu làm căn cứ cho các cán bộ của các cơ quan chức năng liên quan trong việc kiểm tra và kiểm toán Dự án.
TỔNG QUAN VỀ DỰ ÁN
Dự án Phát triển các hành lang đường thủy và logistics khu vực phía Nam là Dự án được tài trợ bằng vốn của Hiệp hội Phát triển Quốc tế, vốn viện trợ không hoàn lại của DFAT thông qua Ngân hàng Thế giới và vốn đối ứng của Chính phủ Việt Nam. Mục tiêu của Dự án là nhằm Cải thiện hệ thống cơ sở hạ tầng, giảm tắc nghẽn, tai nạn, giảm chi phí vận chuyển hàng hóa giao thông vận tải đường thủy thông qua việc nâng cấp hai tuyến hành lang đường thủy chính khu vực phía Nam, góp phần xóa đói giảm nghèo, phát triển kinh tế xã hội, đảm bảo an ninh biên giới tại các địa phương Đông Nam Bộ và Đồng bằng sông Cửu Long.
Các thông tin chính của Dự án có thể được tóm tắt như sau:
1. Tên của Dự án: Phát triển các hành lang đường thủy và logistics khu vực phía Nam.
2. Hiệp định tín dụng số: 7557-VN
3. Nguồn vốn tài trợ
(i) Nguồn vốn vay của Ngân hàng Thế giới
- Hiệp hội Phát triển Quốc tế.
Giá trị của khoản vay bằng quyền rút vốn đặc biệt:
Tương đương khoảng: 107 triệu USD
(ii) Nguồn viện trợ không hoàn lại của Ausaid: 0,582 triệu USD
(iii) Nguồn vốn đối ứng của Chính phủ Việt Nam: 55,79 triệu USD
4. Dự án được bắt đầu thực hiện từ: 2025 -2030
5. Dự tính dự án sẽ hoàn thành vào trước:
6. Ngày ký Hiệp định: 16 tháng 4 năm 2025
7. Ngày Hiệp định có hiệu lực:
9. Năm tài chính của Dự án: Từ 1/1 đến 31/12 hàng năm
10. Ngày đóng của Khoản vay: 15/12/2029
11. Chủ đầu tư: Ban QLDA Hàng hải và Đường thủy
Phạm vi của Dự án và thời gian thực hiện
Dự án được thực hiện tại các tỉnh: thành phố Hồ Chí Minh; các tỉnh Vĩnh Long, Tây Ninh, Đồng Tháp, Đồng Nai.
Dự án được thực hiện trong khoảng 05 năm kể từ thời điểm Hiệp định vay vốn có hiệu lực, và dự kiến hoàn thành vào 15/12/2029.
Quy mô của Dự án
+ Hành lang Đông - Tây: Kết nối khu vực Đồng bằng sông Cửu Long (trung tâm kinh tế Cần Thơ) với Thành phố Hồ Chí Minh;
+ Hành lang Bắc - Nam: Liên kết Thành phố Hồ Chí Minh - Đồng Nai - Bình Dương với cụm cảng Cái Mép Thị Vải.
Tổng mức đầu tư dự án: Tổng mức đầu tư của Dự án là 163,34 triệu USD, trong đó: Vốn vay là 106,96 triệu USD, Vốn viện trợ không hoàn lại là 0,582 triệu USD, Vốn đối ứng là 55,79 triệu USD.
Tổ chức thực hiện Dự án
- Bộ Xây dựng là cơ quan chủ quản dự án và Ban Quản lý dự án Hàng hải và Đường thủy là Chủ đầu tư của dự án.
- Ủy ban Nhân dân các tỉnh, thành phố thuộc phạm vi dự án: Thành phố Hồ Chí Minh, Đồng Nai, , Tây Ninh, Đồng Tháp, Vĩnh Long,
Với tính chất và phương pháp tiếp cận của Dự án, công tác quản lý tài chính đòi hỏi phải đảm bảo nguồn vốn của Dự án được sử dụng đúng mục tiêu của Dự án. Vì vậy, Sổ tay quản lý tài chính hướng dẫn những quy định đặc thù của Dự án với mục đích:
- Hướng dẫn thủ tục giải ngân, công tác kế toán, báo cáo tài chính, báo cáo theo yêu cầu của Ngân hàng Thế giới phù hợp với các quy định của Chính phủ Việt Nam và các quy định về quản lý tài chính của Ngân hàng Thế giới;
- Đảm bảo công tác hạch toán và các báo cáo tài chính được thực hiện một cách chính xác, nhất quán, đầy đủ và hợp lý đối với các nguồn vốn tài trợ của Dự án;
- Là tài liệu làm căn cứ cho các cán bộ của các cơ quan chức năng liên quan trong việc kiểm tra và kiểm toán Dự án.
Cuốn Sổ tay quản lý tài chính được chia làm 4 phần sau:
PHẦN 1: TỔ CHỨC CÔNG TÁC TÀI CHÍNH KẾ TOÁN DỰ ÁN
1. Mô hình quản lý tài chính kế toán của Dự án
2. Bố trí nhân sự
3. Phân công nhiệm vụ của cán bộ tài chính kế toán
4. Các thủ tục thay đổi nhân sự làm công tác kế toán.
PHẦN 2: QUẢN LÝ TÀI CHÍNH
1. Các nguồn vốn của Dự án
2. Lập kế hoạch vốn đầu tư hàng năm
3. Các hình thức giải ngân các nguồn Vốn Dự án
4. Quy định về quản lý tiền mặt, tiền gửi Ngân hàng, Kho bạc và các tài sản khác
5. Quy định về thanh toán chi phí quản lý Dự án, chi phí đào tạo, hội họp
6. Quy định về thanh toán cho các nhà thầu, nhà cung cấp, nhà tư vấn
7. Quy định về tạm ứng và thanh toán tạm ứng
8. Quy định về quản lý công nợ
9. Quy định về quản lý Hợp đồng
10. Các loại thuế liên quan tới Dự án
11. Các quy định về tổng hợp báo cáo tài chính
12. Quyết toán Dự án
PHẦN 3: HỆ THỐNG KẾ TOÁN
1. Hệ thống Chuẩn mực kế toán
2. Hệ thống Chứng từ kế toán
3. Hệ thống Tài khoản kế toán
4. Hệ thống Sổ kế toán
5. Hệ thống Báo cáo tài chính và Báo cáo theo yêu cầu của Ngân hàng Thế giới
6. Quản lý và lưu trữ tài liệu kế toán
7. Phần mềm quản lý tài chính kế toán
PHẦN 4: KIỂM TOÁN DỰ ÁN
PHỤ LỤC I - Biểu mẫu lập kế hoạch, Sao kê chi tiêu, Bảng kê chi tiết các khoản chi
PHỤ LỤC II - Hệ thống Biểu mẫu Báo cáo tài chính theo quy định của Chính phủ Việt Nam và Hệ thống mẫu Báo cáo theo yêu cầu của Ngân hàng Thế giới
PHẦN 1 - TỔ CHỨC CÔNG TÁC TÀI CHÍNH KẾ TOÁN DỰ ÁN
1.1. Mô hình tổ chức quản lý tài chính kế toán
Dự án Phát triển các hành lang đường thủy và logistics khu vực phía Nam là Dự án sử dụng vốn ODA vay nợ, vốn viện trợ không hoàn lại của Chính phủ Úc thông qua Ngân hàng Thế giới. Do vậy việc quản lý tài chính của Dự án được tuân thủ theo các quy định của Ngân hàng Thế giới và của Chính phủ Việt Nam đối với các Dự án sử dụng nguồn vốn ODA vay nợ và viện trợ không hoàn lại.
Hình thức quản lý tài chính của Dự án là mô hình quản lý hỗn hợp, cụ thể như sau:
- Đối với công tác xây lắp và tư vấn của dự án: PMU-MW quản lý trực tiếp;
- Đối với công tác GPMB: PMU-MW đóng vai trò là cơ quan điều phối.
Theo hình thức này, nhiệm vụ và trách nhiệm của PMU-MW đối với công tác quản lý tài chính như sau:
- Lựa chọn đơn vị kiểm toán (cả kiểm toán tài chính và kiểm toán hoạt động) cho Dự án.
- Quản lý và điều hành toàn bộ hoạt động tài chính;
- Lập kế hoạch vốn hàng năm để trình Bộ Xây dựng phê duyệt;
- Thực hiện các công tác đấu thầu (xây lắp, thiết bị), dịch vụ cho các công việc do PMU-MW quản lý từ khâu lập hồ sơ mời thầu, mở thầu, đánh giá thầu, trình duyệt kết quả đấu thầu, thương thảo hợp đồng, trình duyệt kết quả thương thảo, dự thảo hợp đồng, phê duyệt kết quả lựa chọn nhà thầu, ký hợp đồng với nhà thầu, làm thủ tục xin phê duyệt hợp đồng, theo dõi thực hiện hợp đồng, thanh quyết toán hợp đồng. Giám sát và thực hiện các hợp đồng đã ký với các nhà thầu để đảm bảo chất lượng được phê duyệt, đạt được mục tiêu và kết quả của Dự án;
- Chịu trách nhiệm về tính hợp lý, hợp lệ của các khoản chi tiêu của PMU-MW đảm bảo tuân thủ đúng quy định của Nhà nước Việt Nam và Hiệp định tín dụng;
- Thực hiện các thủ tục rút vốn từ Ngân hàng Thế giới và thanh toán vốn cho các Nhà thầu, nhà cung cấp, nhà tư vấn ..
- Lập báo cáo tài chính và các báo cáo khác của Dự án cho Bộ Xây dựng, Ngân hàng Thế giới và các cơ quan quản lý nhà nước khác theo định kỳ hoặc đột xuất;
- Tổ chức nghiệm thu, bàn giao sản phẩm, thiết bị cho các đơn vị khai thác sử dụng theo đúng quy định;
- Thực hiện quyết toán Dự án.
1.2. Bố trí nhân sự
Để đảm bảo hoạt động của Dự án, nhân sự kế toán của Dự án như sau:
- Tại Phòng Tài chính Kế toán của PMU-MW: Cần có tối thiểu 4 người, bao gồm: Kế toán trưởng (hoặc Trưởng phòng Tài chính Kế toán), Kế toán tổng hợp, Kế toán thanh toán và công nợ, Thủ quỹ.
Phân công nhiệm vụ của cán bộ tài chính kế toán:
Tại PMU-MW
Kế toán trưởng (hoặc Trưởng phòng Tài chính Kế toán)
Kế toán trưởng là người đứng đầu bộ máy kế toán, có các nhiệm vụ sau:
- Quản lý và điều hành các mặt hoạt động tài chính, kế toán của PMU-MW, tham mưu cho Giám đốc của PMU-MW, cơ quan cấp trên về lĩnh vực tài chính kế toán và các vấn đề có liên quan;
- Xây dựng hệ thống sổ kế toán và biểu mẫu báo cáo kế toán theo Quy định của Nhà nước Việt Nam và yêu cầu của Ngân hàng Thế giới, tổ chức lưu trữ tài liệu kế toán của PMU-MW;
- Căn cứ vào tổng dự toán của Dự án, Kế hoạch vốn đầu tư xây dựng cơ bản hàng năm được duyệt, chủ trì lập và trình duyệt chi phí quản lý chung hàng năm cho Dự án;
- Chủ trì công tác thanh toán giá trị khối lượng thực hiện cho nhà thầu, nhà tư vấn...thực hiện Dự án theo đúng các thủ tục quy định của Nhà nước và các thông lệ thanh toán quốc tế;
- Kiểm tra các báo cáo tài chính, báo cáo kế toán trước khi gửi đến các cơ quan quản lý và Ngân hàng Thế giới;
- Phân tích tình hình tài chính trong quá trình thực hiện Dự án;
- Chủ trì lập báo cáo quyết toán toàn bộ giá trị khối lượng thực hiện khi Dự án hoàn thành bàn giao cho đơn vị sử dụng.
Kế toán tổng hợp
Kế toán tổng hợp có những nhiệm vụ sau:
- Lập báo cáo quyết toán quý, năm và các báo cáo tổng hợp khác có liên quan đến quá trình thực hiện Dự án;
- Sử dụng chương trình kế toán máy, kiểm tra kế toán chi tiết trước khi tổng hợp báo cáo;
- Theo dõi các nguồn vốn tài trợ cho Dự án;
- Lập các Báo cáo tài chính của PMU-MW và các báo cáo quản trị liên quan khác theo yêu cầu;
- Phối hợp với các thành viên khác trong phòng và trong PMU-MW để lập báo cáo quyết toán giá trị công trình hoàn thành.
Kế toán thanh toán và công nợ
Kế toán thanh toán và công nợ có những nhiệm vụ như sau:
- Kiểm tra hồ sơ thanh toán và lập thủ tục thanh toán theo quy định;
- Đối với các khoản thanh toán bằng vốn trong nước thì giao dịch với Kho bạc Nhà nước để thanh toán cho người thụ hưởng.
- Đối với khoản thanh toán bằng nguồn vốn vay Ngân hàng Thế giới thì tập hợp, kiểm tra hồ sơ thanh toán và tùy theo điều kiện thanh toán có thể làm các thủ tục thanh toán cho người thụ hưởng từ Tài khoản chỉ định, giải ngân trực tiếp hay thư cam kết chuyên dùng.
- Theo dõi và quản lý số phát sinh, số dư của tiền gửi ngân hàng, định kỳ cuối tháng đối chiếu số phát sinh, số dư với thủ quỹ, ngân hàng và Kho bạc Nhà nước;
- Theo dõi và quản lý các khoản thu, chi phục vụ cho hoạt động của PMU-MW;
- Theo dõi chi tiết công nợ với các đơn vị có liên quan;
- Lập các Đơn tạm ứng vốn, Đơn xin hoàn vốn vào Tài khoản Chỉ định, gửi Ngân hàng Thế giới;
- Lập các Bảng kê chi tiết chi phí dự kiến cho Đơn tạm ứng vốn và lập các bảng kê, các sao kê chi tiêu kèm theo các Đơn xin hoàn vốn;
- Phối hợp với kế toán tổng hợp để lập báo cáo quyết toán công trình khi công trình bàn giao cho đơn vị sử dụng;
Thủ quỹ
Thủ quỹ có các nhiệm vụ sau:
- Theo dõi và quản lý số phát sinh, tồn quỹ của tiền mặt tại quỹ; chịu trách nhiệm toàn bộ việc mất mát, hư hỏng, thừa, thiếu tiền mặt tại quỹ của PMU-MW;
- Thực hiện thu, chi tiền mặt theo các phiếu thu, chi đã đầy đủ chữ ký theo quy định;
- Ghi chép số tiền phát sinh vào sổ quỹ, xác định số dư tiền mặt tồn quỹ hàng ngày, định kỳ cuối tháng đối chiếu số phát sinh, số dư với kế toán thanh toán; tiến hành kiểm kê quỹ tiền mặt.
1.3 Tiêu chuẩn tuyển dụng và Các thủ tục thay đổi nhân sự làm công tác kế toán
1.3.1 Tiêu chuẩn người làm công tác kế toán
- Đối với Kế toán trưởng: Người làm Kế toán trưởng Dự án phải có bằng tốt nghiệp Đại học chuyên ngành; có Chứng chỉ Kế toán trưởng theo quy định của Bộ Tài chính; có thể sử dụng Tiếng Anh trong công tác tài chính kế toán; am hiểu các Chuẩn mực kế toán và kiểm toán của Việt Nam và Quốc tế, các quy định về tài chính kế toán của Việt Nam và của Ngân hàng Thế giới; sử dụng thành thạo các phần mềm của Microsoft như: Excel, Word và phần mềm quản lý tài chính Dự án. Kế toán trưởng do cấp có thẩm quyền bổ nhiệm.
- Đối với kế toán viên: Kế toán viên của Dự án phải có bằng Đại học chuyên ngành; có ít nhất 1 năm kinh nghiệm làm công tác kế toán; có thể sử dụng Tiếng Anh trong công tác tài chính kế toán; có hiểu biết các quy định về tài chính kế toán của Việt Nam và của Ngân hàng Thế giới; sử dụng thành thạo các phần mềm của Microsoft như: Excel, Word và phần mềm quản lý tài chính Dự án.
- Đối với Thủ quỹ: Thủ quỹ của Dự án phải có bằng tốt nghiệp trung cấp chuyên ngành tài chính kế toán trở lên, là người có hiểu biết về các thủ tục thu chi tiền, có tính trung thực, cẩn thận, ghi chép sổ quỹ rõ ràng.
1.3.2 Các thủ tục thay đổi nhân sự làm công tác kế toán
Tại PMU-MW:
- Đối với Kế toán trưởng: Khi thay đổi Kế toán trưởng Dự án, cần phải thực hiện qua các bước sau:
+ Quyết định bổ nhiệm Kế toán trưởng Dự án của cấp có thẩm quyền gửi đến các bộ phận, cơ quan liên quan của Việt Nam; đồng thời gửi công văn thông báo nhân sự đến Ngân hàng Thế giới;
+ Biên bản bàn giao tài liệu kế toán giữa Kế toán trưởng mới và Kế toán trưởng cũ (phần công việc liên quan đến dự án).
- Đối với kế toán viên và thủ quỹ: Khi thay đổi kế toán viên, thủ quỹ, cần thực hiện các bước sau:
+ Kế toán trưởng gửi tờ trình nhu cầu (thêm/bớt/thay đổi) nhân sự cho Giám đốc;
+ Giám đốc xem xét tờ trình rồi ra quyết định tiếp nhận/chuyển đi nhân viên kế toán, thủ quỹ;
+ Kế toán viên, thủ quỹ chuyển đi bàn giao tài liệu kế toán/tiền đang giữ cho Kế toán trưởng;
+ Kế toán viên, thủ quỹ chuyển đến nhận bàn giao tài liệu kế toán/tiền từ Kế toán trưởng.
PHẦN 2 - QUẢN LÝ TÀI CHÍNH
2.1 Cơ chế quản lý tài chính của Dự án
2.1.1 Hình thức quản lý tài chính của Dự án
Dự án Phát triển các hành lang đường thủy và logistics khu vực phía Nam được tài trợ bằng nguồn vốn tài trợ từ nước ngoài - nguồn vốn vay Ngân hàng Thế giới (Hiệp hội Phát triển Quốc tế). Do vậy việc quản lý tài chính của Dự án được tuân thủ theo các quy định của Ngân hàng Thế giới và của Chính phủ Việt Nam đối với các Dự án sử dụng nguồn vốn ODA vay nợ.
Hình thức quản lý tài chính của Dự án cụ thể như sau: Toàn bộ việc chi tiêu thực hiện Dự án là do PMU-MW quản lý. Chi phí cho GPMB và tái định cư là một tiểu dự án do các địa phương quản lý (làm chủ đầu tư). Cơ quan Quản lý dự án GPMB do địa phương thành lập sẽ thực hiện việc quản lý chi tiêu các chi phí GPMB và tái định cư. PMU-MW cũng đồng thời là cơ quan điều phối chung của dự án để tổng hợp báo cáo đến các cơ quan quản lý của WB và Việt Nam.
Theo hình thức này, nhiệm vụ và trách nhiệm của PMU-MW đối với công tác quản lý tài chính như sau:
- Quản lý và điều hành toàn bộ hoạt động tài chính của Dự án;
- Tổng hợp kế hoạch vốn đầu tư hàng năm cho toàn bộ Dự án dựa trên kế hoạch vốn đầu tư hàng năm của các Ban GPMB và kế hoạch vốn đầu tư của PMU-MW;
- Trình Bộ Xây dựng (Vụ Kế hoạch Tài chính) kế hoạch vốn đầu tư hàng năm của Dự án để làm thủ tục xin phê duyệt dự toán hàng năm; trên cơ sở đó phân bổ và duyệt kế hoạch vốn hàng năm cho các hạng mục dự án;
- Chủ trì thực hiện các thủ tục mua sắm hàng hóa (xây lắp, thiết bị), dịch vụ cho Dự án từ khâu lập hồ sơ mời thầu, mở thầu, đánh giá thầu, trình duyệt kết quả đấu thầu, thương thảo hợp đồng, trình duyệt kết quả thương thảo, dự thảo hợp đồng, ký hợp đồng với nhà thầu, làm thủ tục xin phê duyệt hợp đồng, theo dõi thực hiện hợp đồng, thanh quyết toán hợp đồng.
- Theo dõi và triển khai thực hiện các hợp đồng đã ký với các nhà thầu đảm bảo đúng phê duyệt ban đầu về chất lượng, đảm bảo đáp ứng đúng mục tiêu và kết quả của Dự án;
- Chịu trách nhiệm về tính hợp lý, hợp lệ của các khoản chi tiêu của PMU-MW, duyệt thanh quyết toán đảm bảo tuân thủ đúng quy định của Nhà nước Việt Nam và Hiệp định tín dụng;
- Báo cáo tình hình thực hiện Dự án cho Bộ Xây dựng và Ngân hàng Thế giới và các cơ quan quản lý nhà nước khác theo định kỳ hoặc đột xuất;
- Tổ chức nghiệm thu, bàn giao công trình, thiết bị cho các đơn vị khai thác sử dụng theo đúng quy định;
- Chủ trì quyết toán Dự án;
- Xem xét các kiến nghị của các Ban GPMB, tái định cư và thống nhất biện pháp giải quyết, trình cơ quan có thẩm quyền phê duyệt (nếu cần).
2.1.2 Các nguồn vốn của Dự án
Dự án Phát triển các hành lang đường thủy và logistics khu vực phía Nam được tài trợ bằng nguồn vốn tài trợ từ nước ngoài - nguồn vốn vay Ngân hàng Thế giới (Hiệp hội Phát triển Quốc tế), vốn viện trợ không hoàn lại của DFAT và bằng nguồn vốn trong nước - nguồn vốn đối ứng do Chính phủ cấp, ngoài ra Dự án còn có một số khoản thu khác như thu từ bán tài liệu đấu thầu, thu từ thanh lý tài sản cũ, thu lãi tiền gửi...việc sử dụng các khoản thu này phải tuân thủ đúng các quy định của Nhà nước.
Vốn vay và viện trợ của DFAT thông qua Ngân hàng Thế giới
Khoản vốn vay của Ngân hàng Thế giới được sử dụng cho các mục đích đã nêu trong Hiệp định vay được ký giữa Hiệp hội Phát triển Quốc tế và Chính phủ Việt Nam, vốn viện trợ không hoàn lại của DFAT theo các thỏa thuận đã ký với Nhà tài trợ. Các khoản vốn được rút để thanh toán cho các khoản chi tiêu liên quan đến Dự án phải được sự chấp thuận của Ngân hàng Thế giới và chấp thuận của chủ đầu tư, khoản vốn này được dùng để thanh toán cho các nhà cung cấp hàng hóa, dịch vụ và các nhà thầu thực hiện công việc của Dự án.
Nguồn vốn đối ứng của Chính phủ Việt Nam
Chính phủ Việt Nam sẽ sử dụng nguồn vốn ngân sách của mình để tài trợ cho các chi phí của Dự án mà không được tài trợ bằng vốn vay của Ngân hàng Thế giới (đã được thoả thuận trong Hiệp định vay), số vốn này được gọi là vốn đối ứng của Chính phủ Việt Nam. Cụ thể, vốn đối ứng của Chính phủ Việt Nam sẽ được sử dụng để thanh toán một phần cho các nhà thầu thực hiện công việc chính của Dự án, cho các nhà cung cấp hàng hóa, chi phí giải phóng mặt bằng, các khoản chi phí về các khoản thuế mà Dự án phải nộp theo quy định của Chính phủ Việt Nam, chi trả một số khoản chi phí khác thuộc chi phí quản lý, chi phí đào tạo, hội thảo, ...
Nguồn vốn đối ứng của Chính phủ sẽ được cấp phát cho Dự án dựa trên kế hoạch vốn đầu tư XDCB hàng năm được phê duyệt và Báo cáo tình hình thực hiện (kế hoạch, giải ngân theo định kỳ). Kho bạc Nhà nước cấp phát vốn đối ứng cho Dự án đối với phần của PMU-MW thực hiện.
Trình tự và thủ tục rút vốn vay, vốn viện trợ và vốn đối ứng được thực hiện theo hai hình thức: rút vốn thông qua cấp phát tạm ứng và thông qua thanh toán khối lượng công việc hoàn thành/hàng hóa đã cung cấp.
Các khoản thu khác
Ngoài hai nguồn tài trợ chính là nguồn vốn vay của Ngân hàng Thế giới và vốn đối ứng của Chính phủ thì Dự án còn có một số khoản thu nhỏ khác như thu từ việc thu do thanh lý tài sản cũ, thu từ lãi tiền gửi, ... Các khoản thu này sẽ được ghi nhận vào sổ và báo cáo kế toán của Dự án và sẽ được sử dụng giống như vốn đối ứng của Chính phủ.
2.2 Lập kế hoạch vốn hàng năm
2.2.1 Yêu cầu đối với lập kế hoạch vốn
- Kế hoạch vốn hàng năm phải được lập chi tiết theo từng nguồn vốn và cơ cấu theo từng mục chi của Dự án.
- Kế hoạch vốn hàng năm phải lập theo đúng yêu cầu, nội dung, biểu mẫu và thời hạn quy định về dự toán ngân sách nhà nước hàng năm của Bộ Tài chính.
- Kế hoạch vốn đầu tư phải kèm theo báo cáo thuyết minh rõ cơ sở, căn cứ tính toán.
Trình tự lập kế hoạch vốn hàng quý và 6 tháng như sau:
Kế hoạch chi tiêu hàng quý và 6 tháng được lập trên cơ sở kế hoạch năm và nhu cầu cũng như khả năng thực hiện giải ngân thực tế trong kỳ và kỳ tiếp theo. Việc lập kế hoạch theo quý được khái quát trong bảng sau:
| Nội dung | Bộ phận thực hiện | Thời gian |
| Lập kế hoạch quý | Căn cứ vào kế hoạch năm, tiến độ giải ngân thực tế, Phòng Kế hoạch - Tổng hợp lập kế hoạch hàng quý gửi cho Giám đốc phê duyệt kế hoạch. | - Kế hoạch quý: Trước ngày 15 của quý; - Kế hoạch 6 tháng: Trước 10 ngày của kỳ kế hoạch |
| Điều chỉnh kế hoạch | Khi có những phát sinh thực tế ngoài dự tính ban đầu, kế hoạch quý có thể được điều chỉnh. Việc điều chỉnh kế hoạch do Phòng Kế hoạch - Tổng hợp cập nhật và phải được Giám đốc phê duyệt. | Phụ thuộc vào thực tế |
| Phân tích kế hoạch | Bộ phận Tài chính có trách nhiệm lập bảng phân tích tình hình thực hiện kế hoạch trên cơ sở số liệu tài chính thực tế và kế hoạch đã được công bố. Bộ phận kế hoạch cần phân tích kế hoạch về mặt định tính và đưa ra kế hoạch hành động nhằm đạt được mục tiêu đã đề ra. Giám đốc xem xét và phê duyệt kế hoạch của Bộ phận kế hoạch. | Kế hoạch được phân tích cho giai đoạn 06 tháng đầu năm và cả năm. Việc phân tích kế hoạch cần được thực hiện trước thời điểm lập kế hoạch của quý/năm sau. |
PMU-MW chuẩn bị kế hoạch ngân sách hàng năm cho dự án. Các bước cơ bản trong quá trình lập và phê duyệt kế hoạch ngân sách do PMU-MW quản lý được tóm tắt như sau:
Trình tự lập kế hoạch năm như sau:
| Bộ phận chịu trách nhiệm | Công việc | Thời gian |
| Phòng Kế hoạch Tổng hợp | Lập Kế hoạch vốn hàng năm cho từng hợp đồng để tổng hợp vào kế hoạch vốn của Ban theo mẫu tại Phụ lục đính kèm, bao gồm: | Tháng 08,09 |
| Ban Giám đốc PMU-MW | Phê duyệt Kế hoạch vốn rồi trình cho Bộ Xây dựng | 30/09 |
| Quốc hội, | Chính phủ phê duyệt ngân sách Quốc gia. | Tháng 11 |
| Bộ Xây dựng | Bộ Xây dựng thông báo kế hoạch vốn đầu tư XDCB cho PMU-MW. | Tháng 12 |
Khi kế hoạch năm có sự thay đổi, việc lập kế hoạch sửa đổi phải được Giám đốc PMU-MW trình Bộ Xây dựng duyệt điều chỉnh (tăng, giảm)
Trình tự lập kế hoạch vốn hàng quý như sau:
Kế hoạch chi tiêu hàng quý được lập trên cơ sở kế hoạch năm và nhu cầu cũng như khả năng thực hiện giải ngân thực tế trong kỳ và kỳ tiếp theo. Trình tự lập kế hoạch vốn cho công tác quản lý được khái quát trong bảng sau:
| Nội dung | Bộ phận thực hiện | Thời gian |
| Lập kế hoạch quý | Căn cứ vào kế hoạch năm, tiến độ giải ngân thực tế, Phòng Kế hoạch - Tổng hợp lập kế hoạch hàng quý gửi cho Giám đốc phê duyệt kế hoạch. | Trước ngày 15 của quý sau |
| Điều chỉnh kế hoạch | Khi có những phát sinh thực tế ngoài dự tính ban đầu, kế hoạch quý có thể được điều chỉnh. Việc điều chỉnh kế hoạch do Phòng Kế hoạch - Tổng hợp cập nhật và phải được Giám đốc phê duyệt. | Phụ thuộc vào thực tế |
| Phân tích kế hoạch | Bộ phận Tài chính có trách nhiệm lập bảng phân tích tình hình thực hiện kế hoạch trên cơ sở số liệu tài chính thực tế và kế hoạch đã được công bố. Bộ phận kế hoạch cần phân tích kế hoạch về mặt định tính và đưa ra kế hoạch hành động nhằm đạt được mục tiêu đã đề ra. Giám đốc xem xét và phê duyệt kế hoạch của Bộ phận kế hoạch. | Kế hoạch được phân tích cho giai đoạn 06 tháng đầu năm và cả năm. Việc phân tích kế hoạch cần được thực hiện trước thời điểm lập kế hoạch của quý/năm sau. |
2.3 Các hình thức giải ngân các nguồn vốn của Dự án
2.3.1 Đối với nguồn vốn vay và viện trợ thông qua Ngân hàng Thế giới
Số vốn vay và viện trợ thông qua Ngân hàng Thế giới của Dự án sẽ được giải ngân cho các khoản chi như sau:
Do PMU-MW quản lý:
| Hạng mục chi | Số tiền (triệu USD) | Phần trăm tài trợ của vốn ODA |
| (1) Xây lắp | 101 | 100 |
| (2) Dịch vụ tư vấn | 6 | 100 |
| Tổng | 107 |
|
Việc quản lý rút vốn vay và viện trợ từ Ngân hàng Thế giới được thực hiện theo Nghị định số 114/2021/NĐ-CP ngày 16/12/2021 của Chính phủ, các quy định sửa đổi, bổ sung (nếu có) và các văn bản hướng dẫn có liên quan
2.3.1.1 Tài khoản Tín dụng mở tại Ngân hàng Thế giới
Căn cứ vào Hiệp định tín dụng phát triển, Ngân hàng Thế giới mở cho Bên vay một tài khoản tại Ngân hàng Thế giới. Nguồn vốn tại tài khoản này chỉ được rút ra hoặc tạm ứng khi Ngân hàng Thế giới kiểm tra các khoản chi đã tuân thủ theo các điều kiện của Hiệp định vay. Ngân hàng Thế giới nhận từ Bên vay đơn xin rút vốn có chữ ký của người đại diện (đối với Dự án này là Giám đốc PMU-MW và Đại diện Bộ Tài chính) và các tài liệu liên quan cần thiết.
Vốn được rút ra từ Tài khoản Tín dụng tại Ngân hàng Thế giới để tài trợ cho các chi phí hợp lệ của Dự án bằng các cách sau:
- Hoàn vốn vào Tài khoản Chỉ định
- WB có thể hoàn trả cho bên vay các chi phí mà bên vay đã ứng trước từ nguồn vốn của mình. WB sẽ quy định riêng cho từng khoản tài trợ hoàn vốn
- Tạm ứng vào Tài khoản Chỉ định: WB có thể tạm ứng một phần khoản vay vào TKĐB của bên vay để thanh toán cho các chi phí hợp lý đã phát sinh và các chứng từ đi kèm sẽ được nộp sau
- Thanh toán trực tiếp để trả cho nhà thầu, nhà tư vấn...: WB sẽ thanh toán trực tiếp cho bên thứ ba (nhà thầu, nhà cung cấp...) theo yêu cầu của bên vay
- Thanh toán theo thủ tục thư cam kết: WB có thể thanh toán cho bên thứ 3 cho các chi phí hợp lý được chỉ ra trong thư cam kết đặc biệt
2.3.1.2 Các Tài khoản của Dự án
Để quản lý chi tiêu của Dự án, Ngân hàng Thế giới đồng ý để PMU-MW mở 01 Tài khoản Chỉ định (dưới đây gọi là Tài khoản Chỉ định A)
Loại tiền tệ dùng trong Tài khoản Chỉ định là Đô la Mỹ.
Việc quản lý Tài khoản Chỉ định của Dự án tuân thủ theo Hiệp định Tín dụng Phát triển. Mức trần tạm ứng của các Tài khoản Chỉ định như sau:
- Tài khoản Chỉ định A do PMU-MW quản lý: 1.000.000 USD;
2.3.1.2.1 TÀI KHOẢN CHỈ ĐỊNH A
Mở Tài khoản
Tài khoản Chỉ định A của Dự án này được mở tại Ngân hàng Phục vụ. Các thủ tục và các quy định mở tài khoản được tuân theo đúng yêu cầu của Ngân hàng Phục vụ.
Tạm ứng vào Tài khoản Chỉ định A
Ngân hàng Thế giới sẽ tạm ứng vào Tài khoản Chỉ định A của Dự án số tiền tối đa là 1.000.000 USD để đẩy nhanh quá trình rút vốn... PMU-MW có thể tạm ứng nhiều lần nhưng tổng số tiền tạm ứng không vượt quá mức trần quy định của Ngân hàng Thế giới
Quy trình rút vốn tạm ứng như sau:
- Kế toán PMU-MW có trách nhiệm hoàn thiện đơn xin rút vốn theo Nghị định số 114/2021/NĐ-CP ngày 16/12/2021 của Chính phủ và trình Bộ Tài chính (Phòng vốn Trung ương - Cục Quản lý nợ và Tài chính Đối ngoại) để xem xét và chấp thuận.
Sau khi chấp thuận, Đại diện Bộ Tài chính và PMU-MW ký đơn rút vốn gửi Ngân hàng Thế giới;
Ngân hàng Thế giới căn cứ vào đơn xin rút vốn chuyển vốn vào Tài khoản Chỉ định A của Dự án.
Thanh toán từ Tài khoản Chỉ định A
Tài khoản Chỉ định A được sử dụng để chi trả cho những chi phí liên quan đến hoạt động của Dự án do PMU-MW quản lý. Quy trình như sau:
Sơ đồ 1: Thanh toán từ Tài khoản Chỉ định A
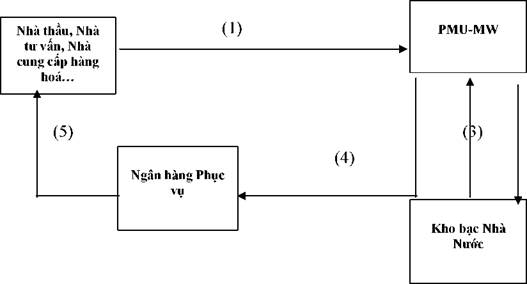
(1) Nhà thầu, nhà tư vấn, nhà cung cấp hàng hóa nộp hóa ... nộp hồ sơ thanh toán cho PMU-MW;
(2) PMU-MW kiểm tra hồ sơ thanh toán, ký đề nghị rồi chuyển cho Kho bạc Nhà Nước;
(3) Kho bạc Nhà Nước xem xét, phê duyệt hồ sơ rồi chuyển lại cho PMU-MW;
(4) Căn cứ vào hồ sơ thanh toán đã được Kho bạc Nhà Nước phê duyệt, PMU-MW lập Uỷ nhiệm chi và gửi cho Ngân hàng Phục vụ;
(5) Căn cứ vào Uỷ nhiệm chi của PMU-MW và các chứng từ kèm theo, Ngân hàng Phục vụ trả tiền cho Nhà thầu, Nhà tư vấn, từ Tài khoản Chỉ định A của Dự án.
Đơn xin rút vốn cho Tài khoản Chỉ định A
Thủ tục đệ trình đơn xin rút vốn được thể hiện chi tiết trong quyển Hướng dẫn rút vốn của Ngân hàng Thế giới và văn bản quy định riêng về rút vốn của Dự án. Các yêu cầu này được tóm tắt như sau:
- Đơn xin rút vốn được dùng cho các việc sau:
+ Tạm ứng;
+ Hoàn vốn.
- Các đơn xin rút vốn được đánh số bắt đầu bằng số 1. Số của các đơn sẽ được mã hóa bắt đầu như sau: Dự án/B/001 và tiếp tục theo dãy số tự nhiên. Mẫu đơn xin rút vốn áp dụng theo Sổ tay giải ngân của WB (nếu có), hoặc theo mẫu của Bộ Tài chính.
- Đơn xin rút vốn do Giám đốc PMU-MW và Đại diện Bộ Tài chính ký.
Hoàn vốn hoặc Trình chứng từ hoàn trả cho các khoản tạm ứng trước
Sau khi chi tiêu từ Tài khoản Chỉ định, PMU-MW gửi cho Ngân hàng Thế giới Đơn xin hoàn vốn hoặc các chứng từ để hoàn trả cho các khoản tạm ứng trước, việc Xin hoàn vốn hoặc trình chứng từ tuân thủ theo các thủ tục sau:
- Kế toán PMU-MW có trách nhiệm hoàn thiện đơn xin rút vốn - mục hoàn vốn hoặc hoàn trả chứng từ và trình Bộ Tài chính (Cục Quản lý nợ và Tài chính đối ngoại) để xem xét và chấp thuận.
- Sau khi chấp thuận, Đại diện Bộ Tài chính và PMU-MW ký đơn xin rút vốn - mục hoàn trả chứng từ gửi Ngân hàng Thế giới;
- Ngân hàng Thế giới căn cứ vào đơn xin rút vốn, mục hoàn vốn để chuyển vốn cho Dự án hoặc mục hoàn trả chứng từ ghi giảm các khoản tạm ứng cho Dự án.
Đơn xin rút vốn - mục hoàn vốn hoặc hoàn trả chứng từ đính kèm các chứng từ sau:
- Bảng kê chi tiết các khoản chi và các sao kê chi tiêu phải tách được các mục chi phí, loại tiền tệ sử dụng và quy đổi ra Đô la Mỹ.
- Hai bản hợp đồng đối với mỗi loại hợp đồng (nếu là đơn xin hoàn trả tạm ứng lần 1)
- Bảng tra tỷ giá ngoại tệ in ra từ Website của Ngân hàng phục vụ nếu như hóa đơn thương mại sử dụng loại tiền khác với Đô la Mỹ.
- Một bản Photocopy sao kê ngân hàng trong đó phản ánh rõ các giao dịch của Tài khoản Chỉ định.
- Bảng đối chiếu tài khoản chỉ định.
Áp dụng hình thức SOE (không cần kèm theo chứng từ) với các khoản chi sau:
(a) Xây lắp có chi phí ước tính tương đương dưới 200.000 USD mỗi hợp đồng;
(b) Hàng hóa có chi phí tương đương dưới 100.000 USD cho mỗi hợp đồng;
(c) Các dịch vụ tư vấn theo các hợp đồng với (i) các hãng tư vấn có chi phí tương đương dưới 100.000 USD mỗi hợp đồng, và (ii) tư vấn cá nhân có chi phí tương đương dưới 50.000 USD mỗi hợp đồng; và
- Các chi phí dịch vụ ngân hàng được chi trả từ nguồn lãi của Tài khoản Chỉ định hoặc nguồn vốn đối ứng của Chính phủ Việt Nam (trong trường hợp lãi từ tài khoản chỉ định không đủ) nên không là chi phí hợp lệ cho sự tài trợ của Ngân hàng Thế giới.
PMU-MW có trách nhiệm lưu giữ các chứng từ gốc, bao gồm: Hợp đồng và các tài liệu kèm theo, các bằng chứng cho việc trả tiền, báo cáo của kiểm toán Nhà nước (nếu có) và biên bản ghi nhớ quá trình kiểm tra của các nhân viên của Ngân hàng Thế giới. Ngân hàng Thế giới có thể không tiếp tục giải ngân bằng hình thức SOE hoặc có thể không giải ngân nếu các yêu cầu kiểm toán (nếu có) hoặc kiểm tra của nhân viên Ngân hàng không được tuân thủ theo Quy định.
Kết thúc Tài khoản Chỉ định A
- Khi khoản vay hết hiệu lực, Ngân hàng Thế giới sẽ yêu cầu hoàn trả lại bất cứ số tiền nào không trình chứng từ đã chi từ Tài khoản Chỉ định A trong vòng 4 tháng kể từ ngày giải ngân. Việc khóa sổ Tài khoản Chỉ định được thực hiện khi toàn bộ Dự án đã hoàn thành và quyết toán xong, trên sổ phụ ngân hàng có số dư bằng không.
2.3.1.2.2 Rút vốn trực tiếp từ Tài khoản Tín dụng tại Ngân hàng Thế giới để thanh toán cho các nhà thầu, nhà tư vấn ...
(Chỉ PMU-MW mới thực hiện nghiệp vụ rút vốn này)
- Điều kiện để rút vốn trực tiếp thanh toán cho nhà thầu, nhà tư vấn ... phải đảm bảo yêu cầu chi tối thiểu có giá trị 20% mức kinh phí được cấp của Tài khoản Chỉ định.
- Thủ tục đệ trình đơn xin rút vốn thanh toán trực tiếp cho nhà thầu, nhà tư vấn... phải tuân theo các nguyên tắc sau:
+ Các đơn xin rút vốn phải được soạn riêng cho các loại tiền khác nhau và cho người thụ hưởng khác nhau.
+ Các dữ liệu về nhà thầu xây lắp hay nhà cung cấp thiết bị được chuẩn bị tuân theo quy định.
+ Nếu ngân hàng của người thụ hưởng không nằm trên địa phương sử dụng loại tiền thanh toán thì việc thanh toán sẽ thực hiện qua ngân hàng đại lý.
+ Chứng từ kèm theo đơn xin rút vốn bao gồm:
♦ Các chứng nhận thanh toán tạm thời, hoặc hóa đơn thương mại tóm tắt kết quả công việc thực hiện của nhà thầu, nhà tư vấn;
♦ Biên bản xác nhận chất lượng hàng hóa, sản phẩm, dịch vụ do nhà thầu, nhà tư vấn cung cấp;
♦ Một số chứng từ khác liên quan (nếu có yêu cầu);
♦ Riêng đối với trường hợp thanh toán ứng trước lần đầu thì không cần chứng từ trên nhưng phải có bảo lãnh tạm ứng và bảo lãnh thực hiện của Ngân hàng nhà thầu, nhà tư vấn...
+ Khi gửi đơn xin rút vốn lần đầu tiên, Bên vay phải đệ trình kèm theo mỗi loại 2 bản hợp đồng cho Phòng Dự án của Ngân hàng Thế giới.
+ Kế toán PMU-MW có trách nhiệm hoàn thiện đơn xin rút vốn và trình Bộ Tài chính (Phòng vốn Trung ương - Cục Quản lý nợ và Tài chính đối ngoại) để xem xét và chấp thuận.
+ Sau khi chấp thuận, Đại diện Bộ Tài chính và PMU-MW ký đơn xin rút vốn gửi Ngân hàng Thế giới;
+ Ngân hàng Thế giới căn cứ vào Đơn xin rút vốn chuyển tiền trực tiếp cho nhà thầu, nhà tư vấn.
Sơ đồ 2: Rút vốn trực tiếp
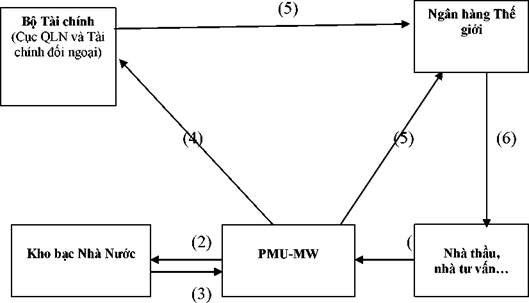
(1) PMU-MW ký hợp đồng với nhà thầu. Nhà thầu thực hiện hợp đồng và đề nghị thanh toán;
(2) PMU-MW kiểm tra, chấp thuận thanh toán cho nhà thầu và gửi cho Kho bạc Nhà Nước xem xét;
(3) Sau khi xem xét, Kho bạc Nhà Nước có ý kiến gửi PMU-MW;
(4) Căn cứ vào ý kiến của Kho bạc Nhà Nước, PMU-MW chuẩn bị đơn rút vốn kèm bộ chứng từ gửi Bộ Tài chính xem xét, chấp thuận;
(5) Sau khi chấp thuận, Đại diện Bộ Tài chính và PMU-MW ký đơn xin rút vốn gửi Ngân hàng Thế giới;
(6) Ngân hàng Thế giới xem xét và thanh toán cho nhà thầu, nhà tư vấn...
2.3.1.2.3 Thanh toán theo thủ tục thư cam kết
(Chỉ PMU-MW mới thực hiện nghiệp vụ rút vốn này)
Với thủ tục này thì Bên vay đề nghị Ngân hàng Thế giới gửi cho ngân hàng thương mại, thường là ngân hàng tại nơi nhà cung cấp có trụ sở, thư cam kết đặc biệt. Các cam kết đặc biệt này có nghĩa là Ngân hàng Thế giới đồng ý hoàn trả cho ngân hàng thương mại số tiền đã thanh toán hay sẽ thanh toán dưới hình thức thư tín dụng (L/C). Mỗi cam kết như vậy của ngân hàng đều không hủy ngang ngay cả khi sau đó Ngân hàng Thế giới đình chỉ hay hủy bỏ khoản vay đó. Ngân hàng Thế giới sẽ không tính phí ngân hàng đối với các cam kết này.
Khi sử dụng hình thức này, Bên vay phải gửi cho Ngân hàng Thế giới một đơn xin cấp cam kết đặc biệt thành 2 bộ với các chứng từ sau:
- 02 bản hợp đồng hoặc đơn đặt hàng (trừ khi các chứng từ này đã được đệ trình tại kỳ trước).
- 02 bản thư tín dụng do ngân hàng thương mại dự định phát hành.
Sau khi chấp thuận, Ngân hàng Thế giới gửi một thư cam kết đặc biệt theo Mẫu số 2018 cho ngân hàng thương mại thông báo là thư tín dụng dự định phát hành kèm theo đã có giá trị thanh toán. Một thư cam kết đặc biệt tương tự cũng được gửi cho Bên vay. Ngân hàng thương mại gửi yêu cầu thanh toán đầu tiên thể hiện sự chấp nhận của ngân hàng đó theo các điều khoản của thư cam kết đặc biệt.
Quy trình thực hiện đơn xin cấp thư cam kết đặc biệt như sau:
- Kế toán PMU-MW có trách nhiệm hoàn thiện đơn xin cấp thư cam kết và trình Bộ Tài chính (Cục Quản lý nợ và Tài chính đối ngoại) để xem xét và chấp thuận.
- Sau khi chấp thuận, Đại diện Bộ Tài chính và PMU-MW ký đơn xin cấp thư cam kết gửi Ngân hàng Thế giới; (Xem sơ đồ 3)
Thủ tục mở và thanh toán L/C tại các ngân hàng thương mại được thực hiện như sau:
- PMU-MW gửi ngân hàng thương mại đơn xin mở L/C kèm theo hợp đồng đã ký với nhà cung cấp hàng hóa;
- Sau khi kiểm tra, ngân hàng thương mại phát hành một L/C dự định sẽ mở cho PMU-MW;
- PMU-MW gửi L/C mà ngân hàng thương mại dự định sẽ mở kèm theo đơn xin cấp thư cam kết đặc biệt cho Ngân hàng Thế giới;
- Ngân hàng Thế giới kiểm tra và cấp thư cam kết đặc biệt;
- Sau khi nhận được thư cam kết đặc biệt của Ngân hàng Thế giới, ngân hàng thương mại chính thức phát hành L/C cho người thụ hưởng theo yêu cầu của PMU-MW;
- Các chứng từ để đảm bảo thanh toán bằng L/C của nhà cung cấp bao gồm:
+ Hóa đơn thương mại của nhà cung cấp;
+ Bảng mô tả chi tiết về đóng gói hàng hóa;
+ Vận đơn hàng hóa;
+ Giấy chứng nhận xuất xứ;
+ Giấy chứng nhận chất lượng;
+ Giấy chứng nhận bảo hiểm hàng hóa;
+ Và một số chứng từ khác theo yêu cầu của từng lô hàng.
- Sau khi nhận đầy đủ các chứng từ của nhà cung cấp theo đúng quy định của L/C thì ngân hàng thương mại tiến hành thanh toán cho nhà cung cấp;
- Ngân hàng thương mại gửi thư yêu cầu Ngân hàng Thế giới hoàn trả lại số tiền Ngân hàng thương mại đã trả nhà cung cấp theo L/C.
- Ngân hàng Thế giới kiểm tra và chuyển trả ngân hàng thương mại theo đúng thư cam kết đã phát hành.
PMU-MW chính thức nhận được vốn vay theo hình thức giải ngân bằng thư cam kết
Sơ đồ 3: Thanh toán theo thủ tục thư cam kết
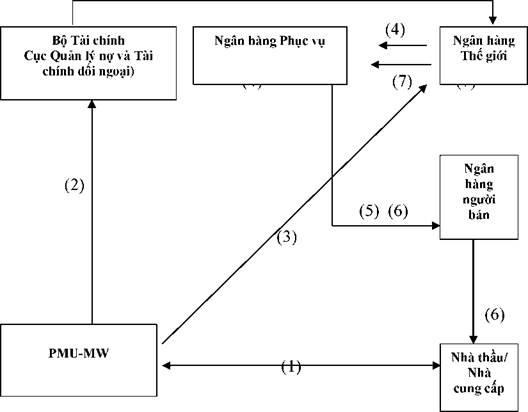
(1) PMU-MW ký hợp đồng với nhà thầu/nhà cung cấp
(2) PMU-MW tập hợp chứng từ, đề nghị Bộ Tài chính cho mở L/C và rút vốn theo hình thức thư cam kết.
(3) Sau khi chấp thuận, Đại diện Bộ Tài chính và PMU-MW ký đơn xin cấp thư cam kết gửi Ngân hàng Thế giới;
(4) Ngân hàng Thế giới xem xét, phát hành thư cam kết và thông báo cho Ngân hàng Phục vụ.
(5) Ngân hàng Phục vụ phát hành L/C và thông báo cho nhà thầu/nhà cung cấp thông qua Ngân hàng người bán.
(6) Sau khi kiểm tra đầy đủ chứng từ theo L/C, Ngân hàng Phục vụ trả tiền cho nhà thầu/nhà cung cấp thông qua Ngân hàng người bán.
(7) Ngân hàng Thế giới kiểm tra và chuyển trả tiền cho Ngân hàng Phục vụ theo đúng thư cam kết.
2.3.2 Đối với vốn đối ứng của Chính phủ Việt Nam
Đối với Ngân sách Trung ương
Bộ Tài chính chỉ định PMU-MW mở tài khoản tại Kho bạc Nhà Nước để tạm ứng và thanh toán cho các khoản chi sau:
- Chi phí quản lý cho PMU-MW;
- Chi phí GPMB.
- Thuế, phí ngân hàng, các khoản mà Ngân hàng Thế giới không tài trợ.
Trình tự và thủ tục rút vốn ngân sách trung ương được thực hiện theo hai hình thức: rút vốn thông qua cấp phát tạm ứng và thông qua thanh toán khối lượng công việc hoàn thành/hàng hóa đã cung cấp.
Đối với các nguồn vốn khác
Ngoài hai nguồn vốn đã nêu trên, PMU-MW còn có các nguồn vốn khác như:
- Tiền thu do bán thanh lý tài sản cố định của Dự án;
- Thu lãi tiền gửi;
- Các khoản thu khác.
Đối với tiền thu do bán thanh lý tài sản cố định của Dự án: PMU-MW dùng khoản thu này để chi cho các chi phí thanh lý, phần còn lại thì nộp vào Ngân sách Nhà nước.
Đối với các khoản thu lãi tiền gửi: Dùng để thanh toán các khoản chi trả phí ngân hàng, nếu thiếu thì bù từ nguồn Ngân sách Nhà nước, nếu thừa thì nộp vào Ngân sách Nhà nước.
Các khoản thu khác: Căn cứ vào nội dung khoản chi sẽ được chi theo các quy định hiện hành của Nhà nước.
2.4 Quy định về quản lý tiền mặt, tiền gửi ngân hàng, kho bạc và các tài sản khác
2.4.1 Quản lý tiền mặt, tiền gửi ngân hàng và kho bạc
Đối với tiền mặt:
Tại PMU-MW:
Hàng ngày, căn cứ vào các Phiếu thu, Phiếu chi đã được phê duyệt của Giám đốc, Thủ quỹ tiến hành thu, chi tiền mặt. Các phiếu thu, chi đã thực hiện phải đóng dấu “Đã thu tiền” đối với Phiếu thu và “Đã chi tiền” đối với Phiếu chi.
Quản lý tiền mặt phải đảm bảo các yêu cầu sau:
- Thủ quỹ không được thu, chi tiền mặt khi không có phiếu thu, chi được phê duyệt của Giám đốc;
- Ngoài việc thu, chi tiền mặt và ghi sổ quỹ, không được giao cho thủ quỹ việc ghi chép sổ kế toán tiền mặt;
- Tiền mặt tại quỹ phải được bảo quản trong két riêng biệt, có khóa bảo mật và để tại nơi an toàn;
- Định kỳ tháng, Thủ quỹ và Kế toán tiền mặt phải tiến hành đối chiếu số dư tiền mặt, lập biên bản đối chiếu để làm căn cứ quản lý quỹ.
- Việc kiểm kê quỹ tiền mặt do một nhân viên của Dự án có nhiệm vụ độc lập với chức năng hạch toán tiền, Kế toán trưởng và Đại diện của Ban Giám đốc kiểm tra hàng tháng hoặc kiểm tra bất thường nếu thấy cần thiết.
- Nếu kiểm kê quỹ phát hiện ra chênh lệch thì phải điều chỉnh kịp thời, tránh mất mát xảy ra.
Đối với tiền gửi Ngân hàng và Kho bạc:
Kế toán tại PMU-MW tiến hành giao dịch với Kho bạc Nhà nước và Ngân hàng phục vụ, cụ thể:
Kế toán Tiền gửi Ngân hàng và Kho bạc căn cứ vào các chứng từ tiền gửi ngân hàng, kho bạc để tiến hành nộp/rút tiền gửi Ngân hàng, Kho bạc của Dự án.
Định kỳ hàng tháng, kế toán Ngân hàng, Kho bạc tiến hành đối chiếu số dư tiền gửi Ngân hàng, Kho bạc của Dự án để phát hiện ra các sai sót, kịp thời điều chỉnh sổ kế toán cho chính xác.
2.4.2 Quản lý các tài sản khác
Đối với Tài sản cố định (TSCĐ):
Bộ phận Tài chính Kế toán của PMU-MW phải tiến hành mở sổ theo dõi TSCĐ và thẻ TSCĐ của toàn Dự án theo đúng quy định hiện hành của Bộ Tài chính. Hàng năm, tiến hành trích hao mòn TSCĐ theo Quy định.
Kiểm kê TSCĐ được tiến hành mỗi năm một lần vào thời điểm 31/12 hàng năm. Các tài sản cố định do PMU-MW mua về dùng cho quản lý Dự án nhưng lại bàn giao cho các bộ phận khác quản lý thì 31/12 hàng năm PMU-MW phải yêu cầu các bộ phận sử dụng trực tiếp tiến hành kiểm kê và gửi Biên bản kiểm kê cho PMU-MW.
2.5 Quy định về thanh toán chi phí quản lý dự án
2.5.1 Quy định về kiểm soát chi tiêu
Hàng năm, PMU-MW lập và phê duyệt dự toán chi phí quản lý Dự án. Việc kiểm soát chi tiêu được thực hiện theo Thông tư số 70/2024/TT-BTC ngày 01/10/2024 của Bộ Tài chính quy định về quản lý, sử dụng các khoản thu từ hoạt động tư vấn, quản lý dự án của các Chủ Đầu tư, Ban quản lý dự án sử dụng vốn ngân sách nhà nước và các quy định khác có liên quan.
Tất cả các khoản chi phải được kiểm tra, kiểm soát trước, trong và sau quá trình cấp phát thanh toán. Các khoản chi phải đúng chế độ, tiêu chuẩn, định mức chi tiêu do cơ quan nhà nước có thẩm quyền quy định và được thủ trưởng đơn vị sử dụng ngân sách hoặc người được uỷ quyền quyết định chi. Người ra quyết định chi phải chịu trách nhiệm về quyết định của mình, nếu chi sai phải bồi hoàn cho công quỹ và tuỳ theo tính chất, mức độ vi phạm còn bị xử lý kỷ luật, xử phạt hành chính hoặc bị truy cứu trách nhiệm hình sự.
Do PMU-MW quản lý nhiều Dự án nên Chi phí quản lý phân bổ cho từng Dự án theo nguồn vốn được cấp trong kỳ của PMU-MW được theo dõi chung.
2.5.2 Thủ tục thanh toán chi tiết các khoản chi
2.5.2.1 Xây dựng Quy chế tiền công, thủ tục thanh toán tiền công:
Chi trả tiền công quản lý dự án bao gồm:
2.5.2.1.1 Tiền công trả cho các cán bộ, nhân viên hợp đồng lao động thuê ngoài:
PMU-MW khi thanh toán tiền công cho các cán bộ, nhân viên theo hợp đồng thuê ngoài cần thực hiện các thủ tục và tập hợp các chứng từ, tài liệu sau:
- Hợp đồng lao động (Hợp đồng vụ việc trả theo thời gian hoặc Hợp đồng giao khoán công việc) trong trường hợp thanh toán lần đầu;
- Bảng chấm công (nếu Hợp đồng quy định trả theo thời gian) hoặc Phiếu xác nhận công việc hoàn thành (nếu là Hợp đồng giao khoán công việc);
- Bảng thanh toán tiền công/tiền lương;
- Giấy đề nghị thanh toán tiền công.
2.5.2.1.2 Tiền công trả cho các cá nhân trực tiếp quản lý dự án theo quyết định của cấp có thẩm quyền nhưng không hưởng lương từ chi phí quản lý dự án (các cán bộ kiêm nhiệm):
Tiền công được duyệt trong dự toán là quỹ tiền công kế hoạch được tính theo mức tối đa (100% tiền lương và phụ cấp lương của các cán bộ kiêm nhiệm) được quy định tại Thông tư số 70/2024/TT-BTC ngày 01/10/2024 của Bộ Tài chính quy định về quản lý, sử dụng các khoản thu từ hoạt động tư vấn, quản lý dự án của các Chủ Đầu tư, Ban quản lý dự án sử dụng vốn ngân sách nhà nước và các quy định khác có liên quan.
Do đó, tiền công của các cán bộ có thể được thanh toán theo hai cách sau:
Cách 1:
Thực hiện thanh toán tiền công căn cứ vào khối lượng công việc từng cán bộ đảm nhiệm và tỷ lệ thời gian tham gia quản lý dự án của từng cán bộ để chi trả theo đúng quy định trong Quy chế tiền công. Chứng từ thanh toán bao gồm:
- Bảng chấm công
- Bảng thanh toán tiền công
- Tỷ lệ thời gian tham gia quản lý dự án tiền công cho từng cán bộ được xác định như sau:
+ Căn cứ vào bảng chấm công, kế toán xác định tỷ lệ thời gian tham gia quản lý dự án của từng cán bộ (= Số ngày công tham gia quản lý dự án trong tháng/số ngày làm việc trong tháng theo chế độ).
+ Tiền công tháng được xác định bằng tỷ lệ thời gian tham gia quản lý dự án của từng cán bộ nhân với lương và phụ cấp lương của cá nhân đó. Nếu tỷ lệ thời gian tham gia quản lý dự án lớn hơn 50% thì mức chi trả tiền công một tháng tối đa được tính bằng 50% lương và phụ cấp lương một tháng của cá nhân đó.
- Thời hạn thanh toán tiền công: Chậm nhất vào ngày mồng 5 tháng sau, kế toán phải hoàn thành việc chi trả tiền công của tháng trước cho các cán bộ của Dự án.
Cách 2:
PMU-MW có thể căn cứ vào nhiệm vụ của từng cán bộ để ra quyết định khoán tiền công cho từng cán bộ nhưng mức khoán không lớn hơn 50% mức lương và phụ cấp lương của cán bộ đó. Chứng từ thanh toán bao gồm: Bảng thanh toán tiền công khoán có xác nhận của thủ trưởng đơn vị.
2.5.3.2 Các chi phí quản lý khác:
2.5.3.2.1- Chi thanh toán dịch vụ công cộng
Thanh toán dịch vụ công cộng bao gồm: tiền điện sinh hoạt, tiền nước sinh hoạt, mua nhiên liệu xăng xe (trường hợp được Dự án trang bị xe ô tô), thanh toán vệ sinh môi trường, thanh toán dịch vụ công cộng khác... theo quy định hiện hành về quản lý tài chính trong đơn vị sự nghiệp.
Cơ sở thanh toán dựa trên: Hợp đồng cung cấp dịch vụ, hóa đơn tài chính, chứng từ hợp lệ khác do các nhà cung cấp dịch vụ gửi. Riêng đối với thanh toán xăng xe ô tô cần căn cứ vào định mức tiêu thụ xăng, lịch trình chạy xe có chữ ký xác nhận của cán bộ sử dụng xe.
2.5.3.2.2- Chi mua vật tư văn phòng:
Chi mua vật tư, văn phòng bao gồm: Dụng cụ văn phòng, sách và tài liệu dùng cho chuyên môn, văn phòng phẩm... theo quy định hiện hành về quản lý tài chính trong đơn vị sự nghiệp.
Cơ sở thanh toán dựa trên: Giấy đề xuất mua vật tư văn phòng và dự trù kinh phí được duyệt, phiếu nhập xuất vật tư văn phòng, hóa đơn tài chính, hóa đơn hợp lệ khác của nhà cung cấp.
2.5.3.2.3- Chi phí phục vụ thông tin liên lạc:
Cước phí điện thoại, bưu chính, Fax... theo quy định hiện hành của Nhà nước về quản lý tài chính trong đơn vị sự nghiệp.
Cơ sở thanh toán dựa trên: Hợp đồng cung cấp dịch vụ, hóa đơn tài chính.
2.5.3.2.4- Chi phí hội nghị, hội thảo, tập huấn:
PMU-MW phải lập dự toán chi phí cho hội nghị, hội thảo. Thanh toán dựa trên Bảng kê thanh toán và các chứng từ hợp lệ kèm theo như: Giấy mời họp, danh sách khách mời, danh sách khách dự họp (có chữ ký các đại biểu), hóa đơn tài chính, bảng kê chi tiền ăn và tiêu vặt...
2.5.3.2.5- Chi thanh toán công tác phí:
Thanh toán chi công tác phí dựa trên: Giấy công lệnh, vé máy bay, vé tàu xe, hóa đơn tài chính, giấy đề nghị thanh toán.
Trường hợp đặc biệt đi công tác bằng máy bay, giám đốc dự án hoặc người được uỷ quyền quyết định việc cho phép cán bộ, khách mời của dự án đi theo nguồn chi trả của dự án.
2.5.3.2.6- Chi phí thuê mướn:
Thuê phương tiện đi lại, văn phòng làm việc (nếu có), dịch thuật...
Căn cứ thanh toán gồm: Giấy đề nghị thuê mướn và dự trù kinh phí được duyệt, Hợp đồng kinh tế, thanh lý hợp đồng, hóa đơn tài chính.
2.5.3.2.7- Chi sửa chữa thường xuyên tài sản (như thiết bị văn phòng, tài sản khác...):
Căn cứ thanh toán gồm: Biên bản kiểm tra kỹ thuật thiết bị, tài sản; Đề nghị sửa chữa được phê duyệt, Hợp đồng kinh tế, Biên bản nghiệm thu công việc hoàn thành, Biên bản thanh lý hợp đồng và hóa đơn tài chính kèm theo.
2.5.3.2.8- Chi phí mua sắm tài sản phục vụ quản lý (ngoài các thiết bị tài sản được Dự án trang bị theo danh mục đã cung cấp):
Các chi phí này bao gồm: Tủ đựng tài liệu, Bàn ghế làm việc, lập mạng nội bộ và kết nối internet, lắp đặt đường dây điện thoại và vật dụng khác.
Căn cứ thanh toán gồm: Đề nghị mua sắm và dự trù kinh phí được duyệt, 03 (ba) giấy báo giá, Hợp đồng kinh tế, thanh lý hợp đồng, hóa đơn tài chính, Giấy đề nghị thanh toán.
2.5.3.2.9- Chi khác: Nộp phí, lệ phí, chè, tiếp khách... theo quy định về quản lý tài chính hiện hành.
2.5.3.2.10- Dự phòng phí: để chi các khoản chi phí có thể phát sinh trong quá trình quản lý dự án, tuy nhiên phải đúng mục đích của dự án, theo chế độ tài chính hiện hành của Nhà nước
Được thực hiện theo Quy chế chi tiêu nội bộ của PMU-MW đã được Bộ Xây dựng phê duyệt và triển khai thực hiện theo quy định tại các Văn bản pháp luật như sau:
- Nghị định số 60/2021/NĐ-CP ngày 21/6/2021 của Chính phủ: Quy định cơ chế tự chủ tài chính của đơn vị sự nghiệp công lập;
- Thông tư số 56/2022/TT-BTC ngày 16/9/2022 của Bộ Tài chính: Hướng dẫn một số nội dung về cơ chế tự chủ tài chính của đơn vị sự nghiệp công lập; xử lý tài sản, tài chính khi tổ chức lại, giải thể đơn vị sự nghiệp công lập;
- Thông tư số 70/2024/TT-BTC ngày 01/10/2024 của Bộ Tài chính Quy định về quản lý, sử dụng các khoản thu từ hoạt động tư vấn, quản lý dự án của các chủ đầu tư, ban quản lý dự án sử dụng vốn ngân sách nhà nước.
2.6 Quy định về thanh toán cho các nhà thầu, nhà cung cấp, nhà tư vấn
2.6.1 Quy định về kiểm soát chi tiêu:
Các khoản thanh toán cho nhà thầu, nhà cung cấp, nhà tư vấn phải tuân thủ theo Hợp đồng đã ký giữa PMU-MW, với nhà thầu, nhà cung cấp, tư vấn.
Tất cả các khoản chi phải được kiểm tra, kiểm soát trước, trong và sau quá trình cấp phát thanh toán. Các khoản chi phải có trong kế hoạch vốn được giao, đúng chế độ, tiêu chuẩn, định mức chi tiêu do cơ quan nhà nước có thẩm quyền quy định và được thủ trưởng đơn vị sử dụng ngân sách hoặc người được uỷ quyền quyết định chi. Người ra quyết định chi phải chịu trách nhiệm về quyết định của mình, nếu chi sai phải bồi hoàn cho công quỹ và tuỳ theo tính chất, mức độ vi phạm còn bị xử lý kỷ luật, xử phạt hành chính hoặc bị truy cứu trách nhiệm hình sự. Việc kiểm tra, kiểm soát trước, trong và sau quá trình cấp phát thanh toán thực hiện theo Nghị định số 10/2021/NĐ-CP ngày 9/2/2021 của Chính phủ về quản lý chi phí đầu tư xây dựng và Nghị định 99/2021/NĐ-CP ngày 11/11/2021 của Chính phủ quy định về quản lý, thanh toán, quyết toán dự án sử dụng vốn đầu tư công,... các quy định sửa đổi, bổ sung (nếu có) và các văn bản hướng dẫn có liên quan.
2.6.2. Thủ tục thanh toán
Cán bộ theo dõi Hợp đồng tập hợp các chứng từ hợp lệ của khoản chi để thanh toán như:
- Hợp đồng đã ký bản gốc (nếu là thanh toán lần đầu);
- Bảng kê thanh toán vốn do Lãnh đạo Ban PMU-MW ký;
- Hóa đơn GTGT (đối với hàng hóa, dịch vụ), Bản xác nhận khối lượng xây dựng cơ bản hoàn thành (đối với xây lắp - Phụ lục 3a;3c) Lãnh đạo Ban PMU-MW ký;
- Biên bản xác nhận chất lượng hàng hóa, dịch vụ; biên bản nghiệm thu khối lượng hoàn thành do Lãnh đạo Ban PMU-MW ký;
- Biên bản bàn giao hàng hóa, dịch vụ đã cung cấp...;
- Các chứng từ liên quan khác.
2.7 Quy định về tạm ứng và thanh toán tạm ứng
Chính sách của Ngân hàng Thế giới rất hạn chế việc thanh toán dùng tiền mặt. Tạm ứng từ Tài khoản Chỉ định chỉ được áp dụng cho các khoản chi phí quản lý dự án không thể thanh toán thông qua chuyển khoản như: các khoản chi công tác phí, chi mua xăng, chi phí dịch thuật, chi phí đào tạo, hội thảo... và các khoản mua lặt vặt khác như chè, nước, bưu phí...
Ngoài ra, một số chi phí quản lý chi bằng nguồn vốn đối ứng như: Tiền công, công tác phí, chi lặt vặt khác cũng được cấp tạm ứng.
Các bộ phận/cá nhân của Dự án khi tạm ứng và thanh toán tạm ứng thực hiện các thủ tục sau:
Điều kiện cấp tạm ứng:
- Cán bộ nhân viên của PMU-MW: Thực hiện các công việc của Dự án như: mua sắm nhỏ như: công cụ lao động, văn phòng phẩm...có giá trị dưới 10 triệu đồng, đi công tác, tổ chức các khóa đào tạo, hội họp;
Khi tiến hành tạm ứng, các bộ phận, cá nhân của Dự án thực hiện theo quy trình sau:
- Người/Bộ phận có nhu cầu tạm ứng chuẩn bị Bản dự trù chi phí gửi cho Phụ trách bộ phận và Ban Giám đốc PMU-MW phê duyệt;
- Căn cứ vào Bản dự trù chi phí đã được phê duyệt chuẩn bị Giấy đề nghị Tạm ứng gửi Phòng Tài chính Kế toán của PMU-MW;
- Phòng Tài chính Kế toán của PMU-MW kiểm tra, ký xác nhận rồi chuyển cho Ban Giám đốc PMU-MW phê duyệt;
- Căn cứ vào Giấy đề nghị Tạm ứng đã được phê duyệt, Phòng Tài chính Kế toán Phiếu chi tạm ứng hoặc phiếu chuyển khoản tạm ứng cho người/bộ phận có nhu cầu tạm ứng.
Sau khi thực hiện xong các công việc, người/bộ phận tạm ứng tập hợp chứng từ, tổng hợp, phân loại các khoản chi theo hướng dẫn tại phần Chứng từ kế toán, Phụ trách bộ phận và Ban Giám đốc PMU-MW phê duyệt, sau đó gửi cho bộ phận kế toán để kiểm tra tính hợp lý, hợp pháp của chứng từ các khoản chi làm cơ sở hoàn ứng.
Thời hạn hoàn ứng chậm nhất là 15 ngày tính từ ngày hoàn thành công tác để bộ phận kế toán của PMU-MW kiểm soát chứng từ chi tại Kho bạc Nhà nước. Người/bộ phận phải thanh toán các khoản tạm ứng trước mới được giải quyết ứng khoản tiền tạm ứng tiếp theo.
2.8 Quy định về quản lý công nợ
PMU-MW phải mở sổ chi tiết công nợ cho từng nhà thầu, nhà cung cấp,...; các nghiệp vụ kinh tế phát sinh liên quan đến công nợ phải được phản ánh kịp thời trên sổ kế toán.
Cuối kỳ kế toán, PMU-MW tiến hành đối chiếu công nợ giữa PMU-MW và các nhà thầu, nhà cung cấp hàng hóa, nhà tư vấn...
2.9 Quy định về quản lý hợp đồng
Các hợp đồng xây lắp, cung cấp hàng hóa, dịch vụ phải mở sổ chi tiết theo dõi từng hợp đồng, bao gồm các tiêu thức sau:
- Số Hợp đồng;
- Tên Hợp đồng
- Ngày ký hợp đồng và ngày kết thúc hợp đồng;
- Giá trị hợp đồng ban đầu và giá trị hợp đồng điều chỉnh;
- Chi tiết từng lần giải ngân/lũy kế giải ngân đến các thời điểm mong muốn;
- Tỷ lệ giải ngân;
- Và một số tiêu thức khác nếu các Ban quản lý Dự án thấy cần thiết.
2.10 Các khoản thuế liên quan tới Dự án
Dự án Phát triển các hành lang đường thủy và logistics khu vực phía Nam là Dự án sử dụng vốn ODA vay ưu đãi, viện trợ không hoàn lại thực hiện các nghĩa vụ thuế theo quy định hiện hành của các Luật thuế, nguồn vốn để nộp các loại thuế phát sinh là từ nguồn vốn đối ứng trong nước cụ thể:
- Khi nhập khẩu hàng hóa, Dự án phải nộp thuế nhập khẩu, thuế tiêu thụ đặc biệt và thuế giá trị gia tăng; Đối với hàng hóa nhập khẩu bằng nguồn vốn ODA được xét miễn thuế nhập khẩu theo Điều 5, Thông tư 181/2013/TT-BTC ngày 03 tháng 12 năm 2013 của Bộ Tài chính, các quy định sửa đổi, bổ sung (nếu có) và các văn bản hướng dẫn có liên quan;
- Việc hoàn thuế đối với các Dự án sử dụng vốn ODA được thực hiện theo quy định tại Điều Thông tư 130/2016/TT-BTC ngày 12 tháng 08 năm 2016 của Bộ Tài chính, các quy định sửa đổi, bổ sung (nếu có) và các văn bản hướng dẫn có liên quan.
- Khi mua hàng hóa, dịch vụ trong nước, Dự án phải trả thuế giá trị gia tăng cho nhà thầu cung cấp;
- Thu nhập của các cá nhân, nhà thầu tham gia thực hiện Dự án phải nộp thuế thu nhập cá nhân và thu nhập doanh nghiệp, thuế nhà thầu theo quy định hiện hành; Chuyên gia nước ngoài được Bộ Kế hoạch đầu tư cấp giấy xác nhận được hưởng ưu đãi thuế theo Thông tư 181/2013/TT-BTC ngày 03 tháng 12 năm 2013 của Bộ Tài chính, các quy định sửa đổi, bổ sung (nếu có) và các văn bản hướng dẫn có liên quan;
2.11 Các quy định đối chiếu và tổng hợp báo cáo của PMU-MW.
Ít nhất một năm một lần, PMU-MW tiến hành đối chiếu số liệu cấp vốn IDA trong kỳ;
PMU-MW sẽ thực hiện tổng hợp Báo cáo Tài chính ít nhất 6 tháng một lần và hạn nộp là 45 ngày và các Báo cáo theo yêu cầu của Ngân hàng Thế giới cho Hợp phần A, B của Dự án.
2.12 Quyết toán Dự án
Sau khi hoàn thành đưa dự án vào khai thác, sử dụng PMU-MW phải quyết toán vốn đầu tư Dự án theo quy định của Nghị định 99/2021/NĐ-CP ngày 11/11/2021 của Chính phủ quy định về quản lý, thanh toán, quyết toán dự án sử dụng vốn đầu tư công, các quy định sửa đổi, bổ sung (nếu có) và các văn bản hướng dẫn có liên quan.
Ban quản lý Dự án cũng có thể thuê kiểm toán quyết toán từng hạng mục công trình, công trình, công việc (có tính chất đặc biệt hoặc có quy mô, số lượng kinh phí lớn) nếu thấy cần thiết.
Vốn đầu tư được quyết toán là toàn bộ chi phí được thực hiện đúng với hồ sơ thiết kế - dự toán đã phê duyệt, bảo đảm đúng quy chuẩn, định mức, đơn giá, chế độ tài chính kế toán, hợp đồng kinh tế đã ký kết và những quy định của Nhà nước có liên quan đã thực hiện trong quá trình đầu tư để đưa dự án vào khai thác sử dụng.
2.12.1 Trách nhiệm của PMU-MW
- Trong khoản thời gian không quá 09 tháng tính từ ngày tổng nghiệm thu, bàn giao đưa dự án vào sử dụng, PMU-MW phải lập báo cáo quyết toán vốn đầu tư dự án đầy đủ nội dung theo quy định.
- Trình duyệt, quản lý hồ sơ quyết toán vốn đầu tư đúng quy định. Chịu trách nhiệm về tính chính xác đối với số liệu, tính pháp lý đối với tài liệu trong hồ sơ trình duyệt quyết toán vốn đầu tư.
- Cung cấp đầy đủ tài liệu liên quan đến quyết toán vốn đầu tư theo yêu cầu của cơ quan thẩm tra (kiểm tra, kiểm toán).
- Lựa chọn đơn vị kiểm toán, ký và tổ chức thực hiện hợp đồng kiểm toán báo cáo quyết toán vốn đầu tư theo quy định.
- Chịu trách nhiệm bồi thường thiệt hại vật chất nếu gây lãng phí, thất thoát vốn đầu tư của dự án.
- Cùng với nhà thầu, cá nhân, đơn vị cung cấp dịch vụ cho dự án xử lý dứt điểm các vấn đề tồn tại trong quá trình quyết toán vốn đầu tư.
- Thực hiện thu hồi đầy đủ số vốn đầu tư đã chi trả cho cá nhân, đơn vị sai so với chế độ quy định.
- Trong quá trình thẩm tra, có trách nhiệm xuất trình cho cơ quan thẩm tra các tài liệu phục vụ công tác thẩm tra quyết toán vốn đầu tư của dự án: Hồ sơ hoàn công, nhật ký thi công, hồ sơ đấu thầu, dự toán thiết kế, dự toán bổ sung (nếu có) và các hồ sơ chứng từ thanh toán có liên quan.
2.12.2 Trách nhiệm của các nhà thầu (tư vấn, xây lắp, cung cấp thiết bị, cá nhân, đơn vị cung cấp dịch vụ cho dự án)
- Thực hiện quyết toán giá trị thực hiện hợp đồng đã ký kết với chủ đầu tư theo quy định.
- Cùng với chủ đầu tư xử lý dứt điểm các vấn đề còn tồn tại theo hợp đồng đã ký kết. Hoàn chỉnh hồ sơ quyết toán thuộc phạm vi trách nhiệm thực hiện và chịu trách nhiệm về tính chính xác đối với số liệu và tính pháp lý đối với các tài liệu có liên quan đã cung cấp cho chủ đầu tư lập báo cáo quyết toán vốn đầu tư theo quy định.
- Hoàn trả đầy đủ, kịp thời số vốn đầu tư mà chủ đầu tư đã chi trả sai so với chế độ quy định.
2.12.3 Báo cáo quyết toán vốn đầu tư dự án
Báo cáo quyết toán vốn đầu tư phải xác định đầy đủ, chính xác tổng chi phí đầu tư đã thực hiện; phân định rõ nguồn vốn đầu tư; chi phí đầu tư được phép không tính vào giá trị tài sản hình thành qua đầu tư dự án; giá trị tài sản hình thành qua đầu tư: tài sản cố định (TSCĐ), tài sản lưu động (TSLĐ); đồng thời phải đảm bảo đúng nội dung, thời gian lập, thẩm tra và phê duyệt theo quy định.
Nội dung báo cáo quyết toán
- Nguồn vốn đầu tư thực hiện dự án tính đến ngày khóa sổ lập báo cáo quyết toán (chi tiết theo từng nguồn vốn đầu tư).
- Chi phí đầu tư đề nghị quyết toán chi tiết theo cơ cấu xây lắp, thiết bị, chi phí khác; chi tiết theo hạng mục, khoản mục chi phí đầu tư.
- Xác định chi phí đầu tư thiệt hại không tính vào giá trị tài sản hình thành qua đầu tư:
+ Chi phí đầu tư thiệt hại do thiên tai, địch họa và các nguyên nhân bất khả kháng không thuộc phạm vi và đối tượng được bảo hiểm.
+ Chi phí đầu tư thiệt hại do thực hiện các khối lượng công việc phải huỷ bỏ theo quyết định của cấp có thẩm quyền.
- Xác định số lượng và giá trị tài sản hình thành qua đầu tư của dự án, công trình hoặc hạng mục công trình; chi tiết theo nhóm, loại TSCĐ, TSLĐ theo chi phí thực tế;
- Việc phân bổ chi phí khác cho từng TSCĐ;
- Trường hợp tài sản do đầu tư mang lại được bàn giao cho nhiều đơn vị sử dụng phải xác định đầy đủ danh mục và giá trị của TSCĐ, TSLĐ của dự án bàn giao cho từng đơn vị.
Biểu mẫu báo cáo
Gồm các biểu theo Mẫu số: 01, 02, 03, 04, 05, 06, 07, 08 / QTDA (Nghị định 99/2021/NĐ-CP ngày 11/11/2021 của Chính phủ quy định về quản lý, thanh toán, quyết toán dự án sử dụng vốn đầu tư công)
Hồ sơ trình duyệt quyết toán
Hồ sơ trình duyệt quyết toán gồm:
- Tờ trình đề nghị phê duyệt quyết toán của chủ đầu tư (bản gốc).
- Báo cáo quyết toán vốn đầu tư (bản gốc).
- Các văn bản pháp lý có liên quan theo Mẫu số 02/QTDA (bản gốc hoặc bản sao).
- Các hợp đồng kinh tế, các biên bản thanh lý hợp đồng giữa chủ đầu tư với các nhà thầu, các đơn vị, cá nhân tham gia thực hiện dự án (bản gốc hoặc bản sao).
- Các biên bản nghiệm thu giai đoạn, biên bản tổng nghiệm thu bàn giao dự án hoàn thành đưa vào sử dụng (bản gốc hoặc bản sao).
- Toàn bộ các bản quyết toán khối lượng A-B, bản nghiệm thu khối lượng xây lắp hoàn thành của tất cả các gói thầu trong dự án (bản gốc).
- Báo cáo kết quả kiểm toán quyết toán vốn đầu tư của tổ chức kiểm toán độc lập (nếu có, bản gốc); Kèm văn bản của chủ đầu tư về kết quả kiểm toán: nội dung thống nhất, nội dung không thống nhất, kiến nghị.
2.12.4 Nơi nhận báo cáo quyết toán
- Bộ Xây dựng;
- Cơ quan cấp vốn, cho vay, thanh toán: Ngân hàng Thế giới, Kho bạc Nhà nước Trung ương.
Để quyết toán Dự án, PMU-MW lựa chọn kiểm toán độc lập để triển khai thực hiện.
PHẦN 3 - HỆ THỐNG KẾ TOÁN
3.1 Các quy định chung
Theo các quy định về Chế độ kế toán do Bộ Tài chính Việt Nam ban hành, hệ thống kế toán áp dụng cho các Ban quản lý Dự án sẽ được xây dựng trên cơ sở các quy định của Luật Kế toán, Chế độ kế toán áp dụng cho đơn vị chủ đầu tư ban hành theo Thông tư số 24/2024/TT-BTC ngày 17 tháng 4 năm 2024 của Bộ trưởng Bộ Tài chính hướng dẫn Chế độ kế toán hành chính, sự nghiệp và các quy định, văn bản hướng dẫn, bổ sung có liên quan.
Để quản lý, điều hành dự án có hiệu quả đòi hỏi công tác kế toán của Ban quản lý Dự án phải phản ánh kịp thời, đầy đủ, chính xác và trung thực mọi hoạt động kinh tế, tài chính phát sinh trong quá trình thực hiện Dự án; đảm bảo quản lý chặt chẽ, toàn diện, liên tục mọi khoản vật tư, tài sản, tiền vốn ở PMU-MW; chỉ tiêu do kế toán phản ánh phải thống nhất với chỉ tiêu quy định trong dự toán về nội dung và phương pháp tính toán; số liệu trong báo cáo tài chính phải cung cấp đầy đủ, trung thực, chính xác những thông tin kinh tế, tài chính cần thiết cho hoạt động quản lý và thực hiện quá trình đầu tư, quyết toán vốn đầu tư của PMU-MW; tổ chức công tác kế toán phải gọn, nhẹ, tiết kiệm và hiệu quả từ đó giúp Ban quản lý Dự án có thể lập được báo cáo tài chính đáp ứng yêu cầu của Ngân hàng Thế giới và các cơ quan chức năng của Việt Nam.
Phòng Tài chính - Kế toán PMU-MW có các nhiệm vụ chính:
- Thu thập, phản ánh, xử lý và tổng hợp đầy đủ, kịp thời, chính xác thông tin về nguồn vốn đầu tư hình thành (bao gồm vốn ngân sách Nhà nước cấp, vốn vay, vốn được tài trợ, viện trợ...); tình hình chi phí, sử dụng và thanh toán vốn đầu tư; tình hình quyết toán vốn đầu tư theo cơ cấu vốn đầu tư, theo từng hợp phần của Dự án, theo công trình, hạng mục công trình hoàn thành.
- Tính toán và phản ánh chính xác, đầy đủ, kịp thời số lượng và giá trị từng loại, từng thứ tài sản cố định và tài sản lưu động tăng lên do đầu tư xây dựng mang lại.
- Thực hiện kiểm tra, kiểm soát tình hình chấp hành các tiêu chuẩn, định mức, các chế độ, chính sách quản lý tài chính của Nhà nước, của Ngân hàng Thế giới và của đơn vị; kiểm tra việc quản lý, sử dụng các loại vật tư, tài sản, tình hình chấp hành kỷ luật thanh toán, chấp hành dự toán.
- Lập và nộp đúng hạn báo cáo tài chính cho các cơ quan quản lý cấp trên và các cơ quan thanh toán, cho vay và tài trợ vốn, cơ quan Thống kê. Cung cấp thông tin và tài liệu cần thiết phục vụ cho việc xây dựng dự toán, xây dựng các định mức chi tiêu cho hoạt động của Dự án. Phân tích và đánh giá hiệu quả sử dụng các nguồn vốn đầu tư của PMU-MW.
- Cán bộ, nhân viên của PMU-MW phải nghiêm chỉnh chấp hành các quy định về tài chính, kế toán và có trách nhiệm cung cấp đầy đủ, kịp thời chứng từ, tài liệu cần thiết có liên quan đến công tác kế toán và chịu trách nhiệm về sự chính xác, trung thực, hợp pháp, hợp lệ của chứng từ, tài liệu kế toán đã thực hiện.
3.2 Hệ thống Chứng từ kế toán
3.2.1 Nguyên tắc
Mọi nghiệp vụ kinh tế tài chính phát sinh trong việc tiếp nhận và sử dụng nguồn vốn đầu tư, các khoản thu nhập và chi phí hoạt động khác của Dự án đều phải lập chứng từ kế toán. Chứng từ kế toán phải lập theo đúng quy định về hóa đơn, chứng từ và đúng hướng dẫn trong cuốn Sổ tay này.
Chứng từ kế toán là những chứng minh bằng giấy tờ hoặc vật mang tin về nghiệp vụ kinh tế, tài chính đã phát sinh và thực sự hoàn thành. Mọi số liệu ghi trong sổ kế toán bắt buộc phải được chứng minh bằng chứng từ kế toán hợp pháp và hợp lệ.
Chứng từ kế toán phải có đầy đủ các yếu tố sau đây:
1. Tên gọi của chứng từ;
2. Ngày, tháng, năm lập chứng từ;
3. Số hiệu của chứng từ;
4. Tên, địa chỉ của đơn vị hoặc cá nhân lập chứng từ;
5. Tên, địa chỉ của đơn vị hoặc cá nhân nhận chứng từ;
6. Nội dung nghiệp vụ kinh tế tài chính phát sinh;
7. Các chỉ tiêu về số lượng và giá trị;
8. Chữ ký của người lập và người chịu trách nhiệm về tính chính xác của nghiệp vụ kinh tế tài chính. Những chứng từ phản ánh quan hệ kinh tế giữa PMU-MW với các pháp nhân và thể nhân phải có chữ ký của người kiểm soát, người phê duyệt và đóng dấu đơn vị.
Chứng từ kế toán phải được lập đầy đủ số liên theo quy định. Ghi chép chứng từ phải rõ ràng, trung thực, đầy đủ các yếu tố, gạch bỏ phần để trống. Không được tẩy xóa, sửa chữa trên chứng từ. Trường hợp viết sai phải hủy bỏ, không xé rời ra khỏi cuống.
Giám đốc và Kế toán trưởng của PMU-MW không được ký trên chứng từ trắng, mẫu in sẵn. Tổng giám đốc và Kế toán trưởng PMU-MW tuyệt đối không được ký séc trắng. Nghiêm cấm việc hợp pháp hóa chứng từ kế toán.
PHẦN 4 - KIỂM TOÁN ĐỘC LẬP
Trong suốt quá trình thực hiện Dự án phải thực hiện kiểm toán báo cáo tài chính hàng năm và kiểm toán nội bộ, dưới đây trình bày chi tiết các loại kiểm toán nêu trên.
4.1 Kiểm toán Báo cáo Tài chính
Hàng năm, các báo cáo của Dự án gồm Báo cáo tài chính, Báo cáo Tài khoản Chỉ định và Sao kê chi tiêu phải được kiểm toán.
Việc kiểm toán sẽ phải được tiến hành phù hợp với các Chuẩn mực kiểm toán quốc tế do Liên đoàn kế toán quốc tế (“IFAC”) ban hành. Theo đó, kiểm toán viên được chọn phải am hiểu các yêu cầu của IFAC. Ngoài ra, việc kiểm toán còn phải phù hợp với các quy định của Ngân hàng Thế giới như đã trình bày trong cuốn “Hướng dẫn lập báo cáo tài chính và kiểm toán cho các dự án được tài trợ bởi Ngân hàng Thế giới (1982)”.
Báo cáo tài chính của dự án sẽ được kiểm toán bởi một kiểm toán viên độc lập theo các điều khoản tham chiếu được Ngân hàng Thế giới chấp nhận. Báo cáo tài chính đã được kiểm toán của dự án phải được công bố công khai. Báo cáo tài chính giữa niên độ (IFR) sẽ do PMU-MW chuẩn bị và nộp cho Ngân hàng Thế giới trong vòng 45 ngày kể từ ngày kết thúc kỳ báo cáo. Mẫu IFR sẽ được đưa vào Kế hoạch Thực hiện Dự án (PIP). IFR cũng sẽ được công bố rộng rãi.
4.1.1 Mục đích của cuộc kiểm toán
Mục đích của cuộc kiểm toán là để đảm bảo tính trung thực khách quan của các thông tin tài chính trong báo cáo của Dự án cho Ngân hàng Thế giới và Chính phủ Việt Nam, song song với việc trình bày các ý kiến về việc các báo cáo được kiểm tra có trung thực và hợp lý hay không, thì việc kiểm toán còn là cơ hội để đánh giá hoạt động của hệ thống kiểm soát nội bộ và các vấn đề có liên quan. Kết quả là, kiểm toán viên sẽ phải phát hành một thư quản lý tổng kết những vấn đề tìm ra trong quá trình kiểm toán để giúp PMU-MW quản lý Dự án hiệu quả hơn.
4.1.2 Phạm vi của cuộc kiểm toán
Theo các quy định của Ngân hàng Thế giới, việc kiểm toán báo cáo tài chính của Dự án phải bao gồm:
- Đánh giá tính hợp lý của hệ thống kế toán và hệ thống kiểm soát nội bộ trong việc quản lý các khoản chi tiêu và các nghiệp vụ tài chính khác và đảm bảo quản lý an toàn các loại tài sản được tài trợ của dự án;
- Các khoản tài trợ của Ngân hàng Thế giới được sử dụng theo đúng các điều kiện của Hiệp định vay, với mục đích đem lại hiệu quả kinh tế và phù hợp với mục đích mà Dự án tài trợ;
- Vốn đối ứng được cấp và sử dụng theo đúng các quy định của DCA, đảm bảo hiệu quả, tiết kiệm;
- Các hàng hóa, dịch vụ của dự án được mua sắm theo đúng các thủ tục được quy định trong Hiệp định vay;
- Các chi phí của Dự án (bao gồm các chi phí được kê khai trong Báo cáo Chi tiêu và Báo cáo Tài khoản Chỉ định) đều đảm bảo có chứng từ, ghi chép vào các Báo cáo tài chính cần thiết;
- Mở và theo dõi Tài khoản Chỉ định theo đúng các quy định của DCA;
- Các báo cáo của Dự án được lập theo các Chuẩn mực Kế toán Quốc tế trong lĩnh vực công được áp dụng một cách nhất quán và phản ánh trung thực, hợp lý tình hình tài chính của Dự án tại thời điểm báo cáo và tình hình thu chi của Dự án cho kỳ kế toán kết thúc tại thời điểm đó.
4.1.3 Báo cáo Kiểm toán
Đối với Dự án này, số Báo cáo kiểm toán bao gồm:
Báo cáo kiểm toán về Báo cáo tài chính Dự án do PMU-MW quản lý;
Trong mỗi Báo cáo kiểm toán, kiểm toán viên phải trình bày:
- Ý kiến kiểm toán về báo cáo tài chính
Khi kết thúc dự án, kiểm toán viên phải trình bày ý kiến của mình bằng văn bản hoặc báo cáo, trong nó chỉ rõ rằng báo cáo tài chính và các thông tin bổ sung có phản ánh trung thực và khách quan tình hình hoạt động của dự án hay không. Báo cáo bằng văn bản này sẽ phải căn cứ trên những kết luận rút ra từ việc kiểm tra chọn mẫu được tiến hành trong quá trình kiểm toán. Cuối cùng, kiểm toán viên phải kiểm tra để bảo đảm rằng các báo cáo tài chính trong kỳ đều được trình bày trung thực, cũng như tích lũy cho toàn dự án và các khoản giải ngân đã báo cáo đều được thực hiện hợp lệ. Hình thức của báo cáo do kiểm toán viên phát hành phải phù hợp với các Chuẩn mực kiểm toán quốc tế.
- Ý kiến kiểm toán về tài khoản chỉ định
Như là một phần ý kiến đối với các báo cáo tài chính của dự án, kiểm toán viên phải kiểm tra và tham chiếu tới hoạt động của Tài khoản Chỉ định. Kiểm toán viên phải kiểm tra xem Tài khoản Chỉ định có được trình bày trung thực hay không và tất cả các khoản giải ngân từ Tài khoản Chỉ định đều phù hợp với mục đích đã quy định hay không.
- Ý kiến kiểm toán về sao kê chi tiêu
Việc kiểm toán phải đưa ra được các ý kiến đối với việc lập, thanh toán và sử dụng các sao kê chi tiêu. Vì các khoản giải ngân từ nguồn vốn của Ngân hàng Thế giới cho Dự án đều phải được tiến hành trên cơ sở các sao kê chi tiêu nên các khoản giải ngân này phải được kiểm toán viên xem xét. Ngược lại, các sao kê chi tiêu phải được kiểm tra trên cơ sở kỳ báo cáo cũng như tích lũy cho toàn thời gian hoạt động của dự án. Kiểm toán viên phải kiểm tra các khoản chi tiêu mang tính cá nhân làm tăng tổng các Sao kê chi tiêu có đầy đủ các chứng từ hợp lệ lưu trữ tại Ban quản lý dự án, và đã được cấp đủ các loại giấy phép hợp pháp và các khoản chi này là hợp lệ và đã được hạch toán.
- Thư quản lý
Như đã trình bày ở trên, để bổ sung cho ý kiến kiểm toán, công ty kiểm toán phải phát hành một thư quản lý đưa ra những giải pháp khả thi nhằm nâng cao chất lượng hệ thống tài chính và kiểm soát nội bộ cho dự án. Thư quản lý sẽ phải nêu rõ thực trạng của hệ thống kiểm soát nội bộ và hoạt động của các bộ phận của dự án đã được kiểm tra trong quá trình kiểm toán. Những vấn đề được nêu ra trong thư quản lý được xem như hướng dẫn các biện pháp để nâng cao hoạt động của dự án, đặc biệt tập trung vào các vấn đề như hệ thống kiểm soát nội bộ và các vấn đề khác có liên quan. Những vướng mắc này sẽ được cân nhắc và giải quyết để đảm bảo cải thiện môi trường kiểm soát trong toàn dự án.
Vì đặc tính căn bản của quy trình kiểm toán là tính độc lập nên phải đặc biệt quan tâm đến việc đưa ra những bằng chứng cho thấy kiểm toán viên không có mối liên hệ nào hoặc không bị kiểm soát bởi cá nhân/tổ chức lựa chọn mình. Kiểm toán viên không được phép có những mối quan hệ mật thiết về mặt tài chính hoặc kinh doanh với dự án, hoặc có tham gia vào việc ra quyết định hoạt động và quản lý dự án, do vậy phí kiểm toán không phụ thuộc vào hoạt động và kết quả của dự án.
4.1.4 Biện pháp khắc phục của Ngân hàng Thế giới
Có một số hình thức phạt đối với hoạt động của Dự án có thể được áp dụng trong trường hợp không nhận được báo cáo kiểm toán hoặc phát hiện những khiếm khuyết của báo cáo kiểm toán. Đặc biệt, Ngân hàng Thế giới có quyền hành động trong các trường hợp mà:
- Các báo cáo tài chính đã được kiểm toán không được nhận đúng hạn;
- Ý kiến của kiểm toán viên chỉ ra những yếu kém trong hệ thống kế toán và hệ thống kiểm soát nội bộ (bao gồm cả các khoản chi không hợp lệ) hoặc độ tin cậy của các báo cáo tài chính; hoặc
- Ngân hàng Thế giới nhận thấy rằng phạm vi và chất lượng của cuộc kiểm toán là không hợp lý.
Nếu Ngân hàng Thế giới không nhận được các báo cáo tài chính đã được kiểm toán trong thời hạn 4 tháng kể từ ngày hết hạn, việc sử dụng các khoản giải ngân dựa vào sao kê chi tiêu sẽ không được tiếp tục nữa. Nếu Ngân hàng Thế giới không nhận được các báo cáo về Tài khoản Chỉ định đã được kiểm toán thì Ngân hàng Thế giới sẽ không bồi hoàn vào Tài khoản Chỉ định của Dự án. Nếu những sự chậm trễ này không được giải quyết trong vòng 9 tháng, tất cả các khoản giải ngân vốn vay đều bị đình chỉ. Ngân hàng Thế giới cũng có quyền đình chỉ việc giải ngân nếu báo cáo tài chính đã được kiểm toán chỉ ra những yếu kém cơ bản trong hệ thống kiểm soát nội bộ của dự án hoặc có những bằng chứng chưa đầy đủ về việc sử dụng các quỹ hoặc các khoản chi tiêu một cách hợp lý.
Vì vậy, PMU-MW cần kiểm toán một cách hợp lý và kết thúc kiểm toán đúng thời hạn là hết sức cần thiết để đảm bảo hoạt động trôi chảy của Dự án.
4.2 Kiểm toán nội bộ
PMU-MW có trách nhiệm thực hiện các thủ tục theo quy định để lựa chọn đơn vị tư vấn độc lập thực hiện Kiểm toán nội bộ cho Dự án. Báo cáo kiểm toán nội bộ sẽ được gửi tới Bộ Xây dựng (thông qua Vụ Kế hoạch - Tài chính) để theo dõi, chỉ đạo trong công tác quản lý và thực hiện dự án.
4.2.1. Phạm vi và mục tiêu của Kiểm toán nội bộ
- Phạm vi: toàn bộ các hoạt động trong quản lý Dự án, bao gồm công tác quản lý của Bộ Xây dựng và các cơ quan, đơn vị liên quan đến dự án; các cơ chế, chính sách, quy định ảnh hưởng đến hoạt động quản lý dự án.
- Mục tiêu của Kiểm toán nội bộ
Mục tiêu của kiểm toán nội bộ là cung cấp các tư vấn độc lập, khách quan để giúp PMU-MW đạt được các mục tiêu đã đề ra trong quá trình quản lý và thực hiện dự án bằng cách đánh giá hiệu quả các quy trình quản lý rủi ro, kiểm soát và quản trị. Cụ thể:
Đánh giá và cải thiện : Kiểm toán nội bộ đánh giá tính hiệu lực, hiệu quả, trong công tác quản lý, thực hiện Dự án của PMU-MW, đồng thời đưa ra các khuyến nghị để hoàn thiện, cải tiến chúng.
Phát hiện và phòng ngừa rủi ro:
Đảm bảo các rủi ro trọng yếu đã được giám sát, đánh giá và kiểm soát hiệu quả, giúp giảm thiểu các rủi ro về chậm tiến độ, lãng phí và các rủi ro tiềm ẩn khác cho PMU-MW và dự án.
Đảm bảo tuân thủ:
Kiểm tra và đảm bảo PMU-MW và các đơn vị liên quan tuân thủ các quy định của pháp luật, các quy định riêng của PMU-MW cũng như quy định riêng của Dự án (nếu có).
Gia tăng độ tin cậy của báo cáo tài chính:
Đảm bảo thông tin tài chính được trình bày một cách chính xác, đầy đủ và hợp lý.
Phát hiện gian lận và sai sót:
Điều tra các hoạt động nghi ngờ gian lận, tham nhũng hoặc sử dụng nguồn lực sai mục đích, giúp ngăn chặn các hành vi vi phạm.
Tư vấn và hỗ trợ ban lãnh đạo:
Hỗ trợ ban lãnh đạo trong việc đưa ra các quyết định cải tiến, nâng cao hiệu quả hoạt động quản lý dự án đạt được mục tiêu chiến lược.
Nâng cao hiệu quả hoạt động:
Phân tích, kiểm tra và giám sát các quy trình hoạt động để đưa ra các biện pháp cải tiến, giúp dự án được thực hiện đảm bảo chất lượng và tiến độ.
4.2.2. Nhiệm vụ và trách nhiệm của kiểm toán nội bộ
1. Nhiệm vụ của Kiểm toán nội bộ
Thông thường, kiểm toán nội bộ thực hiện các nhiệm vụ sau:
- Xây dựng quy trình kiểm toán nội bộ của dự án;
- Lập kế hoạch kiểm toán nội bộ hàng năm trình Ban Giám đốc PMU-MW phê duyệt.
- Thực hiện kiểm toán nội bộ theo kế hoạch đã được phê duyệt.
- Kiến nghị các biện pháp sửa chữa, khắc phục sai sót nhằm hoàn thiện, nâng cao hiệu lực, hiệu quả trong công tác quản lý, thực hiện Dự án.
- Lập báo cáo kiểm toán.
- Thông báo và gửi kịp thời Báo cáo kiểm toán nội bộ cho Bộ Xây dựng và PMU-MW theo quy định.
- Tư vấn cho PMU-MW trong việc lựa chọn và kiểm soát các dịch vụ kiểm toán độc lập đảm bảo tiết kiệm và hiệu quả.
- Duy trì liên lạc thường xuyên với đơn vị kiểm toán báo cáo tài chính của dự án trong quá trình thực hiện Dự án để đảm bảo sự hợp tác hiệu quả.
2. Trách nhiệm của Kiểm toán nội bộ
Chức năng kiểm toán nội bộ của PMU-MW có các trách nhiệm sau:
- Bảo mật thông tin theo quy định của pháp luật hiện hành.
- Chịu trách nhiệm về kết quả công tác kiểm toán nội bộ, về những đánh giá, kết luận, kiến nghị, đề xuất trong các báo cáo kiểm toán nội bộ.
- Theo dõi, đôn đốc, kiểm tra kết quả thực hiện các kiến nghị của kiểm toán nội bộ.
4.2.3. Nguyên tắc cơ bản của kiểm toán nội bộ:
Các nguyên tắc của Kiểm toán nội bộ sẽ được thực hiện tuân thủ quy định tại Điều 5, Điều 6 và Điều 7 của Nghị định số 05/2019/NĐ-CP ngày 22/01/2019 của Chính phủ.
4.2.4. Quy trình kiểm toán nội bộ
1. Lập và trình duyệt kế hoạch
- Nhóm kiểm toán nội bộ xác định phạm vi và mục tiêu.
- Xem xét các hướng dẫn liên quan và tiến độ thực hiện dự án..
- Xác định các bên liên quan đến dự án.
- Lập và trình PMU-MW phê duyệt kế hoạch kiểm toán nội bộ cho từng năm.
2. Thực hiện kế hoạch kiểm toán nội bộ thông qua một số phương pháp như sau:
- Thông qua việc phỏng vấn các cán bộ chủ chốt của Ban QLDA để đánh giá sự hiểu biết về các quy trình và biện pháp kiểm soát.
- Xem xét các tài liệu, báo cáo liên quan làm ví dụ về việc thực hiện các biện pháp kiểm soát, kiểm tra các biện pháp kiểm soát bằng một mẫu trong một khoảng thời gian nhất định.
- Ghi lại các công việc đã thực hiện, xác định các trường hợp ngoại lệ được đề xuất.
3. Lập và phát hành Báo cáo kiểm toán nội bộ
Nội dung Báo cáo kiểm toán nội bộ cần đảm bảo các yêu cầu: Rõ ràng và chính xác; Phản ánh đầy đủ mục tiêu, nhiệm vụ được giao và kết quả thực hiện.
4.2.5. Chế độ báo cáo:
- Báo cáo định kỳ hàng năm: Báo cáo Kiểm toán nội bộ của Dự án phải được phát hành trong vòng 7 tháng kể từ ngày kết thúc năm tài chính (theo quy định của WB, ngày 30/6 hàng năm là thời điểm kết thúc năm tài chính). PMU-MW phải nộp Báo cáo kiểm toán nội bộ và Báo cáo tài chính đã được Kiểm toán, báo cáo Tài khoản chỉ định và báo cáo chi tiêu tổng hợp cho Ngân hàng Thế giới trong cùng khoảng thời gian bảy tháng kể từ cuối năm tài chính. Ngân hàng Thế giới có quyền thực hiện các biện pháp khắc phục trong trường hợp báo cáo kiểm toán được nộp không chính xác.
- Báo cáo đột xuất: kiểm toán nội bộ sẽ nộp báo cáo đột xuất trong các trường hợp sau:
+ Trường hợp phát hiện các sai phạm nghiêm trọng hoặc khi nhận thấy có nguy cơ rủi ro cao có thể ảnh hưởng xấu đến hoạt động quản lý và thực hiện dự án.
+ Thông báo kịp thời cho người đứng đầu bộ phận/đơn vị được kiểm toán nếu các tồn tại nêu trong báo cáo kiểm toán không được sửa chữa và khắc phục kịp thời sau một khoảng thời gian quy định;
+ Sau khi đã thông báo cho người đứng đầu bộ phận/đơn vị được kiểm toán, nếu các tồn tại vẫn chưa được sửa chữa và khắc phục, phải báo cáo kịp thời bằng văn bản lên cấp quản lý cao hơn theo quy định.
4.2.6. Chuẩn mực kiểm toán áp dụng
Kiểm toán nội bộ sẽ tiến hành theo Đạo đức và Chuẩn mực hành nghề quốc tế Kiểm toán nội bộ của Hiệp hội Kiểm toán nội bộ (IIA), quy định của Pháp luật về công tác kiểm toán nội bộ theo từng thời kỳ 1.
_____________________
1 Hiện nay là các quy định tại: Nghị định số 05/2019/NĐ-CP ngày 22/01/2019 của Chính phủ; Thông tư 67/2020/TT-BTC ngày 10/7/2020 và Thông tư 08/2021/TT-BTC ngày 25/01/2021 của Bộ Tài chính.
Bạn chưa Đăng nhập thành viên.
Đây là tiện ích dành cho tài khoản thành viên. Vui lòng Đăng nhập để xem chi tiết. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!
văn bản tiếng việt
văn bản TIẾNG ANH
Bạn chưa Đăng nhập thành viên.
Đây là tiện ích dành cho tài khoản thành viên. Vui lòng Đăng nhập để xem chi tiết. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

 Yêu cầu hỗ trợ