• Tổng quan
  • Nội dung
  • VB gốc
  • Tiếng Anh
  • Hiệu lực
  • VB liên quan
  • Lược đồ
  • Nội dung hợp nhất 

    Tính năng này chỉ có tại LuatVietnam.vn. Nội dung hợp nhất tổng hợp lại tất cả các quy định còn hiệu lực của văn bản gốc và các văn bản sửa đổi, bổ sung, đính chính... trên một trang. Việc hợp nhất văn bản gốc và những văn bản, Thông tư, Nghị định hướng dẫn khác không làm thay đổi thứ tự điều khoản, nội dung.

    Khách hàng chỉ cần xem Nội dung hợp nhất là có thể nắm bắt toàn bộ quy định hiện hành đang áp dụng, cho dù văn bản gốc đã qua nhiều lần chỉnh sửa, bổ sung.

    =>> Xem hướng dẫn chi tiết cách sử dụng Nội dung hợp nhất

  • Tải về
Lưu
Đây là tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao . Vui lòng Đăng nhập tài khoản để xem chi tiết.
Theo dõi VB
Đây là tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao . Vui lòng Đăng nhập tài khoản để xem chi tiết.
Ghi chú
Báo lỗi
In

Quyết định 1959/QĐ-UBND Bắc Giang 2024 TTHC mới ban hành lĩnh vực Thuế

Ngày cập nhật: Thứ Hai, 09/12/2024 09:38 (GMT+7)
Cơ quan ban hành: Ủy ban nhân dân tỉnh Bắc Giang
Số công báo:
Số công báo là mã số ấn phẩm được đăng chính thức trên ấn phẩm thông tin của Nhà nước. Mã số này do Chính phủ thống nhất quản lý.
Đang cập nhật
Số hiệu: 1959/QĐ-UBND Ngày đăng công báo: Đang cập nhật
Loại văn bản: Quyết định Người ký: Mai Sơn
Trích yếu: Về việc công bố Danh mục thủ tục hành chính mới ban hành trong lĩnh vực Thuế thuộc phạm vi, chức năng quản lý Nhà nước của Sở Tài chính
Ngày ban hành:
Ngày ban hành là ngày, tháng, năm văn bản được thông qua hoặc ký ban hành.
09/12/2024
Ngày hết hiệu lực:
Ngày hết hiệu lực là ngày, tháng, năm văn bản chính thức không còn hiệu lực (áp dụng).
Đang cập nhật
Ngày áp dụng:
Ngày áp dụng là ngày, tháng, năm văn bản chính thức có hiệu lực (áp dụng).
Đã biết
Tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao. Vui lòng Đăng nhập tài khoản để xem chi tiết.
Tình trạng hiệu lực:
Cho biết trạng thái hiệu lực của văn bản đang tra cứu: Chưa áp dụng, Còn hiệu lực, Hết hiệu lực, Hết hiệu lực 1 phần; Đã sửa đổi, Đính chính hay Không còn phù hợp,...
Đã biết
Tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao. Vui lòng Đăng nhập tài khoản để xem chi tiết.
Lĩnh vực: Thuế-Phí-Lệ phí Hành chính

TÓM TẮT QUYẾT ĐỊNH 1959/QĐ-UBND

Nội dung tóm tắt đang được cập nhật, Quý khách vui lòng quay lại sau!

Tải Quyết định 1959/QĐ-UBND

Tải văn bản tiếng Việt (.pdf) Quyết định 1959/QĐ-UBND PDF (Bản có dấu đỏ)
Vui lòng Đăng nhập để tải văn bản. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

Tình trạng hiệu lực: Đã biết
Hiệu lực: Đã biết
Tình trạng hiệu lực: Đã biết
ỦY BAN NHÂN DÂN
TỈNH BẮC GIANG
S
ố
: /QĐ
-
UBND
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
Bắc Giang, ngày tháng 12 năm 2024
QUYẾT ĐỊNH
Về việc công bố Danh mục thủ tục hành chính mới ban hành trong lĩnh vực
Thuế thuộc phạm vi, chức năng quản lý nhà nước của Sở Tài chính
CHỦ TỊCH ỦY BAN NHÂN DÂN TỈNH BẮC GIANG
Căn cứ Luật Tổ chức chính quyền địa phương ngày 19/6/2015;
Căn cứ Luật sửa đổi, bổ sung một số điều của Luật Tổ chức Chính phủ và
Luật Tổ chức chính quyền địa phương ngày 22/11/2019;
Căn cứ Nghị định số 63/2010/NĐ-CP ngày 08/6/2010 của Chính phủ về
kiểm soát thủ tục hành chính; Nghị định số 92/2017/NĐ-CP ngày 07/8/2017 của
Chính phủ sửa đổi, bổ sung một số điều của các nghị định liên quan đến kiểm soát
thủ tục hành chính;
Căn cứ Nghị định số 61/2018/NĐ-CP ngày 23/4/2018 của Chính phủ về
thực hiện cơ chế một cửa, một cửa liên thông;
Căn cứ Thông tư số 02/2017/TT-VPCP ngày 31/10/2017 của Bộ trưởng, Chủ
nhiệm Văn phòng Chính phủ hướng dẫn nghiệp vụ về kiểm soát thủ tục hành chính;
Căn cứ Thông tư số 01/2018/TT-VPCP ngày 23/11/2018 của Bộ trưởng,
Chủ nhiệm Văn phòng Chính phủ hướng dẫn thi hành một số quy định của
Nghị định số 61/2018/NĐ-CP ngày 23/4/2018 của Chính phủ;
Căn cứ Quyết định số 2869/QĐ-BTC ngày 02/12/2024 của Bộ trưởng Bộ
Tài chính về việc công bố thủ tục hành chính mới ban hành trong lĩnh vực Thuế
thuộc phạm vi chức năng quản lý của Bộ Tài chính;
Theo đề nghị của Giám đốc Sở Tài chính tại Tờ trình số 320/TTr-STC
ngày 06/12/2024.
QUYẾT ĐỊNH:
Điều 1. Công bố kèm theo Quyết định này Danh mục thủ tục hành chính
mới ban hành trong lĩnh vực Thuế thuộc phạm vi, chức năng quản lý nhà nước
của Sở Tài chính trên địa bàn tỉnh Bắc Giang (có Phụ lục kèm theo).
Điều 2. Quyết định này có hiệu lực kể từ ngày 05 tháng 01 năm 2025.
Giao Giám đốc Sở Tài chính chủ trì, phối hợp với Sở Tài nguyên và Môi
trường xây dựng, phê duyệt quy trình nội bộ đối với thủ tục hành chính tại Điều 1.
Phối hợp với Sở Thông tin và Truyền thông xây dựng quy trình điện tử và cập
nhật trên Hệ thống thông tin giải quyết thủ tục hành chính tỉnh Bắc Giang trong
thời hạn 05 ngày kể từ ngày Quyết định được ký ban hành.
2
Điều 3. Thủ trưởng các cơ quan: Văn phòng UBND tỉnh, Sở Tài chính, Sở Tài
nguyên và Môi trường, Sở Thông tin và Truyền thông, Trung tâm Phục vụ hành
chính công tỉnh; UBND huyện, thị xã, thành phố và tổ chức, cá nhân có liên quan
căn cứ Quyết định thi hành./.
Nơi nhận:
- Như Điều 3;
- Văn phòng Chính phủ (Cục KSTTHC);
- Q. Chủ tịch, PCT UBND tỉnh;
- VP UBND tỉnh: CVP
,
HCC, KTTH, TTTT;
- Lưu: VT, NC-KSTT.
Q. CHỦ TỊCH
Mai Sơn
Phụ lục
DANH MỤC THỦ TỤC HÀNH CHÍNH MỚI BAN HÀNH TRONG LĨNH VỰC THUẾ
THUỘC PHẠM VI CHỨC NĂNG QUẢN LÝ CỦA SỞ TÀI CHÍNH
(Kèm theo Quyết định số /QĐ-UBND ngày /12/ 2024 của Chủ tịch UBND tỉnh)
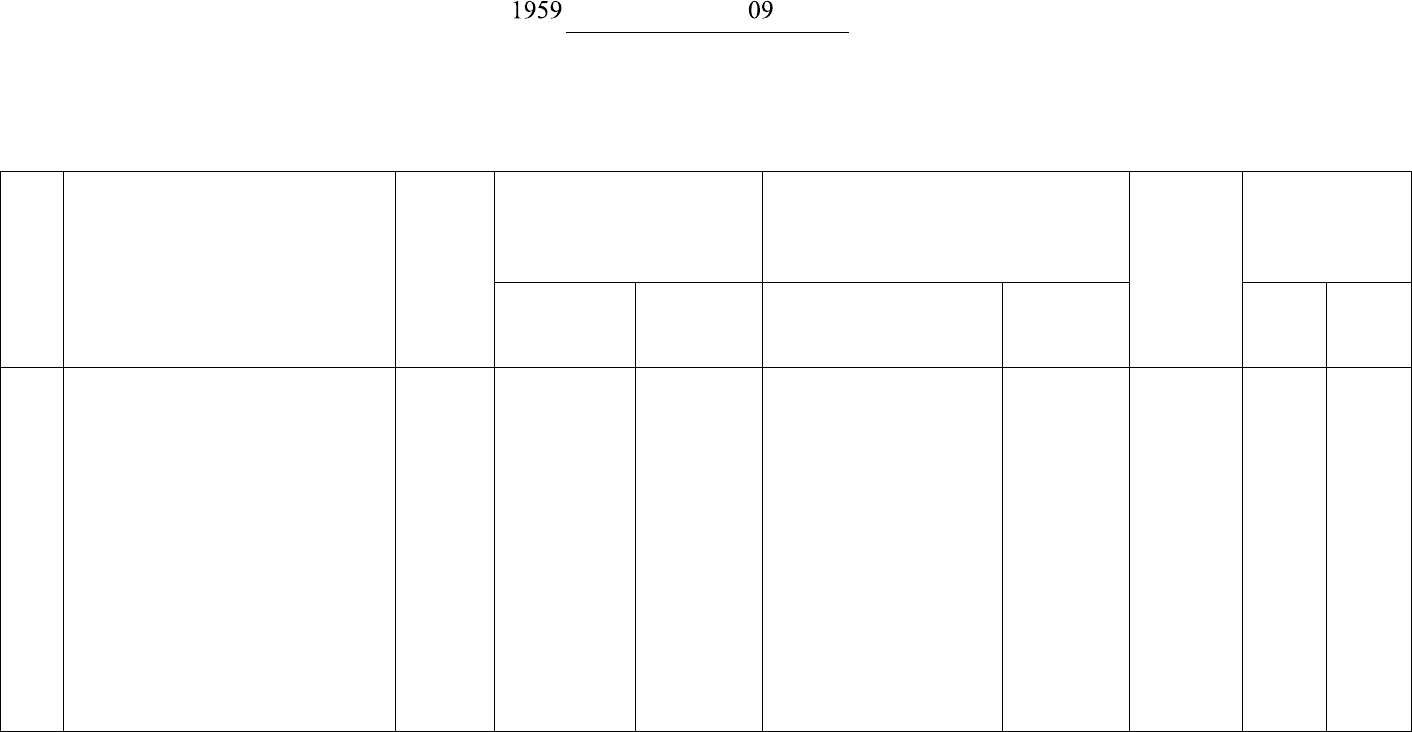
PHẦN I. DANH MỤC THỦ TỤC HÀNH CHÍNH MỚI BAN HÀNH TRONG LĨNH VỰC THUẾ (thẩm quyền giải
quyết cấp tỉnh, UBND cấp huyện)
STT Tên thủ tục hành chính
Cơ chế
giải
quyết
Thời hạn giải quyết
Thời hạn giải quyết của các cơ
quan (sau cắt giảm)
Phí,
lệ phí
Th
ự
c hi
ệ
n
qua dịch vụ
bưu chính
công ích
Theo quy
định
Sau c
ắ
t
giảm
Cơ quan giải quyết
Cơ quan
phối hợp
Ti
ế
p
nhận
h
ồ
sơ
Tr
ả
kết
qu
ả
1
Thủ tục khai, nộp phí bảo vệ
môi trường đối với khí thải
MC
- Trường
hợp 1: 30
ngày làm
việc;
- Trường
hợp 2: 40
ngày làm
việc
- Trường
hợp 1: 30
ngày làm
việc;
- Trường
hợp 2: 40
ngày làm
việc
Sở Tài nguyên và
Môi trường; Phòng
Tài nguyên và Môi
trường huyện, thị xã,
thành phố:
- Trường hợp 1: 30
ngày làm việc;
- Trường hợp 2: 40
ngày làm việc
Không
PHẦN II. NỘI DUNG CỤ THỂ CỦA THỦ TỤC HÀNH CHÍNH
Thủ tục khai, nộp phí bảo vệ môi trường đối với khí thải
1. Trình tự thực hiện
1.1. Tại Sở Tài nguyên và Môi trường hoặc Phòng Tài nguyên và Môi
trường huyện, thành phố (sau đây gọi chung là tổ chức thu phí)
a) Cơ sở xả khí thải thuộc đối tượng phải quan trắc khí thải: Hằng quý,
chậm nhất là ngày 20 của tháng đầu tiên của quý tiếp theo, người nộp phí lập Tờ
khai nộp phí bảo vệ môi trường đối với khí thải (sau đây gọi chung là Tờ khai
phí),
gửi hồ sơ cho tổ chức thu phí, nộp phí theo quy định.
b) Cơ sở xả khí thải không thuộc đối tượng phải quan trắc khí thải:
Trường hợp cơ sở xả khí thải mới đi vào hoạt động từ ngày Nghị định số
153/2024/NĐ-CP
có hiệu lực thi hành: Chậm nhất là ngày 20 của tháng tiếp theo
của tháng bắt đầu đi vào hoạt động, người nộp phí lập Tờ khai phí, gửi hồ sơ cho
tổ chức thu phí, nộp phí theo quy định. Số phí phải nộp được tính cho thời gian từ
tháng tiếp theo của tháng bắt đầu đi vào hoạt động đến hết năm dương lịch (hết
ngày 31 tháng 12 của năm bắt đầu hoạt động). Từ năm tiếp theo, người nộp phí
nộp phí một lần cho cả năm, thời hạn nộp phí chậm nhất là ngày 31 tháng 01
hằng năm.
Trường hợp cơ sở xả khí thải đang hoạt động trước ngày Nghị định số
153/2024/NĐ-CP có hiệu lực thi hành: Chậm nhất là ngày 20 của tháng tiếp theo
của tháng Nghị định số 153/2024/NĐ-CP bắt đầu có hiệu lực thi hành, người nộp
phí lập Tờ khai phí, gửi hồ sơ cho tổ chức thu phí, nộp phí theo quy định. Số phí
phải nộp được tính cho thời gian từ tháng tiếp theo của tháng Nghị định số
153/2024/NĐ-CP bắt đầu có hiệu lực thi hành đến hết năm dương lịch. Từ năm
tiếp theo, người nộp phí nộp phí một lần cho cả năm, thời hạn nộp phí chậm nhất
là ngày 31 tháng 01 hằng năm.
c) Tổ chức thu phí thực hiện kiểm tra, tiếp nhận và thẩm định hồ sơ của
người nộp phí.
Trong thời hạn 30 ngày làm việc, kể từ ngày nhận Tờ khai phí của cơ sở xả
khí thải, tổ chức thu phí thực hiện thẩm định Tờ khai phí. Trường hợp số phí phải
nộp theo kết quả thẩm định khác với số phí người nộp phí đã kê khai, nộp thì tổ
chức thu phí ban hành Thông báo nộp phí bảo vệ môi trường đối với khí thải.
Trường hợp số phí phải nộp thấp hơn số phí đã kê khai, nộp thì người nộp phí
thực hiện bù trừ số phí nộp thừa vào số phí phải nộp của kỳ sau theo quy định.
Trường hợp số phí phải nộp cao hơn số phí đã kê khai, nộp thì người nộp phí
phải nộp bổ sung số phí còn thiếu cho tổ chức thu phí.
2. Cách thức thực hiện
2.1. Người nộp phí nộp hồ sơ theo một trong các hình thức sau:
a) Nộp trực tiếp tại Sở Tài nguyên và Môi trường; Phòng Tài nguyên và
Môi trường huyện, thành phố.
3
b) Nộp qua bưu chính.
c) Nộp qua môi trường điện tử trong trường hợp cơ sở hạ tầng kỹ thuật cho
phép và đáp ứng các quy định của pháp luật liên quan đến giao dịch điện tử, chữ
ký số, văn bản điện tử.
2.2. Người nộp phí nộp phí, tiền chậm nộp phí (nếu có) theo một trong các
hình thức sau:
a) Nộp theo hình thức không dùng tiền mặt vào tài khoản chuyên thu phí của
tổ chức thu phí mở tại tổ chức tín dụng.
b) Nộp vào tài khoản phí chờ nộp ngân sách của tổ chức thu phí mở tại Kho
bạc Nhà nước.
c) Nộp qua tài khoản của cơ quan, tổ chức nhận tiền khác với tổ chức thu phí
(áp dụng đối với trường hợp thực hiện thủ tục hành chính, cung cấp dịch vụ công
trực tuyến theo quy định của Chính phủ về thực hiện cơ chế một cửa, một cửa liên
thông trong giải quyết thủ tục hành chính).
3. Thành phần, số lượng hồ sơ
3.1. Thành phần hồ sơ: Tờ khai phí theo Mẫu số 01 tại Phụ lục ban hành
kèm theo Nghị định số 153/2024/NĐ-CP.
3.2. Số lượng hồ sơ: 01 bộ.
4. Thời gian giải quyết
Sở Tài nguyên và Môi trường hoặc Phòng Tài nguyên và Môi trường
huyện, thành phố tổ chức thu phí thẩm định Tờ khai phí trong thời hạn 30 ngày
làm việc, kể từ ngày nhận Tờ khai phí. Trường hợp số phí phải nộp theo kết quả
thẩm định khác với số phí người nộp phí đã kê khai, nộp thì tổ chức thu phí ban
hành Thông báo nộp phí bảo vệ môi trường đối với khí thải gửi người nộp phí,
chậm nhất trong 10 ngày làm việc kể từ ngày kết thúc thẩm định.
5. Đối tượng thực hiện thủ tục hành chính
Người nộp phí theo quy định tại khoản 1 Điều 3 Nghị định số
153/2024/NĐ-CP là các cơ sở xả khí thải thuộc đối tượng phải có giấy phép môi
trường theo quy định của pháp luật về bảo vệ môi trường, trong đó có nội dung
cấp phép về xả khí thải bao gồm:
5.1. Cơ sở sản xuất gang, thép, luyện kim (trừ cán, kéo, đúc từ phôi nguyên
liệu);
5.2. Cơ sở sản xuất hóa chất vô cơ cơ bản (trừ khí công nghiệp), phân bón
vô cơ và hợp chất ni tơ (trừ phối trộn, sang chiết, đóng gói), thuốc bảo vệ thực vật
hóa học (trừ phối trộn, sang chiết);
4
5.3. Cơ sở lọc, hoá dầu;
5.4. Cơ sở tái chế, xử lý chất thải rắn sinh hoạt, chất thải rắn công nghiệp
thông thường, chất thải nguy hại; sử dụng phế liệu nhập khẩu từ nước ngoài làm
nguyên liệu sản xuất;
5.5. Cơ sở sản xuất than cốc, sản xuất khí than;
5.6. Nhà máy nhiệt điện;
5.7. Cơ sở sản xuất xi măng;
5.8. Các cơ sở sản xuất, kinh doanh, dịch vụ khác có phát sinh bụi, khí thải
công nghiệp không thuộc các điểm 5.1, điểm 5.2, điểm 5.3, điểm 5.4, điểm 5.5,
điểm 5.6 và điểm 5.7 nêu trên.
6. Cơ quan giải quyết thủ tục hành chính: Sở Tài nguyên và Môi
trường; Phòng Tài nguyên và Môi trường huyện, thị xã, thành phố.
7. Kết quả thực hiện thủ tục hành chính
Tại Sở Tài nguyên và Môi trường hoặc Phòng Tài nguyên và Môi trường
huyện, thị xã, thành phố: Trường hợp số phí phải nộp theo kết quả thẩm định
khác với số phí người nộp phí đã kê khai, nộp thì tổ chức thu phí ban hành
Thông báo nộp phí bảo vệ môi trường đối với khí thải theo Mẫu số 02 tại Phụ lục
ban hành kèm theo Nghị định số 153/2024/NĐ-CP.
8. Phí, lệ phí: Không.
9. Tên Tờ khai phí: Tờ khai nộp phí bảo vệ môi trường đối với khí thải
theo Mẫu số 01 tại Phụ lục ban hành kèm theo Nghị định số 153/2024/NĐ-CP.
10. Yêu cầu, điều kiện thực hiện thủ tục hành chính: Cơ sở xả khí thải
thuộc đối tượng chịu phí bảo vệ môi trường đối với khí thải theo quy định tại
Nghị định số 153/2024/NĐ-CP phải có giấy phép môi trường theo quy định của
pháp luật về bảo vệ môi trường, trong đó có nội dung cấp phép về xả khí thải.
11. Căn cứ pháp lý của thủ tục hành chính: Luật Ngân sách nhà nước
ngày 25 tháng 6 năm 2015; Luật Phí và lệ phí ngày 25 tháng 11 năm 2015; Luật
Quản lý thuế ngày 13 tháng 6 năm 2019; Luật Bảo vệ môi trường ngày 17 tháng
11 năm 2020; Nghị định số 153/2024/NĐ-CP ngày 21 tháng 11 năm 2024 của
Chính phủ quy định phí bảo vệ môi trường đối với khí thải.
12. Mẫu Tờ khai phí
Mẫu số 01.docx
5
Mẫu số 01
TÊN NGƯỜI NỘP PHÍ
___________
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
______________________________________
TỜ KHAI NỘP PHÍ BẢO VỆ MÔI TRƯỜNG ĐỐI VỚI KHÍ THẢI
Quý ...... Năm ......
Kính gửi:..................
1
A. THÔNG TIN CHUNG
Tên người nộp phí:…………………………………………….…………….
Địa chỉ:……………………………………………………………..……..…
MST:
Điện thoại:............................. Fax:….................... Email:..............................
Tài khoản số:.…………………………….Tại ngân hàng:………….....……
Loại hình, lĩnh vực sản xuất:…………………………………..………...…..
Khí thải phát sinh từ cơ sở thuộc đối tượng chịu phí theo quy định như sau:
(Kê khai các dòng khí thải phải tính phí của cơ sở)………………………………
B. THÔNG TIN VỀ HOẠT ĐỘNG TRONG KỲ TÍNH PHÍ
i. Thông tin về dòng khí thải thứ i
i.1. Tổng thời gian xả khí thải trong kỳ tính phí (giờ):……...……...………
i.2. Lưu lượng khí thải phát sinh (Nm
3
/giờ):……………………….………
1
Sở Tài nguyên và Môi trường/Phòng Tài nguyên và Môi trường/Bộ Công an (hoặc cơ quan được Bộ Công an giao
tiếp nhận Tờ khai phí)/Bộ Quốc phòng (hoặc cơ quan được Bộ Quốc phòng giao tiếp nhận Tờ khai phí).
6
i.3. Số phí biến đổi của từng chất ô nhiễm trong khí thải:
Thông số ô nhiễm
Nồng độ
(mg/Nm
3
)
Số phí biến đổi của từng chất
gây ô nhiễm môi trường có trong
khí thải tại dòng khí thải thứ i (C
i
)
Bụi
NO
x
(gồm NO
2
và NO)
SO
x
CO
i.4. Căn cứ để kê khai nồng độ từng thông số ô nhiễm trong khí thải (Ghi rõ
tên đơn vị phân tích, thông tin phiếu kết quả quan trắc môi trường):………….…
7
C. SỐ PHÍ BIẾN ĐỔI PHẢI NỘP TRONG KỲ (C = ΣC
i
)*
C = ……………………đồng.
D. SỐ TIỀN PHÍ BẢO VỆ MÔI TRƯỜNG ĐỐI VỚI KHÍ THẢI PHẢI
NỘP VÀO NGÂN SÁCH NHÀ NƯỚC
1. Số phí cố định phải nộp kỳ này =
..…………...………..……………đồng.
2. Số phí phải nộp vào ngân sách nhà nước:
Số
thứ tự
Chỉ tiêu
Số tiền
(đồng)
1 Số phí phát sinh trong kỳ F= f/4 + C
2 Số phí từ kỳ trước chưa nộp hoặc nộp thiếu (nếu có)
3 Số phí nộp thừa từ kỳ trước (nếu có)
4 Số phí còn phải nộp vào ngân sách nhà nước (1 + 2 - 3)
3. Số tiền phí bảo vệ môi trường đối với khí thải phải nộp vào ngân sách
nhà nước (Viết bằng chữ):……….………………………………...……….…….
Tôi cam đoan số liệu kê khai trên đây là đúng với thực tế hoạt động của đơn
vị./.
Cơ quan tiếp nhận, thẩm định
Tờ khai phí
Tờ khai phí ngày……....
(Người nhận ký và ghi rõ họ tên/Ký số)
…., ngày … tháng … năm ...
THỦ TRƯỞNG ĐƠN VỊ
KHAI, NỘP PHÍ
(Ký, ghi rõ họ tên và đóng dấu/Ký điện tử/Ký số)
8
*Ghi chú:
Đối với cơ sở không thuộc đối tượng phải quan trắc khí thải
không phải kê Mục C Tờ khai phí này.

Bạn chưa Đăng nhập thành viên.

Đây là tiện ích dành cho tài khoản thành viên. Vui lòng Đăng nhập để xem chi tiết. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

Quyết định 1959/QĐ-UBND của Ủy ban nhân dân tỉnh Bắc Giang về việc công bố Danh mục thủ tục hành chính mới ban hành trong lĩnh vực Thuế thuộc phạm vi, chức năng quản lý Nhà nước của Sở Tài chính

văn bản tiếng việt

downloadQuyết định 1959/QĐ-UBND (Bản PDF)

Vui lòng Đăng nhập để tải văn bản. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

văn bản TIẾNG ANH

* Lưu ý: Để đọc được văn bản tải trên Luatvietnam.vn, bạn cần cài phần mềm đọc file DOC, DOCX và phần mềm đọc file PDF.

Bạn chưa Đăng nhập thành viên.

Đây là tiện ích dành cho tài khoản thành viên. Vui lòng Đăng nhập để xem chi tiết. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

văn bản cùng lĩnh vực

văn bản mới nhất

CHÍNH SÁCH BẢO VỆ DỮ LIỆU CÁ NHÂN
Yêu cầu hỗ trợYêu cầu hỗ trợ
Chú thích màu chỉ dẫn
Chú thích màu chỉ dẫn:
Các nội dung của VB này được VB khác thay đổi, hướng dẫn sẽ được làm nổi bật bằng các màu sắc:
Sửa đổi, bổ sung, đính chính
Thay thế
Hướng dẫn
Bãi bỏ
Bãi bỏ cụm từ
Bình luận
Click vào nội dung được bôi màu để xem chi tiết.
×