• Tổng quan
  • Nội dung
  • VB gốc
  • Tiếng Anh
  • Hiệu lực
  • VB liên quan
  • Lược đồ
  • Nội dung hợp nhất 

    Tính năng này chỉ có tại LuatVietnam.vn. Nội dung hợp nhất tổng hợp lại tất cả các quy định còn hiệu lực của văn bản gốc và các văn bản sửa đổi, bổ sung, đính chính... trên một trang. Việc hợp nhất văn bản gốc và những văn bản, Thông tư, Nghị định hướng dẫn khác không làm thay đổi thứ tự điều khoản, nội dung.

    Khách hàng chỉ cần xem Nội dung hợp nhất là có thể nắm bắt toàn bộ quy định hiện hành đang áp dụng, cho dù văn bản gốc đã qua nhiều lần chỉnh sửa, bổ sung.

    =>> Xem hướng dẫn chi tiết cách sử dụng Nội dung hợp nhất

  • Tải về
Lưu
Đây là tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao . Vui lòng Đăng nhập tài khoản để xem chi tiết.
Theo dõi VB
Đây là tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao . Vui lòng Đăng nhập tài khoản để xem chi tiết.
Ghi chú
Báo lỗi
In

Quyết định 3392/QĐ-UBND Huế 2026 điều tra thu nhập bình quân đầu người cấp xã

Ngày cập nhật: Chủ Nhật, 25/10/2026 21:12 (GMT+7)
Cơ quan ban hành: Ủy ban nhân dân thành phố Huế
Số công báo:
Số công báo là mã số ấn phẩm được đăng chính thức trên ấn phẩm thông tin của Nhà nước. Mã số này do Chính phủ thống nhất quản lý.
Đang cập nhật
Số hiệu: 3392/QĐ-UBND Ngày đăng công báo: Đang cập nhật
Loại văn bản: Quyết định Người ký: Hà Văn Tuấn
Trích yếu: Ban hành Phương án điều tra thu nhập bình quân đầu người trên địa bàn cấp xã thành phố Huế
Ngày ban hành:
Ngày ban hành là ngày, tháng, năm văn bản được thông qua hoặc ký ban hành.
17/10/2026
Ngày hết hiệu lực:
Ngày hết hiệu lực là ngày, tháng, năm văn bản chính thức không còn hiệu lực (áp dụng).
Đang cập nhật
Ngày áp dụng:
Ngày áp dụng là ngày, tháng, năm văn bản chính thức có hiệu lực (áp dụng).
Đã biết
Tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao. Vui lòng Đăng nhập tài khoản để xem chi tiết.
Tình trạng hiệu lực:
Cho biết trạng thái hiệu lực của văn bản đang tra cứu: Chưa áp dụng, Còn hiệu lực, Hết hiệu lực, Hết hiệu lực 1 phần; Đã sửa đổi, Đính chính hay Không còn phù hợp,...
Đã biết
Tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao. Vui lòng Đăng nhập tài khoản để xem chi tiết.
Lĩnh vực: Lao động-Tiền lương

TÓM TẮT QUYẾT ĐỊNH 3392/QĐ-UBND

Nội dung tóm tắt đang được cập nhật, Quý khách vui lòng quay lại sau!

Tải Quyết định 3392/QĐ-UBND

Tải văn bản tiếng Việt (.pdf) Quyết định 3392/QĐ-UBND PDF (Bản có dấu đỏ)
Vui lòng Đăng nhập để tải văn bản. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

Tình trạng hiệu lực: Đã biết
Hiệu lực: Đã biết
Tình trạng hiệu lực: Đã biết
UỶ BAN NHÂN DÂN
THÀNH PHỐ HUẾ
CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
Số: 3392 /QĐ-UBND
Huế, ngày 17 tháng 10 năm 2026
QUYẾT ĐỊNH
Ban hành Phương án điều tra thu nhập bình quân đầu người
trên địa bàn cấp xã thành phố Huế
UỶ BAN NHÂN DÂN THÀNH PHỐ
Căn cứ Luật Tổ chức chính quyền địa phương ngày 16 tháng 6 năm 2025;
Căn cứ Luật Thống kê số 89/2015/QH13 được sửa đổi, bổ sung bởi Luật
số 01/2021/QH15 và Luật số 138/2025/QH15;
Căn cứ Quyết định số 05/2023/QĐ-TTg ngày 24 tháng 02 năm 2023 của
Thủ tướng Chính phủ về việc Ban hành Hệ thống chỉ tiêu Thống kê cấp tỉnh, cấp
huyện, cấp xã;
Căn cứ Quyết định số 2545/QĐ-BTC ngày 14 tháng 9 năm 2026 của Bộ
trưởng Bộ Tài chính về ban hành hướng dẫn biên soạn 02 chỉ tiêu tổng hợp
cấp xã.
Theo đề nghị của Trưởng Thống kê thành phố Huế tại Tờ trình số
592/TTr-TKT ngày 15 tháng 10 năm 2026.
QUYẾT ĐỊNH:
Điều 1. Ban hành kèm theo Quyết định này Phương án điều tra thu nhập
bình quân đầu người trên địa bàn cấp xã thành phố Huế.
Điều 2. Trách nhiệm thi hành
1. Giao cho Thống kê thành phố chủ trì, phối hợp với các Sở, ban, ngành
có liên quan và Ủy ban nhân dân các xã, phường tổ chức triển khai Phương án
điều tra phục vụ công tác lãnh đạo, chỉ đạo, điều hành phát triển kinh tế - xã hội
của địa phương bảo đảm thời gian, chất lượng.
2. Giao Sở Tài chính chủ trì, phối hợp với Thống kê thành phố tham mưu
Ủy ban nhân dân thành phố bảo đảm kinh phí thực hiện có hiệu quả Phương án
điều tra theo quy định của pháp luật về quản lý, sử dụng ngân sách Nhà nước.
3. UBND các xã, phường chủ trì, phối hợp với các cơ quan, đơn vị có liên
quan tổ chức thực hiện cuộc điều tra trên địa bàn theo đúng quy định tại Phương
án điều tra và các văn bản hướng dẫn, chỉ đạo của cấp có thẩm quyền..
Điều 3. Quyết định này có hiệu lực thi hành kể từ ngày ký.
2
Điều 4. Chánh Văn phòng Ủy ban nhân dân thành phố; Trưởng Thống kê
thành phố; Giám đốc Sở Tài chính; Thủ trưởng các sở, ban, ngành cấp thành
phố; Chủ tịch Ủy ban nhân dân các xã, phường và các tổ chức, cá nhân có liên
quan chịu trách nhiệm thi hành Quyết định này./.
Nơi nhận:
- Như Điều 4 ;
- Thường trực: Thành uỷ, HĐND thành phố;
- Chủ tịch, các PCT UBND thành phố;
- Cục Thống kê - Bộ Tài chính;
- VP UBND thành phố: CVP và các PCVP;
- Lưu: VT, TH.
TM. ỦY BAN NHÂN DÂN
KT. CHỦ TỊCH
PHÓ CHỦ TỊCH
Hà Văn Tuấn
1
UỶ BAN NHÂN DÂN
THÀNH PHỐ HUẾ
CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
PHƯƠNG ÁN ĐIỀU TRA THU NHẬP BÌNH QUÂN ĐẦU NGƯỜI
TRÊN ĐỊA BÀN CẤP XÃ THÀNH PHỐ HUẾ
(Kèm theo Quyết định số 3392/QĐ-UBND ngày 17/10/2026
của Chủ tịch Uỷ ban nhân dân thành phố Huế)
I. MỤC ĐÍCH, YÊU CẦU ĐIỀU TRA
1. Mục đích
Điều tra thu nhập bình quân đầu người trên địa bàn cấp xã hằng năm (sau
đây viết gọn là Điều tra thu nhập) được thực hiện nhằm các mục đích sau:
- Thu thập, tổng hợp và biên soạn các chỉ tiêu thống kê về thu nhập bình
quân đầu người (TNBQ) cấp xã, phục vụ yêu cầu thông tin thống kê trong việc
đánh giá thực trạng đời sống dân cư.
- Cung cấp cơ sở dữ liệu phục vụ công tác quản lý, đánh giá tình hình đời
sống nhân dân.
- Xây dựng chính sách và kế hoạch phát triển kinh tế - xã hội của thành
phố và từng xã, phường.
- Đáp ứng nhu cầu khai thác, sử dụng thông tin của các tổ chức, cá nhân
có liên quan.
2. Yêu cầu điều tra
Việc thu thập, tổng hợp và biên soạn chỉ tiêu thu nhập bình quân đầu
người trên địa bàn cấp xã cần đáp ứng các yêu cầu:
- Công tác tổ chức, thu thập, xử lý, tổng hợp, công bố và lưu trữ thông tin
điều tra phải được thực hiện nghiêm túc, đúng quy định của Phương án điều tra.
- Thông tin điều tra phải bảo đảm đầy đủ, kịp thời, chính xác, phù hợp với
điều kiện thực tế của địa phương.
- Việc quản lý, sử dụng kinh phí thực hiện điều tra phải tuân thủ chế độ tài
chính hiện hành, bảo đảm tiết kiệm và hiệu quả.
- Thông tin thu thập từ điều tra phải được quản lý, khai thác và sử dụng
theo đúng quy định của Luật Thống kê và các quy định pháp luật có liên quan về
bảo mật thông tin.
2
II. PHẠM VI, ĐỐI TƯỢNG, ĐƠN VỊ ĐIỀU TRA
1. Phạm vi điều tra
Cuộc điều tra được tiến hành trên phạm vi toàn bộ các xã, phường trên địa
bàn thành phố Huế.
2. Đối tượng điều tra và đơn vị điều tra
Đối tượng của ĐTTN bao gồm: Hộ dân cư (viết gọn là hộ) và các thành
viên hộ.
Đơn vị điều tra là hộ được chọn điều tra.
Hộ là một hoặc một nhóm người ăn chung, ở chung từ 6 tháng trở lên
trong 12 tháng qua và có chung quỹ thu chi.
Thành viên hộ (nhân khẩu thực tế thường trú) là những người thỏa mãn
đồng thời hai điều kiện sau:
(1) Cùng ăn, ở chung trong hộ từ 6 tháng trở lên trong 12 tháng qua.
(2) Có chung quỹ thu chi, nghĩa là mọi khoản thu nhập của thành viên đều
được đóng góp vào ngân sách chung của hộ và mọi khoản chi tiêu của họ đều
lấy từ ngân sách đó.
Chủ hộ: Chủ hộ là người có vai trò điều hành, quản lý gia đình, giữ vị trí
chủ yếu, quyết định những công việc của hộ. Thông thường (nhưng không nhất
thiết) chủ hộ là người có thu nhập cao nhất trong hộ, nắm được tất cả các hoạt
động kinh tế và nghề nghiệp của các thành viên khác của hộ. Đa số chủ hộ theo
khái niệm trên trùng với chủ hộ theo đăng ký thường trú, nhưng có trường hợp
chủ hộ trong cuộc điều tra này khác với chủ hộ theo đăng ký thường trú.
Trong cuộc điều tra này, có 5 trường hợp ngoại lệ dưới đây được coi là
thành viên của hộ, cụ thể:
(1) Chủ hộ không ăn, ở trong hộ hơn 6 tháng.
(2) Trẻ em sinh ra chưa đầy 6 tháng.
(3) Những người tuy mới ở trong hộ chưa đủ 6 tháng nhưng tương lai sẽ ở
lâu dài trong hộ, kể cả đã có hoặc chưa có giấy chứng nhận (giấy đăng ký kết
hôn, giấy chuyển đến, giấy xuất ngũ về với gia đình...). Những người này bao
gồm: con dâu về nhà chồng, con rể về nhà vợ, người đi làm việc, học tập, lao
động ở nước ngoài hoặc ở các cơ quan, doanh nghiệp trong nước trở về hộ,
người từ lực lượng vũ trang trở về, về nghỉ hưu, nghỉ mất sức,...
3
(4) Học sinh, sinh viên, những người đi làm việc, đi học ở nơi khác trong
nước và những người đi chữa bệnh trong/ngoài nước trên 6 tháng nhưng hộ
phải nuôi.
(5) Khách, họ hàng đến chơi đã ở trong hộ 6 tháng trở lên và hộ phải nuôi
toàn bộ.
Trong cuộc điều tra này, có 2 trường hợp ngoại lệ dưới đây không được
coi là thành viên của hộ, cụ thể:
(1) Người giúp việc có gia đình riêng sống ở nơi khác, bản thân có quỹ
thu chi riêng và đang ở chung nhà, ăn chung với hộ.
(2) Người chuyển khỏi hộ có tính chất lâu dài; người chết trong 12 tháng
qua, mặc dù họ đã từng sống trong hộ hơn 6 tháng.
III. LOẠI ĐIỀU TRA
ĐTTN là cuộc điều tra chọn mẫu với quy mô mẫu được phân bổ bảo đảm
mức độ đại diện của chỉ tiêu thu nhập bình quân cho cấp xã.
Số lượng, cách thức phân bổ và chọn mẫu, được trình bày cụ thể trong Phụ
lục I của Phương án này
1
.
IV. THỜI ĐIỂM, THỜI KỲ, THỜI GIAN THU THẬP THÔNG TIN
VÀ PHƯƠNG PHÁP ĐIỀU TRA
1. Thời điểm điều tra: Ngày 01/10 hằng năm.
2. Thời kỳ điều tra: Các chỉ tiêu thời kỳ trong cuộc điều tra này có thời kỳ
điều tra (tham chiếu) là 12 tháng tính từ ngày 01/10 năm trước đến ngày 30/9
năm điều tra.
3. Thời gian điều tra: Thời gian thu thập thông tin tại địa bàn là 25 ngày
(bao gồm cả thời gian di chuyển), bắt đầu từ ngày 01/10 đến ngày 25/10 hằng
năm.
4. Phương pháp điều tra: Áp dụng phương pháp phỏng vấn trực tiếp. Tại
các địa bàn điều tra được chọn, điều tra viên (ĐTV) đến từng hộ dân cư trong
mẫu để tiến hành phỏng vấn và thu thập đầy đủ thông tin theo phiếu điều tra.
V. NỘI DUNG, PHIẾU ĐIỀU TRA
1. Nội dung điều tra
Nội dung điều tra đối với hộ và các thành viên hộ gồm:
- Thông tin định danh của hộ;
1
Hằng năm, Thống kê thành phố thực hiện rà soát, cập nhật và chọn mẫu để phù hợp với tình hình thực tế của
địa phương
4
- Thông tin của thành viên hộ về tiền lương, tiền công;
- Thông tin về hoạt động sản xuất kinh doanh, dịch vụ tạo thu nhập của hộ;
- Thông tin về các khoản thu nhập khác của hộ.
2. Phiếu điều tra
- Cuộc điều tra sử dụng 01 phiếu điều tra: “Phiếu thu thập thông tin về thu
nhập của hộ dân cư” để thu thập thông tin về hộ dân cư.
- Mẫu phiếu điều tra và hướng dẫn ghi phiếu được trình bày chi tiết tại
Phụ lục II.
VI. PHÂN LOẠI THỐNG KÊ SỬ DỤNG TRONG ĐIỀU TRA
ĐTTN sử dụng bảng phân loại thống kê:
- Danh mục các đơn vị hành chính Việt Nam ban hành theo Quyết định
số 19/2025/QĐ-TTg ngày 30/6/2025 của Thủ tướng Chính phủ, cập nhật đến
thời điểm điều tra.
- Hệ thống ngành kinh tế Việt Nam ban hành kèm theo Quyết định số
36/2025/QĐ-TTg ngày 29/9/2025 của Thủ tướng Chính phủ.
- Hệ thống ngành sản phẩm Việt Nam ban hành kèm theo Quyết định số
32/2026/QĐ-TTg ngày 29/6/2026 của Thủ tướng Chính phủ.
VII. QUY TRÌNH XỬ LÝ THÔNG TIN, TỔNG HỢP KẾT QUẢ
ĐIỀU TRA
1. Quy trình xử lý thông tin
Sau khi hoàn thành việc ghi chép thông tin của hộ điều tra, điều tra viên
(ĐTV) thực hiện việc kiểm tra, rà soát lại thông tin ngay tại địa bàn. Toàn bộ
phiếu điều tra đã hoàn thiện được ĐTV bàn giao cho đội trưởng để tổ chức kiểm
tra, nghiệm thu.
Thống kê thành phố nghiệm thu phiếu điều tra của các đội trưởng và
ĐTV, kiểm tra tính logic, đầy đủ của các thông tin thu thập được trên phiếu điều
tra, đồng thời chịu trách nhiệm tổ chức triển khai quá trình làm sạch dữ liệu.
Việc phân cấp nghiệm thu như trên bảo đảm tính chính xác và chất lượng thông
tin trước khi chuyển sang giai đoạn tổng hợp.
2. Tổng hợp kết quả điều tra
Việc nhập tin sẽ được thực hiện bằng phần mềm chuyên dụng do Thống kê
thành phố Huế xây dựng, đáp ứng yêu cầu thu thập, xử lý, tổng hợp kết quả cuộc
điều tra.
5
Kết quả điều tra sau khi nhập tin và xử lý dữ liệu sẽ được tổng hợp theo
biểu 01/TH tại Phụ lục III.
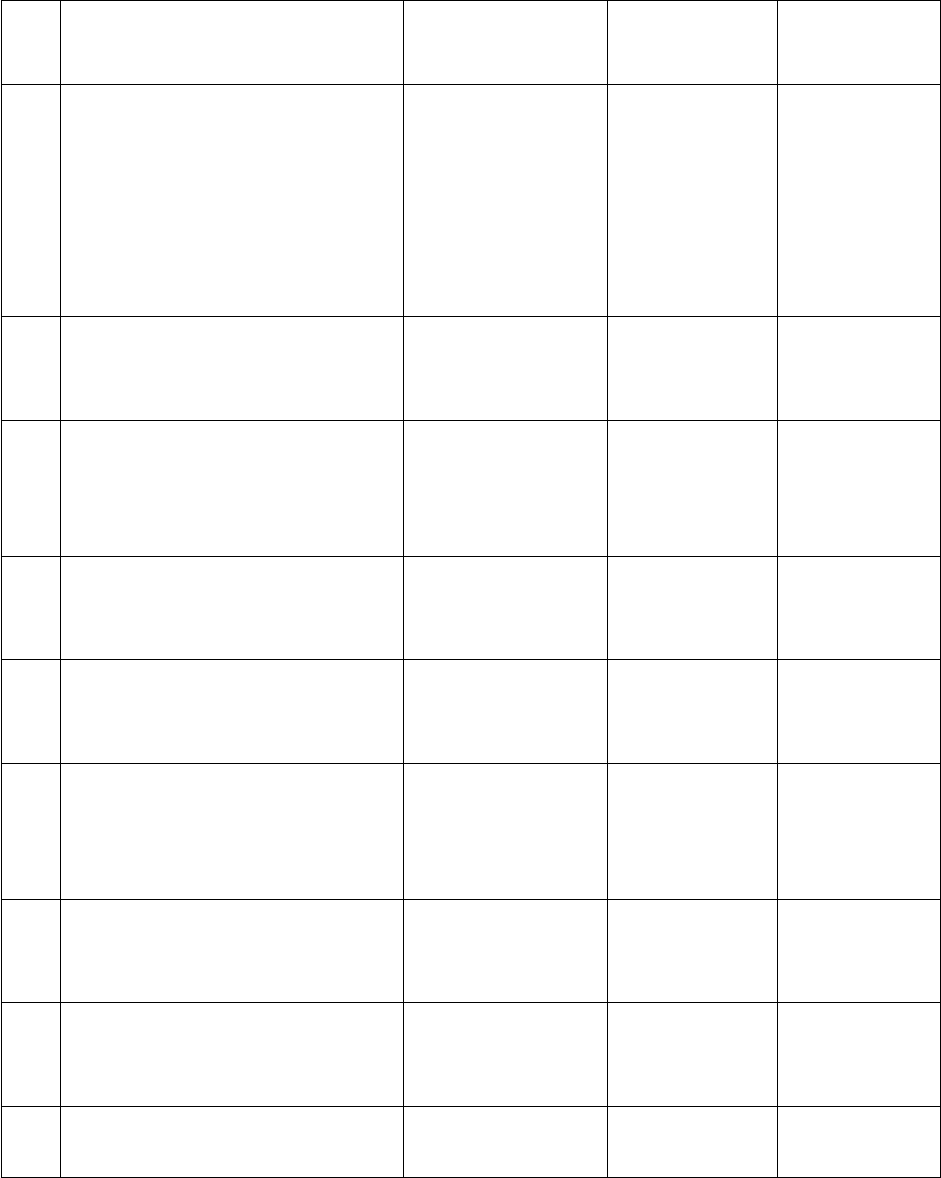
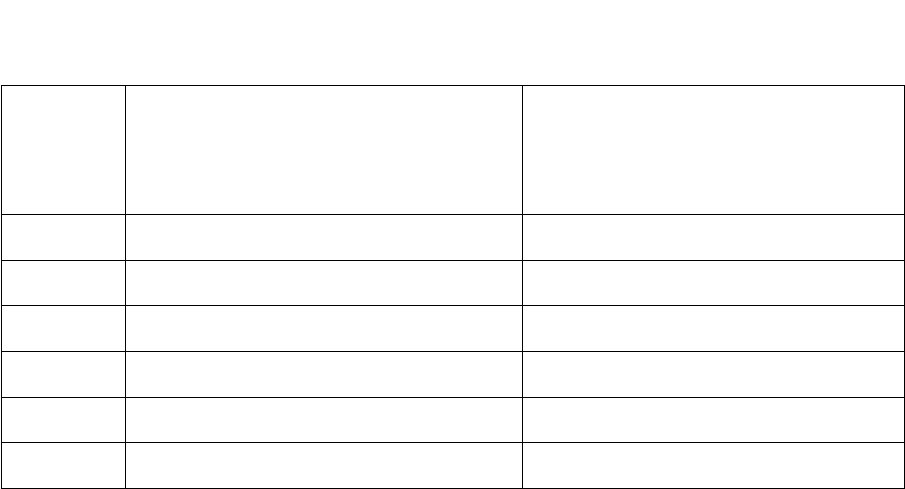
VIII. KẾ HOẠCH TIẾN HÀNH ĐIỀU TRA
Cuộc điều tra được thực hiện theo Kế hoạch sau:
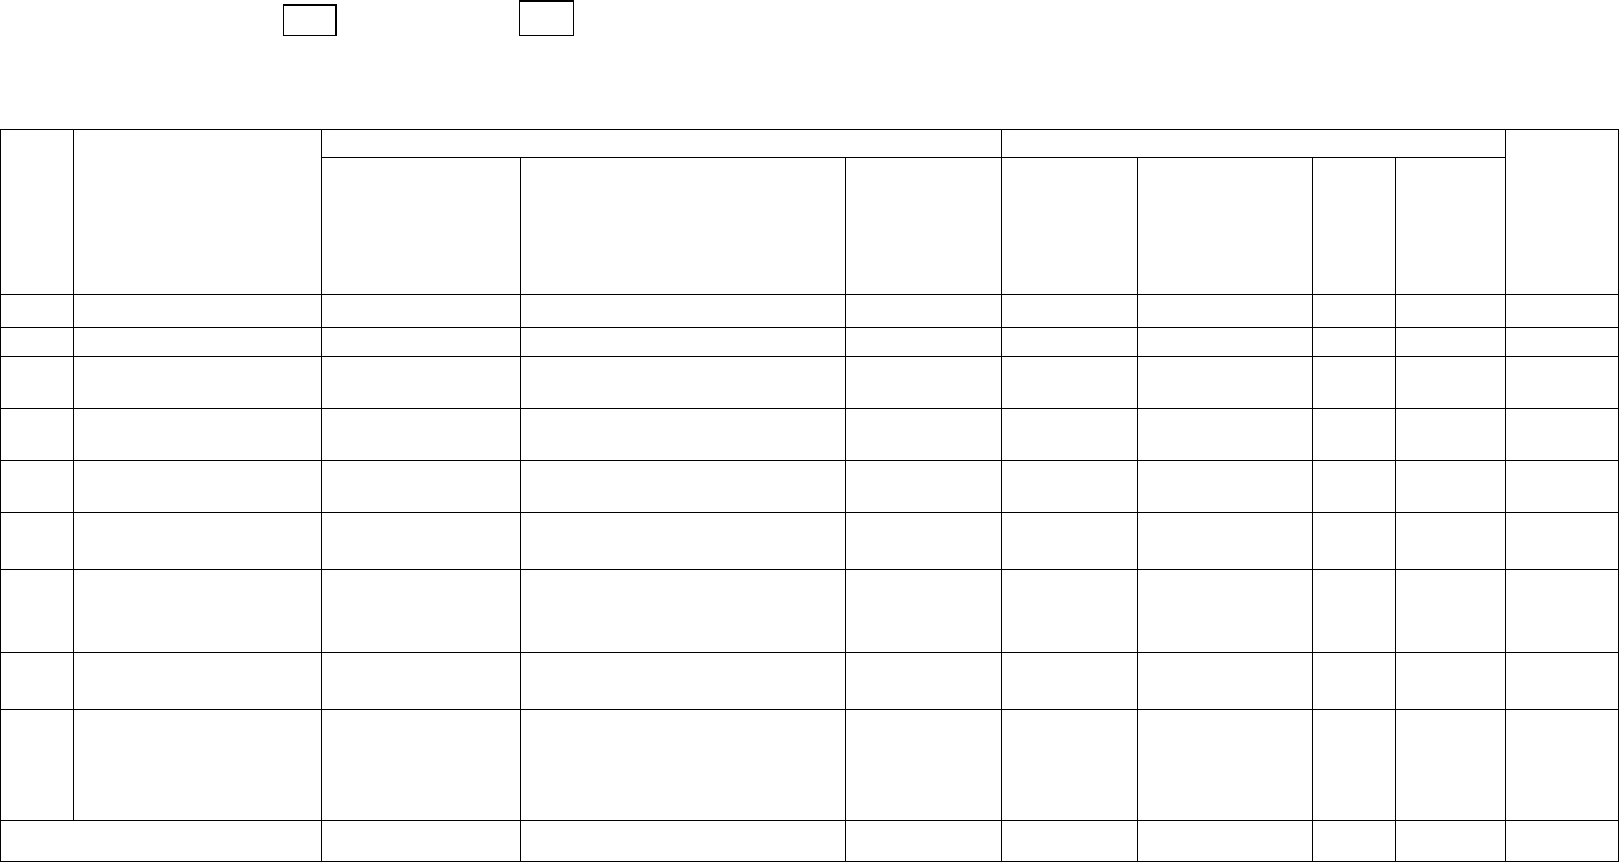
TT
Nội dung công việc
Thời gian
thực hiện
Đơn vị
chủ trì
Đơn vị
phối hợp
1
Xây dựng, hoàn thiện
Phương án, Kế hoạch điều
tra, thiết kế, cập nhật những
thay đổi bổ sung phiếu điều
tra, tài liệu hướng dẫn
nghiệp vụ điều tra và các
biểu đầu ra (nếu có)
Tháng 8 hằng
năm
Thống kê
thành phố
Các đơn vị
liên quan
2
Chọn và phân bổ địa bàn
điều tra. In ấn, phân phối tài
liệu điều tra
Tháng 9 hằng
năm
Thống kê
thành phố
Các đơn vị
liên quan
3
Tuyển chọn GSV, đội
trưởng và ĐTV
Tháng 9 hằng
năm
Thống kê
thành phố,
UBND cấp
xã
Các đơn vị
liên quan
4
Tổ chức hội nghị tập huấn
nghiệp vụ cho điều tra viên,
đội trưởng và giám sát viên
Tháng 9 hằng
năm
Thống kê
thành phố
Các đơn vị
liên quan
5
Rà soát địa bàn, lập, cập
nhật bảng kê và chọn hộ
điều tra
Tháng 9 hằng
năm
Thống kê
thành phố
Các đơn vị
liên quan
6
Thu thập thông tin tại địa
bàn điều tra
Từ ngày 01/10
đến ngày 25/10
hằng năm
Thống kê
thành phố,
UBND cấp
xã
Các đơn vị
liên quan
7
Kiểm tra, giám sát, phúc tra
duyệt, nghiệm thu phiếu và
làm sạch dữ liệu điều tra
Từ 01/10 đến
15/11 hằng năm
Thống kê
thành phố
Các đơn vị
liên quan
8
Xử lý thông tin và tổng hợp
kết quả điều tra
Từ 16/11 đến
hết 26/11 hằng
năm
Thống kê
thành phố
Các đơn vị
liên quan
9
Phổ biến kết quả điều tra
Từ 27/11 đến
20/12 hằng năm
UBND
thành phố
Các đơn vị
liên quan
IX. TỔ CHỨC THU THẬP VÀ XỬ LÝ THÔNG TIN
1. Công tác chuẩn bị
6
a) Xây dựng kế hoạch thực hiện phương án, lập dự toán kinh phí
Hằng năm, Thống kê thành phố xây dựng kế hoạch, triển khai thực hiện
Phương án điều tra trên phạm vi toàn thành phố, lập dự toán kinh phí thực hiện
cuộc điều tra gửi Sở Tài chính thẩm định kinh phí và trình cấp có thẩm quyền
xem xét, quyết định....
b) Chọn, rà soát và cập nhật địa bàn điều tra
Thống kê thành phố thực hiện công tác thiết kế mẫu, chọn địa bàn điều tra
và hướng dẫn, phối hợp với UBND cấp xã thực hiện việc rà soát địa bàn, rà soát
cập nhật bảng kê hộ.
Công tác rà soát địa bàn phải đảm bảo cập nhật các thay đổi về mã, tên
các thông tin định danh gắn với địa bàn; các thay đổi liên quan quy mô, sự tồn
tại của địa bàn trên thực tế (chia cắt, sáp nhập, giải tỏa ...).
Công tác rà soát, cập nhật bảng kê hộ cần lưu ý thực hiện nghiêm túc phản
ánh đầy đủ sự thay đổi của các hộ trong địa bàn (chuyển đi, chuyển đến, tách hộ...).
c) Tuyển chọn điều tra viên, đội trưởng và giám sát viên
- Về điều tra viên (ĐTV): Cuộc điều tra có tính chuyên sâu về nghiệp vụ,
đòi hỏi lực lượng ĐTV là người có trình độ nghiệp vụ, có kinh nghiệm trong
việc tiếp cận hộ dân cư, phỏng vấn và thu thập thông tin. Do vậy, yêu cầu ĐTV
phải được tập huấn kỹ, đảm bảo số lượng (khuyến nghị là dùng các cộng tác
viên Thống kê có kinh nghiệm).
- Cấp xã phối hợp với Thống kê thành phố trong việc tuyển chọn điều tra
viên.
- Đội trưởng là người có trình độ nghiệp vụ, có kinh nghiệm phỏng vấn
khai thác thông tin, có khả năng tổ chức làm việc nhóm, thông thạo địa bàn, có
tinh thần trách nhiệm cao, nhiệt tình và có sức khỏe (nên giao cho công chức
phòng Kinh tế (phụ trách công tác thống kê) của xã, phường) phụ trách trực tiếp
các điều tra viên.
- Giám sát viên (GSV)
+ GSV gồm: Lãnh đạo và công chức các đơn vị thuộc Thống kê thành
phố;
+ Cấp xã phối hợp với các giám sát viên kiểm tra, đôn đốc các điều tra
viên trong quá trình triển khai, thực hiện điều tra.
d) Tập huấn nghiệp vụ
7
Thống kê thành phố tổ chức các lớp tập huấn nghiệp vụ cho lực lượng
tham gia điều tra của thành phố. Thời gian tập huấn là 02 ngày/lớp.
Nội dung tập huấn gồm quán triệt Phương án điều tra, kế hoạch thực
hiện, nhiệm vụ của ĐTV, đội trưởng và GSV, kỹ năng giao tiếp, kỹ thuật phỏng
vấn, hướng dẫn nghiệp vụ, cách ghi chép thông tin vào phiếu điều tra,...
Trong quá trình tập huấn, giảng viên giới thiệu rõ các khái niệm, phương
pháp tính, phương pháp phỏng vấn thu thập thông tin; hướng dẫn kỹ năng tính
toán, ghi chép thông tin vào phiếu; cách kiểm tra logic giữa các câu hỏi và các
phần trong phiếu điều tra; cách kiểm tra đánh giá chất lượng số liệu; kết hợp với
điều kiện và hoàn cảnh thực tế của mỗi địa phương để giải thích và hướng dẫn
ĐTV giải quyết các vướng mắc thường gặp trong thực tế; lớp tập huấn dành thời
gian để thảo luận, giải quyết bài tập tình huống nghiệp vụ.
đ) Công tác tuyên truyền
Thống kê thành phố phối hợp các cơ quan truyền thông, UBND các xã,
phường tổ chức tuyên truyền làm rõ mục đích, ý nghĩa, ích lợi của cuộc điều tra,
giúp hộ xác định được trách nhiệm, quyền lợi, sẵn sàng phối hợp, cung cấp
thông tin đầy đủ và chính xác cho ĐTV.
e) Tài liệu điều tra
Tài liệu điều tra bao gồm: Phương án, kế hoạch thực hiện, danh sách địa
bàn điều tra, bảng kê hộ của các địa bàn, phiếu điều tra, sổ tay hướng dẫn nghiệp
vụ... do Thống kê thành phố biên soạn, thiết kế, in ấn và phân phối cho lực
lượng tham gia cuộc điều tra.
2. Thu thập thông tin
Thống kê thành phố thực hiện chỉ đạo việc thu thập thông tin tại địa bàn
điều tra vào tháng 10 hằng năm.
Tại xã, phường có địa bàn điều tra, đội trưởng báo cáo với lãnh đạo
UBND cấp xã kế hoạch tổ chức thu thập thông tin tại địa phương. Sau khi báo
cáo, đội trưởng và cán bộ thôn, tổ dân phố thông báo kế hoạch phỏng vấn đến hộ
để chủ hộ và các thành viên có liên quan trong hộ sẵn sàng phối hợp cung cấp
thông tin cho ĐTV. Kế hoạch phỏng vấn phải thông báo trước thời điểm ĐTV
đến phỏng vấn 3-5 ngày.
Đội trưởng lập bảng phân công khối lượng công việc cho từng ĐTV và báo
cáo Thống kê thành phố để bố trí kế hoạch kiểm tra, giám sát ở địa bàn.
Căn cứ vào kế hoạch do đội trưởng xây dựng, ĐTV thực hiện đúng quy
trình phỏng vấn hộ, trực tiếp gặp chủ hộ và thành viên trong hộ để phỏng vấn
8
thu thập thông tin và ghi phiếu, không được sử dụng bất kì một tài liệu sẵn có
nào để thay thế cho việc phỏng vấn trực tiếp.
3. Công tác kiểm tra, giám sát
Nhằm đảm bảo chất lượng của cuộc điều tra, công tác kiểm tra, giám sát
được thực hiện ở tất cả các khâu của cuộc điều tra.
Thống kê thành phố chịu trách nhiệm xây dựng, tổ chức thực hiện kế
hoạch kiểm tra, giám sát đối với cuộc điều tra trên địa bàn toàn thành phố. Lực
lượng kiểm tra, giám sát là lãnh đạo, công chức các đơn vị thuộc Thống kê thành
phố.
Nội dung kiểm tra giám sát tập trung vào các hoạt động chính như: rà soát
địa bàn, cập nhật bảng kê hộ; điều tra thu thập thông tin tại địa bàn; việc tổ chức
và thực hiện các quy trình điều tra; thực hiện quy định đến phỏng vấn đúng hộ,
số lượng, cách hỏi và ghi phiếu của từng ĐTV; việc chấp hành các thủ tục hành
chính như báo cáo tiến độ và các quy định khác trong Phương án điều tra.
Đội trưởng chịu trách nhiệm dự phỏng vấn của ĐTV để kiểm tra kỹ năng
giao tiếp, việc thu thập và điền thông tin vào phiếu điều tra; kiểm tra tất cả các
phiếu điều tra đã hoàn thành của ĐTV, hỗ trợ ĐTV về chuyên môn nghiệp vụ
cũng như kỹ năng phỏng vấn.
GSV thực hiện việc giám sát, kiểm tra trong suốt quá trình thực hiện cập
nhật bảng kê hộ và điều tra thu thập thông tin tại các xã, phường.
4. Công tác phúc tra
Để bảo đảm chất lượng số liệu, sau khi hoàn thành thu thập thông tin, cơ
quan thống kê sẽ tổ chức phúc tra một số hộ đã điều tra. Việc phúc tra được tiến
hành ngẫu nhiên, nhằm kiểm chứng tính đầy đủ, chính xác và nhất quán của
thông tin đã thu thập. Người thực hiện phúc tra phải là cán bộ có kinh nghiệm,
nắm vững nghiệp vụ và có trách nhiệm cao. Số lượng hộ được chọn phúc tra do
Thống kê thành phố quy định hằng năm, bảo đảm phù hợp với điều kiện thực tế
và yêu cầu kiểm soát chất lượng số liệu. Kết quả phúc tra là căn cứ để hiệu
chỉnh, hoàn thiện số liệu trước khi tổng hợp chính thức.
5. Nghiệm thu, xử lý thông tin và công bố kết quả
a) Nghiệm thu phiếu điều tra
Thống kê thành phố chủ trì việc nghiệm thu dữ liệu điều tra trên phạm vi toàn
thành phố.
Quy trình nghiệm thu như sau:
9
(1) Đội trưởng kiểm tra và xác nhận từng phiếu điều tra đã hoàn thành của
các ĐTV.
(2) Giám sát viên kiểm tra và nghiệm thu dữ liệu điều tra của tất cả các
địa bàn điều tra.
b) Xử lý thông tin
Thống kê thành phố chủ trì thực hiện kiểm tra, làm sạch và hoàn thiện cơ
sở dữ liệu điều tra, tổng hợp và phân tích kết quả điều tra.
c) Công bố kết quả điều tra
Kết quả điều tra được công bố dự kiến vào ngày 20/12 hằng năm.
6. Quy định về phụ lục kèm theo
Các phụ lục kèm theo Phương án (Phụ lục I, Phụ lục II, …) là tài liệu
hướng dẫn chi tiết việc triển khai điều tra, bao gồm thiết kế và phân bổ mẫu,
biểu mẫu phiếu điều tra, biểu tổng hợp, hướng dẫn ghi chép và các tài liệu
nghiệp vụ khác.
Căn cứ vào tình hình thực tế triển khai, hằng năm Thống kê thành phố có
trách nhiệm rà soát, điều chỉnh và ban hành lại các phụ lục này cho phù hợp,
nhưng phải bảo đảm tuân thủ mục đích, yêu cầu, nguyên tắc chung của Phương
án điều tra và đúng quy định của pháp luật về thống kê.
X. KINH PHÍ VÀ CÁC ĐIỀU KIỆN VẬT CHẤT CHO ĐIỀU TRA
1. Kinh phí
Việc lập dự toán kinh phí theo Thông tư số 109/2016/TT-BTC ngày
30/6/2016 của Bộ Tài chính quy định về lập dự toán, quản lý, sử dụng và quyết
toán kinh phí thực hiện các cuộc điều tra thống kê, Tổng điều tra thống kê quốc
gia. Thông tư số 37/2022/TT-BTC ngày 22/6/2022 của Bộ Tài chính về sửa đổi
bổ sung khoản 9 Điều 3 và mẫu số 01 kèm theo Thông tư số 109/2016/TT-BTC
ngày 30/6/2016 và các quy định có liên quan.
Kinh phí ĐTTN do Ngân sách Nhà nước bảo đảm cho các hoạt động quy
định trong Phương án này. Việc quản lý, sử dụng và quyết toán kinh phí được
thực hiện theo các quy định tài chính hiện hành. Nội dung và mức chi thực hiện
các cuộc điều tra thống kê do ngân sách thành phố bảo đảm. Trong đó, phân
công cụ thể cho các đơn vị như sau:
- Thống kê thành phố: hằng năm lập dự toán kinh phí gửi Sở Tài chính
thẩm định. Thực hiện việc quản lý, sử dụng và thanh, quyết toán kinh phí điều
tra theo đúng quy định của Nhà nước.
10
- Sở Tài chính: Trên cơ sở dự toán kinh phí thực hiện Phương án điều tra
do Thống kê thành phố lập, chịu trách nhiệm thẩm định, báo cáo đề xuất UBND
thành phố xem xét quyết định.
2. Các điều kiện vật chất khác: Sử dụng cơ sở hạ tầng sẵn có của địa
phương./.
Phụ lục I
THIẾT KẾ MẪU ĐIỀU TRA
1. Xác định cỡ mẫu và phân bổ mẫu
- Toàn thành phố có 40 xã, phường. Mỗi xã, phường được xác định là 1
tầng chọn mẫu độc lập.
- Tại mỗi xã, phường chọn 34 địa bàn điều tra, mỗi địa bàn điều tra chọn 10
hộ. Đối với xã, phường có từ 34 địa bàn điều tra trở xuống, chọn toàn bộ các địa
bàn điều tra, cụ thể:
+ Xã, phường có dưới 1000 hộ, chọn 250 hộ, số hộ được chọn của mỗi địa
bàn là thương số của 250 chia số địa bàn điều tra của xã;
+ Xã, phường có từ 1000 hộ trở lên, chọn 340 hộ, số hộ được chọn của mỗi
địa bàn là thương số của 340 chia số địa bàn điều tra của xã.
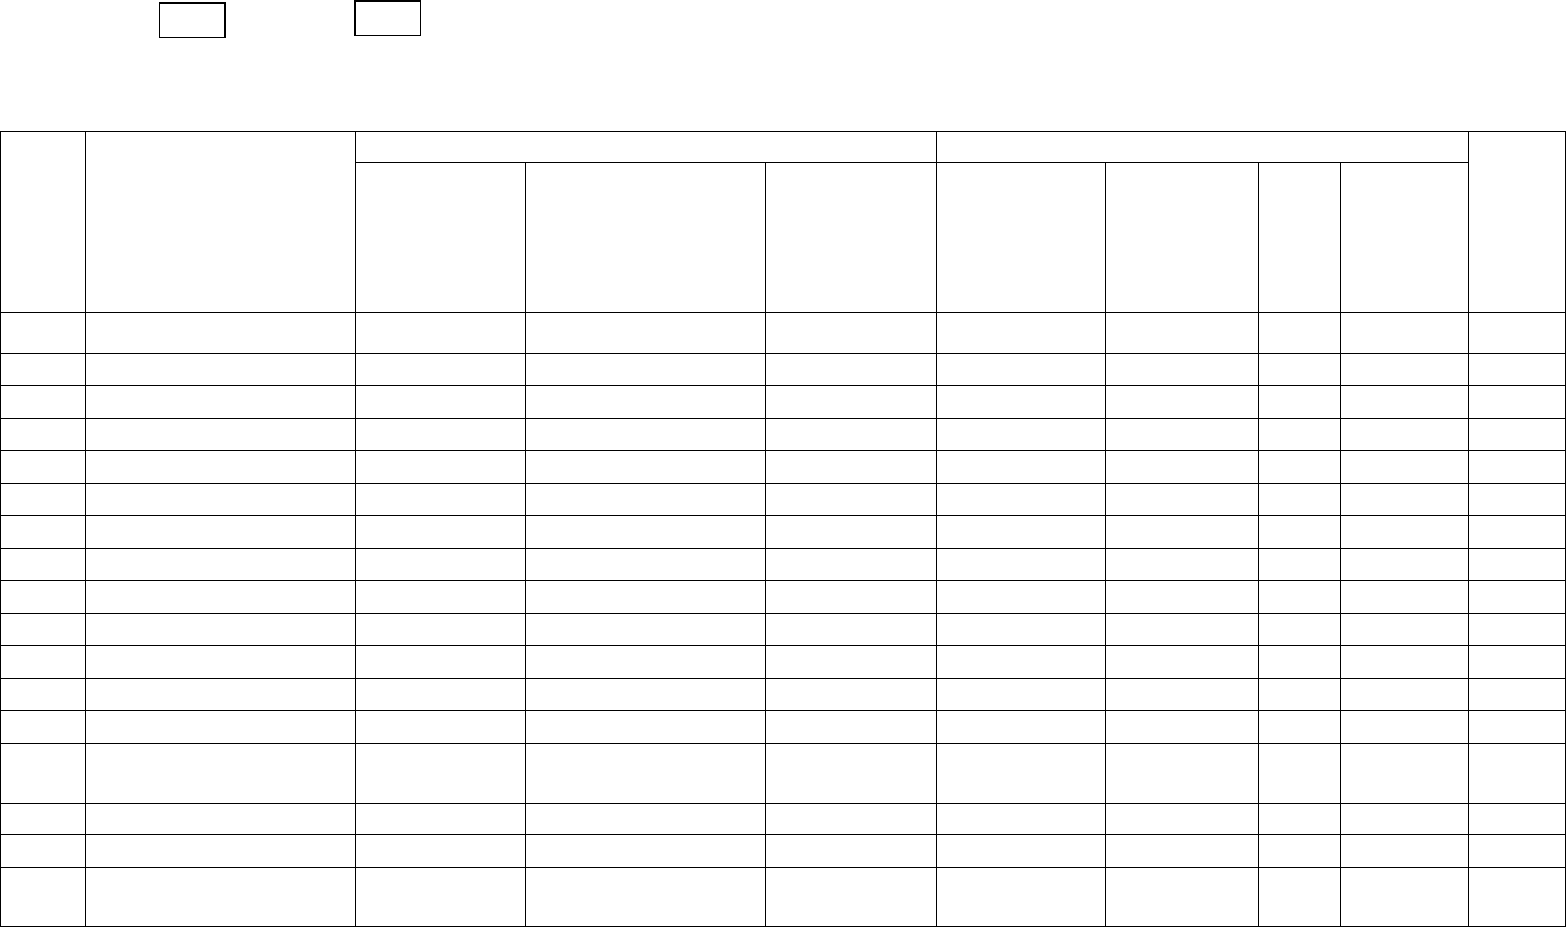
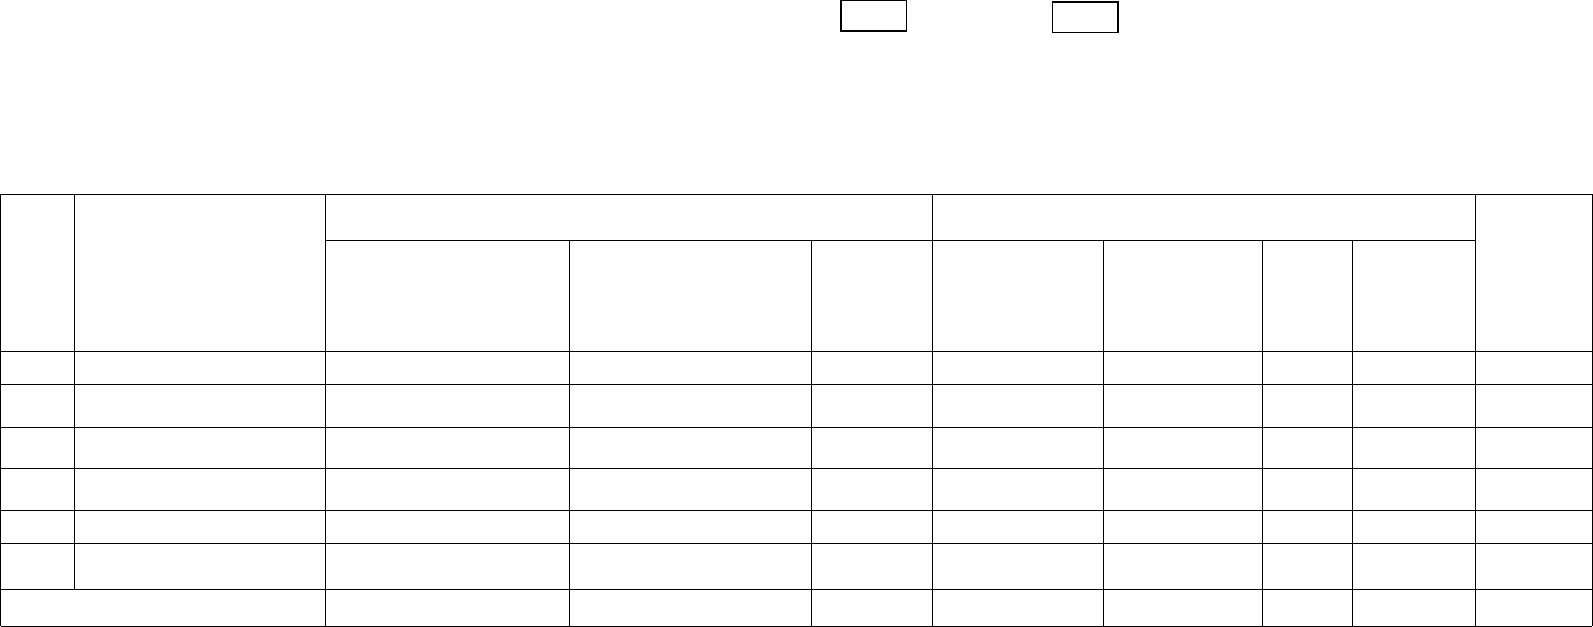
Bảng phân bổ số địa bàn và số hộ điều tra cụ thể như sau:
STT
Tên xã
Mã xã
Tổng
số địa
bàn
Tổng số
hộ của
xã
Tổng
số địa
bàn
điều
tra
Tổng số
hộ mẫu
Thành phố Huế
46
1210
315121
1103
13510
1
Phường Phú Xuân
19753
90
29624
34
340
2
Phường Kim long
19774
42
12253
34
340
3
Phường Vỹ Dạ
19777
35
11664
34
340
4
Phường Thuận Hóa
19789
56
19275
34
340
5
Phường Hương An
19804
32
8422
32
340
6
Phường Thuỷ Xuân
19813
37
10742
34
340
7
Phường An Cựu
19815
39
14962
34
340
8
Phường Phong Điền
19819
38
5969
34
340
9
Phương Phong Phú
19828
25
3534
25
340
10
Phường Phong Dinh
19831
33
5540
33
340
11
Phường Phong Thái
19858
33
7467
33
340
12
Phường Phong Quảng
19873
30
4771
30
340
13
Phường Thuận An
19900
34
11102
34
340
14
Phường Dương Nỗ
19909
23
7098
23
340
15
Phường Mỹ Thượng
19930
32
10995
32
340
16
Phường Phú Bài
19960
33
9369
33
340
17
Phường Thanh Thủy
19969
36
11649
34
340
18
Phường Hương Thủy
19975
23
7275
23
340
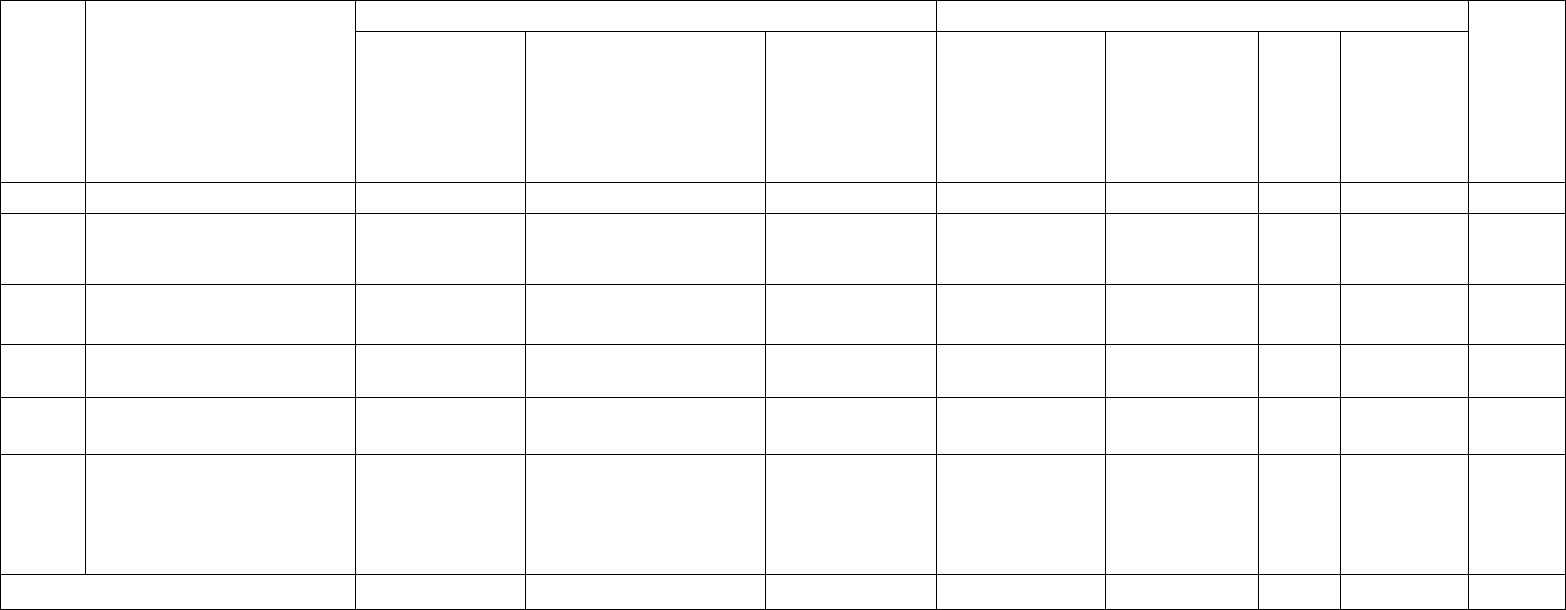
STT
Tên xã
Mã xã
Tổng
số địa
bàn
Tổng số
hộ của
xã
Tổng
số địa
bàn
điều
tra
Tổng số
hộ mẫu
19
Phường Hương Trà
19996
24
6594
24
340
20
Phường Hóa Châu
20014
29
8683
29
340
21
Phường Kim Trà
20017
28
8313
28
340
22
Xã Quảng Điền
19867
32
8389
32
340
23
Xã Đan Điền
19885
40
8108
34
340
24
Xã Phú Hồ
19918
16
5239
16
340
25
Xã Phú Vang
19942
28
7845
28
340
26
Xã Phú Vinh
19945
30
9126
30
340
27
Xã Bình Điền
20035
22
3518
22
340
28
Xã A Lưới 2
20044
25
5086
25
340
29
Xã A Lưới 5
20050
8
877
8
250
30
Xã A Lưới 1
20056
19
3007
19
340
31
Xã A Lưới 3
20071
20
2192
20
340
32
Xã A Lưới 4
20101
23
2683
23
340
33
Xã Phú Lộc
20107
21
5275
21
340
34
Xã Vinh Lộc
20122
26
6225
26
340
35
Xã Hưng Lộc
20131
24
6921
24
340
36
Xã Chân Mây - Lăng
Cô
20137
33
9929
33
340
37
Xã Lộc An
20140
31
8030
31
340
38
Xã Khe Tre
20161
19
2997
19
340
39
Xã Nam Đông
20179
19
2170
19
340
40
Xã Long Quảng
20182
22
2203
22
340
2. Phương pháp chọn mẫu điều tra
2.1. Chọn địa bàn điều tra
Dàn chọn mẫu là toàn bộ các địa bàn điều tra của các xã, phường trong
thành phố được lập theo đơn vị hành chính mới năm 2025 và cập nhật hằng
năm.
Công tác chọn địa bàn điều tra được thực hiện độc lập cho mỗi xã, phường,
theo phương pháp xác suất tỷ lệ thuận với quy mô hộ (PPS) của địa bàn điều tra.
Trước khi thực hiện chọn địa bàn điều tra, sắp xếp thứ tự các địa bàn điều tra
trong xã, phường theo mã địa bàn điều tra và mã thôn, tổ dân phố. Xác suất chọn
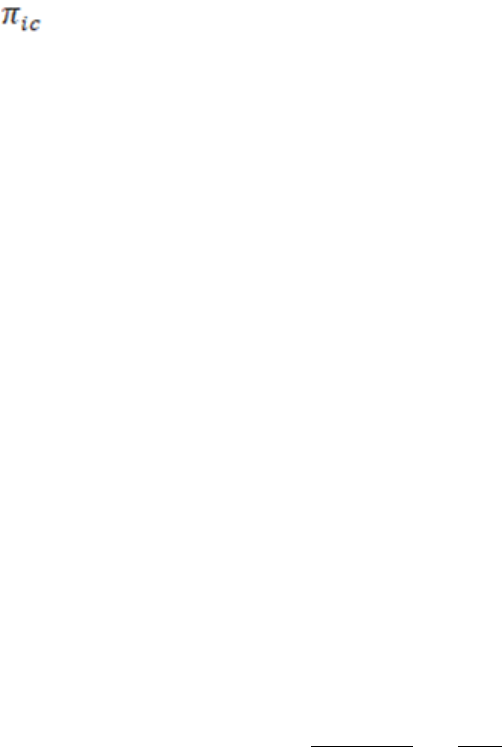
địa bàn điều tra trong xã, phường được xác định theo công thức:
𝜋
𝑖𝑐
=
𝑀
𝑖𝑐
×
𝑚
𝑐
𝑁
𝑐
Trong đó:
- là xác suất chọn ĐBĐT ở xã ;
𝑖
𝑐
- là số hộ gia đình của ĐBĐT ;
𝑀
𝑖𝑐
𝑖
- là số ĐBĐT được chọn ở xã ;
𝑚
𝑐
𝑐
- là tổng số hộ của xã.
𝑁
𝑐
2.2. Chọn hộ điều tra
Trên cơ sở danh sách địa bàn điều tra được chọn, thực hiện rà soát địa bàn
điều tra, lập/cập nhật bảng kê hộ dân cư (hộ) của các địa bàn điều tra và thực
hiện chọn hộ theo phương pháp ngẫu nhiên hệ thống theo số lượng cụ thể như
sau:
Tại mỗi địa bàn chọn 10 hộ chính thức và 03 hộ dự phòng để thay thế khi
cần thiết. Riêng với các xã có dưới 34 địa bàn điều tra, chọn số hộ chính thức tại
mỗi địa bàn điều tra theo phân bổ thực tế tại Mục 1, số hộ dự phòng bằng 30%
số hộ được chọn chính thức.
3. Quyền số thiết kế
Trên cơ sở kết quả điều tra, chỉ tiêu thu nhập được tính toán, suy rộng
bằng việc sử dụng quyền số thiết kế mẫu theo công thức dưới đây:
W
ci
=
N
c
M
ci
×
m
c
×
M'
ci
n
ci
-
W
ci
: Quyền số của hộ tại địa bàn i, xã c;
-
N
c
: Tổng số hộ của xã c khi lập danh sách ĐBĐT năm 2025;
-
m
c
: Số ĐBĐT được chọn của xã c;
-
M
ci
: Số hộ của địa bàn i, xã c tại thời điểm lập danh sách ĐBĐT năm
2025;
-
M’
ci
: Số hộ của địa bàn i, xã c sau khi lập/cập nhật bảng kê;
-
n
ci
: Số hộ được chọn điều tra của địa bàn i, xã c
Lưu ý: Hằng năm, Thống kê thành phố cần tiến hành rà soát, cập nhật và
chọn lại danh sách hộ điều tra.
22
Phụ lục II
Phiếu số: 01.HO/TNBQ PHIẾU THU THẬP THÔNG TIN
Năm……..
Xã/Phường............................................................................................................................
Địa bàn .................................................................................................................................
Hộ số: ...................................................................................................................................
Họ và tên chủ hộ: ................................................................................................................
Địa chỉ:..................................................................................................................................
Số điện thoại: .......................................................................................................................
Tổng số thành viên của hộ: ……… người
MỤC 1: THU NHẬP TỪ TIỀN LƯƠNG, TIỀN CÔNG
Câu 1. Trong 12 tháng qua, có ai trong hộ ông/bà đi làm để nhận tiền lương, tiền công
và/hoặc nhận được lương hưu, trợ cấp thất nghiệp, thôi việc một lần, trợ cấp xã hội thường
xuyên không? (Chỉ hỏi đối với người từ 6 tuổi trở lên)
1. Có 2. Không
Mã 1: Hỏi thông tin thu nhập từ tiền lương, tiền công
Mã 2: Chuyển qua mục 2 (Thu nhập từ trồng trọt)
Đơn vị tính: 1.000 đồng
Mã
thành
viên
Họ tên
Mô tả
công việc
Thu nhập từ tiền
lương, tiền công và
các khoản có tính
chất tiền lương, tiền
công (tính cả tiền
mặt và hiện vật quy
đổi thành tiền)
Lương hưu
và trợ cấp
thất nghiệp,
thôi việc
một lần
Trợ cấp
xã hội
thường
xuyên
A
B
C
1
2
3
1
2
3
4
…..
TỔNG SỐ
Câu 2. Tổng thu nhập = Dòng tổng số (cột 1 + cột 2+ cột 3)…….…….. nghìn đồng
23
MỤC 2: THU NHẬP TỪ TRỒNG TRỌT
Câu 1. Trong 12 tháng qua, hộ ông/bà có phát sinh thu nhập - chi phí từ hoạt động trồng trọt không?
1. Có 2. Không
Mã 1: Hỏi thông tin thu nhập - chi phí từ trồng trọt
Mã 2: Chuyển qua mục 3 (Thu nhập từ chăn nuôi)
Đơn vị tính: 1.000 đồng
Tổng thu
Chi phí
STT
Nguồn thu
Giá trị đã bán/
đổi/cho/biếu/tặng
Giá trị đã thu hoạch để lại sử
dụng (phục vụ sản xuất kinh
doanh và tiêu dùng) và giá trị
tồn kho chưa sử dụng
Tổng trị giá
sản phẩm đã
thu hoạch
Giống
(Bao gồm
cả giống tự
sản xuất)
Phân bón,
thuốc trừ sâu,
diệt cỏ, bảo vệ
thực vật
Chi
khác
Tổng
chi phí
Thu
nhập
A
B
1
2
3 =1+2
4
5
6
7=4+5+6
8 = 3-7
1
Cây trồng các loại
1.1
…
1.2
…
…
…
2
Nhân giống và chăm
sóc giống
3
Sản phẩm phụ và sản
phẩm thu nhặt từ trồng
trọt
x
x
4
Dịch vụ trồng trọt
x
x
x
x
5
Tiền được đền bù/hỗ
trợ thiệt hại về trồng
trọt do dịch bệnh, thiên
tai, môi trường
x
x
x
x
x
x
x
TỔNG SỐ
Câu 2. Tổng thu nhập từ trồng trọt = Dòng tổng số (cột 8) ………….... nghìn đồng
24
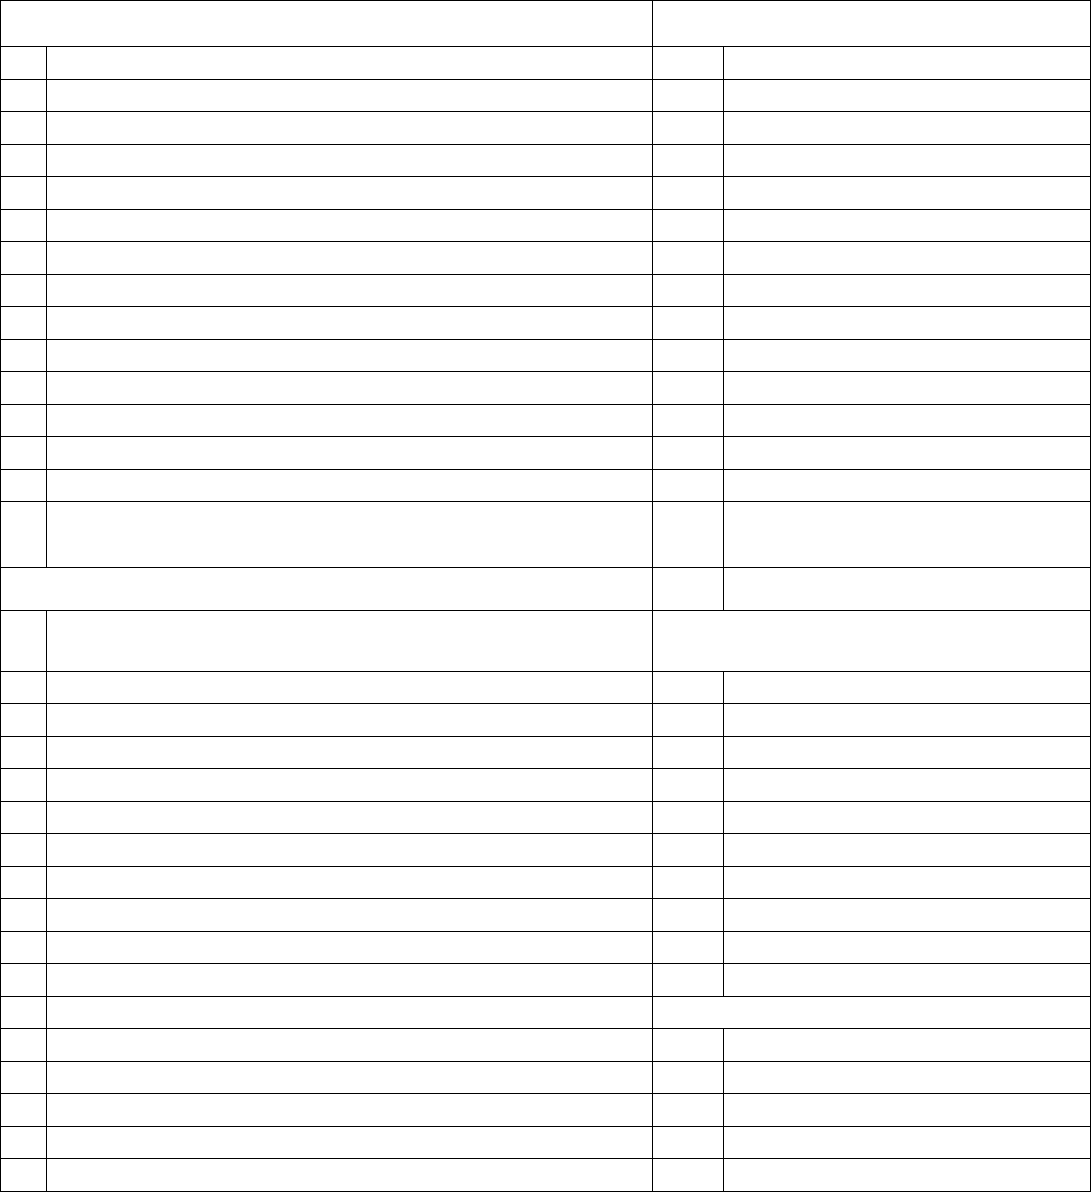
DANH MỤC CÁC NGUỒN THU TỪ HOẠT ĐỘNG TRỒNG TRỌT
CÂY LƯƠNG THỰC, THỰC PHẨM VÀ CÂY HẰNG NĂM
CÂY ĂN QUẢ
1
Cây lúa
33
Cam, chanh, quýt, bưởi
2
Ngô/bắp
34
Dứa
3
Khoai lang
35
Chuối
4
Sắn/khoai mỳ
36
Xoài, muỗm
5
Cây lương thực khác
37
Táo
6
Khoai tây
38
Nho
7
Rau muống
39
Mận
8
Su hào
40
Đu đủ
9
Bắp cải, súp lơ
41
Nhãn, vải, chôm chôm
10
Rau cải các loại
42
Hồng xiêm/Sa pu chê
11
Đậu ăn quả tươi các loại
43
Na/mãng cầu
12
Cà chua
44
Mít, sầu riêng
13
Cây gia vị
45
Măng cụt
14
Rau củ quả khác
46
Cây ăn quả khác
15
Cây hằng năm khác (đậu xanh, đen, đỏ; hoa; cây cảnh; cây
thức ăn gia súc; cây làm phân xanh;,...)
47
Cây lâu năm khác
CÂY CÔNG NGHIỆP HẰNG NĂM VÀ LÂU NĂM
48
Cây giống
16
Đậu tương/đậu nành
SẢN PHẨM PHỤ VÀ SẢN PHẨM THU
NHẶT TỪ TRỒNG TRỌT
17
Lạc/đậu phộng
49
Rơm, rạ
18
Vừng/mè
50
Lá, thân khoai lang
19
Mía
51
Thân cây ngô, cây sắn
20
Thuốc lá, thuốc lào
52
Thân cây đậu các loại
21
Bông
53
Ngọn, lá mía
22
Đay, gai
54
Thân cây đay, cây gai
23
Cói
55
Dâu tằm (thân cây)
24
Cây công nghiệp hằng năm khác
56
Củi (từ các cây nông nghiệp)
25
Chè
57
Các sản phẩm phụ khác
26
Cà phê
58
Các sản phẩm thu nhặt, mót
27
Cao su
DỊCH VỤ TRỒNG TRỌT
28
Hồ tiêu
59
Cày xới, làm đất
29
Dừa
60
Tưới tiêu nước
30
Dâu tằm
61
Phòng trừ sâu bệnh
31
Điều/đào lộn hột
62
Tuốt lúa, sơ chế sản phẩm
32
Cây công nghiệp lâu năm khác
63
Dịch vụ trồng trọt khác
25
MỤC 3: THU NHẬP TỪ CHĂN NUÔI
Câu 1. Trong 12 tháng qua, hộ ông/bà có phát sinh thu nhập - chi phí từ hoạt động chăn nuôi hoặc từ săn bắt, đánh bẫy, thuần
dưỡng chim, thú không,…?
1. Có 2. Không
Mã 1: Hỏi thông tin thu nhập - chi phí từ chăn nuôi
Mã 2: Chuyển qua mục 4 (Thu nhập từ lâm nghiệp)
Đơn vị tính: 1.000 đồng
Tổng thu
Chi phí
STT
Sản phẩm/dịch vụ
Giá trị đã
bán/đổi/cho/
biếu/tặng
Giá trị đã thu
hoạch để lại sử
dụng (phục vụ sản
xuất kinh doanh và
tiêu dùng)
Tổng trị giá
sản phẩm đã
thu hoạch
Giống (bao
gồm cả giống
tự sản xuất)
Thức ăn,
thuốc
phòng và
chữa bệnh
Chi
khác
Tổng chi
phí
Thu
nhập
A
B
1
2
3= 1+2
4
5
6
7=4+5+6
8=3-7
1
Gia súc
1.1
….
1.2
….
…
….
2
Gia cầm
2.1
….
2.2
….
…
…..
3
Chăn nuôi khác
3.1
….
3.2
….
…
…..
4
Sản phẩm không qua
giết mổ
4.1
….
4.2
….
…
.....
26
Tổng thu
Chi phí
STT
Sản phẩm/dịch vụ
Giá trị đã
bán/
đổi/cho/biếu/
tặng
Giá trị đã thu
hoạch để lại sử
dụng (phục vụ sản
xuất kinh doanh và
tiêu dùng)
Tổng trị giá
sản phẩm đã
thu hoạch
Giống (Bao
gồm cả giống
tự sản xuất)
Thức ăn,
thuốc
phòng và
chữa bệnh
Chi
khác
Tổng chi
phí
Thu
nhập
A
B
1
2
3= 1+2
4
5
6
7= 4+5+6
8= 3-7
5
Giống gia súc, gia cầm,
vật nuôi
6
Sản phẩm phụ chăn
nuôi
x
x
7
Dịch vụ chăn nuôi
x
x
x
x
8
Săn bắt, đánh bẫy
x
x
x
x
9
Tiền được đền bù/hỗ
trợ thiệt hại về chăn
nuôi do dịch bệnh,
thiên tai, môi trường
x
x
x
x
x
x
x
TỔNG SỐ
Câu 2. Tổng thu nhập từ chăn nuôi = Dòng tổng số (cột 8) ……… nghìn đồng
27
DANH MỤC CÁC NGUỒN THU TỪ HOẠT ĐỘNG CHĂN NUÔI
GIA SÚC
GIỐNG GIA SÚC, GIA CẦM, VẬT NUÔI
1
Thịt lợn hơi
19
Lợn giống
2
Thịt trâu, bò hơi
20
Trâu bò giống
3
Ngựa
21
Giống gia súc khác, gia cầm, vật nuôi khác
4
Dê, cừu
SẢN PHẨM PHỤ CHĂN NUÔI
5
Gia súc khác
22
Phân trâu, bò, lợn, gia cầm, phân tằm
GIA CẦM
23
Sản phẩm chăn nuôi tận thu, như: Lông, sừng,
xương, da,… của gia súc bị chết, giết thịt
6
Gà
DỊCH VỤ CHĂN NUÔI
7
Vịt, ngan, ngỗng
24
Thụ tinh nhân tạo
8
Gia cầm khác
25
Thiến, hoạn gia súc gia cầm
CHĂN NUÔI KHÁC
26
Dịch vụ chăn nuôi khác (phân loại và lau sạch trứng
gia cầm,...)
9
Chó
10
Thỏ
11
Trăn
12
Rắn
13
Chăn nuôi khác
SẢN PHẨM KHÔNG QUA GIẾT MỔ
14
Trứng gia cầm (gà, vịt, …)
15
Sữa tươi
16
Kén tằm
17
Mật ong
18
Sản phẩm khác (không qua giết mổ)
28
MỤC 4: THU NHẬP TỪ LÂM NGHIỆP
Câu 1. Trong 12 tháng qua, hộ ông/bà có phát sinh thu nhập - chi phí từ hoạt động lâm nghiệp (khai thác gỗ, khai thác và thu nhặt sản phẩm
từ rừng và cây lâm nghiệp phân tán, ươm các loại giống cây lâm nghiệp, trồng/quản lý/bảo vệ/chăm sóc rừng, hoạt động dịch vụ lâm nghiệp,…)
không? 1. Có 2. Không
Mã 1: Hỏi thông tin thu nhập - chi phí từ lâm nghiệp
Mã 2: Chuyển qua mục 5 (Thu nhập từ thủy sản)
Đơn vị tính: 1.000 đồng
Tổng thu
Chi phí
STT
Nguồn thu
Giá trị đã
bán/đổi/cho/
biếu/ tặng
Giá trị đã thu hoạch
để lại sử dụng (phục
vụ sản xuất kinh
doanh và tiêu dùng)
Tổng trị
giá sản
phẩm đã
thu hoạch
Giống (bao
gồm cả
giống tự
sản xuất)
Phân bón,
thuốc trừ sâu,
diệt cỏ, bảo vệ
thực vật
Chi
khác
Tổng
chi phí
Thu nhập
A
B
1
2
3 =1+2
4
5
6
7=4+5+6
8=3-7
1
Khai thác, thu nhặt lâm sản
x
x
1.1
…
1.2
…
…
…
2
Ươm giống cây lâm nghiệp
3
Trồng rừng, chăm sóc, tu bổ, cải
tạo rừng, khoanh nuôi tái sinh
4
Dịch vụ lâm nghiệp
x
x
5
Tiền được đền bù/hỗ trợ thiệt hại
về lâm nghiệp do dịch bệnh,
thiên tai, môi trường
x
x
x
x
x
x
x
TỔNG SỐ
Câu 2. Tổng thu nhập từ lâm nghiệp = Dòng tổng số (cột 8) ………. nghìn đồng
29
DANH MỤC CÁC NGUỒN THU TỪ HOẠT ĐỘNG LÂM NGHIỆP
KHAI THÁC, THU NHẶT LÂM SẢN
DỊCH VỤ LÂM NGHIỆP
1
Trẩu, sở
12
Bảo vệ rừng
2
Quế
13
Quản lý lâm nghiệp
3
Hồi
14
Dịch vụ lâm nghiệp khác: Thu từ hoạt
động tưới, tiêu nước phục vụ lâm nghiệp,
hoạt động sơ chế gỗ trong rừng,... hộ làm
cho bên ngoài
4
Thông
5
Cây cánh kiến
6
Cây lấy gỗ
7
Tre, luồng, nứa
8
Cọ
9
Dừa nước
10
Cây lâm nghiệp khác
(Ghi rõ________________)
11
Củi
30
MỤC 5: THU NHẬP TỪ THỦY SẢN
Câu 1. Trong 12 tháng qua, hộ ông/bà có phát sinh thu nhập - chi phí từ hoạt động nuôi, ươm giống cá, tôm, thủy sản khác hoặc đánh
bắt thủy hải sản ở ao hồ, sông, suối, biển không? 1. Có 2. Không
Mã 1: Hỏi thông tin thu nhập - chi phí từ thủy sản của hộ.
Mã 2: Chuyển qua mục 6 (Thu nhập từ hoạt động sản xuất kinh doanh, dịch vụ phi nông, lâm nghiệp, thủy sản hoặc chế biến sản
phẩm nông, lâm nghiệp, thủy sản của hộ)
Đơn vị tính: 1.000 đồng
Tổng thu
Chi phí
STT
Nguồn thu
Giá trị đã
bán/đổi/cho/biếu/tặng
Giá trị đã thu hoạch
để lại sử dụng (phục
vụ sản xuất kinh
doanh và tiêu dùng)
Tổng trị
giá sản
phẩm đã
thu
hoạch
Giống (bao
gồm cả giống
tự sản xuất)
Thức ăn,
thuốc phòng
và chữa bệnh
Chi
khác
Tổng
chi phí
Thu
nhập
A
B
1
2
3 =1+2
4
5
6
7=4+5+6
8=3-7
1
Nuôi trồng thủy sản
1.1
Cá
1.2
Tôm
…
…
2
Đánh bắt thủy sản
2.1
Cá
x
x
2.2
Tôm
x
x
…
…
x
x
3
Sản xuất giống
3.1
Cá giống các loại
3.2
Tôm giống các loại
…
…
4
Tiền được đền bù/hỗ
trợ thiện hại về thủy
sản do dịch bệnh, thiên
tai, môi trường
x
x
x
x
x
x
x
TỔNG SỐ
Câu 2. Tổng thu nhập từ thủy sản = Dòng tổng số (cột 8) …….… nghìn đồng
31
MỤC 6: THU NHẬP TỪ HOẠT ĐỘNG SẢN XUẤT KINH DOANH PHI NÔNG, LÂM NGHIỆP, THỦY SẢN; CHẾ BIẾN
SẢN PHẨM NÔNG, LÂM NGHIỆP, THỦY SẢN
Câu 1. Trong 12 tháng qua, hộ ông/bà có phát sinh thu nhập - chi phí từ hoạt động sản xuất kinh doanh phi nông, lâm nghiệp, thủy
sản; chế biến sản phẩm nông, lâm nghiệp, thủy sản của hộ không? 1. Có 2. Không
Mã 1: Hỏi thông tin thu nhập - chi phí từ hoạt động sản xuất kinh doanh, dịch vụ phi nông, lâm nghiệp, thủy sản; chế biến sản phẩm
nông, lâm nghiệp, thủy sản của hộ.
Mã 2: Chuyển qua mục 7 (Thu nhập khác)
Đơn vị tính: 1.000 đồng
Tổng thu
Chi phí
STT
Mô tả hoạt động
Giá trị đã
bán/đổi/cho/biếu/tặng
Giá trị để lại sử dụng
(phục vụ sản xuất
kinh doanh và tiêu
dùng)
Tổng thu
Nguyên vật
liệu chính,
phụ, thực liệu
Năng lượng,
nhiên liệu
Chi
khác
Tổng chi
phí
Thu
nhập
A
B
1
2
3 =1+2
4
5
6
7=4+5+6
8=3-7
1
2
3
4
5
TỔNG SỐ
x
x
x
Lưu ý: Đối với hoạt động thương nghiệp, tổng thu và chi phí không tính trị giá vốn hàng hoá (trị giá mua sản phẩm hàng hoá để kinh
doanh)
Câu 2. Tổng thu nhập từ hoạt động sản xuất kinh doanh phi nông, lâm nghiệp, thủy sản; chế biến sản phẩm nông, lâm nghiệp,
thủy sản = Dòng tổng số (cột 8) …….… nghìn đồng
32
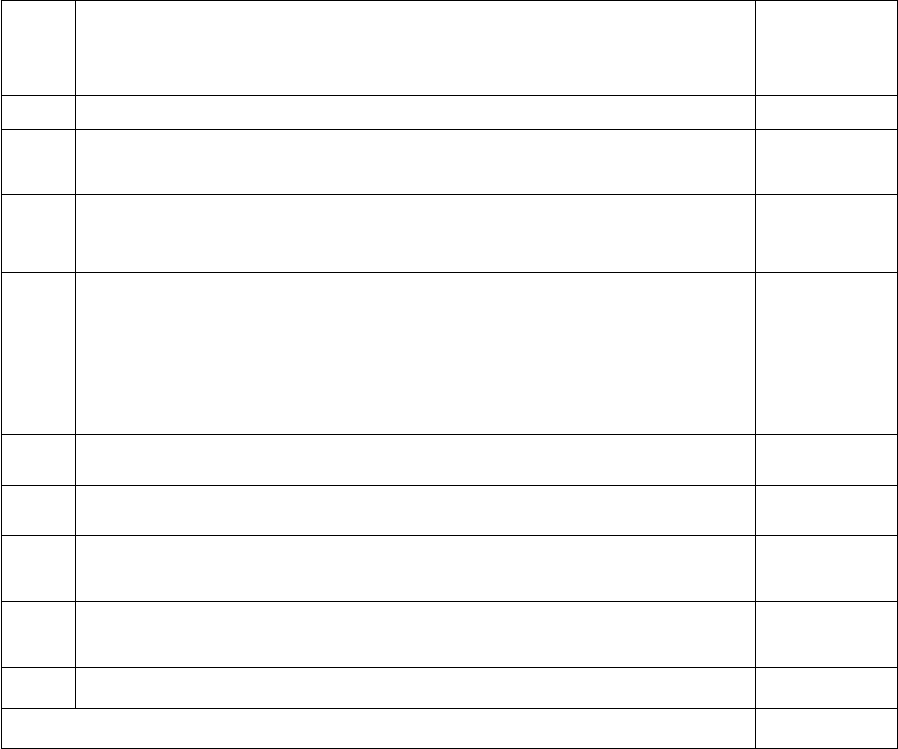
MỤC 7: THU NHẬP KHÁC
Câu 1. Xin ông/bà cho biết trong 12 tháng qua, hộ ông/bà có nhận
được các nguồn thu nhập nào sau đây không?
Đơn vị tính: 1.000 đồng
STT
Nguồn thu
Trị giá
A
B
1
1
Thu nhập từ các nguồn hỗ trợ bên ngoài hộ
(=1.1+1.2+1.3)
1.1
Tiền và trị giá hiện vật hộ nhận được do người ngoài hộ
cho/biếu/tặng/mừng/giúp (dùng cho sinh hoạt của hộ)
1
1.2
Các khoản trợ cấp xã hội đột xuất
2
(cho thương binh, liệt
sỹ, cá nhân/hộ có công với cách mạng, các đối tượng bảo
trợ xã hội, hộ nghèo, cận nghèo, hộ chính sách khác), trợ
cấp cho sinh hoạt của hộ do thiên tai, hỏa hoạn, dịch
bệnh,….
1.3
Học bổng, thưởng giáo dục, trợ giúp y tế
2
Thu nhập từ sở hữu tài sản, đầu tư tài chính (=2.1+2.2)
2.1
Thu từ cho thuê tài sản, đất đai, nhà ở
2.2
Thu từ lãi đầu tư, tín dụng (lãi đầu tư, lãi tiết kiệm, cổ
phần, cổ phiếu, cho vay, góp vốn,...)
3
Thu nhập khác (VD: trúng xổ số, vui chơi có thưởng,…)
TỔNG SỐ (dòng 1+2+3)
Ghi chú:
(1) Không bao gồm các khoản tiền do người ngoài thành viên hộ gửi về từ nước
ngoài với mục đích trả nợ/nhờ giữ hộ,… (không dùng cho sinh hoạt của hộ).
(2) Không bao gồm các khoản trợ cấp xã hội thường xuyên đã được thu thập
tại Mục 1.
Câu 2. Tổng thu nhập khác = Dòng tổng số (cột 1) ……… nghìn đồng
33
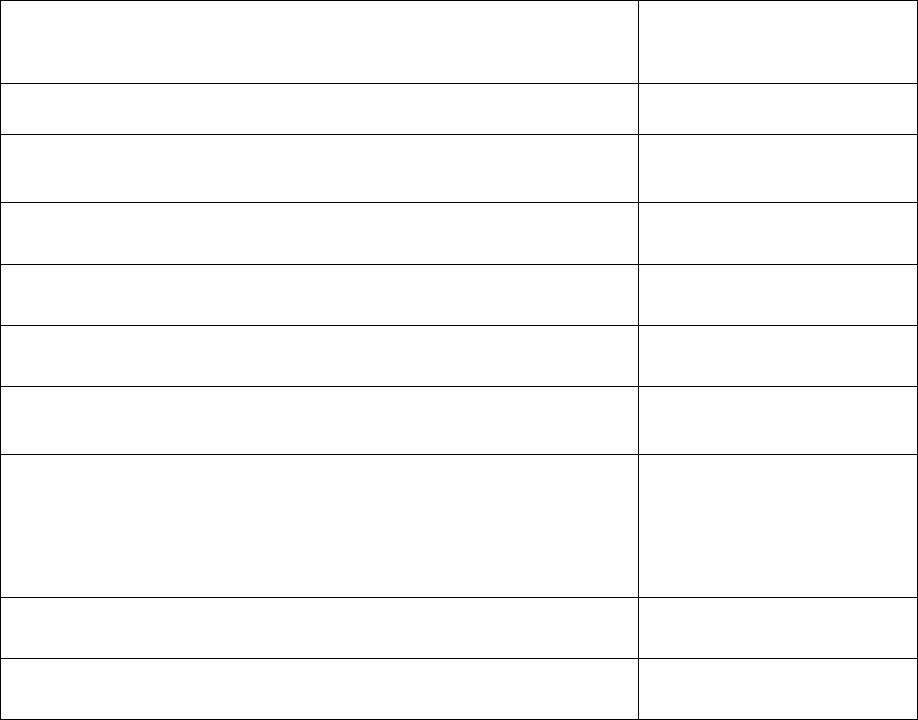
BIỂU TỔNG HỢP THU NHẬP CỦA HỘ NĂM …..
Đơn vị tính: 1.000 đồng
Phần mềm tự tổng hợp thu nhập của hộ theo từng nguồn tương ứng ở cột A
Nguồn thu
Tổng thu nhập
A
1
1. Thu nhập từ tiền lương, tiền công
Câu 2 mục 1
2. Thu nhập từ trồng trọt
Câu 2 mục 2
3. Thu nhập từ chăn nuôi
Câu 2 mục 3
4. Thu nhập từ lâm nghiệp
Câu 2 mục 4
5. Thu nhập từ thủy sản
Câu 2 mục 5
6. Thu nhập từ hoạt động sản xuất kinh doanh, dịch
vụ phi nông, lâm nghiệp, thủy sản hoặc chế biến sản
phẩm nông, lâm nghiệp, thủy sản
Câu 2 mục 6
7. Thu nhập khác
Câu 2 mục 7
Tổng thu nhập hộ
34
2. HƯỚNG DẪN THU THẬP THÔNG TIN
Biểu mẫu thu thập thông tin tính thu nhập bình quân đầu người trên địa bàn
cấp xã được thiết kế gồm 7 mục theo các nguồn thu gồm:
- Mục 1: Thu nhập từ tiền lương tiền công.
- Mục 2 đến mục 5: Thu nhập từ trồng trọt, chăn nuôi, lâm nghiệp, thủy sản.
- Mục 6: Thu nhập từ hoạt động sản xuất kinh doanh, dịch vụ phi nông, lâm
nghiệp, thuỷ sản; chế biến sản phẩm nông, lâm nghiệp, thuỷ sản.
- Mục 7: Thu nhập khác.
- Biểu tổng hợp thu nhập của hộ: Là tổng thu nhập của hộ được chọn mẫu
điều tra, tổng hợp từ Mục 1 đến mục 7.
MỤC 1: THU NHẬP TỪ TIỀN LƯƠNG, TIỀN CÔNG
1.1. Mục đích, ý nghĩa:
Mục này thu thập các thông tin liên quan tới thu nhập của từng nhân khẩu
thực tế thường trú tại hộ từ 6 tuổi trở lên.
1.2. Phương pháp tính và cách ghi biểu:
a) Khái niệm/nội dung/phương pháp tính:
+ Thu nhập từ tiền lương, tiền công bao gồm: Tiền lương, tiền công và các
khoản có tính chất tiền lương, tiền công; tiền thù lao, các khoản lợi ích bằng tiền
hoặc không bằng tiền dưới mọi hình thức; các khoản phụ cấp lương như phụ cấp
thâm niên vượt khung, phụ cấp kiêm nhiệm chức danh lãnh đạo, phụ cấp khu vực,
phụ cấp đặc biệt, phụ cấp thu hút, phụ cấp lưu động, phụ cấp độc hại, nguy hiểm,
các chế độ phụ cấp đặc thù theo nghề hoặc công việc; các khoản thưởng.
+ Lương hưu và trợ cấp thất nghiệp, thôi việc một lần.
+ Các khoản trợ cấp thường xuyên hằng tháng theo quy định của pháp luật về
ưu đãi người có công, bảo trợ xã hội, trợ cấp tuất hằng tháng và các khoản trợ cấp
khác theo quy định.
b) Cách ghi biểu:
- Cột A: Là mã thành viên của hộ, bao gồm những người từ 6 tuổi trở lên và
có thu nhập từ tiền lương, tiền công trong 12 tháng qua.
35
- Cột B: Họ và tên thành viên.
- Cột C: Mô tả công việc làm công ăn lương của thành viên hộ vì thông tin
này giúp kiểm tra, xác minh nguồn thu nhập của các thành viên hộ. Nếu thành viên
hộ chỉ hưởng lương hưu, trợ cấp thì ghi mô tả tương ứng lương hưu, trợ cấp.
- Cột 1: Thu nhập từ tiền lương, tiền công và các khoản có tính chất tiền
lương, tiền công (tính cả tiền mặt và hiện vật quy đổi thành tiền).
- Cột 2: Lương hưu và trợ cấp thất nghiệp, thôi việc một lần mà thành viên hộ
nhận được.
- Cột 3: Trợ cấp xã hội thường xuyên mà thành viên hộ nhận được.
Dòng Tổng số ghi tổng thu nhập của các thành viên hộ từ tiền lương, tiền công.
MỤC 2: THU NHẬP TỪ TRỒNG TRỌT
2.1. Mục đích, ý nghĩa:
Mục này thu thập các thông tin để xác định thu nhập của hộ từ hoạt động
trồng trọt của hộ.
2.2. Phương pháp tính và cách ghi biểu:
a) Khái niệm/nội dung/phương pháp tính:
Thu từ trồng trọt bao gồm thu từ các nguồn sau:
1. Cây trồng các loại: Chi tiết theo danh mục. Địa phương tự ghi các cây
trồng chủ lực phổ biến mang lại nguồn thu cho hộ trên địa bàn cấp xã và thu thập
thông tin liên quan.
2. Nhân giống và chăm sóc giống: Bao gồm thu từ hoạt động phục vụ trồng
trọt như cắt tỉa, tạo chồi, tạo cây con để nhân giống trực tiếp hoặc tạo từ các gốc
ghép cành thành chồi non để cho ra sản phẩm là cây giống, bao gồm:
+ Gieo ươm cây giống hằng năm: Giống cây su hào, bắp cải, súp lơ, cà chua,...
+ Các loại giống cây lâu năm, cây cảnh được thực hiện bằng gieo ươm, chiết
ghép, giâm cành như: cam quýt, nhãn, vải, chè,...
3. Sản phẩm phụ và sản phẩm thu nhặt từ trồng trọt: Là phần sản phẩm hộ thu
được từ cây trồng sau khi đã thu hoạch các sản phẩm chính. Ví dụ, như: Rơm, rạ,
trấu, củi, ngọn mía, lá, thân khoai lang, thân cây ngô, sắn, thân cây đay, gai, các sản
36
phẩm thu nhặt, mót,.... Chỉ tính những sản phẩm hữu ích, mang lại giá trị: bao gồm
sản phẩm được hộ trao đổi/bán cho doanh thu; sản phẩm hộ sử dụng trực tiếp (làm
nguyên liệu ủ phân bón, lót chuồng trại, nhiên liệu đun nấu, thức ăn chăn nuôi,...).
Không tính những sản phẩm bỏ đi, kể cả sản phẩm bỏ tại ruộng cho tự phân hủy để
tăng dinh dưỡng cho đất.
4. Dịch vụ trồng trọt: Bao gồm thu từ các hoạt động trồng trọt do hộ làm cho
bên ngoài được trả công bằng tiền hoặc hiện vật, bao gồm: Làm đất, gieo trồng;
chăm sóc (tưới tiêu nước, phòng trừ sâu bệnh, làm cỏ, bón phân,...); thu hoạch (gặt
hái,...); vận chuyển vật tư, sản phẩm; cho thuê máy nông nghiệp có người điều
khiển; dịch vụ trồng trọt khác (ra hạt lúa, bông, lạc; phân loại, phơi, sấy, bảo
quản,...).
5. Tiền được đền bù/hỗ trợ thiệt hại về trồng trọt do dịch bệnh, thiên tai, môi trường.
Chi phí trồng trọt bao gồm các khoản chi phí vật chất, chi phí dịch vụ và các
khoản chi phí khác phục vụ quá trình sản xuất, kinh doanh của hộ, bao gồm phần
mua vào, hộ tự túc. Cần chú ý:
- Để tính chi phí sản xuất của hộ, quy định chỉ tính các khoản chi phí do hộ tự
túc đã được tính vào thu của hộ. Ví dụ: Thóc đã được tính vào sản lượng thu hoạch,
tức là đã tính vào thu, nay đem ra làm giống để gieo trồng. Không ghi những khoản
chi phí do hộ tự túc nhưng chưa được tính vào thu của hộ ở bất kỳ chỗ nào trong
phiếu này.
- Chỉ tính các khoản chi phí có liên quan đến những sản phẩm đã thu hoạch
trong 12 tháng qua; quy ước không tính chi phí sản xuất dở dang cho cây trồng chưa
cho thu hoạch sản phẩm.
- Trường hợp chi phí sản xuất có liên quan đến thu nhập của nhiều năm phải
phân bổ chi phí theo các năm cho thu hoạch sản phẩm, ví dụ như tiền thuê hoặc đấu
thầu đất. Những chi phí có liên quan đến nhiều ngành thì tính phân bổ cho các ngành
theo tỷ lệ thu hoặc tỷ lệ chi của mỗi ngành trong tổng số thu hoặc chi.
- Vật tư dùng vào sản xuất nếu mua ngoài thì tính theo giá thực tế mua, tự túc
tính theo giá bình quân năm của thị trường tại địa bàn điều tra.
- Trường hợp sản xuất nông nghiệp (lúa, hoa màu,...) mất mùa một vụ nào đó
trong 12 tháng qua thì toàn bộ chi phí cho sản xuất của vụ đó được hạch toán vào
chi phí sản xuất.
37
- Trường hợp lũ, lụt,... làm mất mùa và gây thiệt hại cả những khoản đầu tư
chi phí xây dựng cơ bản trong sản xuất như thiệt hại về vườn cà phê, hồ tiêu,... hộ
phải đầu tư trồng lại, cách tính để ghi vào chi phí sản xuất trong 12 tháng qua như
sau:
(i) Thiệt hại về những khoản chi phí thường xuyên (giống, phân bón, thuốc
trừ sâu, thuốc diệt cỏ, trả công lao động thuê ngoài,...) được tính toàn bộ vào chi phí
sản xuất cho 12 tháng qua.
(ii) Thiệt hại về những khoản chi phí đầu tư xây dựng cơ bản đã thành tài sản
cố định thì số tiền thiệt hại phân bổ cho 1 năm (được tính bằng tổng trị giá thiệt hại
chia cho số năm sử dụng) và ghi vào phần chi phí sản xuất trong 12 tháng qua.
(iii) Thiệt hại về những khoản chi phí đầu tư trong quá trình hình thành/xây
dựng tài sản cố định (chưa trở thành tài sản cố định) hoàn toàn không tính vào chi
phí sản xuất trong 12 tháng qua.
b) Cách ghi biểu:
- Cột 1: Giá trị đã bán/đổi/cho/biếu/tặng.
- Cột 2: Giá trị đã thu hoạch để lại sử dụng (phục vụ sản xuất kinh doanh và tiêu
dùng) và giá trị tồn kho chưa sử dụng.
Lưu ý: Tính trị giá sản phẩm thu được trong 12 tháng theo cách sau đây:
+ Nếu hộ bán sản phẩm sản xuất ra trong 12 tháng qua thì ghi số tiền thực tế
hộ đã bán.
+ Nếu hộ không bán thì giá trị toàn bộ sản phẩm sản xuất ra trong 12 tháng
qua sẽ được tính bằng tổng sản lượng thu hoạch nhân với giá bình quân năm của thị
trường tại địa bàn điều tra.
- Cột 3: Tổng trị giá sản phẩm đã thu hoạch (bằng cột 1 + cột 2).
- Cột 4: Chi phí giống (hạt giống, cây giống): Ghi trị giá hạt giống, cây giống
thực tế hộ đã mua hoặc tự túc được đã tính vào thu và dùng cho sản xuất trong 12
tháng qua. Ví dụ: Thóc đã được tính vào sản lượng thu hoạch, tức là đã tính vào thu
của hộ, nay đem ra làm giống để gieo trồng. Giống cây trồng gồm: Giống lúa (mạ),
khoai, rau, đậu, cây công nghiệp hằng năm,… Trường hợp hộ mua giống được trợ
giá, khi tính chi phí sản xuất, chỉ tính số tiền hộ thực tế bỏ ra mua.
- Cột 5: Chi phí phân bón, thuốc trừ sâu, diệt cỏ, bảo vệ thực vật gồm:
38
+ Phân hoá học: Tổng trị giá phân hoá học hộ đã bón cho cây trồng trong các
vụ sản xuất trong 12 tháng qua. Phân hoá học gồm nhiều loại như: Đạm u rê,
sunphat, NPK, lân, kali,… ĐTV hỏi số lượng từng loại phân hoá học thực tế đã bón
cho từng vụ, loại cây trồng để tính thành tiền. Giá phân hoá học tính theo giá thực tế
hộ đã mua ở thị trường.
+ Phân hữu cơ: Hộ tự túc, mua vào để bón cho cây trồng trong 12 tháng qua.
+ Thuốc trừ sâu, diệt cỏ gồm thuốc bột, thuốc nước đã sử dụng để phòng trừ
sâu bệnh cho cây trồng. Căn cứ vào số lần sử dụng từng loại thuốc trong kỳ để tính
thành tiền, tổng hợp ghi vào phiếu điều tra.
+ Thuốc kích thích tăng trưởng.
- Cột 6: Chi khác bao gồm:
+ Dụng cụ nhỏ, vật rẻ tiền mau hỏng: Số tiền chi mua các dụng cụ nhỏ, vật rẻ
tiền mau hỏng như: Cuốc, cào, mai, móng, liềm, hái, thúng, quang sảo,… phục vụ
trồng trọt. Dụng cụ nhỏ thuộc loại rẻ tiền mau hỏng mua trong 12 tháng qua (thừng,
chão, rổ rá, quang sảo,...) quy định sử dụng hết trong 12 tháng qua không phân bổ.
Một số dụng cụ nhỏ thuộc công cụ lao động chưa đủ tiêu chuẩn xếp vào tài sản cố
định, như cày, bừa, xe cải tiến, máy tuốt lúa thủ công, mai, móng thì tiến hành tính
phân bổ theo thời gian sử dụng trong hai hoặc ba năm tuỳ theo từng loại để tính chi
phí sản xuất.
+ Năng lượng, nhiên liệu: Tiền thực tế hộ đã chi trong 12 tháng qua cho điện,
than đá, than bánh/tổ ong, xăng, dầu hỏa, dầu mazut, dầu diezel, ga hóa lỏng (LPG),
khí thiên nhiên, củi và năng lượng, nhiên liệu khác để tưới, tiêu, ra hạt, sấy sản
phẩm,…
Điện: Chỉ tính phần điện thương phẩm (điện thực tế được cung cấp cho hộ
theo chỉ số trên đồng hồ đo điện) dùng cho trồng trọt (không bao gồm điện dùng
cho sinh hoạt và các hoạt động khác của hộ).
Than đá (còn gọi là than cứng): Bao gồm cả than cục và than cám.
Than bánh: Là loại nhiên liệu được đóng thành bánh từ than đá kết hợp với
chất kết dính hoặc bằng khuôn đúc dưới sức ép lớn mà không cần chất kết dính.
Xăng: Bao gồm cả xăng có pha chì và xăng không pha chì, loại cao cấp hoặc
loại thông dụng, không bao gồm xăng máy bay.
39
Dầu hoả: Là loại dầu sử dụng để thắp sáng và dùng cho các động cơ đốt cháy
nhiên liệu bằng tia lửa điện, các loại xe tải nông nghiệp hay các động cơ hoạt động
tĩnh. Các tên gọi khác cho loại sản phẩm này là dầu cháy, dầu bốc hơi, dầu năng
lượng và dầu thắp sáng.
Dầu diezel (DO): Là loại dầu nặng được sử dụng cho các động cơ đốt trong
trong các động cơ diezel, cũng như làm nhiên liệu cho các hệ thống sản xuất hơi
nóng hay các lò nung.
Dầu mazut (FO): Là một loại dầu nặng thường được sử dụng cho các tàu thuỷ
và các nhà máy sản xuất hơi nước nóng quy mô lớn như một loại nhiên liệu để
luyện hoặc đun sôi.
Ga hoá lỏng (LPG): Là chất hydrocacbon tồn tại ở dạng khí dưới điều kiện
nhiệt độ và áp suất bình thường nhưng được hoá lỏng bằng cách nén hoặc làm lạnh
để dễ dàng bảo quản trong kho, xách tay hay vận chuyển. LPG tồn tại trong thiên
nhiên ở các mỏ dầu hoặc mỏ khí dầu và cũng có thể sản xuất ở các nhà máy lọc dầu
trong quá trình chưng cất dầu thô.
Khí thiên nhiên: Là một loại khí không màu sắc, chủ yếu là chất mêtan, bao
gồm khí khô, khí ướt.
+ Sửa chữa nhỏ, bảo dưỡng: Số tiền do hộ chi ra để sửa chữa nhỏ, bảo dưỡng
thường xuyên tài sản cố định (máy móc, nhà xưởng,…), công cụ thủ công phục vụ
sản xuất trồng trọt.
+ Khấu hao tài sản cố định: Tài sản cố định (TSCĐ) của hộ tham gia vào quá
trình sản xuất đều phải tính khấu hao. TSCĐ là những máy móc, dụng cụ và phương
tiện thuộc quyền quản lý, sử dụng của hộ được sử dụng vào mục đích sản xuất có
thời gian sử dụng, thu hồi, luân chuyển dài thường 1 năm trở lên hoặc 1 chu kỳ sản
xuất kinh doanh như: máy móc, công cụ, trâu bò cày kéo, vườn cây lâu năm cho sản
phẩm,...).
Chỉ hỏi những TSCĐ có trị giá từ 30 triệu đồng trở lên (nguyên giá) tại thời
điểm mua hoặc nhận được (căn cứ khoản 1 Điều 3 Thông tư 45/2013/TT-BTC ngày
25 tháng 4 năm 2013 của Bộ Tài chính quy định tiêu chuẩn nhận biết tài sản cố định
hữu hình). Trường hợp TSCĐ đã được sửa chữa lớn, thì trị giá TSCĐ sau sửa chữa
lớn lần gần đây nhất sẽ được coi là trị giá mua hoặc nhận được TSCĐ đó. Những
TSCĐ đã hết thời kỳ khấu hao, có sửa chữa nhỏ trong quá trình sử dụng, trị giá sửa
40
chữa nhỏ năm nào phải được tính vào chi phí sản xuất của năm đó (chi phí sản xuất
ứng với hoạt động sử dụng TSCĐ đó).
Tính khấu hao TSCĐ theo giá thực tế mua sắm, xây dựng của hộ. Phương
pháp tính khấu hao TSCĐ: Căn cứ vào nguyên giá của tài sản cố định, thời gian sử
dụng ước tính để tính khấu hao:
Mức khấu hao trung bình 1 năm = Nguyên giá TSCĐ/Số năm sử dụng
Số năm sử dụng TSCĐ căn cứ vào Thông tư số 45/2013/TT-BTC ngày 25
tháng 4 năm 2013 của Bộ Tài chính về hướng dẫn chế độ quản lý, sử dụng và trích
khấu hao TSCĐ.
Lưu ý: Đối với vườn cây lâu năm không tính khấu hao đất.
+ Thuê và đấu thầu đất: Số tiền thực tế hộ đã chi trả trong 12 tháng qua về
thuê hoặc đấu thầu đất để phục vụ trồng trọt. Nếu thuê hoặc đấu thầu đất sử dụng
trong nhiều năm thì số tiền này được phân bổ theo số năm sử dụng để tính vào chi
phí sản xuất trồng trọt trong 12 tháng qua.
+ Thuê tài sản, máy móc, thiết bị và các công việc bằng máy, thuê vận chuyển:
Số tiền thực tế hộ đã chi trả trong 12 tháng qua về thuê phương tiện, tài sản, máy móc
để phục vụ trồng trọt. Nếu thuê sử dụng trong nhiều năm thì số tiền này được phân bổ
theo số năm sử dụng để tính vào chi phí sản xuất trong 12 tháng qua.
+ Thuê súc vật cày kéo: Số tiền thực tế hộ đã chi trong 12 tháng qua để thuê gia
súc làm các công việc cày, bừa, vận chuyển vật tư, sản phẩm phục vụ cho sản xuất.
+ Trả công lao động thuê ngoài: số tiền (kể cả hiện vật quy ra tiền) hộ trả về
việc thuê mướn công lao động bên ngoài làm các công việc như gieo trồng, chăm
sóc, thu hoạch, tiêu thụ sản phẩm.
+ Thuỷ nông nội đồng: Số tiền hộ đã chi trả dịch vụ này trong 12 tháng qua.
+ Trả lãi tiền vay cho sản xuất trồng trọt: Số tiền lãi hộ đã trả cho số tiền vay
để đầu tư cho cây trồng trong 12 tháng qua. Trường hợp trả lãi theo tháng trong 12
tháng qua thì ghi toàn bộ vào chi phí sản xuất, ngược lại nếu trả lãi cho nhiều năm
thì phải phân bổ cho số năm trả lãi, số tiền phân bổ được tính vào chi phí sản xuất.
+ Các khoản chi phí khác: Số tiền hộ đã chi ngoài các mục nêu trên như các
khoản phân bổ về chi phí chuyển đổi đất (ví dụ, đầu tư chi phí chuyển đổi đất từ cây
hằng năm sang cây lâu năm,...), lệ phí giao thông, bưu điện, quảng cáo, đào tạo, tiếp
41
thị, bảo hiểm sản xuất, quỹ bảo vệ thực vật, quỹ cải tạo đồng ruộng, quỹ quản lý
hành chính, chi phí thức ăn cho trâu bò cày kéo,...
Nếu hộ không nhớ rõ các khoản chi phí chi tiết theo từng dòng ở cột B mà chỉ
nhớ tổng số tiền đã chi theo từng khoản mục chi phí trong 12 tháng qua, ĐTV có thể
ghi gộp số tiền đó tại dòng tổng số cột 4, 5, 6 và 7.
- Cột 7: Tổng chi phí trồng trọt (bằng tổng cộng các cột 4, 5 và 6)
- Cột 8: Thu nhập (bằng cột 3 trừ cột 7).
Dòng Tổng số ghi tổng thu, chi phí và thu nhập của hộ từ hoạt động trồng trọt
theo nguồn thu từng dòng ở cột B.
MỤC 3: THU NHẬP TỪ CHĂN NUÔI
3.1. Mục đích, ý nghĩa:
Mục này thu thập các thông tin để xác định thu nhập của hộ từ hoạt động
chăn nuôi của hộ.
3.2. Phương pháp tính và cách ghi biểu:
a) Khái niệm/nội dung/phương pháp tính:
Thu từ chăn nuôi bao gồm thu từ:
(1) Sản phẩm chăn nuôi bán, giết mổ: Thu từ thịt hơi trâu, bò, lợn,... gà, vịt,
ngan, ngỗng,..., vật nuôi khác bán, giết thịt (xuất chuồng).
(2) Sản phẩm chăn nuôi không qua giết mổ: Thu từ trứng gia cầm các loại,
sữa tươi, kén tằm, mật ong,...
(3) Giống gia súc, gia cầm, vật nuôi: Thu từ các loại con giống gia súc, giống
gia cầm, giống vật nuôi khác.
(4) Sản phẩm phụ chăn nuôi: Thu từ những sản phẩm phụ chăn nuôi được sử
dụng; gồm: Phân trâu, bò, lợn, gia cầm, phân tằm,… thu được trong quá trình chăn
nuôi và sản phẩm chăn nuôi tận thu, như: Lông, sừng, xương, da,… của gia súc bị
chết, giết thịt.
(5) Dịch vụ chăn nuôi: Thu từ các hoạt động chăn nuôi do hộ làm cho bên
ngoài, như: Thụ tinh nhân tạo, thiến hoạn gia súc, gia cầm; dịch vụ chăn nuôi khác
(phân loại và lau sạch trứng gia cầm,...).
42
(6) Săn bắt, đánh bẫy: Thu từ các hoạt động săn bắt, đánh bẫy, thuần dưỡng
thú. Ví dụ: Thu từ sản phẩm tổ yến từ hoạt động xây nhà gọi yến,….
(7) Tiền được đền bù/hỗ trợ thiệt hại về chăn nuôi do dịch bệnh, thiên tai, môi trường.
Lưu ý khi tính chi phí chăn nuôi:
- Đối với chi phí chăn nuôi do hộ tự túc chỉ tính các khoản chi phí do hộ tự túc
đã được tính vào thu của hộ. Ví dụ: Thóc đã được tính vào sản lượng thu hoạch, tức
là đã tính vào thu, nay đem ra làm thức ăn cho chăn nuôi. Không ghi những khoản chi
phí do hộ tự túc nhưng chưa được tính vào thu của hộ ở bất kỳ chỗ nào trong phiếu
phỏng vấn này, không tính vào chi phí chăn nuôi những khoản rau, bèo do hộ tự kiếm
hoặc cua ốc do hộ tự đánh bắt nếu chưa được tính vào thu của hộ.
- Chỉ tính các khoản chi phí cho những vật nuôi đã kết thúc quá trình chăn
nuôi trong 12 tháng qua; quy ước không tính chi phí sản xuất dở dang cho vật nuôi
chưa kết thúc quá trình chăn nuôi như lợn chưa bán hoặc chưa giết mổ, tính tương
tự như vậy đối với gà, vịt, ngan, ngỗng,…
- Trường hợp những tài sản cố định được tính vào chi phí sản xuất chăn nuôi
có liên quan đến thu nhập của nhiều năm phải phân bổ chi phí theo các năm cho sản
phẩm chăn nuôi hoặc những tài sản cố định có liên quan đến nhiều ngành thì tính
phân bổ chi phí cho các ngành theo tỷ lệ thu hoặc tỷ lệ chi của mỗi ngành trong tổng
số thu hoặc chi về chăn nuôi.
- Trường hợp vật nuôi chết trong 12 tháng qua hoặc gia cầm bị thiêu huỷ do
dịch cúm gà, chi phí về giống, thức ăn, thuốc chữa bệnh,... được hạch toán và ghi
toàn bộ vào chi phí sản xuất chăn nuôi cho 12 tháng qua.
Những hộ chăn nuôi lớn gặp rủi ro gây thiệt hại nặng không chỉ về vật nuôi
mà còn thiệt hại cả những khoản đầu tư chi phí xây dựng cơ bản, cách tính để ghi
vào chi phí sản xuất chăn nuôi cho 12 tháng qua như sau: Những khoản chi phí
thường xuyên, như: Tiền mua giống, thức ăn, thuốc chữa bệnh gia súc, gia cầm,...
được tính toàn bộ vào chi phí sản xuất. Những khoản chi phí về đầu tư xây dựng cơ
bản, chi phí 1 lần phân bổ cho nhiều năm, như: Chi phí xây chuồng trại, hàng rào,...
được tính vào chi phí cho 12 tháng qua bằng cách lấy toàn bộ chi phí thiệt hại chia
cho số năm sử dụng và chỉ ghi phần thiệt hại phân bổ cho 1 năm vào chi phí sản
xuất trong 12 tháng qua.
43
- Đối với lợn nái, điều tra viên cần phân biệt rõ nếu đang trong thời gian nuôi
nái hậu bị (chưa thành lợn nái) thì toàn bộ chi phí thức ăn và chi phí về giống (kể cả
giống tự túc) không được ghi vào chi phí chăn nuôi trong 12 tháng qua.
- Đối với vật nuôi là tài sản cố định sử dụng cho sản xuất như trâu, bò cày
kéo, sinh sản, ngựa thồ, lợn đực giống, lợn nái, đàn gia cầm đẻ trứng,... khi không
được coi là tài sản cố định nữa và hộ chuyển sang nuôi vỗ béo để bán hoặc giết thịt
bán thì được coi đây là trường hợp thanh lý tài sản cố định và không được tính vào
thu nhập của hộ. Quá trình thanh lý tài sản cố định là vật nuôi trong 12 tháng qua
(bán hoặc giết) nếu hộ phải chi phí về thức ăn thì giá trị chi phí thức ăn không tính
vào chi phí trong 12 tháng qua.
- Trường hợp chi phí chăn nuôi có liên quan đến thu nhập của nhiều năm phải
phân bổ theo các năm đó. Nếu có liên quan đến nhiều ngành thì tính phân bổ cho
các ngành theo tỷ lệ thu hoặc tỷ lệ chi của mỗi ngành.
b) Cách ghi biểu:
- Cột 1: Giá trị đã bán/đổi/cho/biếu/tặng.
- Cột 2: Giá trị đã thu hoạch để lại sử dụng (phục vụ sản xuất kinh doanh
và tiêu dùng).
- Cột 3: Tổng trị giá sản phẩm đã thu hoạch (bằng cột 1 + cột 2).
- Cột 4: Chi phí giống là trị giá lợn giống, trâu, bò giống, giống gia cầm (gà,
vịt, ngan, ngỗng,...) và giống các loại chăn nuôi khác đã dùng vào sản xuất trong 12
tháng qua. Giống gia súc, gia cầm phải mua tính theo giá thực tế mua; giống tự túc
tính theo giá bán bình quân năm tại địa bàn điều tra. Giống gia súc, gia cầm nuôi
với mục đích là TSCĐ như: Giống lợn nái, trâu, bò cày kéo (kể cả tự túc và mua)
không tính vào chi phí giống chăn nuôi (lưu ý: kể cả các khoản chi phí thức ăn,
thuốc phòng chữa bệnh,… đầu tư cho gia súc gia cầm với mục đích là TSCĐ).
- Cột 5: Thức ăn, thuốc phòng và chữa bệnh
+ Thức ăn: Bao gồm tất cả các khoản thức ăn tinh (gạo, sắn, mỳ, ngô, khoai,
dong riềng, các loại củ có chất bột và các chất bột khác), thức ăn tổng hợp, thức ăn
thô (cám, rau, bèo,...), thức ăn khoáng (muối) và các loại thức ăn khác (tôm, cua, cá,
ốc, kể cả thuốc tăng trọng) thực tế đã dùng chăn nuôi gia súc gia cầm trong 12 tháng
qua kể cả phần tự túc đã tính vào thu của hộ. Thức ăn tinh do tự túc thì tính theo giá
44
bình quân năm tại chợ địa phương ở địa bàn điều tra (tính thu theo giá nào thì chi
phí tính theo giá đó; nếu mua ngoài tính theo giá thực tế mua. Thức ăn thô gồm rau
do hộ tự sản xuất. Không tính rau, bèo, cỏ,... do thu nhặt, hái lượm hoặc là sản phẩm
phụ trồng trọt hoặc chăn nuôi chưa tính vào thu của hộ. Đối với tôm, cua, cá, ốc,...
đánh bắt được để chăn nuôi nếu không tính vào thu của hộ thì không ghi vào chi phí
cho chăn nuôi. Lưu ý: Thức ăn thường xuyên cho gia súc là TSCĐ như lợn nái, trâu
bò sinh sản cũng được ghi vào câu này.
+ Thuốc phòng và chữa bệnh: Số tiền (kể cả trị giá hiện vật) chi mua các loại
thuốc đã sử dụng phòng và chữa bệnh cho gia súc, gia cầm trong 12 tháng qua.
- Cột 6: Chi khác, gồm các khoản chi sau:
+ Năng lượng, nhiên liệu: Số tiền (kể cả trị giá hiện vật) thực tế hộ đã chi
dùng về điện, than đá, than bánh/tổ ong, xăng, dầu hỏa, dầu mazut, dầu diezel, ga
hóa lỏng (LPG), khí thiên nhiên, củi và năng lượng/nhiên liệu khác. Không tính
năng lượng, nhiên liệu không phải mua và chưa được tính vào thu của hộ (ví dụ: củi
tự kiếm được). Không tính năng lượng, nhiên liệu dùng cho đời sống, cho trồng trọt
hoặc các hoạt động sản xuất phi nông, lâm nghiệp, thuỷ sản.
+ Nước: Chi phí về nước sử dụng cho hoạt động chăn nuôi, săn bắt, đánh bẫy,
thuần dưỡng chim, thú có thu sản phẩm trong 12 tháng qua.
+ Khấu hao tài sản cố định: Xem giải thích phần chi phí trồng trọt.
+ Thuê và đấu thầu đất: Số tiền thực tế hộ đã chi trả cho 12 tháng qua về thuê
hoặc đấu thầu đất để phục vụ chăn nuôi. Nếu 12 tháng qua hộ trả tiền thuê hoặc đấu
thầu đất sử dụng trong nhiều năm thì số tiền này được phân bổ theo số năm sử dụng
để tính vào chi phí sản xuất chăn nuôi trong 12 tháng qua.
+ Thuê tài sản, máy móc, phương tiện, thuê giết mổ, vận chuyển: số tiền (kể
cả trị giá hiện vật) thực tế hộ đã chi trả trong 12 tháng qua để thuê phương tiện, máy
móc phục vụ chăn nuôi. Nếu thuê sử dụng trong nhiều năm thì số tiền này được
phân bổ theo năm sử dụng để tính chi phí sản xuất trong 12 tháng qua.
+ Trả công lao động thuê ngoài: số tiền (kể cả trị giá hiện vật) trả công lao
động thuê ngoài làm các công việc như chăm sóc, bảo vệ gia súc, gia cầm,...
+ Trả lãi tiền vay cho hoạt động chăn nuôi: số tiền lãi đã trả cho số tiền vay
để đầu tư cho chăn nuôi trong 12 tháng qua.
45
+ Thuế kinh doanh: Là số thuế kinh doanh chăn nuôi hộ đã nộp trong 12
tháng qua.
+ Chi phí khác: Số tiền (kể cả trị giá hiện vật) hộ đã chi ngoài các khoản nêu
trên, như: Chi mua các dụng cụ nhỏ, vật rẻ tiền mau hỏng phục vụ chăn nuôi. Dụng
cụ nhỏ thuộc loại rẻ tiền mau hỏng mua trong 12 tháng qua (xô, chậu, rổ rá, quang
sảo,...) quy định sử dụng hết trong 12 tháng qua, không phân bổ. Một số dụng cụ
nhỏ thuộc công cụ lao động chưa đủ tiêu chuẩn xếp vào tài sản cố định thì tiến hành
tính phân bổ theo thời gian sử dụng trong hai hoặc ba năm tuỳ theo từng loại. Một
số dụng cụ nhỏ hộ tự làm được chưa tính vào thu của hộ thì không ghi ở đây (ví dụ
như quang, sọt, rổ,... ). Tiền (kể cả trị giá hiện vật) do hộ chi ra để sửa chữa nhỏ,
bảo dưỡng thường xuyên TSCĐ (máy móc, chuồng trại,...) phục vụ sản xuất; công
cụ thủ công và các khoản lệ phí giao thông, bưu điện, quảng cáo, đào tạo, bảo hiểm
chăn nuôi.
- Cột 7: Tổng chi phí chăn nuôi (bằng tổng cộng các cột 4, 5 và 6).
- Cột 8: Thu nhập (bằng cột 3 trừ cột 7).
Dòng Tổng số ghi tổng thu, chi phí và thu nhập của hộ từ hoạt động chăn
nuôi theo sản phẩm/dịch vụ từng dòng ở cột B.
MỤC 4: THU NHẬP TỪ LÂM NGHIỆP
4.1. Mục đích, ý nghĩa:
Mục này thu thập các thông tin để xác định thu nhập của hộ từ hoạt động lâm
nghiệp (khai thác gỗ, khai thác và thu nhặt sản phẩm từ rừng và cây lâm nghiệp
phân tán, ươm các loại giống cây lâm nghiệp, trồng/quản lý/bảo vệ/chăm sóc rừng,
hoạt động dịch vụ lâm nghiệp,…).
4.2. Phương pháp tính và cách ghi biểu:
a) Khái niệm/nội dung/phương pháp tính:
Thu từ lâm nghiệp bao gồm thu từ các hoạt động:
(1) Khai thác, thu nhặt lâm sản: Thu từ hoạt động khai thác, thu nhặt lâm sản
từ rừng trồng và rừng tự nhiên, như: Gỗ, củi, luồng, tre, vầu, nhựa thông, cánh kiến,
măng, mộc nhĩ, nấm hương, các loại quả, các loại lá (lá dong, lá nón, lá cọ),.... Khai
thác gỗ bao gồm cả gỗ tỉa thưa từ rừng trồng; thu từ củi bao gồm tận thu từ rừng tự
nhiên.
46
Lưu ý: Đối với diện tích rừng khai thác toàn bộ (khai thác trắng) trong năm
chỉ tính sản lượng và giá trị của phần diện tích khai thác trong 12 tháng qua; không
tính giá trị sản phẩm của các năm trước (phần thu hoạch tỉa thưa các năm trước).
(2) Ươm giống cây lâm nghiệp: Thu từ hoạt động nhân giống cây lâm nghiệp
nhằm phục vụ mục đích trồng rừng hoặc trồng cây phân tán. Hoạt động nhân giống
gồm các hình thức chủ yếu sau: Sản xuất giống bằng hạt, bằng hom cành hoặc chiết
ghép. ĐTV chỉ thu thập thông tin giá trị cây giống bán ra bên ngoài.
(3) Trồng rừng, chăm sóc, tu bổ, cải tạo rừng, khoanh nuôi tái sinh: Thu từ
việc hộ làm cho bên ngoài khi thực hiện hoạt động trồng mới rừng trồng, chăm sóc
rừng trồng, cải tạo rừng, khoanh nuôi và xúc tiến tái sinh rừng.
(4) Dịch vụ lâm nghiệp:
+ Bảo vệ rừng: Thu từ việc hộ làm cho bên ngoài khi thực hiện hoạt động
khoán bảo vệ rừng.
+ Dịch vụ lâm nghiệp khác: Thu từ hoạt động tưới, tiêu nước phục vụ lâm
nghiệp, hoạt động sơ chế gỗ trong rừng,... hộ làm cho bên ngoài
(5) Tiền được đền bù/hỗ trợ thiệt hại về lâm nghiệp do dịch bệnh, thiên tai, môi trường
Lưu ý khi tính chi phí lâm nghiệp:
- Chỉ tính chi phí cho những hoạt động đã thu trong 12 tháng qua, không tính
các chi phí sản xuất dở dang hoặc chi phí cho các hoạt động không phải lâm nghiệp,
dịch vụ lâm nghiệp.
- Để tính đúng thu nhập của hộ thì mọi khoản chi phí đã sử dụng để cho sản
phẩm thu hoạch trong 12 tháng qua đều phải khai thác và ghi vào phiếu điều tra
gồm: tất cả các khoản mua đổi và tự túc. Vật tư dùng vào sản xuất nếu mua ngoài
thì tính theo giá thực tế mua; phần tự túc tính theo giá bình quân năm tại chợ gần
nhất ở địa phương.
- Trường hợp chi phí sản xuất có liên quan đến thu nhập của nhiều năm phải
phân bổ theo các năm đó. Nếu có liên quan đến nhiều ngành thì tính phân bổ cho
các ngành theo tỷ lệ thu hoặc tỷ lệ chi của mỗi ngành.
b) Cách ghi biểu:
- Cột 1: Giá trị đã bán/đổi/cho/biếu/tặng.
47
- Cột 2: Giá trị đã thu hoạch để lại sử dụng (phục vụ sản xuất kinh doanh và
tiêu dùng).
- Cột 3: Tổng trị giá sản phẩm đã thu hoạch (bằng cột 1 + cột 2).
- Cột 4: Chi phí giống (hạt giống, cây giống): Ghi trị giá giống của cây trồng
thực tế hộ đã mua hoặc tự túc được đã tính vào thu dùng cho sản xuất trong 12
tháng qua. Giống lâm nghiệp gồm: hạt giống, cây giống dùng vào việc trồng rừng
của hộ,…
Không tính giống tự túc chưa được tính vào thu. Chú ý chỉ tính giống dùng
vào sản xuất, không tính loại giống sản xuất ra để bán, kể cả hạt giống, cây giống
không dùng hết đem bán.
- Cột 5: Phân bón, thuốc trừ sâu, diệt cỏ, bảo vệ thực vật.
Phân bón gồm phân hữu cơ, phân hoá học. Tính tổng trị giá phân hữu cơ và
phân hoá học hộ mua, tự túc đã sử dụng cho các hoạt động sản xuất cho sản phẩm
thu được trong 12 tháng qua. Phân hoá học gồm nhiều loại như đạm u rê, sunphat,
NPK, lân, kali... ĐTV hỏi số lượng từng loại phân hoá học thực tế đã bón cho từng
loại cây trồng để tính thành tiền. Giá phân hoá học tính theo giá thực tế mua ở thị
trường.
- Cột 6: Chi khác gồm các khoản sau:
+ Dụng cụ nhỏ, vật rẻ tiền mau hỏng: Ghi số tiền dùng để chi mua các loại
dụng cụ, vật rẻ tiền mau hỏng trong 12 tháng qua. Các dụng cụ đó là cày, cuốc,
xẻng, bao, thúng, dao, cưa,…
+ Năng lượng, nhiên liệu: Ghi số tiền (kể cả trị giá hiện vật) thực tế hộ đã chi
dùng về điện, than đá, than bánh/tổ ong, xăng, dầu hỏa, dầu mazut, dầu diezel, ga
hóa lỏng (LPG), khí thiên nhiên, củi và năng lượng/nhiên liệu khác sử dụng cho
hoạt động lâm nghiệp có cho thu sản phẩm trong 12 tháng qua. Không tính năng
lượng, nhiên liệu tự túc và chưa được tính vào thu của hộ, ví dụ: củi tự kiếm được.
Không tính năng lượng, nhiên liệu dùng cho đời sống, cho trồng trọt hoặc các hoạt
động sản xuất phi nông, lâm nghiệp, thuỷ sản.
+ Sửa chữa nhỏ, bảo dưỡng (tài sản cố định, công cụ sản xuất): Ghi số tiền do
hộ chi ra để sửa chữa nhỏ, bảo dưỡng thường xuyên tài sản cố định (máy móc thiết
bị, nhà xưởng,…), công cụ thủ công.
48
+ Khấu hao TSCĐ: TSCĐ của hộ tham gia vào quá trình sản xuất đều phải
tính khấu hao. TSCĐ bao gồm máy móc, công cụ, nhà xưởng...). Tính khấu hao
TSCĐ theo giá thực tế mua sắm, xây dựng của hộ.
+ Thuê và đấu thầu đất: Ghi số tiền thực tế hộ đã chi trả trong 12 tháng qua
về thuê hoặc đấu thầu đất. Nếu thuê hoặc đấu thầu đất sử dụng trong nhiều năm thì
số tiền này được phân bổ theo số năm sử dụng để tính vào chi phí sản xuất trong 12
tháng qua.
+ Thuê tài sản, máy móc, phương tiện, thuê vận chuyển: Ghi số tiền thực tế
hộ đã chi trả trong 12 tháng qua về thuê phương tiện, tài sản, máy móc. Nếu thuê sử
dụng trong nhiều năm thì số tiền này được phân bổ theo số năm sử dụng để tính vào
chi phí sản xuất trong 12 tháng qua.
+ Thuê súc vật cày kéo: Ghi số tiền thực tế hộ đã chi trong 12 tháng qua để
thuê gia súc làm các công việc làm đất, kéo gỗ, vận chuyển hàng hoặc sản phẩm.
+ Trả công lao động thuê ngoài: Ghi số tiền hộ trả về việc thuê mướn công
lao động bên ngoài làm các công việc như gieo trồng, chăm sóc, thu hoạch, tiêu thụ
sản phẩm.
+ Trả lãi tiền vay cho hoạt động lâm nghiệp, dịch vụ lâm nghiệp: Ghi số tiền trả
lãi số tiền vay (nếu có) để đầu tư cho 2 nhóm hoạt động trên trong 12 tháng qua.
+ Thuế kinh doanh: Ghi số tiền nộp thuế sản xuất kinh doanh lâm
nghiệptrong 12 tháng qua.
+ Các khoản chi phí khác: Ghi số tiền hộ đã chi ngoài các mục nêu trên như
các khoản lệ phí giao thông, bưu điện, quảng cáo, đào tạo kỹ thuật,...
- Cột 7: Ghi tổng chi phí hoạt động lâm nghiệp (bằng tổng cộng các cột 4, cột
5 và cột 6).
- Cột 8: Thu nhập (bằng cột 3 trừ cột 7).
Dòng Tổng số ghi tổng thu, chi phí và thu nhập của hộ từ hoạt động lâm
nghiệp theo nguồn thu từng dòng ở cột B.
MỤC 5: THU NHẬP TỪ THỦY SẢN
5.1. Mục đích, ý nghĩa
49
Mục này thu thập các thông tin để xác định thu nhập của hộ từ hoạt động
nuôi trồng, ươm giống cá, tôm, thủy sản khác hoặc đánh bắt thủy hải sản ở ao
hồ, sông, suối, biển.
5.2. Phương pháp tính và cách ghi biểu
a) Khái niệm/nội dung/phương pháp tính:
Các hoạt động thuỷ sản bao gồm nuôi trồng, đánh bắt thuỷ sản (ươm giống,
nuôi trồng, đánh bắt thuỷ sản) và các hoạt động có liên quan như các công việc sơ
chế sản phẩm (ướp muối, ướp lạnh, phơi khô sản phẩm), phân loại, làm sạch sản
phẩm,…
Phạm vi tính thu nhập và chi phí:
Chỉ tính những sản phẩm đã thu trong 12 tháng qua của nuôi trồng, đánh bắt
thuỷ sản trên mặt nước mặn, lợ, ngọt; không tính sản phẩm dở dang. Trị giá từng
loại sản phẩm tính theo giá thực tế bán đổi, phần còn lại thì tính theo giá bình quân
năm ở chợ gần nhất tại địa phương.
Do đó chi phí cũng tính mọi khoản đã sử dụng để có được các khoản đã thu
trong 12 tháng qua. Các chi phí mua đổi tính theo giá thực tế, phần tự túc tính theo
giá bình quân ở chợ gần nhất tại địa phương.
Trường hợp chi phí sản xuất có liên quan đến thu nhập của nhiều năm phải
phân bổ theo các năm đó. Nếu có liên quan đến nhiều ngành thì tính phân bổ cho
các ngành theo tỷ lệ thu hoặc tỷ lệ chi của mỗi ngành.
b) Cách ghi biểu:
- Cột 1: Giá trị đã bán/đổi/cho/biếu/tặng.
- Cột 2: Giá trị đã thu hoạch để lại sử dụng (phục vụ sản xuất kinh doanh và
tiêu dùng).
- Cột 3: Tổng trị giá sản phẩm đã thu hoạch (bằng cột 1 + cột 2).
- Cột 4: Giống ghi trị giá giống thuỷ sản (cá, tôm, cua,...) đã dùng vào sản
xuất trong 12 tháng qua. Giống thuỷ sản phải mua tính theo giá thực tế mua. Giống
tự túc tính theo giá bình quân năm của chợ gần nhất tại địa phương.
- Cột 5: Thức ăn, thuốc phòng và chữa bệnh gồm:
50
+ Thức ăn: tổng số chi phí về thức ăn tinh, thức ăn thô, các loại thức ăn khác
thực tế đã dùng trong 12 tháng qua (kể cả phần tự túc của hộ đã được tính vào thu
nhập). Thức ăn do tự túc được tính theo giá sản xuất bình quân năm; nếu mua ngoài
tính theo giá thực tế mua. Không tính thức ăn có được do thu nhặt, hái lượm chưa
được tính vào thu nhập.
+ Thuốc phòng và chữa bệnh.
- Cột 6: Chi khác, gồm các khoản chi:
+ Dụng cụ nhỏ, vật rẻ tiền mau hỏng: Số tiền chi mua các dụng cụ nhỏ, vật rẻ
tiền mau hỏng để phục vụ cho nuôi trồng, đánh bắt thuỷ sản. Dụng cụ nhỏ thuộc
loại rẻ tiền mau hỏng mua trong 12 tháng qua (xô, chậu, rổ rá, quang sảo,...) quy
định sử dụng hết trong 12 tháng qua không phân bổ. Một số dụng cụ nhỏ thuộc công
cụ lao động chưa đủ tiêu chuẩn xếp vào tài sản cố định thì tiến hành tính phân bổ
theo thời gian sử dụng trong hai hoặc ba năm tuỳ theo từng loại để tính chi phí sản
xuất. Một số dụng cụ nhỏ hộ tự làm được chưa tính vào thu của hộ thì không ghi ở
đây.
+ Năng lượng, nhiên liệu: số tiền (kể cả trị giá hiện vật) thực tế hộ đã chi
dùng về điện, than đá, than bánh/tổ ong, xăng, dầu hỏa, dầu mazut, dầu diezel, ga
hóa lỏng (LPG), khí thiên nhiên, củi và năng lượng/nhiên liệu khác dùng cho sản
xuất thuỷ sản (bơm nước, chạy guồng trong vùng nuôi tôm, sấy sản phẩm, chế biến
thức ăn,…). Không tính năng lượng, nhiên liệu tự túc và chưa được tính vào thu của
hộ (ví dụ: củi tự kiếm được). Không tính năng lượng, nhiên liệu dùng cho đời sống
và các ngành sản xuất phi nông, lâm nghiệp.
+ Muối, nước đá: Trị giá tiền và hiện vật hộ chi mua/đổi muối, nước đá hoặc
các phụ liệu khác để dùng cho sản xuất, kinh doanh thủy sản trong 12 tháng qua.
+ Sửa chữa nhỏ, bảo dưỡng: số tiền do hộ chi ra để sửa chữa nhỏ, bảo dưỡng
thường xuyên TSCĐ (máy móc, ao, hồ nuôi tôm, nhà xưởng phục vụ sản xuất),
công cụ thủ công.
+ Khấu hao TSCĐ.
+ Thuê và đấu thầu đất: Số tiền thực tế hộ đã chi trả trong 12 tháng qua về
thuê hoặc đấu thầu mặt nước để nuôi trồng thuỷ sản. Nếu thuê hoặc đấu thầu đất sử
dụng trong nhiều năm thì số tiền này được phân bổ theo số năm sử dụng để tính vào
chi phí sản xuất, nuôi trồng thủy sản trong 12 tháng qua.
51
+ Thuê tài sản, máy móc, phương tiện thuê vận chuyển: số tiền thực tế hộ đã
chi trả trong 12 tháng qua về thuê phương tiện, máy móc để phục vụ cho sản xuất.
Nếu thuê sử dụng trong nhiều năm thì số tiền này được phân bổ theo năm sử dụng
để tính vào chi phí sản xuất trong 12 tháng qua.
+ Trả công lao động thuê ngoài: Số tiền hộ trả công lao động thuê ngoài làm
các công việc như chăm sóc, bảo vệ, vệ sinh vùng nuôi trồng thuỷ sản.
+ Trả lãi tiền vay cho hoạt động thủy sản: số tiền trả lãi cho các khoản vay để
đầu tư cho thuỷ sản.
+ Thuế kinh doanh: số tiền thuế nuôi trồng, thuế khai thác thuỷ sản hộ đã nộp
trong 12 tháng qua.
+ Chi phí khác: số tiền hộ đã chi ngoài các mục nêu trên như các khoản lệ phí
giao thông, bưu điện, quảng cáo, đào tạo, bảo hiểm sản xuất...
- Cột 7: Ghi tổng chi phí hoạt động thủy sản (bằng tổng cộng các cột 4, cột 5
và cột 6).
- Cột 8: Thu nhập (bằng cột 3 trừ cột 7).
Dòng Tổng số ghi tổng thu nhập và chi phí của hộ từ hoạt động thủy sản theo
nguồn thu từng dòng ở cột B.
MỤC 6: THU NHẬP TỪ HOẠT ĐỘNG SẢN XUẤT KINH DOANH,
DỊCH VỤ PHI NÔNG, LÂM NGHIỆP, THỦY SẢN; CHẾ BIẾN SẢN
PHẨM NÔNG, LÂM NGHIỆP, THỦY SẢN
6.1. Mục đích, ý nghĩa:
Thu thập số liệu về tổng thu, chi phí và thu nhập từ các hoạt động ngành nghề
sản xuất kinh doanh, dịch vụ phi nông, lâm nghiệp, thuỷ sản và hoạt động chế biến
sản phẩm nông, lâm nghiệp, thuỷ sản của hộ kể cả các hoạt động có sản phẩm được
sản xuất ra chỉ để lại hộ tiêu dùng hoặc sử dụng, không được bán, đổi hoặc cung cấp
dịch vụ phục vụ cho việc tính thu nhập và tiêu dùng cho sản xuất và đời sống của
hộ.
6.2. Phương pháp tính và cách ghi biểu:
a) Khái niệm/nội dung/phương pháp tính:
52
Bao gồm hộ có đăng ký kinh doanh và không có đăng ký kinh doanh về các
hoạt động ngành nghề sản xuất kinh doanh, dịch vụ phi nông, lâm nghiệp, thuỷ sản
và hoạt động chế biến sản phẩm nông, lâm nghiệp, thuỷ sản của hộ.
Các hoạt động có diễn ra trong 12 tháng qua nhưng tại thời điểm điều tra
không còn tồn tại nữa thì vẫn được thu thập thông tin.
Đối với hoạt động thương nghiệp tổng thu và chi phí không tính trị giá vốn
hàng hoá (trị giá mua sản phẩm hàng hoá để kinh doanh).
Trường hợp các hộ liên doanh sản xuất kinh doanh thì căn cứ vào phần trăm
thu nhập hộ nhận được để tính thu nhập cho hộ điều tra.
Trường hợp chi phí hoạt động sản xuất kinh doanh có liên quan đến thu nhập
của nhiều năm phải phân bổ theo các năm đó. Nếu có liên quan đến nhiều ngành thì
tính phân bổ cho các ngành theo tỷ lệ thu hoặc tỷ lệ chi của mỗi ngành.
b) Cách ghi biểu:
- Cột 1: Giá trị đã bán/đổi/cho/biếu/tặng.
- Cột 2: Giá trị để lại sử dụng (phục vụ sản xuất kinh doanh và tiêu dùng).
- Cột 3: Tổng thu (bằng cột 1 cộng cột 2).
- Cột 4: Chi phí về nguyên vật liệu chính, phụ, thực liệu của từng hoạt động.
Thực liệu là những nguyên liệu để chế biến thức ăn, nước giải khát,... Đối với hoạt
động thương nghiệp, số tiền mua hàng hoá kinh doanh không tính vào câu này.
Vật tư nguyên liệu dùng cho sản xuất, kinh doanh mua theo nguồn nào thì
tính theo giá của nguồn đó, nếu tự túc, đổi tính theo giá bình quân năm tại địa bàn
điều tra. Chỉ tính chi phí phát sinh cho các sản phẩm được sản xuất trong 12 tháng
qua đã được bán, đổi, cung cấp dịch vụ, sử dụng hoặc tiêu dùng.
- Cột 5: Chi phí về năng lượng, nhiên liệu của từng hoạt động. (Xem cách ghi
biểu cột 6 mục 2).
- Cột 6: Chi khác, gồm các khoản chi:
+ Dụng cụ nhỏ, vật rẻ tiền mau hỏng. Đối với dụng cụ sản xuất nhỏ chưa đủ
tiêu chuẩn xếp vào TSCĐ nhưng sử dụng trong một số năm thì cần phân bổ trị giá
theo thời gian sử dụng.
+ Chi phí về nước phục vụ cho các hoạt động ngành nghề.
53
+ Chi phí về sửa chữa nhỏ, duy trì bảo dưỡng. Bao gồm sửa chữa nhỏ, bảo
dưỡng thường xuyên TSCĐ là máy móc, nhà xưởng phục vụ sản xuất; công cụ thủ
công.
+ Chi phí về khấu hao TSCĐ: TSCĐ của hộ tham gia vào quá trình sản xuất
đều phải tính khấu hao. TSCĐ bao gồm nhà xưởng, máy móc, thiết bị, công cụ,...
Tính khấu hao TSCĐ theo giá thực tế mua sắm, xây dựng của hộ. Đối với trường hợp
hộ xây dựng nhà để ở sau đó sử dụng một phần diện tích để sản xuất kinh doanh thì
nguyên giá của TSCĐ này là số tiền đầu tư thêm để xây dựng, sửa chữa và cải tạo
diện tích ở thành diện tích sản xuất kinh doanh.
Phương pháp tính khấu hao TSCĐ: Căn cứ vào nguyên giá của tài sản cố
định, thời gian sử dụng ước tính để tính khấu hao:
Mức khấu hao 1 năm = Nguyên giá TSCĐ/Số năm sử dụng
+ Chi phí về thuê đất, nhà xưởng, cửa hàng, máy móc và phương tiện sản
xuất khác. Nếu thuê sử dụng trong nhiều năm thì số tiền thuê được phân bổ theo số
năm sử dụng.
+ Chi phí về vận chuyển: Bao gồm thuê phương tiện để vận chuyển nguyên
vật liệu hoặc sản phẩm của hoạt động đi tiêu thụ và các loại phí đường, cầu, phà,..
cho các lần vận chuyển.
+ Chi phí về nhân công: Bao gồm toàn bộ chi phí trả cho các lao động thuê
ngoài (thường xuyên hoặc tạm thời) về tiền lương, tiền công và các khoản phụ cấp,
trợ cấp có tính chất lương, kể cả trị giá các bữa ăn hộ phải nuôi các lao động thuê
ngoài này (nếu có). Chỉ tiêu này bao gồm cả chi phí về bảo hiểm xã hội, bảo hiểm y
tế, kinh phí công đoàn phải trích nộp cho cơ quan bảo hiểm và tổ chức công đoàn
theo quy định
+ Trả lãi tiền vay: Số tiền hộ phải trả cho khoản lãi từ tiền vay để đầu tư và
phát triển hoạt động. Nếu trả lãi khoản vay cho nhiều năm thì số tiền trả lãi được
phân bổ theo số năm vay.
+ Chi phí về thuế, phí và các khoản lệ phí coi như thuế: Bao gồm thuế GTGT,
thuế tiêu thụ đặc biệt, thuế xuất khẩu, thuế hàng hoá nhập khẩu, thuế thu nhập
doanh nghiệp, thuế đất sản xuất kinh doanh, thuế tài nguyên, thuế môn bài, phí cấp
phép kinh doanh,...
54
+ Chi phí cho xử lý nước thải, chất thải rắn. Đây là các khoản chi phí nhằm
bảo vệ môi trường, bao gồm các chi phí đầu tư xây dựng hệ thống xử lý nước thải,
chất thải rắn; phí trả cho các dịch vụ xử lý nước thải, chất thải rắn,... Nếu các khoản
chi cho nhiều năm thì phải phân bổ theo số năm sử dụng. Trường hợp hệ thống xử
lý nước thải, chất thải rắn trở thành TSCĐ thì chi phí phân bổ chỉ được ghi vào
khoản này, không ghi vào khấu hao TSCĐ.
+ Các chi phí khác ngoài các khoản chi phí kể trên như chi phí bưu điện, đi
lại, quảng cáo, tiếp thị, mua mẫu mã, chi thuê khảo sát thiết kế, bảo hiểm sản xuất,
chi hoa hồng, môi giới,...
- Cột 7: Ghi tổng chi phí hoạt động (bằng tổng cộng các cột 4, cột 5 và cột 6).
- Cột 8: Thu nhập (bằng cột 3 trừ cột 7).
Dòng Tổng số ghi tổng thu, tổng chi phí và thu nhập từ các hoạt động ngành
nghề sản xuất kinh doanh, dịch vụ phi nông, lâm nghiệp, thuỷ sản và hoạt động chế
biến sản phẩm nông, lâm nghiệp, thuỷ sản của hộ trong 12 tháng qua.
MỤC 7: THU NHẬP KHÁC
7.1. Mục đích, ý nghĩa:
Mục này thu thập thông tin về các khoản thu nhập khác chủ yếu không do lao
động trực tiếp tạo ra trong 12 tháng qua để làm căn cứ tính đúng, tính đủ thu nhập
của hộ.
7.2. Phương pháp tính và cách ghi biểu:
a) Khái niệm/nội dung/phương pháp tính:
Thu khác tính vào thu nhập bao gồm thu từ các nguồn:
(1) Thu nhập từ các nguồn hỗ trợ bên ngoài hộ:
+ Tiền và trị giá hiện vật hộ nhận được do người ngoài hộ
cho/biếu/tặng/mừng/giúp (dùng cho sinh hoạt của hộ), gồm:
Tiền mặt và trị giá hiện vật dùng cho sinh hoạt của hộ do người ngoài thành
viên hộ cho, biếu, mừng, giúp từ trong nước và nước ngoài trong 12 tháng qua, bao
gồm: Tiền mặt và trị giá hiện vật dùng cho sinh hoạt do người thân (đã từng là thành
viên của hộ) ở trong nước và nước ngoài cho, biếu, mừng, giúp; cho, biếu nhà ở;
cho, biếu ô tô dùng cho sinh hoạt; cho, biếu tài sản dùng cho sinh hoạt khác.
55
Tiền mừng đám cưới/tiền phúng viếng ma chay sau khi trừ chi phí ăn uống
của khách.
+ Các khoản trợ cấp xã hội đột xuất (cho thương binh, liệt sỹ, cá nhân/hộ có
công với cách mạng, các đối tượng bảo trợ xã hội, hộ nghèo, cận nghèo, hộ chính
sách khác), trợ cấp cho sinh hoạt của hộ để khắc phục thiên tai, hỏa hoạn, dịch
bệnh,… trong 12 tháng qua (không bao gồm các khoản trợ cấp xã hội thường xuyên
đã được thu thập tại mục 1).
+ Học bổng, thưởng giáo dục, trợ giúp y tế.
(2) Thu nhập từ sở hữu tài sản, đầu tư tài chính
+ Thu nhập từ cho thuê tài sản, đất đai, nhà ở: thu nhập nhận được từ các
khoản cho thuê tài sản như nhà xưởng, máy móc, thiết bị, phương tiện vận tải,... thu
nhập từ cho thuê, mượn nhà/đất ở, đất nông, lâm nghiệp và mặt nước nuôi trồng
thủy sản trong 12 tháng qua.
+ Thu nhập từ lãi đầu tư, tín dụng là thu nhập nhận được từ tiền gửi ngân
hàng, cổ phần, tín phiếu và lãi từ các hình thức cho vay, góp vốn khác.
(3) Thu nhập khác:
+ Thu nhập từ tiền bản quyền; thu nhập từ nhượng quyền thương mại; thu
nhập từ nhận thừa kế, quà tặng là chứng khoán, phần vốn trong các tổ chức kinh tế,
cơ sở kinh doanh, bất động sản và các tài sản phải đăng ký sở hữu hoặc đăng ký sử
dụng; thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ, tiền bồi
thường tai nạn lao động và các khoản bồi thường khác theo quy định của pháp luật.
+ Các khoản thu nhập khác làm tăng thu nhập chưa kể trên như các khoản
nhận được từ các tổ chức nhân đạo, từ thiện, hiệp hội, các đơn vị sản xuất kinh
doanh ủng hộ; trúng xổ số, vui chơi có thưởng,...
b) Cách ghi biểu:
- Cột B: Các khoản thu nhập khác theo nguồn thu.
- Cột 1: Ghi trị giá các khoản thu nhập theo từng dòng tương ứng tại cột B
- Dòng Tổng số ghi tổng thu nhập theo khoản thu từng dòng tại cột B, được
tính bằng tổng cộng các dòng số 1, số 2 và số 3.
56
Phụ lục III
Biểu số: 01/TH
BIỂU KẾT QUẢ THU NHẬP BÌNH QUÂN ĐẦU NGƯỜI TRÊN ĐỊA BÀN
CẤP XÃ CỦA THÀNH PHỐ HUẾ
Năm
STT
Tên xã, phường
Thu nhập bình quân đầu
người/năm
(Nghìn đồng)
A
B
1
1
2
3
4
…

Bạn chưa Đăng nhập thành viên.

Đây là tiện ích dành cho tài khoản thành viên. Vui lòng Đăng nhập để xem chi tiết. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

Quyết định 3392/QĐ-UBND của Ủy ban nhân dân thành phố Huế ban hành Phương án điều tra thu nhập bình quân đầu người trên địa bàn cấp xã thành phố Huế

văn bản tiếng việt

downloadQuyết định 3392/QĐ-UBND (Bản PDF)

Vui lòng Đăng nhập để tải văn bản. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

văn bản TIẾNG ANH

* Lưu ý: Để đọc được văn bản tải trên Luatvietnam.vn, bạn cần cài phần mềm đọc file DOC, DOCX và phần mềm đọc file PDF.

Bạn chưa Đăng nhập thành viên.

Đây là tiện ích dành cho tài khoản thành viên. Vui lòng Đăng nhập để xem chi tiết. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

  • Văn bản cùng chủ đề

văn bản cùng lĩnh vực

văn bản mới nhất

CHÍNH SÁCH BẢO VỆ DỮ LIỆU CÁ NHÂN
Yêu cầu hỗ trợYêu cầu hỗ trợ
Chú thích màu chỉ dẫn
Chú thích màu chỉ dẫn:
Các nội dung của VB này được VB khác thay đổi, hướng dẫn sẽ được làm nổi bật bằng các màu sắc:
Sửa đổi, bổ sung, đính chính
Thay thế
Hướng dẫn
Bãi bỏ
Bãi bỏ cụm từ
Bình luận
Click vào nội dung được bôi màu để xem chi tiết.
×