• Tổng quan
  • Nội dung
  • VB gốc
  • Tiếng Anh
  • Hiệu lực
  • VB liên quan
  • Lược đồ
  • Nội dung hợp nhất 

    Tính năng này chỉ có tại LuatVietnam.vn. Nội dung hợp nhất tổng hợp lại tất cả các quy định còn hiệu lực của văn bản gốc và các văn bản sửa đổi, bổ sung, đính chính... trên một trang. Việc hợp nhất văn bản gốc và những văn bản, Thông tư, Nghị định hướng dẫn khác không làm thay đổi thứ tự điều khoản, nội dung.

    Khách hàng chỉ cần xem Nội dung hợp nhất là có thể nắm bắt toàn bộ quy định hiện hành đang áp dụng, cho dù văn bản gốc đã qua nhiều lần chỉnh sửa, bổ sung.

    =>> Xem hướng dẫn chi tiết cách sử dụng Nội dung hợp nhất

  • Tải về
Lưu
Đây là tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao . Vui lòng Đăng nhập tài khoản để xem chi tiết.
Theo dõi VB
Đây là tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao . Vui lòng Đăng nhập tài khoản để xem chi tiết.
Ghi chú
Báo lỗi
In

Quyết định 5803/QĐ-UBND Hà Nội 2026 Bộ định mức kinh tế kỹ thuật dịch vụ sự nghiệp công

Ngày cập nhật: Thứ Bảy, 17/10/2026 08:14 (GMT+7)
Cơ quan ban hành: Ủy ban nhân dân Thành phố Hà Nội
Số công báo:
Số công báo là mã số ấn phẩm được đăng chính thức trên ấn phẩm thông tin của Nhà nước. Mã số này do Chính phủ thống nhất quản lý.
Đang cập nhật
Số hiệu: 5803/QĐ-UBND Ngày đăng công báo: Đang cập nhật
Loại văn bản: Quyết định Người ký: Vũ Thu Hà
Trích yếu: Về việc ban hành Bộ định mức kinh tế - kỹ thuật dịch vụ sự nghiệp công sử dụng ngân sách Nhà nước lĩnh vực Nội vụ của Thành phố Hà Nội áp dụng tại Ban Phục vụ lễ tang Hà Nội
Ngày ban hành:
Ngày ban hành là ngày, tháng, năm văn bản được thông qua hoặc ký ban hành.
16/10/2026
Ngày hết hiệu lực:
Ngày hết hiệu lực là ngày, tháng, năm văn bản chính thức không còn hiệu lực (áp dụng).
Đang cập nhật
Ngày áp dụng:
Ngày áp dụng là ngày, tháng, năm văn bản chính thức có hiệu lực (áp dụng).
Đã biết
Tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao. Vui lòng Đăng nhập tài khoản để xem chi tiết.
Tình trạng hiệu lực:
Cho biết trạng thái hiệu lực của văn bản đang tra cứu: Chưa áp dụng, Còn hiệu lực, Hết hiệu lực, Hết hiệu lực 1 phần; Đã sửa đổi, Đính chính hay Không còn phù hợp,...
Đã biết
Tiện ích dành cho tài khoản Tiêu chuẩn hoặc Nâng cao. Vui lòng Đăng nhập tài khoản để xem chi tiết.
Lĩnh vực: Hành chính

TÓM TẮT QUYẾT ĐỊNH 5803/QĐ-UBND

Nội dung tóm tắt đang được cập nhật, Quý khách vui lòng quay lại sau!

Tải Quyết định 5803/QĐ-UBND

Tải văn bản tiếng Việt (.pdf) Quyết định 5803/QĐ-UBND PDF (Bản có dấu đỏ)
Vui lòng Đăng nhập để tải văn bản. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

Tình trạng hiệu lực: Đã biết
Hiệu lực: Đã biết
Tình trạng hiệu lực: Đã biết
ỦY BAN NHÂN DÂN
THÀNH PHỐ HÀ NỘI
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
Số: /QĐ-UBND
Hà Nội, ngày tháng năm 2026
QUYẾT ĐỊNH
Về việc ban hành Bộ định mức kinh tế - kỹ thuật dịch vụ sự nghiệp công
sử dụng ngân sách nhà nước lĩnh vực Nội vụ của thành phố Hà Nội
áp dụng tại Ban Phục vụ lễ tang Hà Nội
ỦY BAN NHÂN DÂN THÀNH PHỐ HÀ NỘI
Căn cứ Luật Tổ chức chính quyền địa phương số 72/2025/QH15;
Căn cứ Luật Ngân sách nhà nước số 89/2025/QH15;
Căn cứ Pháp lệnh Ưu đãi người có công với cách mạng số
02/2020/UBTVQH14;
Căn cứ Nghị định số 32/2019/NĐ-CP ngày 10/4/2019 của Chính phủ quy
định giao nhiệm vụ, đặt hàng hoặc đấu thầu cung cấp sản phẩm, dịch vụ công sử
dụng ngân sách nhà nước từ nguồn kinh phí chi thường xuyên;
Căn cứ Nghị định số 60/2021/NĐ-CP ngày 21/6/2021 của Chính phủ quy
định cơ chế tự chủ tài chính của đơn vị sự nghiệp công lập, được sửa đổi, bổ sung
bởi Nghị định số 111/2025/NĐ-CP ngày 22 tháng 5 năm 2025 của Chính phủ;
Căn cứ Nghị định số 23/2016/NĐ-CP ngày 05/4/2016 của Chính phủ về xây
dựng, quản lý, sử dụng nghĩa trang và cơ sở hỏa táng;
Căn cứ Nghị định số 131/2021/NĐ-CP ngày 30/12/2021 của Chính phủ quy
định chi tiết và biện pháp thi hành Pháp lệnh ưu đãi người có công với cách mạng;
Căn cứ Nghị định số 128/2025/NĐ-CP ngày 11/6/2025 của Chính phủ quy
định về phân quyền, phân cấp trong quản lý nhà nước lĩnh vực Nội vụ;
Căn cứ Thông tư số 21/2021/TT-BYT ngày 26/11/2021 của Bộ Y tế quy định về
vệ sinh trong mai táng, hỏa táng;
Căn cứ Thông tư số 36/2026/TT-BXD ngày 26/6/2026 của Bộ Xây dựng hướng
dẫn một số nội dung, phương pháp xác định và quản lý chi phí đầu tư xây dựng;
Căn cứ Thông tư số 37/2026/TT-BXD ngày 26/6/2026 của Bộ Xây dựng
hướng dẫn phương pháp xác định định mức dự toán và các chỉ tiêu kinh tế - kỹ thuật;
Căn cứ Thông tư số 38/2026/TT-BXD ngày 26/6/2026 của Bộ Xây dựng ban
hành định mức xây dựng;
5803
16
10
2
Căn cứ Thông tư số 30/2016/TT-BLĐTBXH ngày 25/10/2016 của Bộ Lao động
- Thương binh và Xã hội hướng dẫn thực hiện chế độ phụ cấp độc hại, nguy hiểm đối
với cán bộ, công chức, viên chức và người lao động làm công tác quản trang tại các
nghĩa trang liệt sĩ;
Căn cứ Quyết định số 61/2025/QĐ-UBND ngày 26/9/2025 của Ủy ban nhân
dân thành phố Hà Nội về việc phân cấp và quy định thẩm quyền quản lý nhà nước
một số lĩnh vực kinh tế - xã hội trên địa bàn thành phố Hà Nội;
Căn cứ Quyết định số 31/2020/QĐ-UBND ngày 30/11/2020 của Ủy ban
nhân dân thành phố Hà Nội ban hành Quy định giao nhiệm vụ, đặt hàng hoặc đấu
thầu cung cấp sản phẩm, dịch vụ công sử dụng ngân sách nhà nước từ nguồn kinh
phí chi thường xuyên của thành phố Hà Nội, được sửa đổi, bổ sung bởi Quyết định
số 52/2025/QĐ-UBND và Quyết định số 23/2026/QĐ-UBND;
Căn cứ Quyết định số 50/2026/QĐ-UBND ngày 27/4/2026 của UBND thành
phố Hà Nội ban hành Quy định quản lý, sử dụng nghĩa trang trên địa bàn thành
phố Hà Nội;
Căn cứ Quyết định số 53/2026/QĐ-UBND ngày 07/5/2026 của UBND thành
phố Hà Nội ban hành Quy chế quản lý công trình ghi công liệt sĩ, mộ liệt sĩ trên địa
bàn thành phố Hà Nội;
Căn cứ Quyết định số 3455/QĐ-UBND ngày 10/7/2026 của Ủy ban nhân
dân thành phố Hà Nội về việc ban hành bổ sung Danh mục dịch vụ sự nghiệp công
sử dụng ngân sách nhà nước lĩnh vực Nội vụ của thành phố Hà Nội;
Theo đề nghị của Giám đốc Sở Nội vụ tại Tờ trình số 6990/TTr-SNV
ngày 18/9/2026 và Tờ trình số 7720/TTr-SNV ngày 13/10/2026 về việc đề nghị ban
hành Bộ định mức kinh tế - kỹ thuật dịch vụ sự nghiệp công sử dụng ngân sách nhà
nước lĩnh vực Nội vụ của thành phố Hà Nội áp dụng tại Ban Phục vụ lễ tang Hà
Nội.
QUYẾT ĐỊNH:
Điều 1. Ban hành kèm theo Quyết định này Bộ định mức kinh tế - kỹ thuật
dịch vụ sự nghiệp công sử dụng ngân sách nhà nước lĩnh vực Nội vụ của thành
phố Hà Nội áp dụng tại Ban Phục vụ lễ tang Hà Nội, gồm:
1. Dịch vụ quản lý, sử dụng nghĩa trang tại nghĩa trang Mai Dịch.
2. Dịch vụ quản lý, sử dụng nghĩa trang tại nghĩa trang liệt sĩ Nhổn.
3. Dịch vụ quản lý, sử dụng nghĩa trang tại nghĩa trang liệt sĩ Ngọc Hồi.
4. Dịch vụ quản lý, sử dụng nghĩa trang tại nghĩa trang Sài Đồng (Nghĩa
3
trang liệt sĩ Trung Quốc).
5. Dịch vụ quản lý, sử dụng nghĩa trang tại nghĩa trang Xuân Mai (Nghĩa
trang liệt sĩ Trung Quốc).
Điều 2. Tổ chức thực hiện
1. Giao Sở Nội vụ chủ trì, phối hợp với các sở, ngành, cơ quan liên quan
phổ biến, hướng dẫn, theo dõi và kiểm tra việc áp dụng Bộ định mức kinh tế - kỹ
thuật ban hành kèm theo Quyết định này; chỉ đạo Ban Phục vụ lễ tang Hà Nội xây
dựng phương án giá dịch vụ sự nghiệp công sử dụng ngân sách nhà nước theo
quy định.
2. Giao Sở Xây dựng chủ trì, phối hợp với các sở, ngành thẩm định phương
án giá dịch vụ sự nghiệp công sử dụng ngân sách nhà nước do Ban Phục vụ lễ
tang Hà Nội lập trên cơ sở Bộ định mức kinh tế - kỹ thuật này và các quy định
pháp luật về quản lý giá, chi phí đầu tư xây dựng, dịch vụ trình UBND Thành phố
xem xét, quyết định.
Điều 3. Hiệu lực và trách nhiệm thi hành
1. Quyết định này có hiệu lực thi hành kể từ ngày ký.
2. Trường hợp các văn bản quy phạm pháp luật áp dụng tại Quyết định này
được sửa đổi, bổ sung, thay thế thì áp dụng theo quy định tại các văn bản sửa đổi,
bổ sung, thay thế.
3. Chánh Văn phòng Ủy ban nhân dân Thành phố; Giám đốc các Sở, ngành:
Nội vụ, Tài chính, Xây dựng, Nông nghiệp và Môi trường; Trưởng ban Phục vụ lễ
tang Hà Nội, các tổ chức, cá nhân liên quan có trách nhiệm thi hành quyết định này./.
Nơi nhận:
- Như Điều 3;
- Bộ Nội vụ;
- Chủ tịch UBND Thành phố;
- Các PCT UBND Thành phố;
- Cổng Thông tin điện tử Thành phố;
- VP UBTP: các PCVP; các phòng: KGVX, NC,
KT, TH;
- Lưu: VT, KGVX
Nhung.
TM. ỦY BAN NHÂN DÂN
KT. CHỦ TỊCH
PHÓ CHỦ TỊCH
Vũ Thu Hà
4
ỦY BAN NHÂN DÂN
THÀNH PHỐ HÀ NỘI
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
BỘ ĐỊNH MỨC KINH TẾ - KỸ THUẬT DỊCH VỤ SỰ NGHIỆP CÔNG
SỬ DỤNG NGÂN SÁCH NHÀ NƯỚC LĨNH VỰC NỘI VỤ THÀNH PHỐ HÀ NỘI
ÁP DỤNG TẠI BAN PHỤC VỤ LỄ TANG HÀ NỘI
(Ban hành kèm theo Quyết định số /QĐ-UBND
ngày tháng năm 2026 của Ủy ban nhân dân thành phố Hà Nội)
Phần I
QUY ĐỊNH CHUNG
Điều 1. Phạm vi điều chỉnh
Bộ định mức kinh tế - kỹ thuật ban hành kèm theo Quyết định này áp dụng
đối với 05 dịch vụ sự nghiệp công sử dụng ngân sách nhà nước tại Nghĩa trang
Mai Dịch, Nghĩa trang liệt sĩ Nhổn, Nghĩa trang liệt sĩ Ngọc Hồi, Nghĩa trang Sài
Đồng (Nghĩa trang liệt sĩ Trung Quốc) và Nghĩa trang Xuân Mai (Nghĩa trang liệt
sĩ Trung Quốc) đã được bổ sung tại Quyết định số 3455/QĐ-UBND áp dụng trong
lĩnh vực Nội vụ tại Ban Phục vụ lễ tang Hà Nội thuộc phạm vi quản lý nhà nước
của thành phố Hà Nội.
Điều 2. Đối tượng áp dụng
1. Các cơ quan quản lý nhà nước: Sở Nội vụ, Sở Xây dựng, Sở Tài chính,
Sở Nông nghiệp và Môi trường;
2. Ban Phục vụ lễ tang Hà Nội;
3. Các cơ quan, tổ chức, đơn vị có liên quan đến việc giao nhiệm vụ, đặt
hàng hoặc đấu thầu, lập dự toán, xây dựng đơn giá, kiểm tra, nghiệm thu và thanh
toán đối với các dịch vụ nêu trên.
Điều 3. Nội dung bộ định mức kinh tế - kỹ thuật
1. Định mức kinh tế - kỹ thuật là mức hao phí cần thiết các yếu tố về lao
động, vật tư, nguyên nhiên vật liệu, công cụ dụng cụ, máy móc, thiết bị, phương
tiện và các yếu tố đặc thù khác theo tính chất riêng của từng nghĩa trang để hoàn
thành việc cung cấp Dịch vụ quản lý, sử dụng nghĩa trang tại nghĩa trang Mai Dịch,
nghĩa trang liệt sĩ Nhổn, nghĩa trang liệt sĩ Ngọc Hồi, nghĩa trang Sài Đồng (Nghĩa
trang liệt sĩ Trung Quốc), nghĩa trang Xuân Mai (Nghĩa trang liệt sĩ Trung Quốc).
5803
16 10
5
(Các phần chi tiết kèm theo)
Bộ định mức kinh tế - kỹ thuật bao gồm các định mức thành phần:
1.1. Hao phí lao động
Hao phí lao động được xác định theo số người cần thiết, thời gian thực hiện,
tần suất, khối lượng và năng suất công việc. Một công lao động được quy đổi bằng
08 giờ = 480 phút.
Các công việc phải duy trì hằng ngày hoặc 24/24 giờ được tính theo nhu cầu
công lao động để duy trì dịch vụ liên tục, không được hiểu là một cá nhân làm việc
liên tục 365 ngày. Việc bố trí nhân sự thực tế thực hiện theo ca, kíp, vị trí việc làm
và chế độ thời giờ làm việc, thời giờ nghỉ ngơi theo quy định.
Chênh lệch hao phí nhân công chăm sóc mộ giữa các nghĩa trang không xác
định riêng theo diện tích hoặc số lượng mộ, mà được tính theo loại mộ, cấu tạo
phần mộ, diện tích trực tiếp phải chăm sóc, tần suất thực hiện, điều kiện tiếp cận,
yêu cầu phục vụ và thời gian thao tác đã khảo sát. Hồ sơ khảo sát, bấm giờ, nhật
ký công việc và bảng tính chi tiết là căn cứ kiểm chứng trị số định mức của từng
nghĩa trang.
Số lao động hiện có tại từng cơ sở chỉ là thông tin phục vụ khảo sát, không
sử dụng trực tiếp làm định mức nếu không phản ánh đúng khối lượng công việc
cần hoàn thành.
1.2. Hao phí vật tư, nguyên nhiên vật liệu và công cụ, dụng cụ
Hao phí vật tư được xác định theo định lượng sử dụng cho một đơn vị khối
lượng, số đối tượng phục vụ, tần suất thực hiện, tỷ lệ thay thế và nhu cầu thực tế.
Trường hợp xác định theo diện tích, công thức chung là diện tích thực hiện nhân
với tần suất và định lượng sử dụng; trường hợp có hao hụt kỹ thuật thì chỉ cộng tỷ
lệ hao hụt khi có căn cứ.
Điện, nước, xăng, dầu và nhiên liệu khác được xác định theo số liệu thực tế,
định lượng kỹ thuật hoặc phương pháp phân bổ phù hợp. Nếu cùng một nguồn
phục vụ nhiều sản phẩm thì phải tách hoặc phân bổ, bảo đảm tổng các phần không
vượt quá tổng số liệu nguồn và không tính một lượng hao phí ở cả ĐM01 và ĐM02.
Hao phí công cụ, dụng cụ được xác định theo số lượng cần thiết để thực hiện công
việc và chu kỳ sử dụng. Công cụ có thời gian sử dụng nhiều năm được quy đổi thành
mức hao phí phân bổ bình quân năm. Mức phân bổ phục vụ xây dựng định mức và đơn
giá, không có nghĩa là phải mua mới hoặc cấp mới toàn bộ số lượng trong từng năm.
1.3. Hao phí máy móc, thiết bị và phương tiện
Máy móc, thiết bị sử dụng thường xuyên được xác định theo số lượng cần
thiết và thời gian phân bổ. Không cố định nhãn hiệu; thông số kỹ thuật chỉ xác định
6
ở mức cần thiết hoặc tương đương để đáp ứng công việc. Máy thi công thuộc công
việc có bản chất xây dựng được xác định theo ca máy của mã công tác vận dụng.
1.4. Dịch vụ quan trắc môi trường
Ban Phục vụ lễ tang Hà Nội không có chức năng thực hiện quan trắc môi
trường nên thuê đơn vị có đủ chức năng, năng lực theo quy định để thực hiện việc
lấy mẫu, đo đạc tại hiện trường, bảo quản, vận chuyển, phân tích mẫu và lập báo
cáo kết quả quan trắc. Ban có trách nhiệm bố trí nhân công phối hợp xác định, bàn
giao vị trí lấy mẫu; hướng dẫn tiếp cận hiện trường; cung cấp thông tin có liên
quan; theo dõi quá trình thực hiện và tiếp nhận hồ sơ, kết quả quan trắc.
Khối lượng quan trắc được xác định theo thành phần môi trường, vị trí, số
điểm, số mẫu, tần suất, chỉ tiêu phân tích và sản phẩm báo cáo tại từng nghĩa trang.
Định mức quan trắc môi trường trong Bộ định mức này chưa bao gồm hao phí nhân
công của Ban Phục vụ lễ tang Hà Nội thực hiện các công việc phối hợp nêu trên.
Hao phí nhân công phối hợp được xác định riêng theo số người tham gia, thời gian
thực hiện và số đợt quan trắc thực tế khi xây dựng phương án giá, dự toán.
1.5. Công việc có bản chất xây dựng
Đối với ĐM05.MD, ĐM03.NN, ĐM04.NN, ĐM03.NH và ĐM04.NH, các
công việc có thể đo bóc được xác định theo mã định mức xây dựng phù hợp với
khối lượng, cự ly, biện pháp và điều kiện thực tế. Vật liệu khác, nếu mã công tác
có quy định, phải xác định đúng tỷ lệ của từng mã và phạm vi áp dụng; không công
bố một khoảng tỷ lệ chung cho nhiều mã.
Nhiên liệu, điện hoặc chi phí khác đã nằm trong giá ca máy không cộng lại.
Trường hợp phát sinh sửa chữa lớn, cải tạo, thay đổi kết cấu hoặc khối lượng ngoài
phạm vi định mức thường xuyên thì khảo sát, đo bóc và lập nhiệm vụ, dự toán riêng.
2. Phân định phạm vi giữa ĐM01 và ĐM02, nguyên tắc không tính trùng
ĐM01 chỉ tính các công việc, diện tích và hao phí thuộc khu vực dùng chung
của nghĩa trang; ĐM02 tính các công việc tác động trực tiếp đến phần mộ và phần
nền, lối đi trực tiếp trong khu mộ theo phạm vi xác định tại từng phần.
Một diện tích, thời gian lao động, lượng vật tư, công cụ, điện, nước, nhiên
liệu, thiết bị hoặc dịch vụ đã tính trong một định mức không được tính lại trong
định mức khác. Trường hợp dùng chung phải có nguyên tắc tách hoặc phân bổ phù
hợp và có thể đối chiếu được.
Việc phân định cụ thể giữa ĐM01 và ĐM02 khác nhau theo đặc điểm từng
nghĩa trang và được nêu tại Phần 02 đến Phần 06.
3. Điều kiện áp dụng
Các yếu tố về quy mô, số lượng và loại mộ, diện tích, tần suất chăm sóc, số
đoàn và lượt khách, địa hình, cự ly nguồn nước, yêu cầu phục vụ lễ, Tết, tưởng
7
niệm hoặc đối ngoại là điều kiện áp dụng của định mức. Điều kiện áp dụng không
phải là một hao phí định lượng độc lập.
Yếu tố nào đã được phản ánh vào tần suất, thời gian lao động, vật tư, thiết
bị hoặc ca máy thì không được cộng thêm lần thứ hai. Nhiệm vụ đặc biệt vượt
ngoài phạm vi tiêu chuẩn của định mức được xem xét theo khối lượng thực tế và
nhiệm vụ được giao.
4. Nguyên tắc áp dụng, kiểm tra và điều chỉnh
Khi áp dụng, đơn vị sử dụng đúng mã định mức, đơn vị sản phẩm, phạm vi
công việc và điều kiện đã xác định. Không tự bổ sung hao phí ngoài định mức đối
với nội dung đã được tính trong mức công bố.
Trường hợp quy mô, số mộ, diện tích, tần suất, điều kiện nguồn nước,
phương án kỹ thuật, quy trình chuyên môn hoặc quy định pháp luật thay đổi làm
thay đổi đáng kể hao phí thì thực hiện rà soát, xác định lại và đề xuất điều chỉnh
theo quy định trước khi áp dụng mức mới.
Các hồ sơ quản lý, nhật ký, hóa đơn, phiếu cấp phát, kiểm kê, biên bản
nghiệm thu và tài liệu kỹ thuật được sử dụng để kiểm tra việc áp dụng và làm căn
cứ rà soát khi cần điều chỉnh định mức.
5. Nguyên tắc xử lý chi phí sản xuất chung và chi phí quản lý chung khi
xây dựng đơn giá, dự toán
Bộ định mức xác định các hao phí trực tiếp cần thiết để thực hiện từng dịch
vụ, không phải là bảng giá. Khi xây dựng phương án giá, dự toán, các khoản chi
phí sản xuất chung và chi phí quản lý chung được xác định riêng theo quy định của
pháp luật về giá, trên cơ sở số liệu hợp lý, hợp lệ và bảo đảm không tính trùng với
các hao phí đã quy định trong Bộ định mức.
5.1. Chi phí trực tiếp làm cơ sở phân bổ
Chi phí trực tiếp (CTT) được xác định từ các hao phí nhân công, vật liệu,
nhiên liệu, công cụ, dụng cụ, máy móc, thiết bị, dịch vụ quan trắc, ca máy và công
việc có bản chất xây dựng quy định tại 05 Phần, sau khi nhân với giá hoặc đơn giá
hợp pháp tại thời điểm lập phương án giá, dự toán. Khoản chi phí đã có trong giá
ca máy, giá dịch vụ thuê ngoài hoặc đã tính trực tiếp trong một định mức thành
phần không được tính lại vào chi phí sản xuất chung hoặc chi phí quản lý chung.
5.2. Chi phí sản xuất chung
Chi phí sản xuất chung là các khoản chi phục vụ hoạt động trực tiếp tại nghĩa
trang nhưng không thể xác định riêng cho từng đơn vị sản phẩm, như chi phí phục
vụ và quản lý tại bộ phận trực tiếp; vật tư, công cụ dùng chung; hao mòn, khấu hao
tài sản; bảo dưỡng, sửa chữa thường xuyên; dịch vụ mua ngoài và các khoản chi
8
hợp lý, hợp lệ khác. Các khoản sửa chữa lớn, cải tạo, nâng cấp, xử lý sự cố hoặc
làm tăng năng lực tài sản được xác định theo nhiệm vụ, dự toán riêng.
5.3. Chi phí quản lý chung
Chi phí quản lý chung là các khoản chi phục vụ công tác quản lý, điều hành
chung của Ban có liên quan đến việc thực hiện 05 dịch vụ nhưng không thuộc riêng
một nghĩa trang hoặc một sản phẩm. Việc xác định và phân bổ chi phí quản lý
chung phải theo tiêu thức phù hợp, có căn cứ kiểm chứng và không trùng với chi
phí trực tiếp, chi phí sản xuất chung.
5.4. Nguyên tắc xác định chi phí chung tại bước xây dựng đơn giá, dự toán
Chi phí sản xuất chung và chi phí quản lý chung không phải là thành phần hao
phí của Bộ định mức. Các khoản chi phí này được xác định ở bước xây dựng phương
án giá, dự toán theo phương pháp định giá hiện hành, số liệu thực tế hợp lý, hợp lệ,
tiêu thức phân bổ phù hợp và kết quả thẩm định của cơ quan có thẩm quyền.
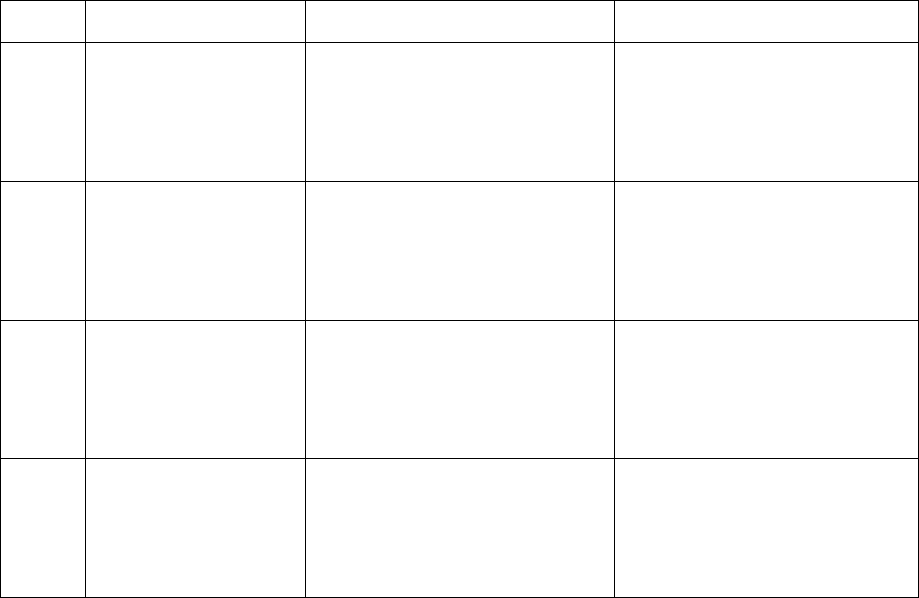
Phụ biểu phương pháp tính chi phí chung
STT
Khoản mục
Công thức/Phương pháp
Ghi chú
1
Chi phí trực tiếp
(CTT)
Tổng giá trị quy đổi từ các
hao phí kỹ thuật trực tiếp ×
giá/đơn giá hợp pháp
tương ứng
Không tính trùng khoản
đã nằm trong giá ca máy
hoặc giá dịch vụ thuê
ngoài
2
Chi phí sản xuất
chung (CSXC)
Xác định theo chi phí thực
tế hợp lý, hợp lệ; phân bổ
theo tiêu thức phù hợp, có
thể kiểm chứng
Chỉ tính khoản phục vụ
chung chưa nằm trong
CTT
3
Chi phí quản lý
chung (CQLC)
Xác định theo chi phí quản
lý hợp lý, hợp lệ; phân bổ
theo tiêu thức phù hợp, có
thể kiểm chứng
Không tính trùng CTT và
CSXC
4
Tổng chi phí làm
cơ sở phương án
giá
CTT + CSXC + CQLC +
các khoản khác (nếu có)
theo quy định pháp luật về
giá
Xác định tại bước xây
dựng đơn giá/dự toán và
theo kết quả thẩm định
6. Nguyên tắc thẩm định và chống tính trùng
Việc xác định chi phí sản xuất chung và chi phí quản lý chung thực hiện theo
quy định của pháp luật về giá. Chỉ tính các khoản chi phí chưa được xác định trong
hao phí trực tiếp; khoản đã có trong giá ca máy, giá dịch vụ thuê ngoài hoặc định
mức thành phần không được tính lần thứ hai.
9
7. Giải thích chênh lệch giữa các định mức
Mức hao phí giữa các nghĩa trang khác nhau do quy mô, diện tích, số lượng
và loại mộ; nội dung công việc, tần suất và thời gian thực hiện; điều kiện địa hình,
nguồn nước, yêu cầu phục vụ lễ, tưởng niệm, đối ngoại và phương án tổ chức thực
hiện tại từng nghĩa trang. Việc xác định mức hao phí không căn cứ đơn thuần vào
tổng diện tích hoặc số lượng mộ.
ĐM02.MD được xác định thành 02 mức: Mức 1 áp dụng đối với mộ liệt sĩ
và mộ Nhà tiền; Mức 2 áp dụng đối với mộ cao cấp. Hai mức được xác định riêng
theo khối lượng và yêu cầu chăm sóc, không bình quân chung.
ĐM03 và ĐM04 chỉ áp dụng tại Nghĩa trang liệt sĩ Nhổn và Nghĩa trang liệt sĩ
Ngọc Hồi; ĐM05 chỉ áp dụng tại Nghĩa trang Mai Dịch. Nghĩa trang Sài Đồng và
Nghĩa trang Xuân Mai chỉ áp dụng ĐM01 và ĐM02 theo phạm vi dịch vụ được giao.
Khối lượng quan trắc môi trường tại từng nghĩa trang được xác định theo
thành phần môi trường, vị trí, số điểm, số mẫu, tần suất, chỉ tiêu phân tích và sản
phẩm báo cáo; vì vậy mức hao phí có thể khác nhau giữa các nghĩa trang. Cơ sở
tính và điều kiện áp dụng cụ thể được trình bày tại 05 phần tương ứng.
8. Làm tròn và quy đổi về đơn vị sản phẩm
Kết quả tính toán được giữ đủ độ chính xác cần thiết để tránh làm mất ý nghĩa
của các mức nhỏ. Đối với mức công bố theo 01 mộ/năm, tổng hao phí toàn khu/năm
chỉ sử dụng để kiểm tra và quản lý tổng nhu cầu; trị số định mức phải được quy đổi
về 01 mộ/năm. Các trường hợp làm tròn lên mức nguyên được nêu rõ tại Phần khi cần
bảo đảm đủ nhu cầu thực hiện, như hóa chất vệ sinh khu chung.
9. Phạm vi sản phẩm theo từng loại định mức
9.1. ĐM01 - Quản lý nghĩa trang
Bao gồm các hoạt động quản lý, điều hành, hồ sơ; quản lý cơ sở vật chất, tài
sản và công cụ dụng cụ; bảo vệ, an ninh trật tự, phòng cháy chữa cháy; vệ sinh hạ
tầng và khu vực dùng chung; chăm sóc cây xanh, cảnh quan chung; phục vụ khách,
đoàn viếng, tưởng niệm; quan trắc môi trường và các công việc quản lý thường
xuyên khác theo phạm vi của từng nghĩa trang.
9.2. ĐM02 - Chăm sóc mộ
Bao gồm các công việc trực tiếp đối với phần mộ như lau rửa thân mộ, bia
mộ, bát hương, lọ hoa và các chi tiết gắn trực tiếp; thu dọn hoa, rác; làm cỏ, chỉnh
trang; vệ sinh phần nền, lối đi trực tiếp trong khu mộ khi phần diện tích này được
xác định thuộc sản phẩm chăm sóc mộ.
ĐM02 chỉ bao gồm công việc chăm sóc, vệ sinh và chỉnh trang thường xuyên
hoặc định kỳ. Các công việc sửa chữa phần mộ bị bong, nứt, vỡ; xử lý nền lún,
phồng rộp; thay đổi kết cấu hoặc sửa chữa lớn không thuộc ĐM02 và được xác
định theo nhiệm vụ riêng khi phát sinh.
10
9.3. ĐM03 - Cát táng hài cốt liệt sĩ
Bao gồm các công việc trực tiếp phục vụ cát táng hài cốt liệt sĩ theo phạm vi
thực tế; các công việc đào, đắp, vận chuyển đất và sử dụng máy thi công được xác
định theo khối lượng đo bóc và định mức xây dựng phù hợp.
9.4. ĐM04 - Bốc mộ cát táng hài cốt liệt sĩ và phục hồi vị trí cũ
Bao gồm công việc bốc mộ, cát táng hài cốt liệt sĩ, tháo dỡ, đào đắp, vận
chuyển, hoàn trả và phục hồi vị trí cũ theo yêu cầu kỹ thuật. Vật liệu, nhân công và
máy thi công được xác định theo từng mã công tác, khối lượng và điều kiện thực hiện.
9.5. ĐM05 - Mai táng thi hài
Áp dụng tại Nghĩa trang Mai Dịch đối với công việc mai táng thi hài và các
công việc trực tiếp liên quan. Phần công việc có thể đo bóc như đào, đắp, vận
chuyển và máy thi công được xác định theo định mức xây dựng hiện hành.
11
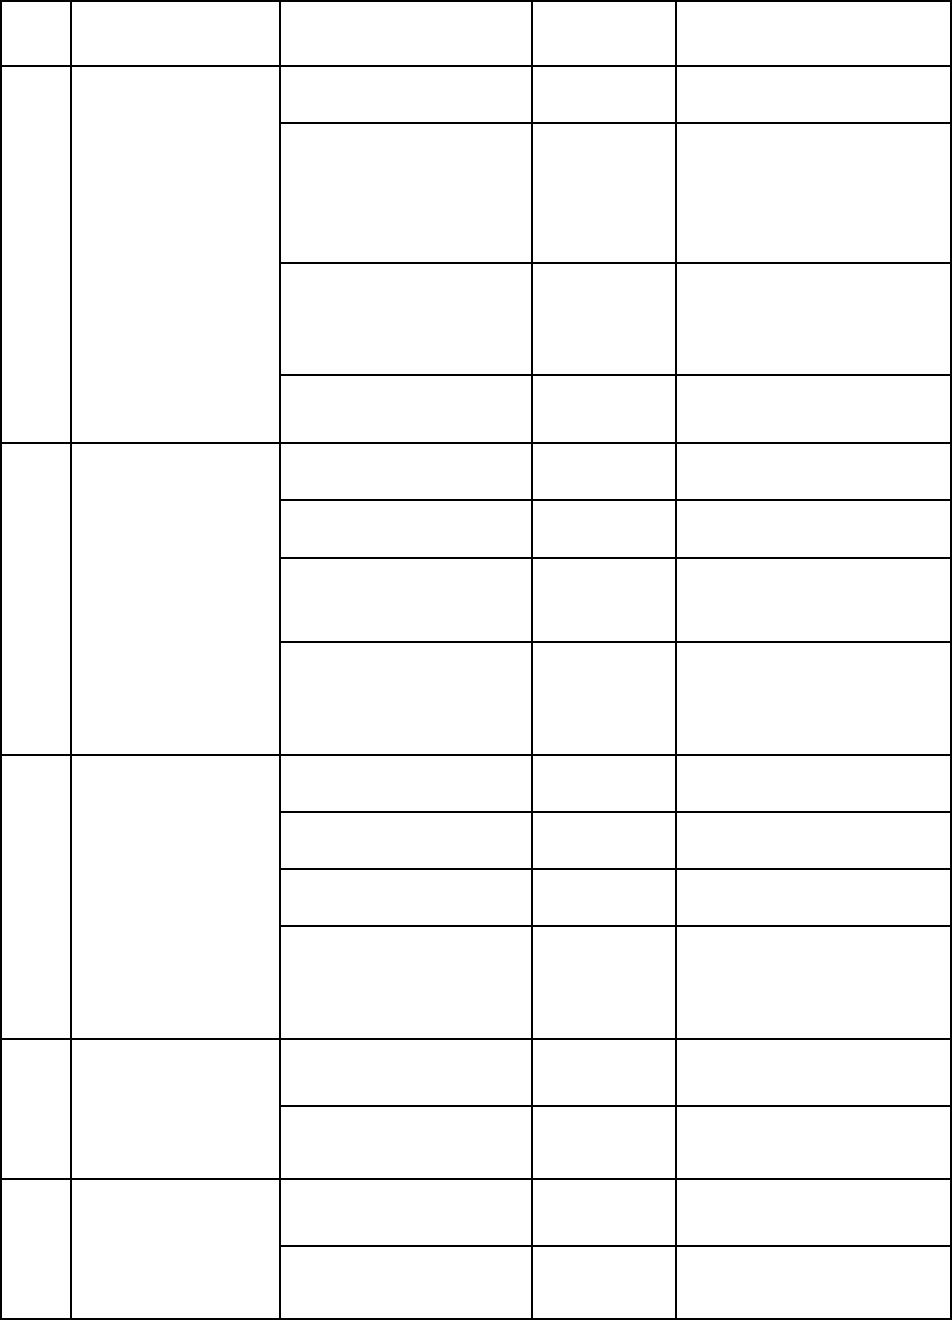
BẢNG TỔNG HỢP QUY ƯỚC MÃ ĐỊNH MỨC VÀ ĐƠN VỊ SẢN PHẨM
TT
Danh mục dịch vụ
Tên sản phẩm/định
mức
Mã quy
ước
Đơn vị sản phẩm
Quản lý nghĩa trang Mai
Dịch
ĐM01.MD
01 nghĩa trang/năm
Chăm sóc mộ nghĩa
trang Mai Dịch
(Mức 1: áp dụng đối
với 1.229 mộ liệt sĩ và
mộ Nhà tiền)
ĐM02.MD
01 mộ/năm
Chăm sóc mộ nghĩa
trang Mai Dịch
(Mức 2: áp dụng đối
với mộ cao cấp)
ĐM02.MD
01 mộ/năm
1
Dịch vụ quản lý, sử
dụng nghĩa trang tại
nghĩa trang Mai Dịch
Mai táng thi hài tại
Nghĩa trang Mai Dịch
ĐM05.MD
01 mộ mai táng hoàn
thành
Quản lý nghĩa trang tại
Nghĩa trang liệt sĩ Nhổn
ĐM01.NN
01 nghĩa trang/năm
Chăm sóc mộ tại Nghĩa
trang liệt sĩ Nhổn
ĐM02.NN
01 mộ/năm
Cát táng hài cốt liệt sĩ
tại Nghĩa trang liệt sĩ
Nhổn
ĐM03.NN
01 hài cốt
2
Dịch vụ quản lý, sử
dụng nghĩa trang tại
nghĩa trang liệt sĩ
Nhổn
Bốc mộ cát táng hài cốt
liệt sĩ và phục hồi vị trí
cũ tại Nghĩa trang liệt sĩ
Nhổn
ĐM04.NN
01 hài cốt
Quản lý nghĩa trang liệt
sĩ Ngọc Hồi
ĐM01.NH
01 nghĩa trang/năm
Chăm sóc mộ liệt sĩ
Ngọc Hồi
ĐM02.NH
01 mộ/năm
Cát táng hài cốt liệt sĩ
Ngọc Hồi
ĐM03.NH
01 hài cốt
3
Dịch vụ quản lý, sử
dụng nghĩa trang tại
nghĩa trang liệt sĩ
Ngọc Hồi
Bốc mộ cát táng hài cốt
liệt sĩ và phục hồi vị trí
cũ tại nghĩa trang liệt sĩ
Ngọc Hồi
ĐM04.NH
01 hài cốt
Quản lý nghĩa trang Sài
Đồng
ĐM01.SD
01 nghĩa trang/năm
4
Dịch vụ quản lý, sử
dụng nghĩa trang tại
nghĩa trang Sài
Đồng (Nghĩa trang
liệt sĩ Trung Quốc)
Chăm sóc mộ nghĩa
trang Sài Đồng
ĐM02.SD
01 mộ/năm
Quản lý nghĩa trang
Xuân Mai
ĐM01.XM
01 nghĩa trang/năm
5
Dịch vụ quản lý, sử
dụng nghĩa trang tại
nghĩa trang Xuân
Mai (Nghĩa trang
liệt sĩ Trung Quốc)
Chăm sóc mộ nghĩa
trang Xuân Mai
ĐM02.XM
01 mộ/năm
12
Các mã trên là quy ước thống nhất về loại sản phẩm trong Bộ định mức. Mã
cụ thể được ghép với ký hiệu nghĩa trang để thuận tiện theo dõi, ví dụ: ĐM01.MD,
ĐM02.NN, ĐM04.NH; tại từng nghĩa trang chỉ sử dụng các mã thực tế phát sinh.
Riêng ĐM02.MD của Nghĩa trang Mai Dịch có 02 mức chăm sóc mộ theo
loại mộ: Mức 1, áp dụng cho 1.229 mộ liệt sĩ và mộ Nhà tiền; Mức 2, áp dụng cho
492 mộ cao cấp. Hai mức được công bố riêng, không bình quân chung.

Bạn chưa Đăng nhập thành viên.

Đây là tiện ích dành cho tài khoản thành viên. Vui lòng Đăng nhập để xem chi tiết. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

Quyết định 5803/QĐ-UBND của Ủy ban nhân dân Thành phố Hà Nội về việc ban hành Bộ định mức kinh tế - kỹ thuật dịch vụ sự nghiệp công sử dụng ngân sách Nhà nước lĩnh vực Nội vụ của Thành phố Hà Nội áp dụng tại Ban Phục vụ lễ tang Hà Nội

văn bản tiếng việt

downloadQuyết định 5803/QĐ-UBND (Bản PDF)

Vui lòng Đăng nhập để tải văn bản. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

văn bản TIẾNG ANH

* Lưu ý: Để đọc được văn bản tải trên Luatvietnam.vn, bạn cần cài phần mềm đọc file DOC, DOCX và phần mềm đọc file PDF.

Bạn chưa Đăng nhập thành viên.

Đây là tiện ích dành cho tài khoản thành viên. Vui lòng Đăng nhập để xem chi tiết. Nếu chưa có tài khoản, vui lòng Đăng ký tại đây!

  • Văn bản liên quan Quyết định 5803/QĐ-UBND
  • Văn bản cùng chủ đề

văn bản cùng lĩnh vực

văn bản mới nhất

CHÍNH SÁCH BẢO VỆ DỮ LIỆU CÁ NHÂN
Yêu cầu hỗ trợYêu cầu hỗ trợ
Chú thích màu chỉ dẫn
Chú thích màu chỉ dẫn:
Các nội dung của VB này được VB khác thay đổi, hướng dẫn sẽ được làm nổi bật bằng các màu sắc:
Sửa đổi, bổ sung, đính chính
Thay thế
Hướng dẫn
Bãi bỏ
Bãi bỏ cụm từ
Bình luận
Click vào nội dung được bôi màu để xem chi tiết.
×