Phụ nữ bị đái tháo đường thai kỳ phải xét nghiệm ít nhất 3 năm/lần

Tài liệu chuyên môn “hướng dẫn chẩn đoán và điều trị tiền đái tháo đường” được Bộ Y tế ban hành kèm theo Quyết định số 3087/QĐ-BYT ngày 16/7/2020.

Tài liệu nêu rõ, những đối tượng sau đây được khuyến cáo làm xét nghiệm để tầm soát, phát hiện đái tháo đường hoặc tiền đái tháo đường ở người lớn không có triệu chứng, biểu hiện lâm sàng:

- Người trưởng thành ở bất kỳ tuổi nào thừa cân hoặc béo phì và có kèm theo các yếu tố nguy cơ sau: Có người thân (bố mẹ, anh chị em ruột, con đẻ) bị đái tháo đường; tiền sử bệnh tim mạch do xơ vữa động mạch; tăng huyết áp; phụ nữ bị hội chứng buồng trứng đa nang…

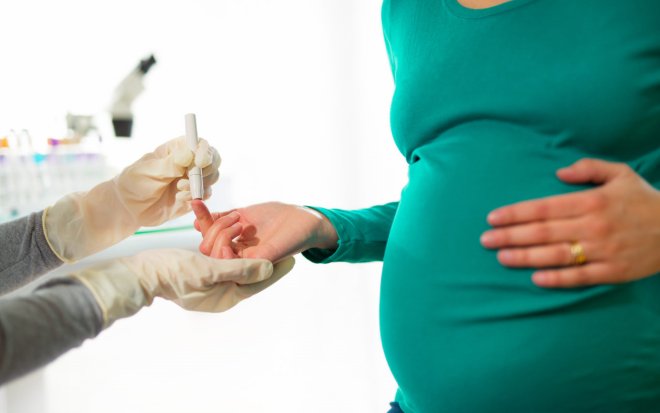
- Phụ nữ đã được chẩn đoán đái tháo đường thai kỳ cần theo dõi lâu dài, xét nghiệm ít nhất 03 năm/lần;

- Tất cả mọi người từ 45 tuổi trở lên;

Nếu các kết quả bình thường, xét nghiệm sẽ được làm lại trong vòng 01 - 03 năm sau hoặc ngắn hơn tùy theo kết quả ban đầu và các yếu tố nguy cơ.
Phụ nữ bị đái tháo đường thai kỳ
Phụ nữ bị đái tháo đường thai kỳ phải xét nghiệm ít nhất 3 năm/lần (Ảnh minh họa)

Đồng thời, để điều trị tiền đái tháo đường, Bộ Y tế đưa ra một số phương pháp gồm:

- Thay đổi lối sống thông qua can thiệp dinh dưỡng, tăng hoạt động thể lực;

- Điều trị bằng thuốc;

- Phẫu thuật giảm béo, giảm cân giúp kiểm soát glucose máu với những người bị béo phì nặng. Đồng thời kết hợp điều trị nội khoa chặt chẽ sau phẫu thuật.

Đặc biệt: Với những người có nguy cơ cao mắc tiền đái tháo đường nhưng kết quả xét nghiệm glocose máu bình thường thì hàng năm phải xét nghiệm lại glucose.

Quyết định có hiệu lực kể từ ngày 16/7/2020.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Nghị định 398/2026/NĐ-CP ngày 29/10/2026 ban hành kèm theo 3 mẫu kê khai giảm thuế thu nhập cá nhân (TNCN), gồm mẫu dành cho cá nhân kinh doanh tự kê khai; tổ chức, cá nhân khấu trừ, khai thay, nộp thay và mẫu điều chỉnh khi doanh thu thực tế vượt điều kiện giảm thuế.

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

Nghị định 398/2026/NĐ-CP quy định doanh nghiệp đang hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) được tính giảm 30% trên số thuế phải nộp sau khi đã trừ ưu đãi thuế nếu đáp ứng điều kiện giảm thuế.

Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

 Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

Nghị định 398/2026/NĐ-CP quy định giảm 30% số thuế thu nhập cá nhân (TNCN) phải nộp đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.

Đã có Nghị định 398/2026/NĐ-CP hướng dẫn giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp

Đã có Nghị định 398/2026/NĐ-CP hướng dẫn giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp

Đã có Nghị định 398/2026/NĐ-CP hướng dẫn giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp

Chính phủ ban hành Nghị định số 398/2026/NĐ-CP quy định chi tiết Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp. 

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Ngày 28/10/2026, Bộ Tài chính ban hành Thông tư 159/2026/TT-BTC quy định danh mục và thời hạn định kỳ chuyển đổi vị trí công tác đối với công chức, viên chức không giữ chức vụ lãnh đạo, quản lý trực tiếp tiếp xúc và giải quyết công việc thuộc lĩnh vực tài chính tại chính quyền địa phương.