7 nguyên nhân xảy ra đợt dịch thứ 4 từ ngày 27/4/2021

Tại Thông báo 116/TB-VPCP của Văn phòng Chính phủ về cuộc họp Thường trực Chính phủ về phòng, chống dịch Covid-19, Thủ tướng đã nêu kết luận về nguyên nhân xảy ra đợt dịch lần này.

Theo đó, từ ngày 27/4/2021, từ khi có đợt dịch thứ 04 đến ngày 19/5/2021, cả nước đã có nhiều ca mắc mới trong cộng đồng tại 28 tỉnh, thành phố. Đây là đợt dịch có diễn biến phức tạp, khó lường, do chủng mới của vi rút có độ nguy hiểm cao, lây lan nhanh và khó chữa trị.
​6 nguyên nhân xảy ra đợt dịch thứ 4 từ ngày 27/4/2021
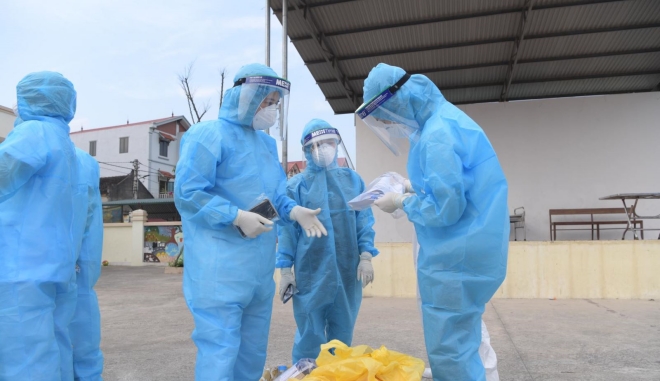
7 nguyên nhân xảy ra đợt dịch thứ 4 từ ngày 27/4/2021 (Ảnh minh họa)

Đợt dịch này có nhiều nguyên nhân gồm:

- Nguồn bệnh xâm nhập từ bên ngoài qua đường nhập cảnh;

- Quản lý nhập cảnh, đấu tranh ngăn chặn nhập cảnh trái phép, quản lý cư trú, kiểm soát và xử lý cư trú trái phép chưa chặt chẽ, còn có sơ hở;

- Tư tưởng chủ quan, lơ là, mất cảnh giác với dịch bệnh của một số cơ quan, đơn vị, tổ chức, doanh nghiệp, kể cả cơ quan, đơn vị Nhà nước và một bộ phận nhân dân;

- Quản lý cách ly người nhập cảnh, theo dõi y tế sau cách ly thiếu chặt chẽ, sơ hở, chủ quan;

- Một số cơ quan, đơn vị, địa phương chưa thực hiện nghiêm đầy đủ yêu cầu 04 tại chỗ;

- Tại các địa phương, đơn vị chưa có dịch bệnh nên chưa có kinh nghiệm, còn chậm trễ, lúng túng, bị động ứng phó khi có dịch;

- Một số quy định, quy chế quản lý Nhà nước về phòng, chống dịch còn bất cập, hạn chế, chưa đồng bộ, chưa sát thực tế.

Mặc dù đến giờ, dịch bệnh cơ bản đã được kiểm soát trên phạm vi cả nước và từng bước tại các tỉnh đang có dịch nhưng cần phải hết sức tránh đồng thời cả hai khuynh hướng: Lơ là, chủ quan, mất cảnh giác (nhất là khi không có dịch) và hốt hoảng, hoang mang, lo lắng, mất bình tĩnh, thiếu bản lĩnh khi ứng phó dịch bệnh.

Đặc biệt, phải xác định chống dịch như chống giặc, kế thừa kinh nghiệm, cách làm tốt có hiệu quả từ 03 đợt dịch trước…
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Từ 29/10/2026, áp dụng 3 mẫu kê khai giảm thuế TNCN cho hộ, cá nhân kinh doanh

Nghị định 398/2026/NĐ-CP ngày 29/10/2026 ban hành kèm theo 3 mẫu kê khai giảm thuế thu nhập cá nhân (TNCN), gồm mẫu dành cho cá nhân kinh doanh tự kê khai; tổ chức, cá nhân khấu trừ, khai thay, nộp thay và mẫu điều chỉnh khi doanh thu thực tế vượt điều kiện giảm thuế.

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

​Nghị định 398: Doanh nghiệp đang hưởng ưu đãi thuế TNDN vẫn được giảm thêm 30% số thuế phải nộp sau ưu đãi

Nghị định 398/2026/NĐ-CP quy định doanh nghiệp đang hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) được tính giảm 30% trên số thuế phải nộp sau khi đã trừ ưu đãi thuế nếu đáp ứng điều kiện giảm thuế.

Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

 Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

Nghị định 398/2026: Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế TNCN năm 2026, 2027

Nghị định 398/2026/NĐ-CP quy định giảm 30% số thuế thu nhập cá nhân (TNCN) phải nộp đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Đã có Thông tư 159/2026/TT-BTC về chuyển đổi vị trí công tác của công chức, viên chức tài chính địa phương

Ngày 28/10/2026, Bộ Tài chính ban hành Thông tư 159/2026/TT-BTC quy định danh mục và thời hạn định kỳ chuyển đổi vị trí công tác đối với công chức, viên chức không giữ chức vụ lãnh đạo, quản lý trực tiếp tiếp xúc và giải quyết công việc thuộc lĩnh vực tài chính tại chính quyền địa phương.