3 trường hợp hủy khoanh nợ, hủy xóa nợ tiền chậm nộp thuế

Hồ sơ và trình tự, thủ tục xử lý nợ theo Nghị quyết 94 năm 2019 vừa được Bộ Tài chính quy định chi tiết tại Thông tư 69/2020/TT-BTC ngày 15/7/2020.

Theo đó, một trong những trường hợp hủy khoanh nợ tiền thuế, hủy xóa nợ tiền phạt chậm nộp, tiền chậm nộp là người nộp thuế đã được khoanh nợ, xóa nợ nhưng cơ quan có thẩm quyền, cơ quan quản lý thuế phát hiện việc khoanh nợ, xóa nợ không đúng theo quy định.
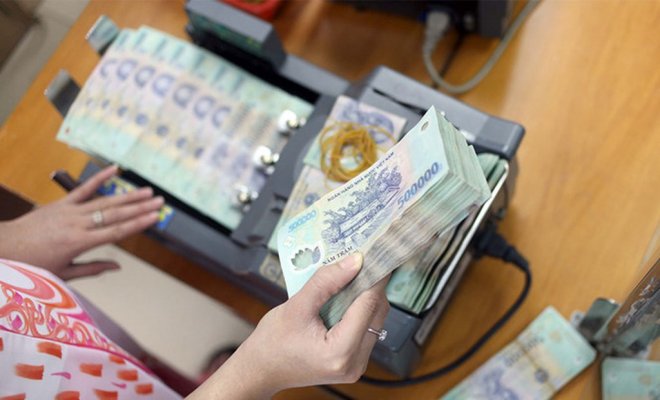
hủy xóa nợ tiền chậm nộp thuế
3 trường hợp hủy khoanh nợ, hủy xóa nợ tiền chậm nộp thuế (Ảnh minh họa)

Không chỉ vậy, người nộp thuế đã được khoanh nợ, xóa nợ mà quay lại sản xuất, kinh doanh; cá nhân, cá nhân kinh doanh hoặc người đại diện hộ gia đình, chủ hộ gia đình, chủ doanh nghiệp tư nhân… được khoanh nợ, xóa nợ thành lập doanh nghiệp hoặc cơ sở sản xuất, kinh doanh mới cũng được hủy khoanh nợ, xóa nợ tiền chậm nộp thuế nhưng trừ một trong hai trường hợp sau:

- Người nộp thuế bị thiệt hại vật chất do thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ;

- Người nộp thuế cung ứng hàng hóa, dịch vụ được thanh toán trực tiếp bằng nguồn vốn ngân sách Nhà nước nhưng chưa được thanh toán.

Về hồ sơ hủy khoanh nợ tiền thuế, hủy xóa nợ tiền phạt chậm nộp, tiền chậm nộp, người nộp thuế bắt buộc phải có Quyết định khoanh nợ hoặc Quyết định xóa nợ đã ban hành.

Ngoài ra, tùy vào từng trường hợp cụ thể được hủy khoanh nợ tiền thuế, hủy xóa nợ mà cần thêm các tài liệu, giấy tờ khác theo quy định.

Thông tư này có hiệu lực từ ngày 26/11/2019 và được tổ chức thực hiện trong 03 năm kể từ ngày 26/11/2019.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

​Đăng ký thành lập doanh nghiệp không phụ thuộc địa giới hành chính trên toàn quốc

​Đăng ký thành lập doanh nghiệp không phụ thuộc địa giới hành chính trên toàn quốc

​Đăng ký thành lập doanh nghiệp không phụ thuộc địa giới hành chính trên toàn quốc

Từ ngày 12/11/2026, thủ tục đăng ký thành lập doanh nghiệp thuộc Danh mục thủ tục hành chính thực hiện không phụ thuộc vào địa giới hành chính trong phạm vi toàn quốc. Nội dung này được Bộ Tài chính công bố tại Quyết định 3318/QĐ-BTC ban hành cùng ngày.

​7 thủ tục về hộ kinh doanh thực hiện không phụ thuộc địa giới hành chính trên toàn quốc

​7 thủ tục về hộ kinh doanh thực hiện không phụ thuộc địa giới hành chính trên toàn quốc

​7 thủ tục về hộ kinh doanh thực hiện không phụ thuộc địa giới hành chính trên toàn quốc

Quyết định 3318/QĐ-BTC ngày 12/11/2026 của Bộ Tài chính công bố bảy thủ tục thuộc lĩnh vực thành lập và hoạt động của hộ kinh doanh thực hiện không phụ thuộc vào địa giới hành chính trong phạm vi toàn quốc. 

Từ 12/11/2026, 255 thủ tục thuộc quản lý của Bộ Tài chính thực hiện không phụ thuộc địa giới

Từ 12/11/2026, 255 thủ tục thuộc quản lý của Bộ Tài chính thực hiện không phụ thuộc địa giới

Từ 12/11/2026, 255 thủ tục thuộc quản lý của Bộ Tài chính thực hiện không phụ thuộc địa giới

Ngày 12/11/2026, Bộ Tài chính ban hành Quyết định 3318/QĐ-BTC công bố Danh mục thủ tục hành chính thuộc phạm vi quản lý của Bộ Tài chính thực hiện không phụ thuộc vào địa giới hành chính trong phạm vi toàn quốc. Quyết định có hiệu lực thi hành kể từ ngày ký.

​Từ hôm nay, 15/11/2026, cấm 7 nhóm hành vi khi tổ chức hoạt động giáo dục ngoài giờ chính khóa

​Từ hôm nay, 15/11/2026, cấm 7 nhóm hành vi khi tổ chức hoạt động giáo dục ngoài giờ chính khóa

​Từ hôm nay, 15/11/2026, cấm 7 nhóm hành vi khi tổ chức hoạt động giáo dục ngoài giờ chính khóa

Thông tư 85/2026/TT-BGDĐT quy định 7 nhóm hành vi bị nghiêm cấm khi tổ chức hoạt động giáo dục tăng cường và hoạt động giáo dục theo nhu cầu người học tại các cơ sở giáo dục phổ thông. Thông tư có hiệu lực từ ngày 15/11/2026.