English
 RSS


Dịp Tết Nguyên đán, người lao động thường được thưởng Tết, được nhận tháng lương thứ 13. Vậy, thưởng Tết, lương tháng 13 có phải đóng thuế thu nhập cá nhân (TNCN)?
Thưởng Tết, lương tháng 13 có phải đóng thuế TNCN?
Tiền thưởng Tết là khoản tiền mà người sử dụng lao động thưởng cho người lao động căn cứ vào kết quả sản xuất kinh doanh hằng năm và mức độ hoàn thành công việc của người lao động.
Còn lương tháng 13 là tiền thưởng cuối năm do các doanh nghiệp tự quy định trong quy chế thưởng, hợp đồng lao động hoặc theo kết quả sản xuất kinh doanh…
Theo quy định tại điểm a khoản 2 Điều 3 Luật Thuế Thuế thu nhập cá nhân 2007, sửa đổi, bổ sung 2012, tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công là thu nhập chịu thuế TNCN.
Như vậy, thưởng Tết, lương tháng 13 là thu nhập phải chịu thuế TNCN. Tuy nhiên, người lao động chỉ phải nộp thuế sau khi trừ các khoản giảm trừ mà vẫn đạt đến mức phải nộp thuế TNCN.
Cách tính thuế TNCN cho thưởng Tết, lương tháng 13
Công thức tính thuế TNCN:
|
(1) Thu nhập chịu thuế |
= |
Tổng thu nhập |
- |
Các khoản miễn thuế |
|
(2) Thu nhập tính thuế |
= |
Thu nhập chịu thuế |
- |
Các khoản giảm trừ |
|
(3) Thuế TNCN phải nộp |
= |
Thu nhập tính thuế |
x |
Thuế suất |
Các bước tính thuế TNCN:
Bước 1: Tính tổng thu nhập
Bước 2: Xác định các khoản được miễn thuế TNCN
Bước 3: Tính thu nhập chịu thuế theo công thức (1)
Bước 4: Xác định các khoản giảm trừ
Bước 5: Tính thu nhập tính thuế theo công thức (2)
Bước 6: Tính thuế TNCN phải nộp theo công thức (3)
Thuế suất tính thuế TNCN tính theo bậc thu nhập, mỗi bậc có một mức thuế suất tương ứng (được quy định rõ tại khoản 2 Điều 7 và Phụ lục 01/PL-TNCN Thông tư 111/2013/TT-BTC).
|
Bậc |
Thu nhập tính thuế /tháng |
Thuế suất |
Tính số thuế phải nộp |
|
|
Cách 1 |
Cách 2 |
|||
|
1 |
Đến 5 triệu đồng |
5% |
0 triệu đồng + 5% TNTT |
5% TNTT |
|
2 |
Trên 05 đến 10 triệu đồng |
10% |
0,25 triệu đồng + 10% TNTT trên 5 triệu đồng |
10% TNTT - 0,25 triệu đồng |
|
3 |
Trên 10 đến 18 triệu đồng |
15% |
0,75 triệu đồng + 15% TNTT trên 10 triệu đồng |
15% TNTT - 0,75 triệu đồng |
|
4 |
Trên 18 đến 32 triệu đồng |
20% |
1,95 triệu đồng + 20% TNTT trên 18 triệu đồng |
20% TNTT - 1,65 triệu đồng |
|
5 |
Trên 32 triệu đồng đến 52 triệu đồng |
25% |
4,75 triệu đồng + 25% TNTT trên 32 triệu đồng |
25% TNTT - 3,25 triệu đồng |
|
6 |
Trên 52 đến 80 triệu đồng |
30% |
9,75 triệu đồng + 30% TNTT trên 52 triệu đồng |
30 % TNTT - 5,85 triệu đồng |
|
7 |
Trên 80 triệu đồng |
35% |
18,15 triệu đồng + 35% TNTT trên 80 triệu đồng |
35% TNTT - 9,85 triệu đồng |
Cũng theo khoản 3 Điều 7 Nghị định này, để thuận tiện cho việc tính toán, có thể áp dụng phương pháp tính rút gọn theo phụ lục số 01/PL-TNCN.
Ví dụ: Lương tháng 01/2019 của anh A là 20 triệu đồng, thưởng Tết của công ty là 20 triệu đồng; tổng thu nhập là 40 triệu đồng.
Khoản thu nhập được miễn thuế: Tiền ăn 730.000 đồng/người/tháng.
Xác định các khoản được giảm trừ (Theo Điều 9 Thông tư 111/2013/TT-BTC):
- Giảm trừ gia cảnh
+ Bản thân anh A là 09 triệu/tháng (không phải đăng ký),
+ 01 người phụ thuộc là 3.6 triệu đồng (người phụ thuộc phải đăng ký).
- Các khoản bảo hiểm
|
Bảo hiểm xã hội |
Bảo hiểm y tế |
Bảo hiểm thất nghiệp |
Tổng |
|
20.000.000 x 8% |
20.000.000 x 1.5% |
20.000.000 x 1% |
2.1 triệu đồng |
Tổng các khoản giảm trừ của anh A là: 14.7 triệu đồng.
Như vậy, thu nhập chịu thuế của anh A là 24.57 triệu đồng (40 triệu - (14.7 triệu đồng tiền giảm trừ + 730.000 đồng tiền miễn thuế). Với thu nhập trên, so với bảng thuế suất thuộc bậc 4. Áp dụng tính thuế TNCN theo cách 2, số thuế TNCN của anh A: 20% x 24.570.000 - 1.650.000 = 3.264.000 đồng.
Công cụ tính thuế TNCN
LuatVietnam đã có hệ thống tính thuế TNCN online đối với tiền lương, tiền công của người lao động chỉ trong vòng vài giây với những thao tác đơn giản, dễ sử dụng.
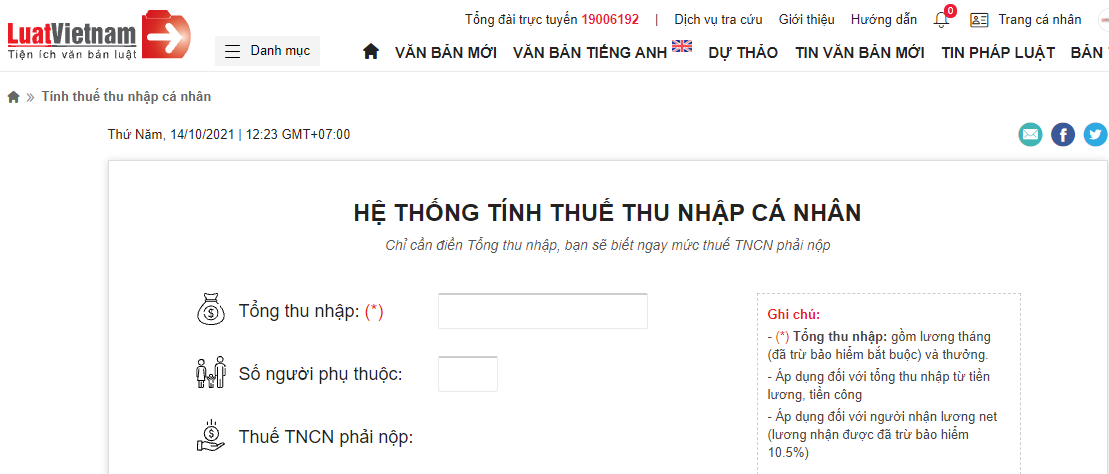
Bước 1: Truy cập hệ thống tính thuế TNCN tại đây
Bước 2: Điền tổng thu nhập trong tháng
Lưu ý: Thu nhập trong tháng gồm tiền lương, tiền công, thưởng (đã trừ các khoản bảo hiểm bắt buộc gồm bảo hiểm xã hội (8%), bảo hiểm y tế (1,5%), bảo hiểm thất nghiệp 1%).
Bước 3: Điền số người phụ thuộc (nếu có)
Cuối cùng, hệ thống sẽ cho kết quả về số tiền thuế TNCN bạn phải nộp mỗi tháng, trong đó giải thích rõ các bậc thuế và thuế suất tương ứng.
Trên đây là thông tin về: Thưởng Tết, lương tháng 13 có phải đóng thuế TNCN? Nếu có thắc mắc, bạn đọc liên hệ 19006192 để được hỗ trợ.