English
 RSS
Mới đây, Cục Cạnh tranh và Bảo vệ người tiêu dùng đã đưa ra một số cảnh báo, lưu ý người tiêu dùng khi tham gia sử dụng cho vay tiêu dùng.
Theo Thông tư 43/2016/TT-NHNN của Ngân hàng Nhà nước Việt Nam, cho vay tiêu dùng là việc công ty tài chính cho vay bằng đồng Việt Nam đối với khách hàng là cá nhân nhằm đáp ứng nhu cầu vốn để mua xe, đồ dùng gia đình; học tập, chữa bệnh, đi du lịch; sửa chữa nhà cửa. Mức vay tiêu dùng tối đa đối với một khách hàng là 100 triệu đồng.
Hiện nay, dịch vụ cho vay tiêu dùng ở Việt Nam đang nở rộ, các công ty tài chính liên tục tung ra nhiều “chiêu” để thu hút khách hàng, nhưng trong đó cũng chứa đựng không ít rủi ro. Dưới đây là một số cảnh báo của Cục Cạnh tranh và Bảo vệ người tiêu dùng về dịch vụ vay tiêu dùng.
Rủi ro khi mua trả góp lãi suất 0%
Theo Cục Cạnh tranh và Bảo vệ người tiêu dùng, khi có nhu cầu mua sắm hàng hóa, dịch vụ như xe máy, điện thoại, máy tính.. người tiêu dùng sẽ được nhân viên giới thiệu gói tài chính hỗ trợ 0% lãi suất, người tiêu dùng chỉ phải trả góp tiền gốc hàng tháng.
Trong tình huống này, người tiêu dùng thường chỉ nhìn thấy “điểm cộng” là mức lãi suất trả góp 0% và dễ dàng đi đến quyết định vay tiền để mua sắm trong khi chưa hiểu đầy đủ về tổng giá trị khoản vay và các điều kiện đi kèm. Chỉ khi phát sinh tranh chấp, người tiêu dùng mới nhận thấy những bất cập hoặc sự không phù hợp của khoản vay với năng lực tài chính.
Bên cho vay cung cấp thông tin gây nhầm lẫn
Ngoài đưa ra cảnh báo về rủi ro từ mua trả góp lãi suất 0%, Cục Cạnh tranh và Bảo vệ người tiêu dùng nhận định, trong hoạt động cho vay tiêu dùng, nhân viên tư vấn còn thường cung cấp không đầy đủ thông tin hoặc thông tin sai lệch, gây nhầm lẫn cho người tiêu dùng.
Cụ thể như: Nhân viên cam kết lãi suất từ 1 – 2%/tháng nhưng thực tế lãi suất thể hiện trên hợp đồng là 6%, nếu người vay không tỉnh táo sẽ rất dễ bị nhầm lẫn.
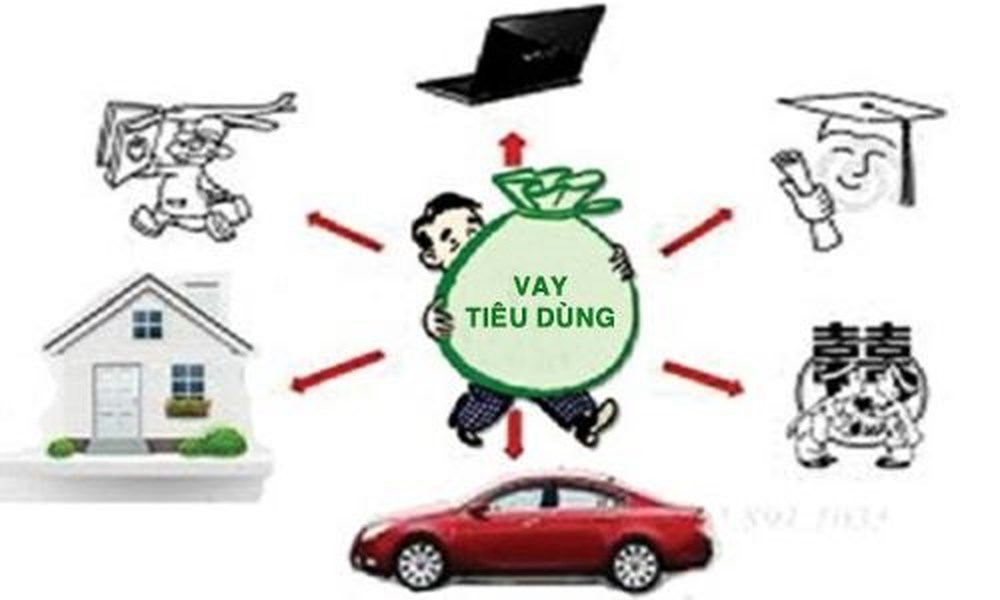
Cục Cạnh tranh và Bảo vệ người tiêu dùng vừa đưa ra nhiều cảnh báo về vay tiêu dùng
Đe dọa, quấy rối người vay khi nhắc, thu hồi nợ
Tại thị trường tài chính tiêu dùng Việt Nam những năm gần đây cũng đã ghi nhận số lượng lớn khiếu nại của người tiêu dùng về việc thường xuyên nhận được điện thoại đe dọa, quấy rối làm phiền của bên cho vay, thậm chí cả người thân, bạn bè của người vay cũng nhận được những cuộc điện thoại tương tự.
Cục Cạnh tranh và Bảo vệ người tiêu dùng cho biết, đây là hành vi có dấu hiệu vi phạm pháp luật về quyền lợi của người tiêu dùng. Do đó, khi phát hiện hoặc khi gặp phải các tình huống tương tự, người tiêu dùng cần cảnh giác và chủ động phản ánh tới các cơ quan nhà nước để được tư vấn, hỗ trợ.
5 lưu ý khi sử dụng dịch vụ vay tiêu dùng
Cục Cạnh tranh và Bảo vệ người tiêu dùng khuyến cáo trước khi ký hợp đồng vay tiêu dùng, người vay cần có những hiểu biết cơ bản để tự bảo vệ mình. Dưới đây là 5 lưu ý đối với khách hàng sử dụng dịch vụ vay tiêu dùng:
- Chỉ ký hợp đồng sau khi nắm rõ, nhìn rõ các thông tin thể hiện trên hợp đồng.
LuatVietnam