Cách xác định xe kinh doanh vận tải phải đăng ký biển vàng

Theo Thông tư 58/2020/TT-BCA, từ ngày 01/8/2020, các xe kinh doanh vận tải đăng ký mới được cấp biển số màu vàng. Xe đang kinh doanh vận tải trước ngày 01/8/2020 cũng phải đổi sang biển số nền màu vàng trước ngày 31/12/2021. Tuy nhiên, trong nhiều trường hợp, việc xác định thế nào là xe kinh doanh vận tải không hề dễ dàng.

Thế nào là xe kinh doanh vận tải?

Theo Nghị định 10/2020/NĐ-CP, kinh doanh vận tải bằng xe ô tô là việc thực hiện ít nhất một trong các công đoạn chính của hoạt động vận tải (trực tiếp điều hành phương tiện, lái xe hoặc quyết định giá cước vận tải) để vận chuyển hành khách, hàng hóa trên đường bộ nhằm mục đích sinh lợi.

Hiện nay, xe kinh doanh dịch vụ vận tải được đăng ký và cấp phù hiệu. Rõ ràng nhất là việc trên giấy chứng nhận kiểm định cũng được tích vào phần kinh doanh vận tải.

Như vậy, việc xác định xe kinh doanh vận tải hay không hiện nay có thể xác định dựa trên các yếu tố sau:

- Hoạt động vận tải của xe có nhằm đem lại lợi nhuận hay không?

- Đơn vị có xe có tham gia điều hành, lái xe hay quyết định giá cước không?

- Đăng kiểm của xe có xác định là xe kinh doanh vận tải không?

Theo Nghị định số 10/2020, có các loại hình xe kinh doanh vận tải sau:

- Kinh doanh vận tải hành khách theo tuyến cố định;

- Kinh doanh vận tải hành khách bằng xe buýt theo tuyến cố định;

- Kinh doanh vận tải hành khách bằng xe taxi;

- Kinh doanh vận tải hành khách theo hợp đồng không theo tuyến cố định;

- Kinh doanh vận tải khách du lịch bằng xe ô tô.
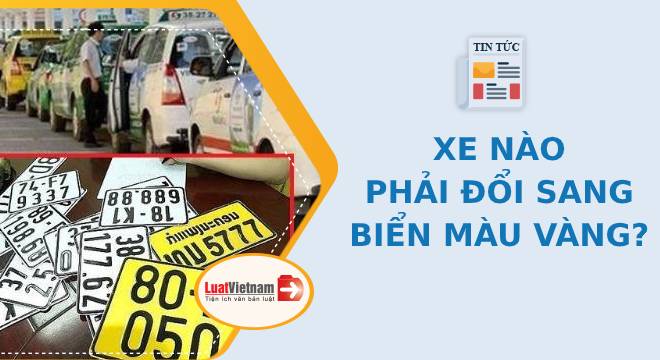
Thế nào là xe kinh doanh vận tải phải đổi sang biển vàng?
Thế nào là xe kinh doanh vận tải phải đổi sang biển vàng? (Ảnh minh họa)
 

Xe chở hàng gia đình có phải là xe kinh doanh vận tải?

Thực tế hiện nay, nhiều gia đình, công ty mua xe tải chỉ để phục vụ nhu cầu chở hàng cho chính gia đình, đơn vị mình. Đây là đối tượng gặp "khó" nhiều nhất thời gian qua khi xác định xe của mình có thuộc đối tượng kinh doanh vận tải và phải đổi sang biển vàng không?

Trước đây, Nghị định 86/2014 quy định kinh doanh vận tải bằng xe ô tô là việc sử dụng xe ô tô vận tải hàng hóa, hành khách trên đường bộ nhằm mục đích sinh lợi; bao gồm kinh doanh vận tải thu tiền trực tiếp và kinh doanh vận tải không thu tiền trực tiếp.

Trong đó, kinh doanh vận tải không thu tiền trực tiếp là việc đơn vị kinh doanh vừa thực hiện công đoạn vận tải, vừa thực hiện ít nhất một công đoạn khác trong quá trình từ sản xuất đến tiêu thụ sản phẩm hoặc dịch vụ và thu cước phí vận tải thông qua doanh thu từ sản phẩm hoặc dịch vụ đó.

Tuy nhiên, từ ngày 01/4/2020, giấy phép kinh doanh vận tải bằng xe ô tô, phù hiệu đã được cấp cho đơn vị và xe ô tô vận tải hàng hóa thuộc đối tượng kinh doanh vận tải không thu tiền trực tiếp không còn giá trị sử dụng; các đơn vị và phương tiện nêu trên không thuộc đối tượng phải cấp giấy phép kinh doanh vận tải bằng xe ô tô, phù hiệu (khoản 5 Điều 36 Nghị định 10/2020).

Như vậy, Nghị định 10 đã khẳng định những trường hợp xe chỉ chở hàng gia đình, không chở thuê cho bên ngoài, không nhằm thu lợi nhuận từ việc chở hàng không thuộc đối tượng xe kinh doanh vận tải và không phải đổi sang biển màu vàng từ ngày 01/8/2020 theo Thông tư 58.
 

Thủ tục đổi sang biển vàng cho ô tô kinh doanh vận tải

Căn cứ: Thông tư 58/2020/TT-BCA

Bước 1: Chuẩn bị hồ sơ

- Tờ khai đăng ký xe;

- Giấy chứng nhận đăng ký xe (trường hợp đổi giấy chứng nhận đăng ký xe);

- Biển số xe;

- Xuất trình giấy tờ của chủ xe (như Chứng minh nhân dân/Căn cước công dân/Sổ hộ khẩu/Hộ chiếu...).

Bước 2: Nộp hồ sơ

Hồ sơ được nộp tại Phòng Cảnh sát giao thông (CSGT), Phòng CSGT đường bộ - đường sắt, Phòng CSGT đường bộ Công an tỉnh, thành phố trực thuộc Trung ương.

Bước 3: Nhận kết quả

Thời hạn cấp đổi biển số xe: Ngay sau khi tiếp nhận hồ sơ đăng ký xe hợp lệ.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(3 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Chương trình đào tạo đại học bị đình chỉ tuyển sinh trong những trường hợp nào?

Chương trình đào tạo đại học bị đình chỉ tuyển sinh trong những trường hợp nào?

Chương trình đào tạo đại học bị đình chỉ tuyển sinh trong những trường hợp nào?

Chương trình đào tạo đại học phải duy trì các yêu cầu về chất lượng, đội ngũ giảng viên và công khai thông tin trong quá trình thực hiện. Vậy chương trình đào tạo đại học bị đình chỉ tuyển sinh trong những trường hợp nào? 

Trường đại học phải công khai những thông tin gì về chương trình đào tạo trước khi tuyển sinh?

Trường đại học phải công khai những thông tin gì về chương trình đào tạo trước khi tuyển sinh?

Trường đại học phải công khai những thông tin gì về chương trình đào tạo trước khi tuyển sinh?

Các trường đại học có trách nhiệm công khai thông tin về chương trình đào tạo khi tổ chức tuyển sinh. Theo quy định mới nhất, trường đại học phải công khai những thông tin gì về chương trình đào tạo trước khi tuyển sinh? 
 

Giảng viên đại học phải có trình độ gì theo quy định mới nhất tại Thông tư 54/2026/TT-BGDĐT?

Giảng viên đại học phải có trình độ gì theo quy định mới nhất tại Thông tư 54/2026/TT-BGDĐT?

Giảng viên đại học phải có trình độ gì theo quy định mới nhất tại Thông tư 54/2026/TT-BGDĐT?

Trình độ, chuyên môn của giảng viên tham gia các chương trình đào tạo giáo dục đại học phải đáp ứng tiêu chuẩn theo quy định. Vậy giảng viên đại học phải có trình độ gì theo quy định mới nhất tại Thông tư 54/2026/TT-BGDĐT? Bài viết dưới đây sẽ làm rõ các yêu cầu cụ thể này.
 

Chương trình đào tạo thạc sĩ định hướng nghiên cứu và định hướng ứng dụng khác nhau thế nào?

Chương trình đào tạo thạc sĩ định hướng nghiên cứu và định hướng ứng dụng khác nhau thế nào?

Chương trình đào tạo thạc sĩ định hướng nghiên cứu và định hướng ứng dụng khác nhau thế nào?

Chương trình đào tạo thạc sĩ được phân thành các định hướng với mục tiêu và cấu trúc học tập khác nhau. Vậy chương trình đào tạo thạc sĩ định hướng nghiên cứu và định hướng ứng dụng khác nhau thế nào? Bài viết sau đây sẽ làm rõ vấn đề này.
 

Doanh nghiệp trả lương cho người lao động ở nhiều tỉnh kê khai, phân bổ thuế TNCN thế nào?

Doanh nghiệp trả lương cho người lao động ở nhiều tỉnh kê khai, phân bổ thuế TNCN thế nào?

Doanh nghiệp trả lương cho người lao động ở nhiều tỉnh kê khai, phân bổ thuế TNCN thế nào?

Doanh nghiệp có người lao động làm việc tại nhiều tỉnh cần xác định đúng nơi kê khai và phân bổ thuế TNCN. Vậy doanh nghiệp trả lương cho người lao động ở nhiều tỉnh kê khai, phân bổ thuế TNCN thế nào? Cùng tìm hiểu quy định tại Thông tư 89/2026/TT-BTC.

Nhận tiền lương từ nước ngoài thì kê khai thuế TNCN như thế nào, nộp ở đâu?

Nhận tiền lương từ nước ngoài thì kê khai thuế TNCN như thế nào, nộp ở đâu?

Nhận tiền lương từ nước ngoài thì kê khai thuế TNCN như thế nào, nộp ở đâu?

Cá nhân nhận tiền lương từ tổ chức, cá nhân ở nước ngoài cần xác định đúng kỳ khai thuế và cơ quan thuế tiếp nhận hồ sơ. Vậy nhận tiền lương từ nước ngoài thì kê khai thuế TNCN như thế nào, nộp ở đâu? Bài viết dưới đây sẽ làm rõ quy định tại Thông tư 89/2026/TT-BTC.

Có thu nhập từ tiền lương tại nhiều nơi thì nộp hồ sơ quyết toán thuế TNCN ở đâu?

Có thu nhập từ tiền lương tại nhiều nơi thì nộp hồ sơ quyết toán thuế TNCN ở đâu?

Có thu nhập từ tiền lương tại nhiều nơi thì nộp hồ sơ quyết toán thuế TNCN ở đâu?

Người lao động nhận lương từ hai công ty trở lên cần xác định đúng cơ quan thuế tiếp nhận hồ sơ quyết toán thuế TNCN. Vậy có thu nhập từ tiền lương tại nhiều nơi thì nộp hồ sơ quyết toán thuế TNCN ở đâu? Cùng tìm hiểu quy định tại Thông tư 89/2026/TT-BTC.

Thuế nhà thầu nước ngoài tính theo tỷ lệ trên doanh thu được kê khai thế nào?

Thuế nhà thầu nước ngoài tính theo tỷ lệ trên doanh thu được kê khai thế nào?

Thuế nhà thầu nước ngoài tính theo tỷ lệ trên doanh thu được kê khai thế nào?

Thuế nhà thầu nước ngoài tính theo tỷ lệ trên doanh thu được kê khai thế nào, ai có trách nhiệm khấu trừ, nộp thay và khi nào phải quyết toán? Bài viết dưới đây làm rõ quy định tại Điều 30 Thông tư 89/2026/TT-BTC về khai thuế GTGT và thuế thu nhập doanh nghiệp đối với nhà thầu nước ngoài.

Chi nhánh khác tỉnh với trụ sở chính kê khai thuế GTGT ở đâu?

Chi nhánh khác tỉnh với trụ sở chính kê khai thuế GTGT ở đâu?

Chi nhánh khác tỉnh với trụ sở chính kê khai thuế GTGT ở đâu?

Doanh nghiệp có chi nhánh tại tỉnh khác nơi đặt trụ sở chính phải xác định đúng cơ quan thuế tiếp nhận hồ sơ khai thuế GTGT. Vậy chi nhánh khác tỉnh với trụ sở chính kê khai thuế GTGT ở đâu? Bài viết dưới đây sẽ làm rõ quy định tại Thông tư 89/2026/TT-BTC.