English
 RSS
Mẫu thuyết minh báo cáo tài chính là một phần quan trọng của báo cáo tài chính mà các doanh nghiệp cần lưu ý. Dưới đây là mẫu thuyết minh báo cáo tài chính đang được sử dụng.
- 1. Bản thuyết minh báo cáo tài chính dùng để làm gì?
- 2. Cơ sở lập Bản thuyết minh báo cáo tài chính
- 3. Mẫu Thuyết minh báo cáo tài chính hiện hành
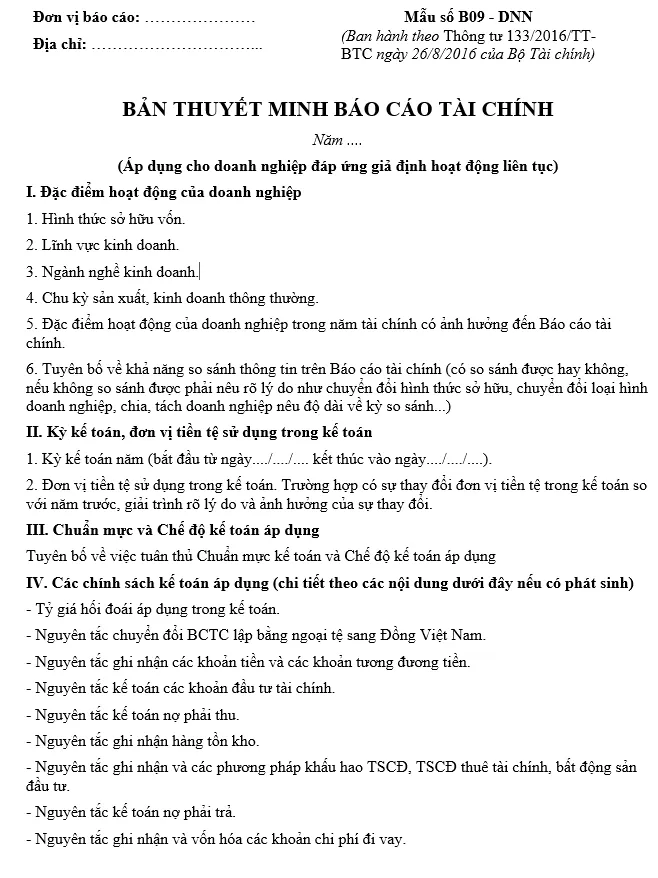
- 3.1 Mẫu thuyết minh báo cáo tài chính theo Thông tư 133
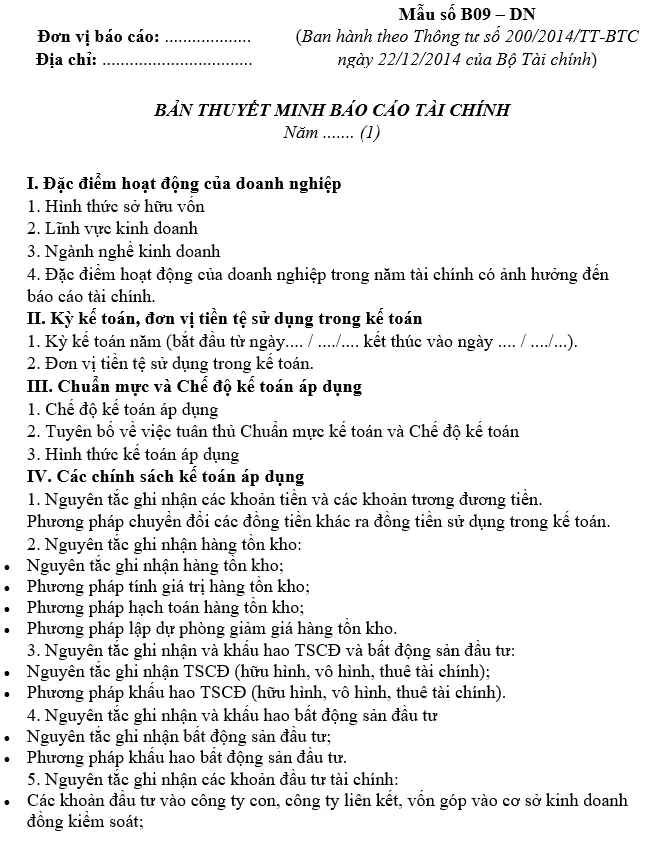
- 3.2 Mẫu thuyết minh báo cáo tài chính theo Thông tư 200
- 4. Hướng dẫn lập thuyết minh báo cáo tài chính
1. Bản thuyết minh báo cáo tài chính dùng để làm gì?
Cùng với báo cáo tài chính, doanh nghiệp làm thuyết minh báo cáo tài chính kèm theo để mô tả hoặc phân tích cụ thể, chi tiết các thông tin, số liệu đã được trình bày trong: Bảng cân đối kế toán; Báo cáo kết quả hoạt động kinh doanh; Báo cáo lưu chuyển tiền tệ…
Ngoài ra, Bản thuyết minh báo cáo tài chính có thể trình bày các thông tin khác nếu doanh nghiệp cần đảm bảo cho việc trình bày trung thực, hợp lý của báo cáo tài chính.
2. Cơ sở lập Bản thuyết minh báo cáo tài chính
Bản thuyết minh báo cáo tài chính được lập dựa trên:
- Bbảng cân đối kế toán, báo cáo kết quả hoạt động kinh doanh, báo cáo lưu chuyển tiền tệ năm báo cáo.
- Sổ kế toán tổng hợp, sổ, thẻ kế toán chi tiết hoặc bảng tổng hợp chi tiết có liên quan.
- Bản thuyết minh báo cáo tài chính của năm trước.
- Tình hình thực tế của doanh nghiệp và các tài liệu liên quan.
Một số lưu ý khi lập Bản thuyết minh báo cáo tài chính:
- Khi lập báo cáo tài chính năm, doanh nghiệp phải lập bản thuyết minh báo cáo tài chính theo đúng quy định của chuẩn mực kế toán “Trình bày báo cáo tài chính” và hướng dẫn tại chế độ báo cáo tài chính này.
- Nếu lập báo cáo tài chính giữa niên độ (cả dạng đầy đủ và tóm lược), doanh nghiệp phải lập bản thuyết minh báo cáo tài chính chọn lọc theo quy định của chuẩn mực kế toán “Báo cáo tài chính giữa niên độ” và Thông tư hướng dẫn chuẩn mực.
- Bản thuyết minh báo cáo tài chính của doanh nghiệp phải trình bày những nội dung dưới đây:
+ Thông tin về cơ sở lập và trình bày báo cáo tài chính và các chính sách kế toán cụ thể được chọn và áp dụng với các giao dịch và sự kiện quan trọng.
+ Thông tin trọng yếu theo quy định của chuẩn mực kế toán mà chưa được trình bày trong các báo cáo tài chính.
+ Thông tin bổ sung chưa được trình bày trong báo cáo tài chính nhưng lại cần thiết cho việc thể hiện tính trung thực và hợp lý của tình hình tài chính doanh nghiệp.
- Trình bày có hệ thống, sắp xếp theo cách thức phù hợp nhất với đặc thù của mình theo nguyên tắc mỗi khoản mục cần được đánh dấu dẫn tới các thông tin liên quan trong bản thuyết minh.
3. Mẫu Thuyết minh báo cáo tài chính hiện hành
3.1 Mẫu thuyết minh báo cáo tài chính theo Thông tư 133
3.2 Mẫu thuyết minh báo cáo tài chính theo Thông tư 200
4. Hướng dẫn lập thuyết minh báo cáo tài chính
Khi lập Bản thuyết minh báo cáo tài chính, doanh nghiệp cần lưu ý một số chỉ tiêu:
- Đặc điểm hoạt động doanh nghiệp: Ở phần này, cần nêu rõ:
+ Hình thức sở hữu vốn: Nhà nước, Cổ phần, TNHH…
+ Lĩnh vực kinh doanh: Sản xuất công nghiệp, thương mại, dịch vụ…
+ Ngành nghề kinh doanh: Nêu rõ hoạt động kinh doanh chính và đặc điểm
+ Chu kỳ sản xuất, kinh doanh: Trường hợp chu kỳ kéo dài hơn 12 tháng thì thuyết minh thêm chu kỳ sản xuất kinh doanh bình quân
+ Đặc điểm hoạt động: Nêu rõ về diễn biến thị trường, hoạt động chia tách, sáp nhập hoặc thay đổi quy mô.
+ Cấu trúc doanh nghiệp: Danh sách công ty con, công ty liên doanh, đơn vị trực thuộc.
- Kỳ kế toán và đơn vị tiền tệ sử dụng trong kế toán, cụ thể:
+ Kỳ kế toán năm: Năm dương lịch (từ ngày… đến ngày…).
+ Đơn vị tiền tệ: Ghi rõ là Đồng Việt Nam, hoặc đơn vị khác được lựa chọn theo quy định của Luật kế toán.
- Chuẩn mực và chế độ kế toán áp dụng
+ Chế độ kế toán áp dụng: Kế toán doanh nghiệp, kế toán doanh nghiệp đặc thù, Kế toán doanh nghiệp xây lắp, hoặc kế toán doanh nghiệp vừa và nhỏ.
+ Tuyên bố về việc tuân thủ chuẩn mực và chế độ kế toán.
- Chính sách kế toán áp dụng trong trường hợp doanh nghiệp đáp ứng giả định hoạt động liên tục
- Chính sách kế toán áp dụng trong trường hợp doanh nghiệp không đáp ứng giả định hoạt động liên tục:
+ Chính sách tái phân loại tài sản và nợ phải trả dài hạn thành ngắn hạn
+ Nguyên tắc xác định giá trị: Khoản đầu tư tài chính, khoản phải thu, phải trả, hàng tồn kho, bất động sản đầu tư, các tài sản khác….
- Thông tin bổ sung cho Bảng cân đối kế toán: Trình bày và phân tích chi tiết các số liệu để người đọc hiểu rõ hơn các nội dung khoản mục tài sản, nợ phải trả và vốn chủ sở hữu.
- Thông tin bổ sung cho Báo cáo kết quả hoạt động kinh doanh: Phân tích các số liệu đã được thể hiện trong Báo cáo kết quả hoạt động kinh doanh để giúp người đọc hiểu rõ về doanh thu, chi phí.
- Thông tin bổ sung cho Báo cáo lưu chuyển tiền tệ: Phân tích số liệu trong Báo cáo lưu chuyển tiền tệ để giúp người đọc hiểu rõ về các yếu tố ảnh hưởng đến lưu chuyển tiền trong kỳ của doanh nghiệp.Trên đây là giải đáp về Mẫu thuyết minh báo cáo tài chính. Nếu còn vấn đề vướng mắc, bạn đọc vui lòng liên hệ 1900.6192 để được hỗ trợ, tư vấn.