English
 RSS

Khi nhắc đến hàng tồn kho, đa phần mọi người sẽ nghĩ đây là hàng “ế”, tuy nhiên, điều này không chính xác. Vậy theo quy định của pháp luật, hàng tồn kho là gì, có những loại nào và cách hạch toán hàng tồn kho như thế nào?
1. Hàng tồn kho là gì?
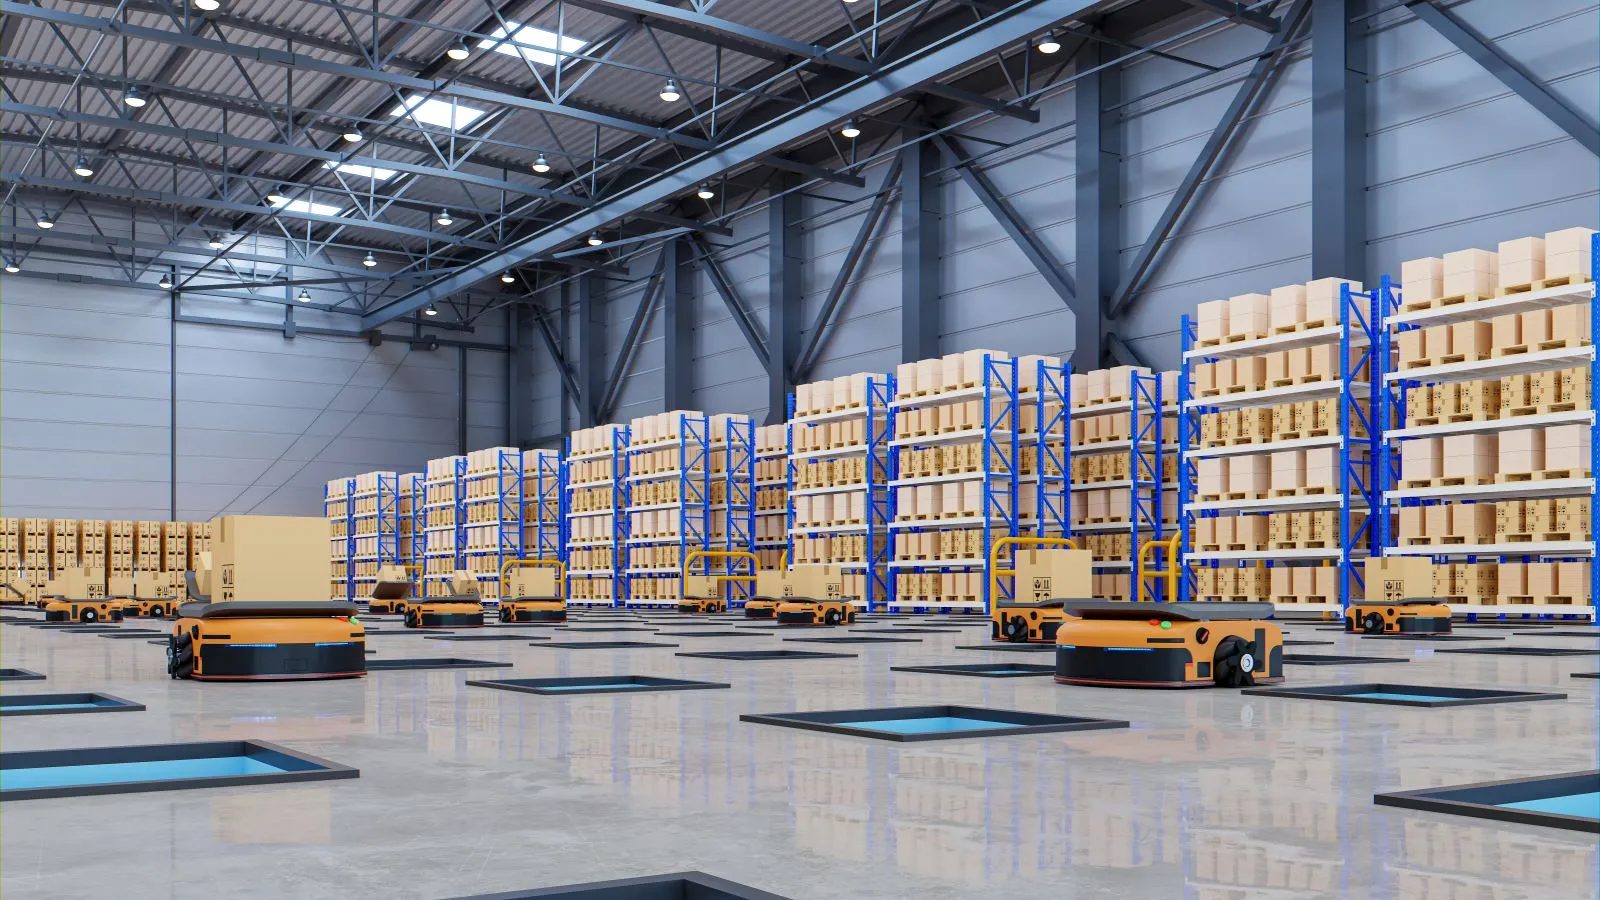
Hàng tồn kho được hiểu đơn giản là những sản phẩm, nguyên, vật liệu, công cụ được doanh nghiệp giữ trong kho để phục vụ cho việc sản xuất hoặc đang chờ bán.
Cụ thể, theo Chuẩn mực kế toán Việt Nam số 02 được ban hành kèm theo Quyết định số 149/2001/QĐ-BTC, hàng tồn kho là những tài sản:
- Được giữ để bán trong kỳ sản xuất, kinh doanh bình thường;
- Đang trong quá trình sản xuất, kinh doanh dở dang;
- Nguyên liệu, vật liệu, công cụ, dụng cụ để sử dụng trong quá trình sản xuất, kinh doanh/cung cấp dịch vụ.
2. Hàng tồn kho có những loại nào?
Hàng tồn kho bao gồm:
- Hàng hóa mua về để bán: bao gồm hàng hóa tồn kho, hàng mua đang đi trên đường, hàng gửi đi bán, hàng hóa gửi đi gia công chế biến;
- Thành phẩm tồn kho và thành phẩm gửi đi bán;
- Sản phẩm dở dang: Sản phẩm chưa hoàn thành và sản phẩm hoàn thành chưa làm thủ tục nhập kho thành phẩm;
- Nguyên liệu, vật liệu, công cụ, dụng cụ tồn kho, gửi đi gia công chế biến và đã mua đang đi trên đường;
- Chi phí dịch vụ dở dang.
3. Phương pháp kê khai hàng tồn kho
Theo Thông tư 200/2014/TT-BTC, Thông tư 133/2016/TT-BTC có 02 phương pháp kê khai hàng tồn kho:
3.1. Phương pháp kê khai thường xuyên
Là phương pháp theo dõi thường xuyên và liên tục, phản ánh kịp thời tình hình nhập xuất tồn của hàng tồn kho, có thể tính giá trị xuất bất kỳ lúc nào.
Công thức tính giá trị hàng tồn kho cuối kỳ được thể hiện:
|
Giá trị hàng tồn kho |
= |
Giá trị hàng tồn kho đầu kỳ |
+ |
Giá trị hàng nhập kho trong kỳ |
- |
Giá trị hàng xuất kho trong kỳ |
3.2. Phương pháp kiểm kê định kỳ
Là phương pháp phản ánh hàng tồn kho đầu kỳ và cuối kỳ, không có tính chất thường xuyên và liên tục, nên chỉ tính giá trị hàng xuất kho vào cuối kỳ.
Công thức thể hiện:
|
Giá trị tồn đầu kỳ |
+ |
Giá trị nhập trong kỳ |
- |
Giá trị tồn cuối kỳ |
= |
Giá trị xuất cuối kỳ |
4. Cách hạch toán hàng tồn kho
4.1. Phương pháp kê khai thường xuyên
4.1.1. Nhập kho mua hàng hóa, công cụ dụng cụ, nguyên vật liệu:
Nợ TK 152: Giá trị của nguyên vật liệu;
Nợ TK 153: Giá trị của công cụ dụng cụ;
Nợ TK 156: Giá trị của hàng hóa;
Nợ TK 133: Thuế GTGT đầu vào của hàng hóa;
Có TK 111/112/331...: Tổng giá thanh toán.
- Trường hợp đã nhận được hóa đơn nhưng đến cuối kỳ nguyên vật liệu, công cụ dụng cụ, hàng hóa chưa về kho, thì sẽ hạch toán căn cứ vào hoá đơn:
Nợ TK 151: Giá trị của hàng mua đang đi đường;
Nợ TK 133: Thuế GTGT đầu vào của hàng hóa;
Có TK 111/112/331,...: Tổng giá thanh toán.
- Nguyên vật liệu, công cụ dụng cụ, hàng hóa đang đi đường đã về nhập kho:
Nợ TK 152: Giá trị của nguyên vật liệu;
Nợ TK 153: Giá trị của công cụ dụng cụ;
Nợ TK 156: Giá trị hàng hóa;
Có TK 151: Giá trị của hàng mua đang đi đường.
- Trường hợp chiết khấu thương mại hoặc giảm giá hàng bán:
Nợ TK 111/112/331...: Giá trị hàng được chiết khấu, giảm giá;
Có TK 156: Giá trị hàng hóa (nếu tồn kho);
Có TK 632: Giá vốn hàng bán(nếu hàng đã bán);
Có TK 133: Thuế GTGT đầu vào của hàng hoá.
- Trường hợp mua hàng theo phương thức trả chậm, trả góp:
Nợ TK 156: Giá trị hàng theo giá mua trả tiền ngay;
Nợ TK 133: Thuế GTGT đầu vào của hàng hoá;
Nợ TK 242: Phần lãi trả chậm = Số tiền phải thanh toán-giá mua nếu trả tiền ngay;
Có TK 331: Tổng giá cần thanh toán.
- Hàng kỳ khi tính số lãi khi mua hàng trả chậm, trả góp:
Nợ TK 635: Phần lãi trả chậm kì đó;
Có TK 242: Phần lãi trả chậm kì đó.
- Hạch toán chi phí khi mua hàng hoá:
Nợ TK 156: Chi phí mua khi hàng hoá;
Nợ TK 133: Thuế GTGT đầu vào của chi phí khi mua hàng hoá;
Có TK 111/112/331...: Tổng giá thanh toán.
4.1.2. Hàng hoá xuất bán/kết chuyển chi phí dở dang của phần cung cấp dịch vụ
Nợ TK 632: Giá vốn hàng bán;
Có TK 156: Giá trị hàng đã xuất bán.
4.1.3. Hàng hoá gia công/chế biến
- Khi hàng hoá được đưa đi gia công hoặc chế biến:
Nợ TK 154: Giá trị hàng hóa đưa đi gia công chế biến;
Có TK 156: Giá trị hàng hóa đưa đi gia công chế biến.
➞ Chi phí gia công, chế biến hàng hoá:
Nợ TK 154: Chi phí gia công hoặc chế biến hàng hoá;
Nợ TK 133: Thuế GTGT đầu vào của chi phí gia công hoặc chế biến hàng hoá;
Có TK 111/112/331,...: Tổng giá thanh toán.
➞ Khi nhập kho hàng hoá đã gia công hoặc chế biến:
Nợ TK 156: Giá trị hàng hoá sau khi gia công hoặc chế biến;
Có TK 154: Giá trị hàng hoá sau khi gia công hoặc chế biến.
4.1.4. Xuất kho hàng gửi đi bán
Nợ TK 157: Hàng gửi đi bán;
Có TK 156: Hàng gửi đi bán.
4.2. Theo phương pháp kiểm kê định kỳ
- Đầu kỳ kết chuyển giá trị hàng hoá cuối kỳ trước sang trị giá hàng hoá tồn kho đầu kỳ:
Nợ TK 611: Mua hàng;
Có TK 156: Hàng hoá.
- Sau khi kiểm kê số lượng và giá trị hàng tồn kho cuối kỳ:
Nợ TK 156: Hàng hoá;
Có TK 611: Mua hàng.
- Sau khi kiểm kê số lượng và giá trị hàng tồn kho cuối kỳ:
Nợ TK 632: Giá vốn hàng bán;
Có TK 611: Mua hàng.
Trên đây là định nghĩa hàng tồn kho là gì và các quy định liên quan, nếu cần thêm thông tin, vui lòng liên hệ ngay đến tổng đài 19006192 để được hỗ trợ.
Nếu có nhu cầu tìm hiểu về các khóa học kế toán, bạn có thể tham khảo ATC Academy - một đối tác của LuatVietnam tại đây.