
 English
 RSS


Mặc dù việc giảm thuế xuống 8% mang lại nhiều lợi ích cho người tiêu dùng nhưng đồng thời cũng khiến nhiều kế toán đau đầu trong việc xác định mã hàng hoá, dịch vụ nào được giảm và không được giảm. Đặc biệt, nếu dùng mã ngành, nghề để tra cứu giảm VAT, nhiều người có thể sẽ bị phạt nặng!
Tra cứu hàng hoá được giảm thuế giá trị gia tăng thế nào?
Theo Điều 1 Nghị định 15/2022/NĐ-CP, chính sách giảm thuế giá trị gia tăng (hay còn gọi là thuế GTGT hoặc VAT) là chính sách được áp dụng với các nhóm hàng hoá, dịch vụ đang áp dụng mức thuế suất 10% trừ một số loại hàng hoá, dịch vụ như: Viễn thông, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, công nghệ thông tin...
Những nhóm hàng hoá, dịch vụ nêu tại Phụ lục I, II và III ban hành kèm Nghị định 15/2022/NĐ-CP là những mặt hàng không được áp dụng chính sách giảm thuế GTGT xuống 8%.
Trong đó, để xem xét một loại hàng hoá có thuộc nhóm được giảm thuế không, người bán hàng cần kiểm tra chính xác danh mục sản phẩm mình đang kinh doanh và tra cứu mã sản phẩm của hàng hoá, dịch vụ đó để đối chiếu với các Phụ lục ban hành kèm Nghị định 15 bởi các hàng hoá, dịch vụ tại các Phụ lục là mã sản phẩm.
Tuy nhiên, thực tế, nhiều người bán hàng lại căn cứ vào ngành, nghề kinh doanh mà mình đã đăng ký với Sở Kế hoạch và Đầu tư. Do đó, khi xuất hoá đơn giảm thuế GTGT, người bán hàng thường gặp khó khăn thậm chí nhầm lẫn khi áp thuế suất được giảm.
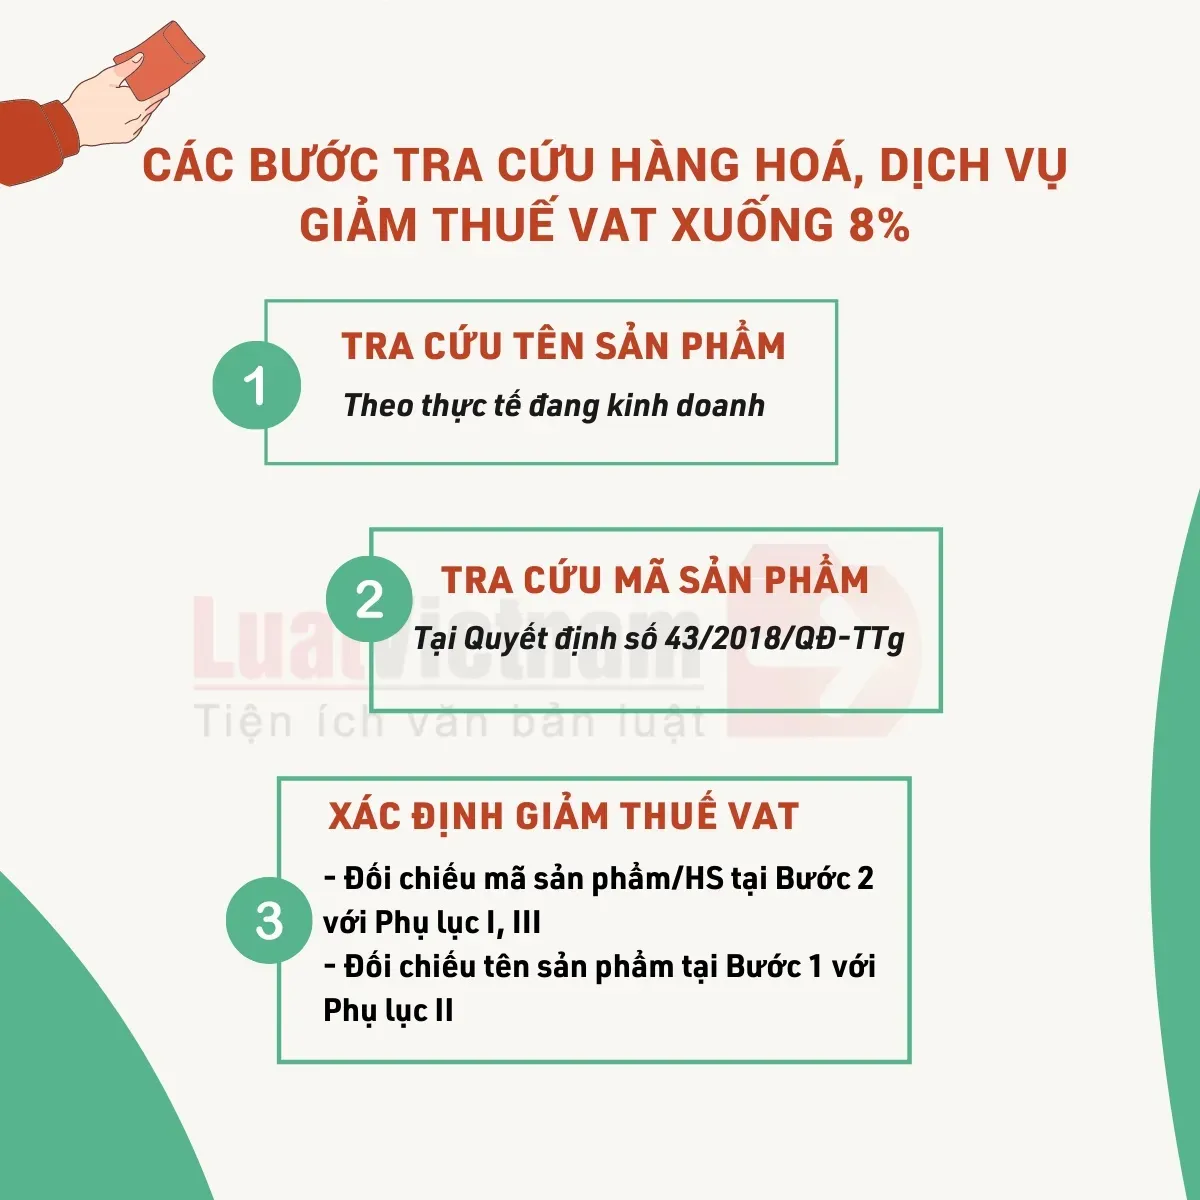
Để xác định chính xác danh mục sản phẩm mà cơ sở kinh doanh đang kinh doanh có được giảm thuế GTGT hay không, người bán hành có thể thực hiện theo hai cách sau đây:
Cách 1: Tra cứu danh mục mã ngành, nghề kinh doanh tại Cổng thông tin quốc gia về đăng ký doanh nghiệp sau đó dựa vào mã ngành nghề để xác định mã sản phẩm.
Cách 2: Liệt kê các sản phẩm cơ sở mình đang kinh doanh thực tế.
Sau khi thực hiện việc tra mã ngành, nghề kinh doanh, người bán hàng đối chiếu mã sản phẩm tương ứng tại Quyết định số 43/2018/QĐ-TTg và đối chiếu với các Phụ lục ban hành kèm theo Nghị định 15.
Nếu mã sản phẩm nằm trong các Phụ lục này thì hàng hoá, dịch vụ được giảm thuế GTGT và ngược lại, nếu nằm trong các Phụ lục này thì thuộc trường hợp không được giảm thuế GTGT.
Xem thêm: Làm sao để biết doanh nghiệp có được áp dụng thuế VAT 8% hay không?
Dùng mã ngành nghề tra cứu giảm thuế sẽ có hậu quả gì?
Như phân tích ở trên, thực tế có rất nhiều người bán hàng đang thực hiện tra cứu sản phẩm được giảm thuế GTGT không đúng dẫn đến khi xuất hoá đơn VAT đã áp dụng sai thuế suất.
Tại Công điện số 02/CĐ-TCT, nếu doanh nghiệp nào cố tình vi phạm việc thực hiện không đúng giảm 2% thuế suất thuế GTGT sẽ bị xử lý nghiêm.
Căn cứ điểm c khoản 1 Điều 17 Nghị định 125/2020/NĐ-CP, khi xuất hoá đơn VAT, người bán xuất sai thuế suất có thể sẽ bị xử phạt hành chính về hành vi trốn thuế và sẽ phải nộp tiền chậm nộp thuế (nếu có).
Cụ thể, khi lập hoá đơn sai về số lượng, giá trị hàng hoá, dịch vụ để khai thuế thấp hơn thực tế (hàng hoá không được giảm thuế mà vẫn áp dụng mức thuế 10% nhưng người bán lại xuất hoá đơn VAT với mức thuế suất 8%) và bị phát hiện sau thời hạn nộp hồ sơ khai thuế thì sẽ bị phạt:
- 01 lần số tiền tiền thuế trốn khi có từ 01 tình tiết giảm nhẹ trở lên.
- 1,5 lần số tiền tiền thuế trốn mà không có tình tiết tăng nặng, giảm nhẹ.
- 02 lần số tiền thuế trốn mà có 01 tình tiết tăng nặng.
- 2,5 lần số tiền thuế trốn mà có 02 tình tiết tăng nặng.
- 03 lần số tiền thuế trốn mà có từ 03 tình tiết tăng nặng trở lên.
Tuy nhiên, căn cứ khoản 3 Điều 7 Nghị định 125/2020/NĐ-CP, người bán hàng suất sai thuế suất có thể sẽ không bị xử phạt vi phạm hành chính cho dù có khai sai bởi một trong các nguyên nhân sau đây đã khai bổ sung, tự giác nộp đủ số tiền thuế phải nộp:
- Trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra thuế tại trụ sở.
- Trước khi cơ quan thuế phát hiện không qua thanh tra, kiểm tra thuế tại trụ sở.
- Trước khi cơ quan có thẩm quyền khác phát hiện.
Như vậy, nếu không thuộc trường hợp nêu tại khoản 3 Điều 7 Nghị định 125 thì khi khai sai thuế suất trong hoá đơn GTGT, người bán hàng có thể bị xử phạt hành chính về hành vi trốn thuế với mức phạt tiền là 03 lần số tiền thuế trốn khi có từ 03 tình tiết tăng nặng trở lên.
Xem thêm: Được giảm thuế VAT còn 8% nhưng “lỡ” xuất hóa đơn 10%, phải làm gì?
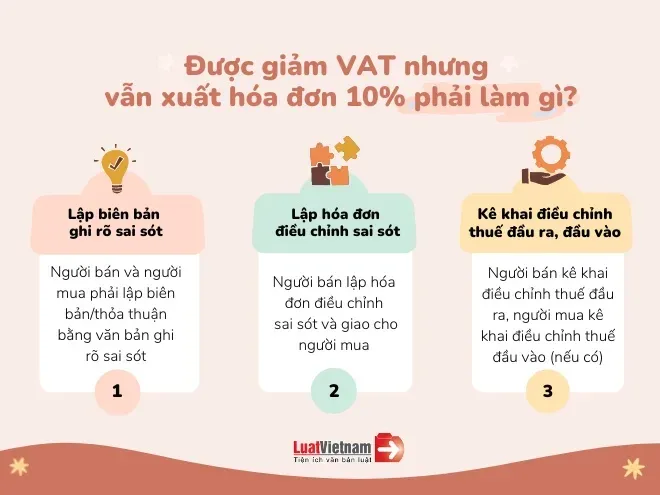
Đồng thời, khi xuất sai hoá đơn VAT, người bán hàng có thể thực hiện theo các bước sau đây để xử lý:
Trên đây là phân tích về việc dùng mã ngành nghề để tra cứu giảm thuế GTGT, nhiều người bán hàng có thể bị phạt nặng. Nhìn chung, đây là vấn đề tương đối khó, quy định còn khiến nhiều cơ sở kinh doanh nhầm lẫn.
Do đó, để được giải đáp thắc mắc, độc giả có thể liên hệ 1900.6192 để gặp chuyên gia của LuatVietnam.
>> Giải đáp 6 thắc mắc về chính sách giảm VAT theo Nghị định 15/2022/NĐ-CP









