
 English
 RSS

- 1. Các khoản giảm trừ doanh thu theo Thông tư 133 và Thông tư 200
- 2. Nguyên tắc thực hiện các khoản giảm trừ doanh thu
- 2.1. Nguyên tắc thực hiện kế toán chiết khấu thương mại
- 2.2. Nguyên tắc thực hiện kế toán giảm giá hàng bán
- 2.3. Nguyên tắc thực hiện kế toán đối với hàng bán bị trả lại
- 3. Hạch toán các khoản giảm trừ theo Thông tư 133
- 3.1. Đối với doanh nghiệp tính thuế GTGT phương pháp khấu trừ
- 3.2. Đối với doanh nghiệp tính thuế GTGT theo phương pháp trực tiếp
- 4. Hạch toán các khoản giảm trừ theo Thông tư 200
- 4.1. Hạch toán khoản chiết khấu thương mại, giảm giá hàng bán
- 4.2. Hạch toán hàng bán bị trả lại
- 4.3. Hạch toán các khoản giảm trừ doanh thu cuối kỳ kế toán
1. Các khoản giảm trừ doanh thu theo Thông tư 133 và Thông tư 200
Các khoản giảm trừ doanh thu là các khoản được điều chỉnh giảm trừ doanh thu bán hàng, cung cấp dịch vụ phát sinh trong kỳ. Theo đó, các khoản giảm trừ theo Thông tư 133/2016/TT-BTC và Thông tư 200/2014/TT-BTC gồm :
1. Chiết khấu thương mại;
2. Giảm giá hàng bán;
3. Hàng bán bị trả lại.
Trong đó:
- Chiết khấu thương mại: Là khoản doanh nghiệp bán giảm giá niêm yết cho khách hàng mua hàng với khối lượng lớn.
- Giảm giá hàng bán: Là khoản giảm trừ cho người mua do sản phẩm, hàng hoá kém, mất phẩm chất hay không đúng quy cách theo quy định trong hợp đồng kinh tế.
- Giá trị hàng bán bị trả lại: Là giá trị của số sản phẩm, hàng hóa bị khách hàng trả lại do các nguyên nhân: Vi phạm cam kết, vi phạm hợp đồng kinh tế, hàng bị kém, mất phẩm chất, không đúng chủng loại, quy cách.
2. Nguyên tắc thực hiện các khoản giảm trừ doanh thu
2.1. Nguyên tắc thực hiện kế toán chiết khấu thương mại
Bên bán hàng thực hiện kế toán chiết khấu thương mại theo những nguyên tắc sau:
- Trường hợp trong hóa đơn GTGT/hóa đơn bán hàng đã thể hiện khoản chiết khấu thương mại cho người mua là khoản giảm trừ vào số tiền người mua phải thanh toán (giá bán phản ánh trên hoá đơn là giá đã trừ chiết khấu thương mại): Không sử dụng tài khoản này, doanh thu bán hàng phản ánh theo giá đã trừ chiết khấu thương mại (doanh thu thuần).
- Kế toán phải theo dõi riêng khoản chiết khấu thương mại mà doanh nghiệp chi trả cho người mua nhưng chưa được phản ánh là khoản giảm trừ số tiền phải thanh toán trên hóa đơn.
Trường hợp này, bên bán ghi nhận doanh thu ban đầu theo giá chưa trừ chiết khấu thương mại (doanh thu gộp). Khoản chiết khấu thương mại cần phải theo dõi riêng trên tài khoản này thường phát sinh trong các trường hợp như:
+ Số chiết khấu thương mại người mua được hưởng lớn hơn số tiền bán hàng được ghi trên hoá đơn lần cuối cùng. Trường hợp này có thể phát sinh do người mua hàng nhiều lần mới đạt được lượng hàng mua được hưởng chiết khấu và khoản chiết khấu thương mại chỉ được xác định trong lần mua cuối cùng;
+ Các nhà sản xuất cuối kỳ mới xác định được số lượng hàng mà nhà phân phối (như các siêu thị) đã tiêu thụ và từ đó mới có căn cứ để xác định được số chiết khấu thương mại phải trả dựa trên doanh số bán hoặc số lượng sản phẩm đã tiêu thụ.
2.2. Nguyên tắc thực hiện kế toán giảm giá hàng bán
Bên bán hàng thực hiện kế toán giảm giá hàng bán theo những nguyên tắc sau:
- Trường hợp trong hóa đơn GTGT hoặc hóa đơn bán hàng đã thể hiện khoản giảm giá hàng bán cho người mua là khoản giảm trừ vào số tiền người mua phải thanh toán (giá bán phản ánh trên hoá đơn là giá đã giảm) thì doanh nghiệp (bên bán hàng) không sử dụng tài khoản này, doanh thu bán hàng phản ánh theo giá đã giảm (doanh thu thuần).
- Chỉ phản ánh vào tài khoản này các khoản giảm trừ do việc chấp thuận giảm giá sau khi đã bán hàng (đã ghi nhận doanh thu) và phát hành hoá đơn (giảm giá ngoài hoá đơn) do hàng bán kém, mất phẩm chất...
2.3. Nguyên tắc thực hiện kế toán đối với hàng bán bị trả lại
Áp dụng đối với sản phẩm, hàng hóa bị khách hàng trả lại do các nguyên nhân: Vi phạm cam kết, vi phạm hợp đồng kinh tế, hàng bị kém, mất phẩm chất, không đúng chủng loại, quy cách.
=> Kế toán phải theo dõi chi tiết chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại cho từng khách hàng và từng loại hàng bán, như: bán hàng (sản phẩm, hàng hoá), cung cấp dịch vụ.
Cuối kỳ, kết chuyển toàn bộ sang tài khoản 511 - "Doanh thu bán hàng và cung cấp dịch vụ" để xác định doanh thu thuần của khối lượng sản phẩm, hàng hoá, dịch vụ thực tế thực hiện trong kỳ báo cáo.
3. Hạch toán các khoản giảm trừ theo Thông tư 133
Về cơ bản, phương pháp hạch toán các khoản giảm trừ doanh thu theo Thông tư 133/2016/TT-BTC và Thông tư 200/2014/TT-BTC giống nhau.
Tuy nhiên, thay vì theo dõi riêng ở TK 521 - Các khoản giảm trừ doanh thu như Thông tư 200/2014/TT-BTC, các khoản giảm trừ doanh thu theo Thông tư 133/2016/TT-BTC được hạch toán vào bên nợ của TK 511 - Doanh thu bán hàng và cung cấp dịch vụ, muốn theo dõi riêng các khoản giảm trừ doanh thu thì phải mở sổ chi tiết riêng để theo dõi.
3.1. Đối với doanh nghiệp tính thuế GTGT phương pháp khấu trừ
a) Hạch toán khoản chiết khấu thương mại cho khách hàng:
-
Nợ TK 511: Phần chiết khấu cho khách hàng chưa thuế giá trị gia tăng.
-
Nợ TK 333: Phần thuế giá trị gia tăng trên giá trị hàng chiết khấu cho khách hàng.
-
Có TK 131: Tổng giá trị chiết khấu cho khách hàng.
b) Hạch toán khoản giảm giá hàng bán cho khách hàng:
-
Nợ TK 511: Giá trị giảm giá hàng bán cho khách hàng chưa có thuế giá trị gia tăng.
-
Nợ TK 333: Phần thuế giá trị gia tăng trên giá trị giảm giá hàng bán.
-
Có TK 131: Tổng giá trị giảm giá hàng bán.
c) Hạch toán khoản hàng bán bị trả lại:
-
Nợ Tk 511: Giá trị hàng đã bán bị trả lại chưa có thuế giá trị gia tăng.
-
Nợ TK 333: Phần thuế giá trị gia tăng của số hàng đã bán bị trả lại.
-
Có TK 131: Tổng giá trị hàng bán bị trả lại.
3.2. Đối với doanh nghiệp tính thuế GTGT theo phương pháp trực tiếp
a) Hạch toán khoản chiết khấu thương mại cho khách hàng:
-
Nợ TK 511: Phần chiết khấu cho khách hàng chưa thuế giá trị gia tăng.
-
Có TK 131: Tổng giá trị chiết khấu cho khách hàng.
b) Hạch toán khoản giảm giá hàng bán cho khách hàng:
-
Nợ TK 511: Giá trị giảm giá hàng bán cho khách hàng chưa có thuế giá trị gia tăng.
-
Có TK 131: Tổng giá trị giảm giá hàng bán.
c) Doanh nghiệp chấp nhận nhận lại hàng đã bán:
- Nợ TK 511: Giá trị hàng đã bán bị trả lại chưa có thuế giá trị gia tăng.
- Có TK 131: Tổng giá trị hàng bán bị trả lại.
4. Hạch toán các khoản giảm trừ theo Thông tư 200
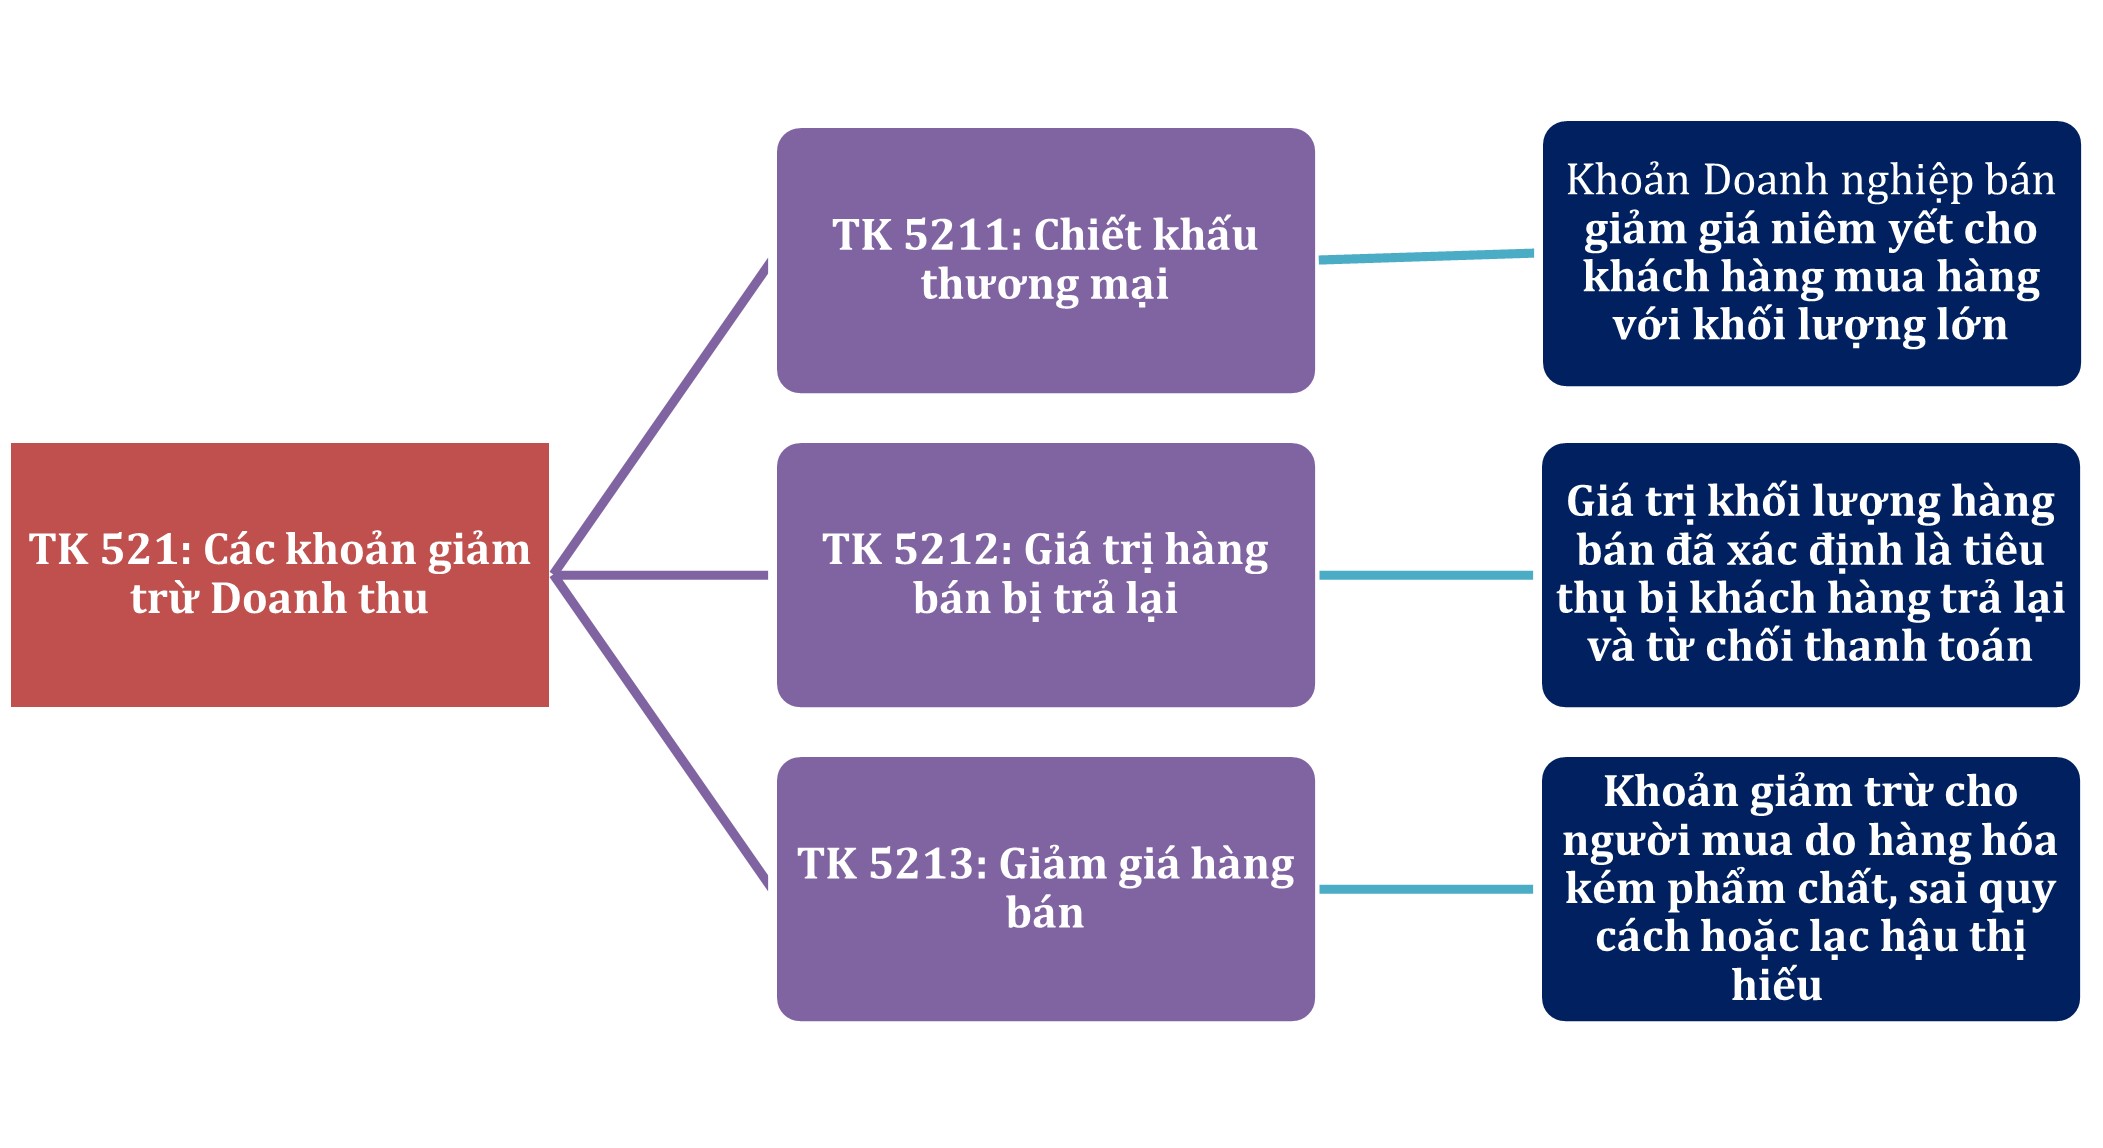
Theo khoản 2 Điều 81 Thông tư 200/2014/TT-BTC thì tài khoản 521 có 3 tài khoản cấp 2:
- Tài khoản 5211 - Chiết khấu thương mại: Tài khoản này dùng để phản ánh khoản chiết khấu thương mại cho người mua do khách hàng mua hàng với khối lượng lớn nhưng chưa được phản ánh trên hóa đơn khi bán sản phẩm hàng hóa, cung cấp dịch vụ trong kỳ
- Tài khoản 5212 - Hàng bán bị trả lại: Tài khoản này dùng để phản ánh doanh thu của sản phẩm, hàng hóa, dịch vụ bị người mua trả lại trong kỳ.
- Tài khoản 5213 - Giảm giá hàng bán: Tài khoản này dùng để phản ánh khoản giảm giá hàng bán cho người mua do sản phẩm hàng hóa dịch vụ cung cấp kém quy cách nhưng chưa được phản ánh trên hóa đơn khi bán sản phẩm hàng hóa, cung cấp dịch vụ trong kỳ.
Theo đó, hạch toán các khoản giảm trừ theo Thông tư 200 được thực hiện như sau:
4.1. Hạch toán khoản chiết khấu thương mại, giảm giá hàng bán
- Trường hợp sản phẩm, hàng hoá đã bán phải giảm giá, chiết khấu thương mại cho người mua thuộc đối tượng chịu thuế GTGT tính theo phương pháp khấu trừ và doanh nghiệp tính thuế GTGT theo phương pháp khấu trừ:
Nợ các TK 5211, 5213: Trị giá các khoản giảm trừ doanh thu
Nợ TK 3331: Tiền thuế GTGT phải nộp
Có các TK 111,112,131,… : Tổng trị giá phải trả.
- Trường hợp người mua không thuộc đối tượng chịu thuế GTGT hoặc thuộc đối tượng chịu thuế GTGT tính theo phương pháp trực tiếp:
Nợ các TK 5211, 5213: Trị giá các khoản giảm trừ doanh thu
Có các TK 111, 112, 131,… : Trị giá các khoản giảm trừ doanh thu.
4.2. Hạch toán hàng bán bị trả lại
Khi doanh nghiệp nhận lại sản phẩm, hàng hóa bị trả lại, kế toán phản ánh giá vốn của hàng bán bị trả lại như sau:
a) Hạch toán hàng tồn kho theo phương pháp kê khai thường xuyên:
Nợ các TK 154, 155, 156: Giá vốn hàng bán
Có TK 632: Giá vốn hàng bán.
b) Hạch toán hàng tồn kho theo phương pháp kiểm kê định kỳ:
Nợ TK 611: Mua hàng (đối với hàng hóa)
Nợ TK 631: Giá thành sản xuất (đối với sản phẩm)
Có TK 632: Giá vốn hàng bán.
c) Hạch toán khi thanh toán với người mua hàng về số tiền của hàng bán bị trả lại:
Đối với doanh nghiệp tính thuế GTGT tính theo phương pháp khấu trừ
Nợ TK 5212: Trị giá hàng bán bị trả lại theo giá bán chưa có thuế GTGT
Nợ TK 33311: Tiền thuế GTGT phải nộp
Có các TK 111, 112, 131,…: Tổng trị giá phải trả.
Đối với doanh nghiệp tính thuế GTGT tính theo phương pháp trực tiếp.
Nợ TK 5212: Trị giá hàng bán bị trả lại theo giá bán đã có thuế GTGT
Có các TK 111, 112, 131,…: Trị giá hàng bán bị trả lại theo giá bán đã có thuế GTGT.
- Khi phát sinh các chi phí liên quan đến hàng bán bị trả lại (nếu có), hạch toán:
Nợ TK 641: Trị giá chi phí liên quan phát sinh
Có các TK 111, 112, 141, 334,…: Trị giá chi phí liên quan phát sinh.
4.3. Hạch toán các khoản giảm trừ doanh thu cuối kỳ kế toán
Cuối kỳ, kế toán kết chuyển tổng số giảm trừ doanh thu phát sinh trong kỳ sang tài khoản 511 – “Doanh thu bán hàng và cung cấp dịch vụ”, hạch toán:
Nợ TK 511: Doanh thu bán hàng và cung cấp dịch vụ
Có TK 521: Các khoản giảm trừ doanh thu.
Trên đây là quy định về các khoản giảm trừ doanh thu theo Thông tư 133 và Thông tư 200. Nếu có thắc mắc cần giải đáp, vui lòng liên hệ ngay 19006192 các chuyên gia pháp lý của LuatVietnam sẽ hỗ trợ miễn phí, kịp thời.









