English
 RSS

1. Tại sao phải chi trả dịch vụ hệ sinh thái tự nhiên?
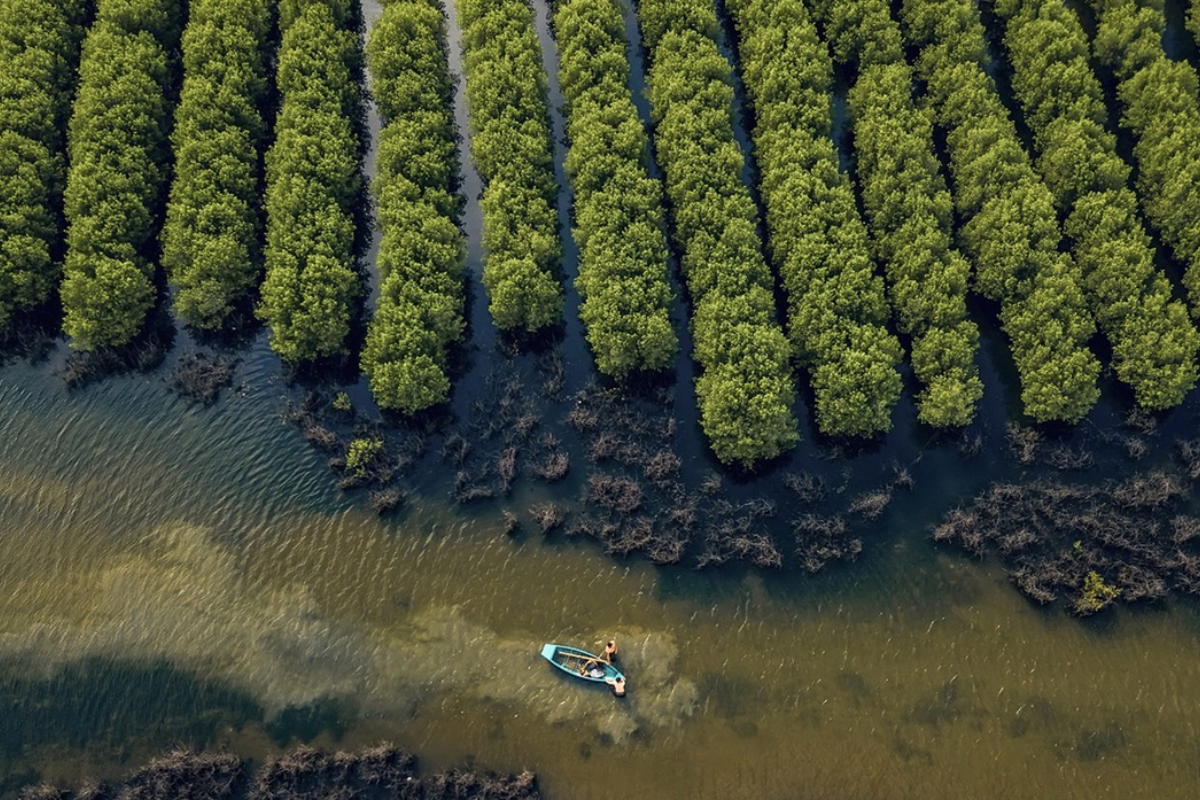
Căn cứ khoản 1 Điều 138 Luật Bảo vệ môi trường 2020 có quy định như sau về trách nhiệm chi trả dịch vụ hệ sinh thái tự nhiên:
Chi trả dịch vụ hệ sinh thái tự nhiên là việc tổ chức, cá nhân sử dụng dịch vụ hệ sinh thái tự nhiên trả tiền cho tổ chức, cá nhân cung ứng giá trị môi trường, cảnh quan do hệ sinh thái tự nhiên tạo ra để bảo vệ, duy trì và phát triển hệ sinh thái tự nhiên.
Như vậy, lý do cho việc pháp luật hiện nay đề ra quy định phải chi trả dịch vụ hệ sinh thái tự nhiên là nhằm mục đích bảo vệ, duy trì cũng như để phát triển hệ sinh thái tự nhiên.
2. Ai có trách nhiệm chi trả dịch vụ hệ sinh thái tự nhiên?
Căn cứ khoản 1 Điều 138 của Luật Bảo vệ môi trường năm 2020, trách nhiệm chi trả dịch vụ hệ sinh thái tự nhiên được xác định thuộc về các chủ thể sử dụng dịch vụ hệ sinh thái tự nhiên. Cụ thể hơn, tại Điều 123 Nghị định số 08/2022/NĐ-CP có quy định chi tiết các tổ chức/cá nhân có các hoạt động dưới đây tại các khu vực cung ứng dịch vụ hệ sinh thái tự nhiên thì phải trả tiền dịch vụ hệ sinh thái tự nhiên:
-
Thứ nhất là có hoạt động khai thác, sử dụng mặt biển/mặt nước thuộc hệ sinh thái tự nhiên để nuôi trồng thủy sản hoặc kinh doanh dịch vụ giải trí ở dưới nước;
-
Thứ hai là có các hoạt động khai thác, sử dụng những cảnh quan thuộc hệ sinh thái tự nhiên để kinh doanh dịch vụ du lịch hoặc giải trí.
Trong đó, các khu vực cung ứng dịch vụ hệ sinh thái tự nhiên được quy định cụ thể tại khoản 6 Điều 124 Nghị định 08/2022/NĐ-CP bao gồm:
-
Đối với khu vực cung ứng dịch vụ hệ sinh thái đất ngập nước: Cụ thể gồm vùng nước thuộc vùng đệm của khu bảo tồn đất ngập nước; vùng đất ngập nước quan trọng và các khu vực khác hoạt động kinh doanh du lịch/giải trí/nuôi trồng thủy sản có sử dụng dịch vụ bởi các hệ sinh thái đất ngập nước;
-
Đối với khu vực cung ứng dịch vụ hệ sinh thái biển: Cụ thể gồm khu bảo tồn biển cùng vùng nước tại vùng đệm thuộc khu bảo tồn biển; khu bảo vệ nguồn lợi thủy sản; khu vực khác được kinh doanh giải trí/du lịch/nuôi trồng thủy sản có sử dụng dịch vụ bởi các hệ sinh thái biển (nếu có);
-
Đối với khu vực cung ứng dịch vụ hệ sinh thái hang động, núi đá, công viên địa chất để kinh doanh du lịch/giải trí: Gồm toàn bộ diện tích của khu vực hang động, núi đá và công viên địa chất.
Lưu ý, một số trường hợp sẽ được miễn trừ bao gồm:
- Tổ chức/cá nhân ở tại các khu vực có điều kiện kinh tế khó khăn, thuộc hộ nghèo/hộ cận nghèo (có xác nhận của địa phương);
- Cá nhân có hoạt động sản xuất, kinh doanh đã bị mất năng lực hành vi dân sự, đã chết/bị tuyên bố đã chết hoặc mất tích mà không còn tài sản để thực hiện việc chi trả hoặc người thừa kế/người giám hộ mà không có khả năng trả nợ thay cho người đó;
- Tổ chức hoạt động sản xuất kinh doanh đã có quyết định giải thể/phá sản mà không còn vốn và tài sản để chi trả;
- Tổ chức/cá nhân sử dụng đồng thời cung ứng dịch vụ hệ sinh thái tự nhiên.
3. Ai được nhận chi trả dịch vụ hệ sinh thái tự nhiên?
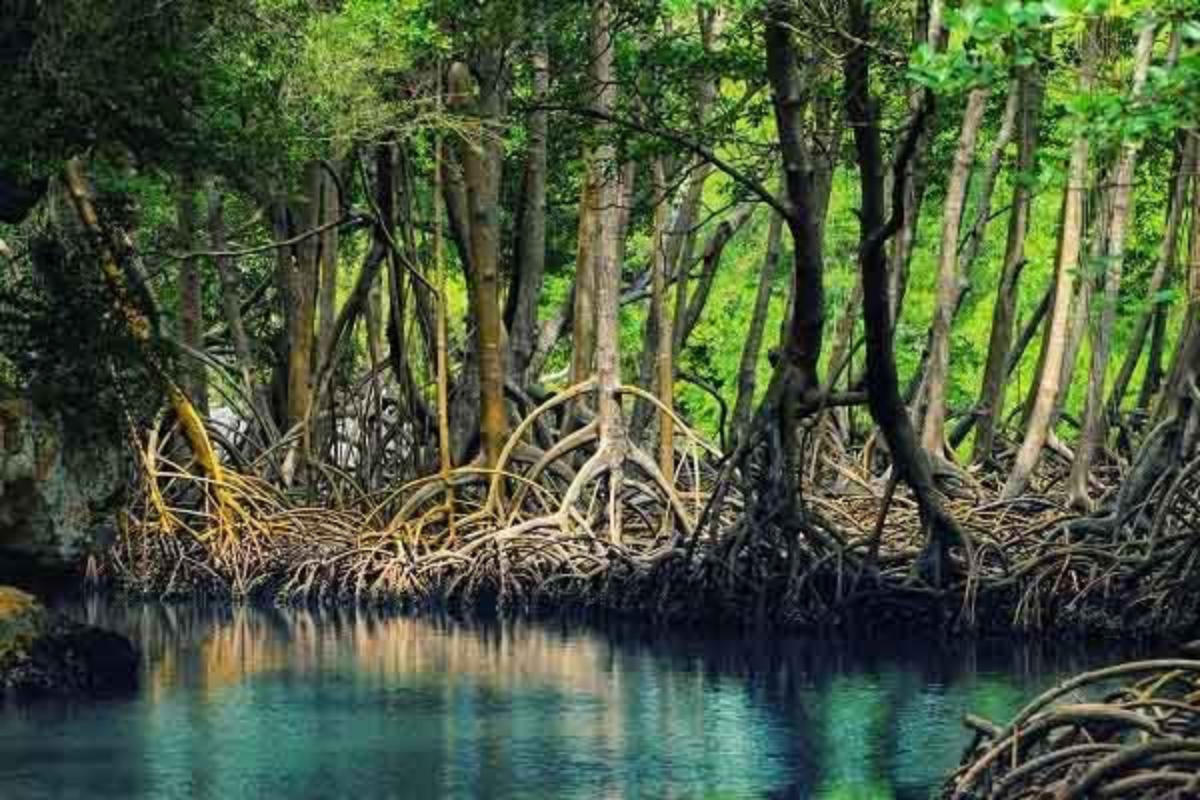
Căn cứ nội dung được quy định tại khoản 1 Điều 138 Luật Bảo vệ môi trường 2020, chủ thể được nhận chi trả dịch vụ hệ sinh thái tự nhiên là những tổ chức/cá nhân cung ứng giá trị môi trường và cảnh quan do hệ sinh thái tự nhiên tạo ra. Cụ thể hơn, tại Điều 122 Nghị định số 08/2022/NĐ-CP có quy định chi tiết các chủ thể được chi trả tiền dịch vụ hệ sinh thái tự nhiên bao gồm:
-
Đầu tiên là Ban quản lý khu bảo tồn thiên nhiên.
-
Thứ hai là những tổ chức/cá nhân được giao quản lý, bảo vệ, duy trì và phát triển hệ sinh thái tự nhiên sau đây:
+ Dịch vụ hệ sinh thái đất ngập nước để kinh doanh giải trí/nuôi trồng thủy sản/du lịch tại vùng đất ngập nước quan trọng hoặc vùng sinh thái hỗn hợp;
+ Dịch vụ hệ sinh thái biển phục vụ để kinh doanh giải trí/du lịch/nuôi trồng thủy sản của khu bảo vệ nguồn lợi thủy sản và của khu bảo tồn biển;
+ Dịch vụ hệ sinh thái hang động, núi đá là di sản thiên nhiên và dịch vụ hệ sinh thái của công viên địa chất để kinh doanh du lịch/giải trí (trừ khi đã thực hiện chi trả dịch vụ môi trường rừng).
4. Mức chi trả dịch vụ hệ sinh thái tự nhiên?
Căn cứ nội dung tại Điều 126 Nghị định số 08/2022/NĐ-CP, các chủ thể có trách nhiệm thực hiện việc chi trả dịch vụ hệ sinh thái tự nhiên dựa trên cơ sở thỏa thuận, tuy nhiên phải đảm bảo phù hợp với đề án chi trả và phải tối thiểu bằng 01% doanh thu trong kỳ phát sinh từ hoạt động kinh doanh giải trí/du lịch/nuôi trồng thủy sản.
Mức chi trả dịch vụ hệ sinh thái tự nhiên có thể được giảm nếu chủ thể có trách nhiệm nộp gặp thiên tai, hỏa hoạn hoặc dịch bệnh mà gây ra thiệt hại trực tiếp đến nguồn vốn, tài sản. Mức giảm sẽ được các bên thỏa thuận và quyết định.
5. Thời hạn nộp mức chi trả dịch vụ hệ sinh thái tự nhiên
Căn cứ điểm d khoản 3 Điều 125 Nghị định 08/2022/NĐ-CP, việc nộp tiền trả dịch vụ hệ sinh thái tự nhiên được thực hiện từng quý hoặc năm:
-
Đối với trường hợp nộp theo quý: Thời gian là chậm nhất 10 ngày sau khi kết thúc quý.
-
Đối với trường hợp nộp theo năm: Thời gian là chậm nhất 10 ngày sau khi kết thúc quý I.
Trên đây là thông tin về vấn đề: Chi trả dịch vụ hệ sinh thái tự nhiên.