English
 RSS

“Nộp tiền khắc phục hậu quả để được giảm án” là vấn đề được nhiều người quan tâm, tuy nhiên không phải ai cũng hiểu rõ và hiểu đúng về tình tiết giảm nhẹ tội này. Cùng theo dõi bài viết sau của LuatVietnam để được tìm hiểu rõ hơn.
1. Có được nộp tiền khắc phục hậu quả để được giảm án không?
Nộp tiền khắc phục hậu quả là một trong những tình tiết để Tòa án xem xét và ra quyết định giảm nhẹ trách nhiệm hình sự.
Cụ thể, Bộ luật Hình sự hiện nay quy định có tổng 22 tình tiết giảm nhẹ trách nhiệm hình sự, trong đó có tình tiết sau:
Điều 51. Các tình tiết giảm nhẹ trách nhiệm hình sự
1. Các tình tiết sau đây là tình tiết giảm nhẹ trách nhiệm hình sự:
a) Người phạm tội đã ngăn chặn hoặc làm giảm bớt tác hại của tội phạm;
b) Người phạm tội tự nguyện sửa chữa, bồi thường thiệt hại hoặc khắc phục hậu quả;
…
Theo đó, khắc phục hậu quả là khắc phục những thiệt hại trực tiếp hoặc gián tiếp do hành vi phạm tội gây nên mà những thiệt này không thể bồi thường hay sửa chữa được.
Ví dụ: Trường hợp cố ý gây thương tích, người phạm tội tự nguyện đưa cho người bị hại hoặc đại diện của họ một khoản tiền chữa bệnh, tiền trợ cấp khó khăn về vật chất hoặc tinh thần... thì được coi là tự nguyện khắc phục hậu quả.
2. Trường hợp nào nộp tiền khắc phục hậu quả được giảm án?
Mặc dù nộp tiền khắc phục hậu quả được xem là căn cứ để xét giảm trách nhiệm hình sự, tuy nhiên việc áp dụng tình tiết này còn tương đối khó khăn bởi ngoài việc nộp tiền khắc phục hậu quả, bị cáo còn cần đáp ứng thêm nhiều điều kiện khác.
Theo đó, căn cứ Nghị quyết 01/2010/NQ-HĐTP (đã hết hiệu lực nhưng chưa có văn bản thay thế) và Bộ luật Hình sự năm 2015, sửa đổi 2017, các trường hợp nộp tiền khắc phục hậu quả được xem xét giảm án như sau:
- Người phạm tội phải tự nguyện khắc phục hậu quả mới được coi là tình tiết giảm nhẹ. Điều này có nghĩa, nếu do tác động của người khác hoặc của cơ quan Nhà nước, tổ chức xã hội buộc phải khắc phục hậu quả, người phạm tội mới thực hiện theo thì không được xem là tình tiết giảm nhẹ để áp dụng.
- Về thời điểm khắc phục hậu quả: Việc tự nguyện khắc phục hậu quả phải xảy ra trước khi tuyên án và thuộc ở cấp nào thì cấp đó coi là tình tiết giảm nhẹ.
- Về mức độ khắc phục hậu quả: Hiện nay pháp luật chưa có quy định cụ thể nào về mức khắc phục hậu quả để được giảm án, tuy nhiên thực tế cho thấy mức khắc phục hậu quả thường phải tương xứng với thiệt hại mà hành vi phạm tội gây ra.
Trường hợp vụ án có đồng phạm sẽ được phân hóa trách nhiệm hình sự, do đó mức khắc phục hậu quả cũng sẽ tương xứng với vai trò của bị cáo trong vụ án.
Riêng với trường hợp bị kết án tử hình về Tội tham ô tài sản (Điều 353) và Tội nhận hối lộ (Điều 354), tại điểm c khoản 3 Điều 40 Bộ luật Hình sự 2015 nêu rõ điều kiện để giảm án, không bị thi hành hình phạt tử hình là người bị kết án phải chủ động nộp lại ít nhất 3/4 tài sản tham ô, nhận hối lộ và hợp tác tích cực với cơ quan chức năng trong việc phát hiện, điều tra, xử lý tội phạm hoặc lập công lớn.
Tóm lại, để được xem xét giảm án, giảm thời gian chấp hành án phạt tù với người tự nguyện khắc phục hậu quả thì người chấp hành hình phạt phải thuộc các trường hợp đã quy định trên.
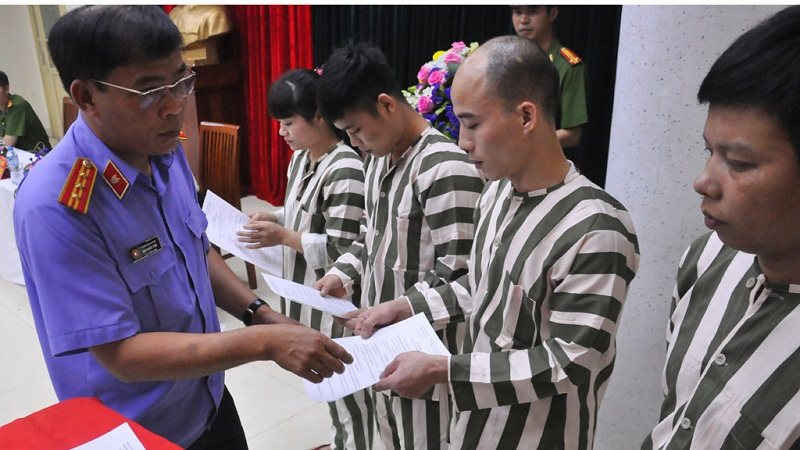
3. Người phạm tội tự nguyện bồi thường thiệt hại nhưng bị từ chối thì sao?
Liên quan đến vấn đề này, tại Nghị Quyết 01/2016/NQ-HĐTP hướng dẫn như sau:
- Bị cáo hoặc cha, mẹ của bị cáo chưa thành niên đã tự nguyện dùng tiền, tài sản để khắc phục hậu quả do hành vi phạm tội của bị cáo gây ra, nhưng người bị hại, nguyên đơn dân sự hoặc người đại diện hợp pháp của họ từ chối nhận, nếu số tiền, tài sản đó đã được giao cho cơ quan tiến hành tố tụng, cơ quan thi hành án hoặc cơ quan có thẩm quyền khác quản lý để thực hiện việc khắc phục hậu quả do hành vi phạm tội của bị cáo gây ra;
- Bị cáo hoặc cha, mẹ của bị cáo chưa thành niên xuất trình được chứng cứ chứng minh là họ đã tự nguyện dùng tiền, tài sản để sửa chữa, bồi thường thiệt hại, khắc phục hậu quả do hành vi phạm tội của bị cáo gây ra, nhưng người bị hại, nguyên đơn dân sự hoặc người đại diện hợp pháp của họ từ chối nhận và họ đã đem số tiền, tài sản đó về nhà cất giữ để sẵn sàng thực hiện việc bồi thường khi có yêu cầu;
Như vậy, khi bị cáo đã thực hiện việc khắc phục hậu quả cho phía bị hại, nhưng họ từ chối nhận thì có thể làm đơn và xin nộp số tiền đó cho cơ quan tiến hành tố tụng hoặc cơ quan thi hành án hoặc chứng minh việc đã tự nguyện khắc phục hậu quả nhưng phía bị hại không nhận và bị cáo thực hiện việc cất, giữ tiền sẵn sàng bồi thường khi có yêu cầu thì được áp dụng tình tiết giảm nhẹ hình phạt.
Trên đây là giải đáp về Trường hợp nào nộp tiền khắc phục hậu quả để được giảm án? Mọi vấn đề còn vướng mắc vui lòng liên hệ 19006192 để được LuatVietnam hỗ trợ, giải đáp.