Doanh nghiệp chế xuất là gì? Được miễn thuế gì?

Hiện nay tại các khu chế xuất, khu công nghiệp xuất hiện nhiều doanh nghiệp chế xuất. Vậy, các doanh nghiệp chế xuất này là gì? Doanh nghiệp chế xuất được miễn thuế gì? Cùng tìm hiểu quy định liên quan tại bài viết này.

1. Doanh nghiệp chế xuất là gì?    

Theo Khoản 21 Điều 2 Nghị định 35/2022/NĐ-CP, doanh nghiệp chế xuất là các doanh nghiệp thực hiện những hoạt động chế xuất trong các khu công nghiệp, khu chế xuất và khu kinh tế.
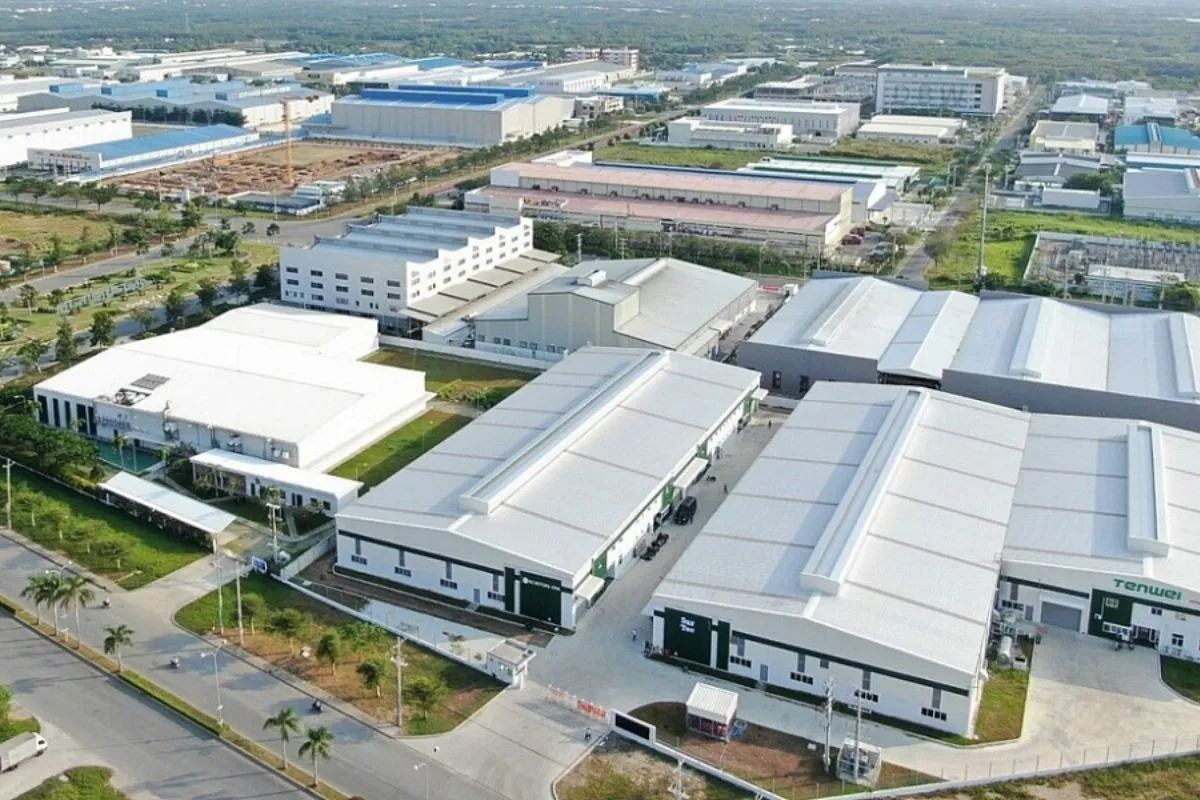
Doanh nghiệp chế xuất là gì?
Doanh nghiệp chế xuất là gì? (Ảnh minh hoạ)

Trong các khu công nghiệp có các phân khu công nghiệp dành cho các doanh nghiệp chế xuất. Doanh nghiệp chế xuất, phân khu công nghiệp dành cho các doanh nghiệp chế xuất ngăn cách với bên ngoài bằng hệ thống tường rào, có cổng, cửa ra, vào, bảo đảm điều kiện cho việc kiểm tra, giám sát, kiểm soát của cơ quan hải quan và cơ quan chức năng có liên quan.

2. Doanh nghiệp chế xuất được miễn thuế gì?

Theo quy định, doanh nghiệp chế xuất được miễn một số loại thuế như sau:

2.1. Thuế xuất khẩu, thuế nhập khẩu

Theo quy định tại điểm c Khoản 4 Điều 2 Luật Thuế xuất khẩu, Thuế nhập khẩu số 107/2016/QH13 những loại hàng hóa sau đây không phải chịu thuế xuất nhập khẩu:

- Hàng hóa được xuất khẩu từ khu vực phi thuế quan chuyển ra nước ngoài;

- Hàng hóa nhập khẩu từ nước ngoài vào khu vực phi thuế quan và hàng hóa đó chỉ sử dụng trong khu vực phi thuế quan;

- Hàng hóa được chuyển từ các khu vực phi thuế quan này sang khu vực phi thuế quan khác.

Doanh nghiệp chế xuất thuộc khu vực phi thuế quan nên được miễn thuế xuất khẩu, thuế nhập khẩu trong các trường hợp nêu trên.
Doanh nghiệp chế xuất được miễn thuế gì?
Doanh nghiệp chế xuất được miễn thuế gì? (Ảnh minh hoạ)

2.2. Thuế thu nhập doanh nghiệp

Theo quy định tại Điều 19 Thông tư 78/2014/TT-BTC, doanh nghiệp chế xuất được hưởng mức thuế suất là 17% kể từ ngày 01/01/2016 nếu doanh nghiệp chế xuất thực hiện các hoạt động dự án đầu tư mới trên các địa bàn có kinh tế - xã hội khó khăn được quy định tại Phụ lục II Nghị định 218/2013/NĐ-CP.

Đồng thời, theo quy định tại Điều 20 Thông tư 78/2014/TT-BTC (được sửa đổi bổ sung bởi Thông tư 151/2014/TT-BTC) doanh nghiệp chế xuất được miễn thuế thu nhập doanh nghiệp trong vòng 02 năm đầu tiên và được giảm 50% mức thuế trong vòng 04 năm tiếp theo đối với nguồn thu nhập có được từ việc thực hiện dự án đầu tư mới.

2.3. Thuế giá trị gia tăng

Việc trao đổi hàng hóa giữa doanh nghiệp chế xuất và các khu vực phi thuế quan theo quy định được miễn giảm thuế giá trị gia tăng. 

Trường hợp nếu đáp ứng đầy đủ quy định theo Thông tư 219/2013/TT-BTC, mức thuế giá trị gia tăng sẽ được áp dụng là 0%.

2.4. Ưu đãi đầu tư và chính sách thuế

Theo quy định tại Khoản 3 Điều 26 Nghị định 35/2022/NĐ-CP, doanh nghiệp chế xuất sẽ được hưởng các ưu đãi đầu tư và chính sách thuế đối với khu phi thuế quan kể từ thời điểm mục tiêu đầu tư thành lập được ghi tại Giấy chứng nhận đăng ký đầu tư, Giấy chứng nhận đăng ký đầu tư điều chỉnh hoặc ghi nhận tại Giấy xác nhận đăng ký doanh nghiệp chế xuất của cơ quan có thẩm quyền. 

Doanh nghiệp chế xuất sau khi hoàn thành việc xây dựng phải được cơ quan có thẩm quyền xác nhận việc đáp ứng các điều kiện về kiểm tra, giám sát hải quan trước khi doanh nghiệp chính thức đi vào hoạt động. 

Nếu doanh nghiệp chế xuất không được xác nhận đáp ứng các điều kiện kiểm tra, giám sát hải quan thì không được hưởng chính sách thuế áp dụng đối với khu phi thuế quan. 

Việc kiểm tra, xác nhận, hoàn thiện các điều kiện kiểm tra, giám sát hải quan của doanh nghiệp chế xuất thực hiện theo quy định về thuế xuất khẩu, thuế nhập khẩu.

Theo đó, Điều 28a Nghị định 134/2016/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 18/2021/NĐ-CP) quy định doanh nghiệp chế xuất là khu phi thuế quan phải đáp ứng các điều kiện sau:

- Có hàng rào cứng để ngăn cách với lãnh thổ các khu vực bên ngoài; có cổng, cửa ra, vào bảo đảm việc đưa hàng hóa ra, vào chỉ qua cổng,cửa.

- Có hệ thống camera quan sát được các vị trí tại cổng, cửa ra, vào và các vị trí lưu giữ hàng hóa tại mọi thời điểm trong ngày (24/24 giờ, kể cả các ngày nghỉ và ngày lễ); dữ liệu hình ảnh của camera được kết nối với cơ quan hải quan quản lý và dữ liệu này được lưu giữ tại doanh nghiệp tối thiểu 12 tháng.

- Có phần mềm quản lý hàng hóa nhập khẩu thuộc nhóm đối tượng không chịu thuế để báo cáo quyết toán nhập - xuất - tồn tình hình sử dụng hàng hóa nhập khẩu.

3. Doanh nghiệp chế xuất có được bán hàng nội địa không?    

Theo quy định tại Điều 26 Nghị định 35/2022/NĐ-CP, các doanh nghiệp chế xuất có thể bán hàng hóa vào thị trường nội địa. Hàng hóa nhập khẩu từ doanh nghiệp chế xuất vào thị trường nội địa thuộc đối tượng chịu thuế theo quy định về thuế xuất khẩu, thuế nhập khẩu.

Doanh nghiệp chế xuất được bán hoặc thanh lý vào thị trường nội địa những tài sản doanh nghiệp đã qua sử dụng và hàng hóa theo quy định về đầu tư và quy định pháp luật khác có liên quan. 

Tại thời điểm bán, thanh lý vào thị trường nội địa không áp dụng chính sách quản lý hàng hóa xuất, nhập khẩu trừ trường hợp hàng hóa thuộc đối tượng quản lý theo điều kiện, tiêu chuẩn, kiểm tra chuyên ngành chưa thực hiện khi nhập khẩu và hàng hóa quản lý bằng giấy phép thì phải được cơ quan cấp phép nhập khẩu đồng ý bằng văn bản.

Trên đây là nội dung giải đáp doanh nghiệp chế xuất là gì và các quy định liên quan.
1900 6192 để được giải đáp qua tổng đài
090 222 9061 để sử dụng dịch vụ Luật sư tư vấn (CÓ PHÍ)
Đánh giá bài viết:
(1 đánh giá)
Bài viết đã giải quyết được vấn đề của bạn chưa?
Rồi Chưa

Tin cùng chuyên mục

Doanh nghiệp cổ phần hóa phải công bố những thông tin gì khi bán đấu giá cổ phần?

Doanh nghiệp cổ phần hóa phải công bố những thông tin gì khi bán đấu giá cổ phần?

Doanh nghiệp cổ phần hóa phải công bố những thông tin gì khi bán đấu giá cổ phần?

Giá trị doanh nghiệp, kết quả kinh doanh và phương án sử dụng tiền thu từ cổ phần hóa đều thuộc nội dung phải công bố khi đấu giá. Doanh nghiệp cổ phần hóa phải công bố những thông tin gì khi bán đấu giá cổ phần? Bài viết làm rõ nội dung, thời điểm và trách nhiệm công bố thông tin.

Các phương thức bán cổ phần tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ được quy định thế nào?

Các phương thức bán cổ phần tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ được quy định thế nào?

Các phương thức bán cổ phần tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ được quy định thế nào?

Phương thức bán cổ phần tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ được quy định thế nào tại Thông tư 103/2026/TT-BTC? Nội dung bài viết dưới đây sẽ thông tin chi tiết.

Thông tư 103/2026/TT-BTC hướng dẫn xác định giá trị tài sản khi cổ phần hóa doanh nghiệp như thế nào?

Thông tư 103/2026/TT-BTC hướng dẫn xác định giá trị tài sản khi cổ phần hóa doanh nghiệp như thế nào?

Thông tư 103/2026/TT-BTC hướng dẫn xác định giá trị tài sản khi cổ phần hóa doanh nghiệp như thế nào?

Tài sản hiện vật, tiền mặt, tiền gửi và giấy tờ có giá được xác định giá trị theo những căn cứ khác nhau khi cổ phần hóa. Thông tư 103/2026/TT-BTC hướng dẫn xác định giá trị tài sản khi cổ phần hóa doanh nghiệp như thế nào? Bài viết làm rõ cách xác định đối với từng nhóm và các trường hợp đặc thù.

Doanh nghiệp cổ phần hóa phải kiểm kê, phân loại tài sản như thế nào?

Doanh nghiệp cổ phần hóa phải kiểm kê, phân loại tài sản như thế nào?

Doanh nghiệp cổ phần hóa phải kiểm kê, phân loại tài sản như thế nào?

Việc kiểm kê tài sản khi cổ phần hóa phải xác định cả hiện trạng thực tế, giá trị sổ sách và các khoản thừa, thiếu. Vậy doanh nghiệp cổ phần hóa phải kiểm kê, phân loại tài sản như thế nào? Bài viết dưới đây làm rõ trách nhiệm kiểm kê, các nhóm tài sản và cách xử lý tài chính liên quan.

Thông tư 103/2026/TT-BTC quy định cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ như thế nào?

Thông tư 103/2026/TT-BTC quy định cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ như thế nào?

Thông tư 103/2026/TT-BTC quy định cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ như thế nào?

Cổ phần hóa doanh nghiệp gắn với việc xử lý tài chính, xác định giá trị và bán cổ phần. Vậy Thông tư 103/2026/TT-BTC quy định cổ phần hóa doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ như thế nào? Bài viết dưới đây trình bày các nội dung và thời hạn liên quan.

Hướng dẫn tra cứu chủ sở hữu hưởng lợi của doanh nghiệp trực tuyến

Hướng dẫn tra cứu chủ sở hữu hưởng lợi của doanh nghiệp trực tuyến

Hướng dẫn tra cứu chủ sở hữu hưởng lợi của doanh nghiệp trực tuyến

Hiện nay, thông tin về chủ sở hữu hưởng lợi của doanh nghiệp có thể được tra cứu trực tuyến trên hệ thống đăng ký doanh nghiệp. Bài viết dưới đây sẽ hướng dẫn cụ thể cách thực hiện để người dùng dễ dàng kiểm tra thông tin cần thiết.

Chủ sở hữu hưởng lợi - Tổng hợp toàn bộ quy định doanh nghiệp cần biết

Chủ sở hữu hưởng lợi - Tổng hợp toàn bộ quy định doanh nghiệp cần biết

Chủ sở hữu hưởng lợi - Tổng hợp toàn bộ quy định doanh nghiệp cần biết

Doanh nghiệp cần xác định đúng chủ sở hữu hưởng lợi để kê khai, cập nhật và lưu giữ thông tin. Vậy ai là chủ sở hữu hưởng lợi, khi nào phải kê khai và thực hiện như thế nào? Dưới đây là các quy định doanh nghiệp cần biết.

Thời hạn kê khai thông tin chủ sở hữu hưởng lợi tại các tỉnh, thành mới nhất

Thời hạn kê khai thông tin chủ sở hữu hưởng lợi tại các tỉnh, thành mới nhất

Thời hạn kê khai thông tin chủ sở hữu hưởng lợi tại các tỉnh, thành mới nhất

Thời hạn kê khai thông tin chủ sở hữu hưởng lợi của doanh nghiệp tại các tỉnh, thành hiện nay được quy định như thế nào? Bài viết dưới đây tổng hợp các văn bản hướng dẫn và thời hạn kê khai mới nhất để doanh nghiệp thuận tiện theo dõi, thực hiện.

Danh sách Công văn hướng dẫn kê khai chủ sở hữu hưởng lợi tại các tỉnh, thành

Danh sách Công văn hướng dẫn kê khai chủ sở hữu hưởng lợi tại các tỉnh, thành

Danh sách Công văn hướng dẫn kê khai chủ sở hữu hưởng lợi tại các tỉnh, thành

Nhằm giúp doanh nghiệp thuận tiện trong việc kê khai, bổ sung thông tin chủ sở hữu hưởng lợi theo quy định, bài viết dưới đây LuatVietnam tổng hợp danh sách các Công văn hướng dẫn tại các tỉnh, thành phố để doanh nghiệp dễ dàng tra cứu và thực hiện.