English
 RSS

1. Doanh nghiệp chế xuất có được bán hàng vào nội địa không?
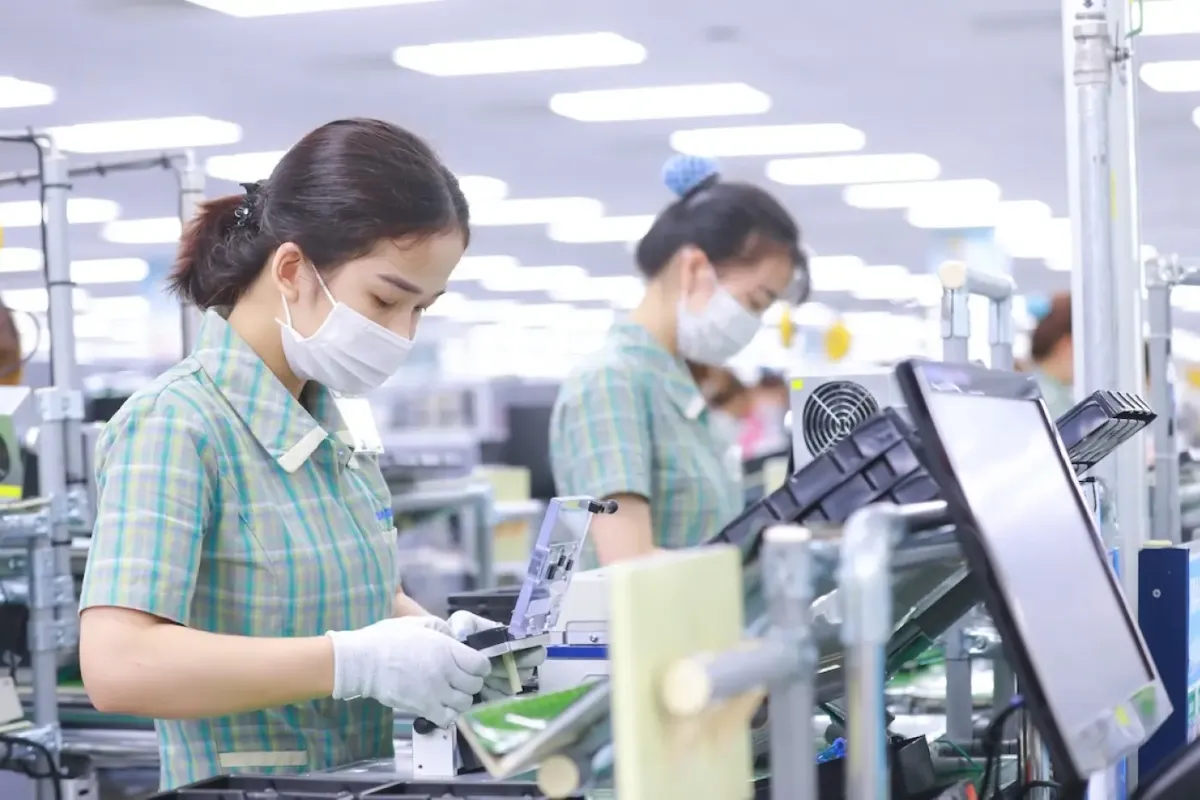
Doanh nghiệp chế xuất được hiểu là những doanh nghiệp thực hiện những hoạt động chế xuất (chuyên sản xuất hàng hóa xuất khẩu hoặc cung ứng dịch vụ cho sản xuất hàng xuất khẩu và hoạt động xuất khẩu) tại các khu công nghiệp, khu chế xuất và khu kinh tế (theo khoản 20 và 21 Điều 2 Nghị định 35/2022/NĐ-CP).
Về việc bán hàng vào nội địa của doanh nghiệp chế xuất, căn cứ khoản 11 Điều 26 Nghị định 35/2022/NĐ-CP có quy định cho phép doanh nghiệp chế xuất được bán hàng vào thị trường nội địa.
Đồng thời khoản 4 Điều 26 Nghị định 35/2022/NĐ-CP cũng có quy định quan hệ trao đổi hàng hóa giữa doanh nghiệp chế xuất với các khu vực khác trên lãnh thổ Việt Nam mà không phải là khu phi thuế quan được xem là quan hệ xuất khẩu - nhập khẩu, trừ trường hợp:
Doanh nghiệp chế xuất bán hàng, thanh lý vào thị trường nội địa tài sản đã qua sử dụng hoặc các mặt hàng theo quy định về đầu tư và quy định khác của pháp luật có liên quan.
Trường hợp bán, thanh lý vào thị trường nội địa không áp dụng chính sách quản lý hàng hóa xuất khẩu - nhập khẩu trừ khi hàng hóa thuộc diện quản lý theo điều kiện, tiêu chuẩn hoặc kiểm tra chuyên ngành chưa thực hiện khi nhập khẩu và khi hàng hóa được quản lý bằng giấy phép thì phải được cơ quan cấp phép nhập khẩu đồng ý bằng hình thức văn bản.
Như vậy, doanh nghiệp chế xuất được được bán hàng vào nội địa, quan hệ mua bán này được xem là quan hệ xuất khẩu - nhập khẩu, trừ trường hợp bán hàng, thanh lý vào thị trường nội địa tài sản mà đã qua sử dụng hoặc những mặt hàng khác theo quy định pháp luật.
2. Doanh nghiệp chế xuất bán hàng vào nội địa có phải xuất hóa đơn không?
Căn cứ khoản 1 Điều 4 Nghị định 123/2020/NĐ-CP khi bán hàng vào nội địa, doanh nghiệp phải lập hóa đơn bán hàng bởi nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ được quy định như sau:
1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn để giao cho người mua (bao gồm cả các trường hợp hàng hoá, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hoá, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hoá luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng hoá dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hoá) và phải ghi đầy đủ nội dung theo quy định tại Điều 10 Nghị định này, trường hợp sử dụng hóa đơn điện tử thì phải theo định dạng chuẩn dữ liệu của cơ quan thuế theo quy định tại Điều 12 Nghị định này.
Bên cạnh đó, tại điểm b khoản 2 Điều 8 Nghị định 123/2020/NĐ-CP có quy định các tổ chức, cá nhân trong khu phi thuế quan (có bao gồm doanh nghiệp chế xuất theo khoản 20 Điều 4 Thông tư 219/2013/TT-BTC) thì khi bán hàng hoá, cung cấp dịch vụ vào thị trường nội địa thì sử dụng loại hóa đơn là hóa đơn bán hàng.
Lưu ý, trên hóa đơn bán hàng phải ghi rõ: “Dành cho tổ chức, cá nhân trong khu phi thuế quan”.
Do đó, khi doanh nghiệp chế xuất bán hàng vào nội địa cần phải lập hóa đơn bán hàng theo quy định nêu trên.
3. Doanh nghiệp chế xuất bán hàng nội địa có chịu thuế GTGT?
Hàng hóa từ doanh nghiệp chế xuất bán vào nội địa là đối tượng chịu thuế GTGT:
Căn cứ Điều 3 Luật Thuế giá trị gia tăng số 13/2008/QH12 thì hàng hóa và dịch vụ sử dụng cho sản xuất, kinh doanh cũng như tiêu dùng ở Việt Nam được quy định là đối tượng chịu thuế GTGT, trừ các đối tượng không chịu thuế quy định tại Điều 5 Luật này.
Theo quy định này, hàng hóa từ doanh nghiệp chế xuất bán vào nội địa thuộc đối tượng chịu thuế GTGT trừ trường hợp loại hàng hóa này thuộc nhóm đối tượng không chịu thuế như:
-
Sản phẩm trồng trọt, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa được chế biến thành các sản phẩm khác
-
Sản phẩm là giống vật nuôi, giống cây trồng…
Về mức thuế suất, điểm b khoản 1 Điều 35 Nghị định 08/2015/NĐ-CP có quy định hàng hóa được mua bán giữa doanh nghiệp nội địa với doanh nghiệp chế xuất được xem là hàng hóa xuất khẩu - nhập khẩu tại chỗ.
Đối chiếu với quy định tại Điều 9 Thông tư 219/2013/TT-BTC:
Thuế suất 0%
1. Thuế suất 0%: áp dụng đối với hàng hóa, dịch vụ xuất khẩu; hoạt động xây dựng, lắp đặt công trình ở nước ngoài và ở trong khu phi thuế quan; vận tải quốc tế; hàng hóa, dịch vụ thuộc diện không chịu thuế GTGT khi xuất khẩu, trừ các trường hợp không áp dụng mức thuế suất 0% hướng dẫn tại khoản 3 Điều này.
Hàng hóa, dịch vụ xuất khẩu là hàng hóa, dịch vụ được bán, cung ứng cho tổ chức, cá nhân ở nước ngoài và tiêu dùng ở ngoài Việt Nam; bán, cung ứng cho tổ chức, cá nhân trong khu phi thuế quan; hàng hóa, dịch vụ cung cấp cho khách hàng nước ngoài theo quy định của pháp luật.
a) Hàng hóa xuất khẩu bao gồm:
- Hàng hóa xuất khẩu ra nước ngoài, kể cả ủy thác xuất khẩu;
- Hàng hóa bán vào khu phi thuế quan theo quy định của Thủ tướng Chính phủ; hàng bán cho cửa hàng miễn thuế;
- Hàng hóa bán mà điểm giao, nhận hàng hóa ở ngoài Việt Nam;
- Phụ tùng, vật tư thay thế để sửa chữa, bảo dưỡng phương tiện, máy móc thiết bị cho bên nước ngoài và tiêu dùng ở ngoài Việt Nam;
- Các trường hợp được coi là xuất khẩu theo quy định của pháp luật:
+ Hàng hóa gia công chuyển tiếp theo quy định của pháp luật thương mại về hoạt động mua, bán hàng hóa quốc tế và các hoạt động đại lý mua, bán, gia công hàng hóa với nước ngoài.
+ Hàng hóa xuất khẩu tại chỗ theo quy định của pháp luật.
+ Hàng hóa xuất khẩu để bán tại hội chợ, triển lãm ở nước ngoài.
Như vậy, hàng hóa được doanh nghiệp chế xuất bán hàng nội địa thuộc đối tượng chịu thuế GTGT 0%, trừ những trường hợp không áp dụng mức thuế suất 0% quy định tại khoản 3 Điều 9 Thông tư 219/2013/TT-BTC (được sửa đổi, bổ sung bởi khoản 2 Điều 1 Thông tư 130/2016/TT-BTC) gồm:
-
Thuốc lá, rượu, bia nhập khẩu sau đó xuất khẩu
-
Xe ô tô bán cho tổ chức, cá nhân trong khu phi thuế quan…
Tuy nhiên để được áp dụng mức thuế suất GTGT 0% thì hàng hóa xuất khẩu tại chỗ này phải đáp ứng các điều kiện sau:
-
Thứ nhất, phải có hợp đồng bán, gia công hàng hóa xuất khẩu hoặc hợp đồng ủy thác xuất khẩu;
-
Thứ hai, có các chứng từ thanh toán tiền hàng hóa xuất khẩu qua ngân hàng và những chứng từ khác theo quy định pháp luật;
-
Thứ ba, có tờ khai hải quan theo quy định của khoản 2 Điều 16 Thông tư 219/2013/TT-BTC.
- Ngoài ra cần lưu ý thêm, hàng hóa nhập khẩu từ doanh nghiệp chế xuất bán cho thị trường nội địa thuộc đối tượng chịu thuế theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu.
Tuy nhiên, doanh nghiệp chế xuất không phải kê khai nộp thuế đối với hàng hóa xuất khẩu mà doanh nghiệp nội địa phải kê khai nộp thuế đối với hàng hóa nhập khẩu.
Trên đây là thông tin liên quan nội dung Doanh nghiệp chế xuất bán hàng vào nội địa.