English
 RSS


Bán cổ phần là hoạt động mua bán chứng khoán phổ biến giữa các nhà đầu tư. Tuy nhiên, việc bán cổ phần có phải nộp thuế và xuất hóa đơn không thì không phải ai cũng biết.
Bán cổ phần có phải nộp thuế không?
Thu nhập từ chuyển nhượng cổ phần là thu nhập chịu thuế thu nhập cá nhân, do đó, khi bán cổ phần cổ đông phải thực hiện kê khai và nộp thuế thu nhập cá nhân (TNCN).
Cụ thể, theo quy định tại điểm b khoản 2 Điều 11 Thông tư 111/2013/TT-BTC (được sửa đổi bởi Điều 16 Thông tư 92/2015/TT-BTC), cổ đông chuyển nhượng cổ phần sẽ nộp thuế TNCN với mức thuế suất 0,1% trên giá chuyển nhượng chứng khoán từng lần (không tính theo chênh lệch giữa giá mua và giá bán).
Do vậy, kể cả trường hợp chuyển nhượng cổ phần ngang giá thì cổ đông vẫn phải kê khai và nộp thuế TNCN theo đúng quy định.
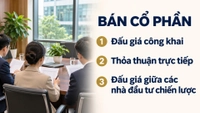
Việc chuyển nhượng cổ phần được thực hiện thông qua hợp đồng chuyển nhượng hoặc chuyển nhượng trên thị trường chứng khoán.
Theo đó, thu nhập tính thuế từ chuyển nhượng chứng khoán được xác định là giá chuyển nhượng chứng khoán từng lần được xác định như sau:
- Đối với chứng khoán của công ty đại chúng giao dịch trên Sở giao dịch chứng khoán: Giá chuyển nhượng chứng khoán là giá được thực hiện tại Sở giao dịch chứng khoán, được xác định từ kết quả khớp lệnh hoặc giá hình thành từ các giao dịch thỏa thuận tại Sở giao dịch chứng khoán.
- Đối với chứng khoán không thuộc trường hợp trên, giá chuyển nhượng: Giá ghi trên hợp đồng chuyển nhượng hoặc giá thực tế chuyển nhượng, giá theo sổ sách kế toán của đơn vị có chứng khoán chuyển nhượng tại thời điểm lập báo cáo tài chính gần nhất.
Thuế suất và cách tính thuế:
- Thuế suất: Các cá nhân chuyển nhượng chứng khoán nộp thuế theo mức thuế suất 0,1% trên giá chuyển nhượng chứng khoán của từng lần.
- Cách tính nộp thuế TNCN chuyển nhượng cổ phần:
Thuế TNCN phải nộp = Giá chuyển nhượng chứng khoán từng lần x Thuế suất 0,1%
Lưu ý:
- Trường hợp cổ đông chuyển nhượng cổ phần là cổ đông sáng lập: Trong thời hạn 03 năm kể từ ngày công ty được cấp Giấy chứng nhận đăng ký doanh nghiệp, cổ phần phổ thông của cổ đông sáng lập được tự do chuyển nhượng cho cổ đông sáng lập khác và chỉ được chuyển nhượng cho người không phải là cổ đông sáng lập nếu được sự chấp thuận của Đại hội đồng cổ đông.
Đối với cổ phần có thêm sau khi thành lập công ty thì cổ đông sáng lập được tự do chuyển nhượng cho người khác.
- Khi cổ đông sáng lập chuyển nhượng cổ phần thì công ty phải thực hiện thủ tục Thông báo thay đổi thông tin của cổ đông sáng lập với Phòng Đăng ký kinh doanh nếu cổ đông sáng lập chưa thanh toán/chỉ thanh toán một phần số cổ phần đã đăng ký mua theo theo Điều 113 Luật Doanh nghiệp 2020 trong thời hạn 30 ngày kể từ ngày kết thúc thời hạn phải thanh toán đủ số cổ phần đã đăng ký mua.
Bán cổ phần có phải xuất hóa đơn không?
Hoạt động chuyển nhượng vốn không thuộc đối tượng chịu thuế GTGT nhưng vẫn phải xuất hóa đơn GTGT, chỉ ghi dòng bán giá là giá thanh toán, dòng thuế suất, số thuế GTGT không ghi và gạch bỏ.

Căn cứ theo điểm d khoản 8 Điều 4 Thông tư 219/2013/TT-BTC quy định về các trường hợp không chịu thuế GTGT như sau:
d) Chuyển nhượng vốn bao gồm việc chuyển nhượng một phần hoặc toàn bộ số vốn đã đầu tư vào tổ chức kinh tế khác (không phân biệt có thành lập hay không thành lập pháp nhân mới), chuyển nhượng chứng khoán, chuyển nhượng quyền góp vốn và các hình thức chuyển nhượng vốn khác theo quy định của pháp luật, kể cả trường hợp bán doanh nghiệp cho doanh nghiệp khác để sản xuất kinh doanh và doanh nghiệp mua kế thừa toàn bộ quyền và nghĩa vụ của doanh nghiệp bán theo quy định của pháp luật.
Điểm 2.1 Phụ lục 4 Thông tư 39/2014/TT-BTC quy định như sau:
2.1. Tổ chức nộp thuế theo phương pháp khấu trừ thuế bán hàng hóa, dịch vụ thuộc đối tượng không chịu thuế GTGT, đối tượng được miễn thuế GTGT thì sử dụng hóa đơn GTGT, trong hóa đơn GTGT chỉ ghi dòng bán giá là giá thanh toán, dòng thuế suất, số thuế GTGT không ghi và gạch bỏ.
Ngoài ra, Công văn 87757/CT-TTHT của Cục thuế Thành phố Hà Nội về hóa đơn, thuế giá trị gia tăng, thuế thu nhập doanh nghiệp đối với hoạt động chuyển nhượng vốn cũng hướng dẫn:
[…]
- Hoạt động chuyển nhượng vốn thuộc đối tượng không chịu thuế GTGT theo quy định tại Điểm b Khoản 2 Điều 3 Nghị định số 209/2013/NĐ-CP ngày 18/12/2013 của Chính phủ. Khi xuất hóa đơn GTGT đối với hoạt động chuyển nhượng vốn, công ty ghi dòng giá bán trên hóa đơn là giá thanh toán, dòng thuế suất, số thuế GTGT không ghi và gạch bỏ theo hướng dẫn tại Điểm 2.1 Phụ lục 4 ban hành kèm theo Thông tư số 39/2014/TT-BTC của Bộ Tài chính.
- Trường hợp Công ty phát sinh thu nhập từ hoạt động chuyển nhượng vốn thì khoản thu nhập này được xác định là khoản thu nhập khác và kê khai vào thu nhập chịu thuế khi tính thuế TNDN theo quy định tại Luật quản lý thuế số 38/2019/QH14 ngày 13/6/2019 của Quốc hội.
[…]
Căn cứ vào quy định trên thì khi doanh nghiệp thực hiện việc chuyển nhượng cổ phần tuy không phải nộp thuế GTGT nhưng vẫn phải thực hiện việc xuất hóa đơn GTGT.
Trên đây là giải đáp về việc bán cổ phần có phải nộp thuế và xuất hóa đơn không? Nếu cần thêm thông tin hoặc giải đáp cụ thể trường hợp của bạn, vui lòng gọi ngay đến tổng đài 0938.36.1919 để được hỗ trợ kịp thời, nhanh chóng.