English
 RSS


1. 5 ưu đãi với doanh nghiệp chế xuất mới nhất
1.1 Ưu đãi đầu tư và chính sách thuế
Theo khoản 3 Điều 26 Nghị định số 35/2022/NĐ-CP, doanh nghiệp chế xuất được hưởng ưu đãi về đầu tư và chính sách thuế đối với khu phi thuế quan từ thời điểm mục tiêu đầu tư thành lập doanh nghiệp chế xuất được ghi nhận tại Giấy chứng nhận đăng ký đầu tư/Giấy chứng nhận đăng ký đầu tư điều chỉnh/Giấy chứng nhận đăng ký doanh nghiệp của cơ quan thẩm quyền.
Sau khi hoàn thành việc xây dựng, doanh nghiệp chế xuất được cơ quan hải quan thẩm quyền xác nhận đáp ứng các điều kiện về kiểm tra, giám sát hải quan về thuế xuất, nhập khẩu trước khi chính thức hoạt động.
1.2. Ưu đãi thuế thu nhập doanh nghiệp
Doanh nghiệp chế xuất thuộc khu chế xuất - một trong các loại hình khu công nghiệp được hưởng chính sách ưu đãi đầu tư theo quy định của pháp luật về đầu tư.
Theo Điều 13, Điều 14 và Điều 15 của Luật Thuế thu nhập doanh nghiệp 2025, số 67/2025/QH15, dự án đầu tư thuộc ngành, nghề ưu đãi đầu tư hoặc thực hiện tại địa bàn ưu đãi đầu tư được áp dụng thuế suất ưu đãi, miễn thuế, giảm thuế thu nhập doanh nghiệp trong thời gian nhất định.
Việc xác định điều kiện hưởng ưu đãi, mức ưu đãi và thời gian ưu đãi được thực hiện theo quy định của Luật Thuế thu nhập doanh nghiệp năm 2025, Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ và Thông tư số 20/2026/TT-BTC ngày 12/3/2026 của Bộ Tài chính. Doanh nghiệp tự xác định điều kiện ưu đãi thuế để kê khai, quyết toán thuế với cơ quan thuế theo khoản 1 và khoản 2 Điều 4 Thông tư 20/2026/TT-BTC.
1.3. Ưu đãi thuế giá trị gia tăng
Theo khoản 1 Điều 17 Nghị định số 181/2025/NĐ-CP ngày 01/7/2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng, hàng hóa, dịch vụ xuất khẩu được áp dụng thuế suất thuế giá trị gia tăng 0%.
Đồng thời, khoản 1 Điều 4 Thông tư 69/2025/TT-BTC quy định người nộp thuế căn cứ khoản 1 Điều 9 Luật Thuế giá trị gia tăng năm 2024 và Điều 17 Nghị định 181/2025/NĐ-CP để xác định hàng hóa, dịch vụ được áp dụng thuế suất 0%.
Doanh nghiệp chế xuất được coi là hoạt động trong khu phi thuế quan. Theo quy định của pháp luật về thuế giá trị gia tăng, quan hệ mua bán hàng hóa giữa khu phi thuế quan với bên ngoài được xác định là quan hệ xuất khẩu, nhập khẩu. Vì vậy, hàng hóa, dịch vụ cung cấp cho doanh nghiệp chế xuất hoặc do doanh nghiệp chế xuất cung cấp ra nước ngoài được áp dụng chính sách thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu khi đáp ứng đủ điều kiện theo quy định.
1.4. Ưu đãi thuế xuất khẩu, thuế nhập khẩu
Theo khoản 3 Điều 2 Luật Thuế xuất khẩu, thuế nhập khẩu 2016, số 107/2016/QH13 (được sửa đổi, bổ sung năm 2025), đối tượng không chịu thuế xuất khẩu, thuế nhập khẩu gồm:
- Hàng hóa xuất khẩu từ khu phi thuế quan ra nước ngoài;
- Hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan;
- Hàng hóa chuyển từ khu phi thuế quan này sang khu phi thuế quan khác.
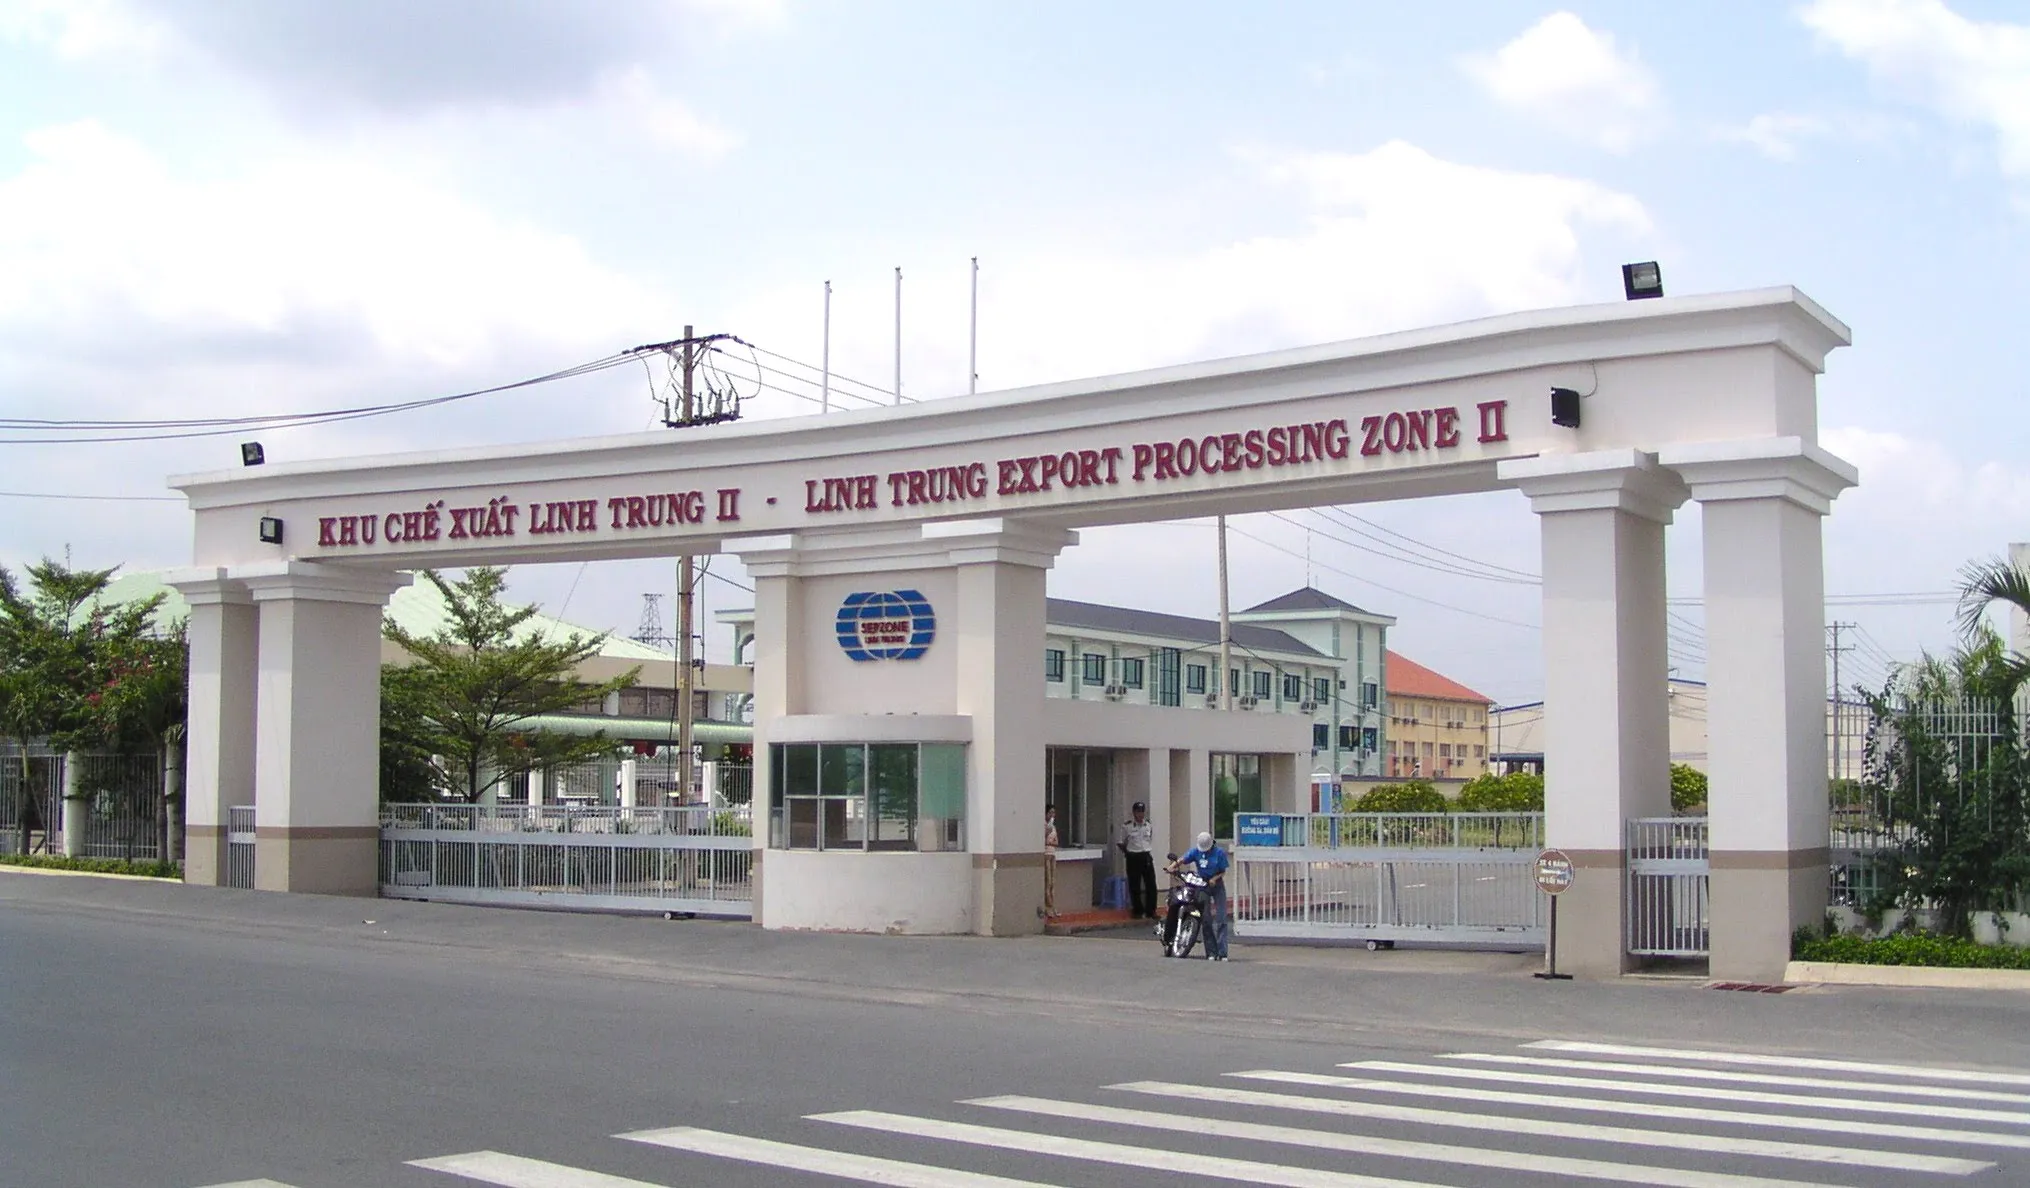
Theo khoản 2 Điều 26 Nghị định số 35/2022/NĐ-CP của Chính phủ về quản lý khu công nghiệp và khu kinh tế, doanh nghiệp chế xuất là doanh nghiệp hoạt động trong khu chế xuất hoặc doanh nghiệp chuyên sản xuất hàng xuất khẩu hoạt động trong khu công nghiệp, khu kinh tế và được áp dụng các quy định đối với khu phi thuế quan.
Do đó, doanh nghiệp chế xuất được hưởng chính sách thuế xuất khẩu, thuế nhập khẩu áp dụng đối với khu phi thuế quan theo quy định của pháp luật.
1.5. Ưu đãi về tiền thuê đất
Theo khoản 1 Điều 157 Luật Đất đai 2024, Nhà nước thực hiện miễn, giảm tiền sử dụng đất, tiền thuê đất đối với các trường hợp thuộc diện ưu đãi đầu tư theo quy định của pháp luật về đầu tư.
Đồng thời, Điều 39, Điều 40 và Điều 41 Nghị định số 103/2024/NĐ-CP ngày 30/7/2024 của Chính phủ quy định chi tiết về các trường hợp được miễn, giảm tiền thuê đất, thời gian miễn, giảm tiền thuê đất và mức miễn, giảm tương ứng đối với từng dự án đầu tư.
Theo đó, doanh nghiệp chế xuất có dự án đầu tư thuộc ngành, nghề ưu đãi đầu tư hoặc thực hiện tại địa bàn ưu đãi đầu tư được xem xét miễn, giảm tiền thuê đất theo quy định của Luật Đất đai năm 2024 và Nghị định 103/2024/NĐ-CP. Mức ưu đãi cụ thể phụ thuộc vào địa bàn đầu tư, lĩnh vực đầu tư và điều kiện của từng dự án.
2. Doanh nghiệp chế xuất và doanh nghiệp thường khác nhau thế nào?
Dưới đây là một số điểm khác biệt giữa doanh nghiệp chế xuất và doanh nghiệp thường khác:
|
Doanh nghiệp chế xuất |
Doanh nghiệp thường |
||
Thủ tục hải quan, chính sách thuế |
Bán hàng vào khu chế xuất |
Có thể làm thủ tục hải quan hoặc không làm. Không phải chịu thuế tiêu dùng. |
Bắt buộc phải làm thủ tục hải quan. Thuế suất 0% (trừ một số trường hợp đặc biệt thì vẫn phải chịu thuế). |
|
Bán hàng vào khu vực nội địa |
Bắt buộc phải làm thủ tục hải quan. Không chịu thuế tiêu dùng (doanh nghiệp nội địa phải nộp thuế). Phải xin cấp phép quyền phân phối hàng hoá. |
Không làm thủ tục hải quan. Phải nộp thuế tiêu dùng. Chỉ cần đăng ký phân phối trên chứng nhận đăng ký kinh doanh. |
|
|
Cung cấp dịch vụ cho nội địa |
Không làm thủ tục hải quan. Kê khai thuế tương tự với doanh nghiệp thông thường được phép cung cấp dịch vụ. |
Không làm thủ tục hải quan. Phải nộp thuế tiêu dùng. Chỉ cần đăng ký phân phối trên chứng nhận đăng ký kinh doanh. |
|
|
Mua hàng từ khu chế xuất |
Có thể làm thủ tục hải quan hoặc không làm. Không phải chịu thuế GTGT. |
Bắt buộc phải làm thủ tục hải quan. Phải nộp thuế tiêu dùng. |
|
|
Mua hàng, dịch vụ từ khu vực nội địa |
Bắt buộc phải làm thủ tục hải quan (trừ văn phòng phẩm, lương thực, thực phẩm, vật liệu xây dựng, hàng tiêu dùng,...) Thuế suất 0% (trừ một số trường hợp đặc biệt thì vẫn phải chịu thuế). |
Không làm thủ tục hải quan. Phải nộp thuế tiêu dùng. |
|
|
Sử dụng ngoại tệ |
Trên hợp đồng và khi thanh toán |
Không sử dụng, trừ trường hợp mua hàng từ nội địa. |
Không sử dụng, trừ trường hợp bán hàng cho doanh nghiệp chế xuất. |
Trên đây là những thông tin về ưu đãi với doanh nghiệp chế xuất.