English
 RSS


Sau khi nghỉ việc ở công ty cũ, người lao động có nhu cầu rất lớn trong việc làm hồ sơ hưởng bảo hiểm thất nghiệp để có thu nhập trang trải cuộc sống. Vậy cách tính tiền bảo hiểm thất nghiệp hiện nay đang được quy định như thế nào?
1. Cứ nghỉ việc là được lấy tiền bảo hiểm thất nghiệp?
Không phải cứ nghỉ việc là được nhận trợ cấp thất nghiệp. Theo khoản 1 Điều 38 Luật Việc làm 2025, người lao động thuộc đối tượng tham gia, đang đóng bảo hiểm thất nghiệp phải đáp ứng đủ các điều kiện sau:
Thứ nhất, chấm dứt hợp đồng lao động, hợp đồng làm việc hoặc chấm dứt làm việc đúng quy định. Không được hưởng nếu người lao động đơn phương chấm dứt hợp đồng lao động trái pháp luật hoặc nghỉ việc khi đủ điều kiện hưởng lương hưu.
Thứ hai, đã đóng bảo hiểm thất nghiệp từ đủ 12 tháng trong 24 tháng trước khi chấm dứt hợp đồng hoặc chấm dứt làm việc. Riêng người làm việc theo hợp đồng lao động có thời hạn từ đủ 01 tháng đến dưới 12 tháng phải đóng từ đủ 12 tháng trong 36 tháng trước khi chấm dứt hợp đồng.
Thứ ba, nộp đủ hồ sơ hưởng trợ cấp thất nghiệp trong 03 tháng kể từ ngày chấm dứt hợp đồng hoặc chấm dứt làm việc. Theo điểm a khoản 2 Điều 14 Nghị định 374/2025/NĐ-CP, người lao động có thể nộp trực tiếp hoặc qua Cổng Dịch vụ công Quốc gia cho tổ chức dịch vụ việc làm công tại địa phương nơi có nhu cầu nhận trợ cấp.
Thứ tư, trong 10 ngày làm việc kể từ ngày nộp đủ hồ sơ, người lao động không thuộc các trường hợp:
- Có việc làm và thuộc đối tượng tham gia BHXH bắt buộc;
- Thực hiện nghĩa vụ quân sự, nghĩa vụ tham gia Công an nhân dân, dân quân thường trực; đi học tập có thời hạn trên 12 tháng;
- Chấp hành quyết định đưa vào cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc;
- Bị tạm giam, chấp hành hình phạt tù;
- Ra nước ngoài định cư; chết.
Lưu ý: “Đang đóng bảo hiểm thất nghiệp” được xác định theo Điều 3 Nghị định 374/2025/NĐ-CP, bao gồm trường hợp đã đóng tháng chấm dứt hợp đồng hoặc tháng liền kề trước đó; một số trường hợp nghỉ ốm đau, thai sản, nghỉ không lương, tạm hoãn hợp đồng từ 14 ngày làm việc trở lên có xác nhận của cơ quan BHXH; và trường hợp nghỉ việc tại đơn vị không còn khả năng đóng theo quy định.
2. Cách tính tiền bảo hiểm thất nghiệp đơn giản
2.1. Công thức tính tiền trợ cấp thất nghiệp
Theo khoản 1 Điều 39 Luật Việc làm 2025, mức hưởng được tính như sau:
Trợ cấp thất nghiệp hằng tháng = 60% × Mức bình quân tiền lương tháng đóng bảo hiểm thất nghiệp của 06 tháng đã đóng gần nhất trước khi chấm dứt hợp đồng hoặc chấm dứt làm việc.
Mức hưởng tối đa mỗi tháng = 05 × Mức lương tối thiểu tháng theo vùng áp dụng tại tháng cuối cùng đóng bảo hiểm thất nghiệp.
Mức trần này áp dụng chung cho người lao động thuộc diện hưởng trợ cấp, bao gồm người hưởng lương theo chế độ Nhà nước và người hưởng lương do người sử dụng lao động quyết định. Nếu kết quả tính theo tỷ lệ 60% vượt trần, người lao động chỉ nhận mức trần.
Theo khoản 1 Điều 3 Nghị định 293/2025/NĐ-CP, khi tháng cuối cùng đóng bảo hiểm thất nghiệp thuộc thời gian áp dụng mức lương tối thiểu từ 01/01/2026, mức trợ cấp tối đa là:
|
Vùng |
Lương tối thiểu tháng |
Trợ cấp tối đa |
|---|---|---|
|
I |
5.310.000 |
26.550.000 |
|
II |
4.730.000 |
23.650.000 |
|
III |
4.140.000 |
20.700.000 |
|
IV |
3.700.000 |
18.500.000 |
Lưu ý: Chọn vùng theo địa bàn áp dụng đối với người sử dụng lao động, không theo nơi người lao động nộp hồ sơ hoặc cư trú. Nếu tháng cuối đóng thuộc thời gian áp dụng mức lương tối thiểu cũ thì phải dùng mức của tháng đó, không tự động áp dụng bảng trên. Khi có thời gian gián đoạn đóng, lấy 06 tháng đã đóng gần nhất để tính bình quân theo khoản 1 Điều 15 Nghị định 374/2025/NĐ-CP.
2.2. Cách xem tiền lương tháng đóng bảo hiểm thất nghiệp
Theo khoản 1 Điều 34 Luật Việc làm 2025, tiền lương làm căn cứ đóng được xác định theo chế độ tiền lương của người lao động:
- Người hưởng lương theo chế độ Nhà nước: tiền lương tháng theo chức vụ, chức danh, ngạch, bậc và các khoản phụ cấp chức vụ, thâm niên vượt khung, thâm niên nghề, hệ số chênh lệch bảo lưu lương (nếu có).
- Người hưởng lương do người sử dụng lao động quyết định: mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Khoản 2 Điều 34 quy định mức tiền lương làm căn cứ đóng cao nhất bằng 20 lần mức lương tối thiểu tháng theo vùng tại thời điểm đóng. Quy định này áp dụng cho cả hai nhóm trên; không còn tách trần theo lương cơ sở.
|
Vùng |
Tiền lương đóng BHTN cao nhất từ 01/01/2026 |
|---|---|
|
I |
106.200.000 |
|
II |
94.600.000 |
|
III |
82.800.000 |
|
IV |
74.000.000 |
Để tính trợ cấp, cần dùng tiền lương đã được ghi nhận làm căn cứ đóng BHTN, không lấy tổng thu nhập hoặc lương thực nhận thay thế.
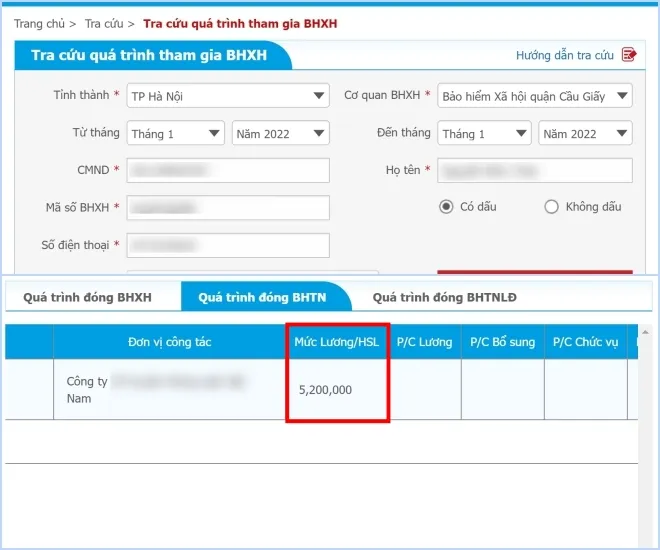
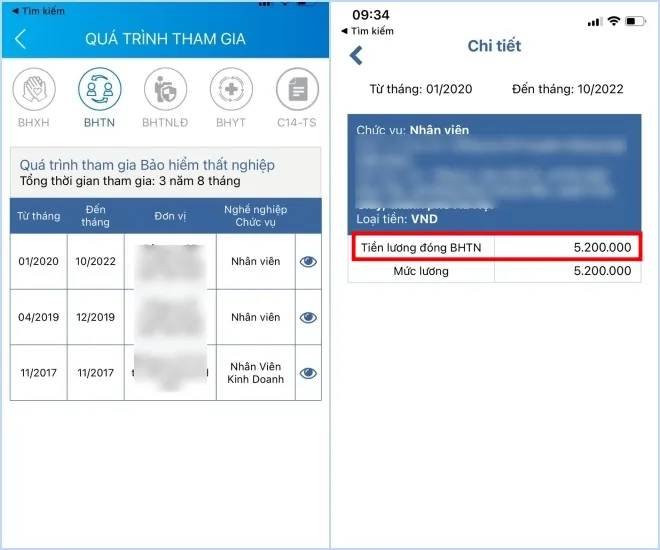
Để biết chính xác mức tiền lương tháng đóng bảo hiểm thất nghiệp của mình, người lao động có thể tra cứu theo hai cách sau:
Cách 1: Xem quá trình đóng tại Trang thông tin điện tử của BHXH Việt Nam
Link tra cứu: https://baohiemxahoi.gov.vn/tracuu/Pages/tra-cuu-dong-bao-hiem.aspx
Cách 2: Xem thông tin quá trình đóng trên ứng dụng VssID
2.3. Cách xác định thời gian hưởng trợ cấp thất nghiệp
Theo khoản 2 Điều 39 Luật Việc làm 2025, số tháng hưởng được tính từ thời gian đóng bảo hiểm thất nghiệp chưa được giải quyết hưởng:
- Đóng từ đủ 12 tháng đến đủ 36 tháng: hưởng 03 tháng trợ cấp.
- Sau đó, cứ đóng thêm đủ 12 tháng: hưởng thêm 01 tháng trợ cấp.
- Thời gian hưởng tối đa: 12 tháng.
Theo khoản 1 Điều 8 Nghị định 374/2025/NĐ-CP, nếu thời gian đóng trên 36 tháng đến đủ 144 tháng thì thời gian chưa được giải quyết hưởng được bảo lưu. Nếu đóng trên 144 tháng thì thời gian chưa được giải quyết hưởng không được bảo lưu. Vì vậy, không thể hiểu rằng mọi tháng đóng vượt mức tính hưởng đều được cộng sang lần sau.
Ví dụ 1: Anh A có 50 tháng đóng chưa được giải quyết hưởng và đáp ứng đủ điều kiện. Anh được hưởng 04 tháng trợ cấp, tương ứng 48 tháng đóng; 02 tháng lẻ được bảo lưu cho lần sau khi đủ điều kiện.
Thời điểm bắt đầu hưởng là ngày làm việc thứ 11 kể từ ngày nộp đủ hồ sơ theo khoản 3 Điều 39 Luật Việc làm 2025. Đây là thời điểm tính hưởng, không đồng nghĩa tiền được chuyển vào tài khoản ngay trong ngày đó.
2.4. Ví dụ minh họa
Chị B có 52 tháng đóng BHTN chưa được giải quyết hưởng, nghỉ việc năm 2026 và đáp ứng đầy đủ điều kiện hưởng. Tiền lương tháng đóng BHTN của 06 tháng đã đóng gần nhất đều là 06 triệu đồng/tháng.
Thời gian hưởng được xác định như sau:
- 36 tháng đầu: hưởng 03 tháng trợ cấp.
- 12 tháng tiếp theo: hưởng thêm 01 tháng trợ cấp.
- 04 tháng còn lại: được bảo lưu.
Mức hưởng mỗi tháng = 6.000.000 × 60% = 3.600.000 đồng. Mức này thấp hơn trần của cả 04 vùng theo Nghị định 293/2025/NĐ-CP nên chị B được hưởng 3.600.000 đồng/tháng.
Nếu hưởng đủ 04 tháng và không phát sinh trường hợp tạm dừng, chấm dứt hưởng thì tổng tiền trợ cấp là 3.600.000 × 4 = 14.400.000 đồng. Khoản này được chi trả theo từng tháng.
3. Tiền bảo hiểm thất nghiệp được chi trả thế nào?
Trợ cấp thất nghiệp được chi trả theo từng tháng. Theo khoản 2 Điều 16 Nghị định 374/2025/NĐ-CP, cơ quan BHXH chi trả trong 05 ngày làm việc kể từ ngày người lao động hết thời hạn nhận quyết định hưởng hoặc hết thời hạn thông báo tìm kiếm việc làm hằng tháng.
Trong thời gian hưởng, người lao động phải thông báo tìm kiếm việc làm hằng tháng với tổ chức dịch vụ việc làm công nơi đang hưởng, trực tiếp hoặc qua Cổng Dịch vụ công Quốc gia, theo Điều 40 Luật Việc làm 2025 và Điều 21 Nghị định 374/2025/NĐ-CP. Lịch cụ thể được ghi trong phụ lục quyết định hưởng trợ cấp.
Nếu không thông báo theo quy định, người lao động bị tạm dừng hưởng; không được nhận tiền trong thời gian tạm dừng và thời gian này không được bảo lưu.
Nếu còn thời gian hưởng và tiếp tục thông báo đúng quy định thì được tiếp tục hưởng. Không thông báo trong 03 tháng liên tục là một căn cứ chấm dứt hưởng (khoản 2, khoản 3 và điểm đ khoản 4 Điều 41 Luật Việc làm 2025).
Khi có việc làm và thuộc đối tượng tham gia BHXH bắt buộc, người lao động bị chấm dứt hưởng trợ cấp. Trong 03 ngày làm việc kể từ ngày thuộc trường hợp này, phải thông báo trực tiếp hoặc qua Cổng Dịch vụ công Quốc gia cho tổ chức dịch vụ việc làm công nơi đang hưởng, kèm bản sao giấy tờ liên quan, theo khoản 2 Điều 19 Nghị định 374/2025/NĐ-CP.
Thời gian đóng chưa hưởng được bảo lưu khi đáp ứng quy định tại khoản 5 Điều 41 Luật Việc làm 2025. Nếu không thực hiện thông báo theo quy định thì không được bảo lưu theo khoản 5 Điều 19 Nghị định 374/2025/NĐ-CP.
Với trường hợp được bảo lưu khi chấm dứt hưởng, khoản 6 Điều 8 Nghị định 374/2025/NĐ-CP quy định cách tính:
Thời gian bảo lưu khi chấm dứt hưởng = Tổng thời gian đóng BHTN − (Số tháng đã hưởng trợ cấp × 12) − Số tháng lẻ đã được bảo lưu trong quyết định hưởng (nếu có).
Các tháng lẻ đã bảo lưu được ghi nhận riêng, không bị mất; việc trừ trong công thức nhằm tránh tính trùng. Khi tính tổng thời gian cho lần sau, cần đối chiếu cả phần tháng lẻ này và quyết định bảo lưu của cơ quan có thẩm quyền.
Ví dụ: Chị B nêu trên đã nhận 02 tháng trợ cấp rồi có việc làm thuộc diện tham gia BHXH bắt buộc, thông báo đúng hạn và được chấm dứt hưởng. Thời gian bảo lưu khi chấm dứt hưởng là 52 − (2 × 12) − 4 = 24 tháng. Cộng với 04 tháng lẻ đã bảo lưu trong quyết định hưởng, chị có tổng cộng 28 tháng đóng được bảo lưu cho lần sau. Ví dụ giả định không có thời gian tạm dừng hưởng; nếu việc chấm dứt diễn ra trong tháng đang hưởng thì người lao động vẫn được hưởng cả tháng đó theo khoản 4 Điều 19 Nghị định 374/2025/NĐ-CP.
Trên đây là hướng dẫn chi tiết cách tính tiền bảo hiểm thất nghiệp.